




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Tranh cãi đánh thuế phế liệu, doanh nghiệp thua kiện


Doanh nghiệp cho rằng nguồn gốc các nguyên liệu đồng (thanh đồng) để tạo ra phế liệu đồng là nhập khẩu. Do đó, khi xuất khẩu để thuê nước ngoài gia công phải thuộc diện được miễn thuế xuất khẩu.

Mới đây, Tòa án nhân dân Cấp cao tại Hà Nội đã xét đơn kháng cáo của Công ty TNHH Ian Precision Việt Nam trong vụ án kiện hủy quyết định ấn định thuế của Cục kiểm tra sau thông quan – Tổng cục Hải quan.
25 TỜ KHAI HẢI QUAN BỊ ĐÁNH THUẾ 9,6 TỶ ĐỒNG
Theo đơn khởi kiện, Công ty Ian là doanh nghiệp chuyên sản xuất, gia công một số sản phẩm phụ kiện trong lĩnh vực điện tử như chân cắm sạc điện thoại.
Để phục vụ hoạt động sản xuất, công ty nhập khẩu nguyên liệu đồng. Quá trình sản xuất và gia công, công ty phát sinh một số rác thải được phân loại là phế liệu đồng. Công ty đã thu gom các phế liệu đồng và xuất khẩu ra nước ngoài nhằm tạo ra nguyên liệu đồng ban đầu. Sau khi gia công, công ty nhập khẩu trở lại sản phẩm hoàn thiện là các nguyên liệu đồng để phục vụ sản xuất.
Công ty đã kê khai các sản phẩm phế liệu xuất khẩu thuộc diện miễn thuế xuất khẩu. Sau khi cơ quan hải quan có ý kiến, công ty đã khai báo và nộp thuế xuất khẩu đối với các tờ khai xuất khẩu phế liệu đồng sau ngày 14/7/2017 với số tiền thuế là 83,3 triệu đồng.
Ngày 30/10/2018, Cục trưởng Cục Kiểm tra sau thông quan ký quyết định kiểm tra sau thông quan tại trụ sở công ty.
Đến ngày 30/11/2018, Cục trước Cục Kiểm tra sau thông quan ký bản kết luận 924. Theo đó, “căn cứ điểm a khoản 1 Điều 11 Nghị định 134/2016/NĐ-CP ngày 01/9/2016 quy định chi tiết một số điều và biện pháp thi hành Luật thuế xuất khẩu thuế nhập khẩu thì Tài nguyên, khoáng sản, sản phẩm có tổng giá trị tài nguyên, khoáng sản cộng với chi phí năng lượng chiếm từ 51 % giá thành sản phẩm trở lên và hàng hóa xuất khẩu để gia công thuộc đối tượng chịu thuế xuất khẩu thì không được miễn thuế xuất khẩu”.
Trên cơ sở kết luận 924, ngày 30/1/2019, Cục trưởng Cục kiểm tra sau thông quan ban hành quyết định số 56, ấn định thuế đối với hàng xuất khẩu của công ty với 25 tờ khai hải quan số tiền thuế là 9,6 tỷ đồng.
Công ty không đồng ý với quyết định trên nhưng vẫn tuân thủ pháp luật, nộp số tiền thuế là 9,8 tỷ đồng (bao gồm số tiền chậm nộp). Sau đó, Công ty Ian đã khởi kiện ra tòa án, đề nghị hủy quyết định số 56. Buộc Cục kiểm tra sau thông quan trả lại số tiền trên.
LÝ LẼ CỦA DOANH NGHIỆP
Theo công ty, Nghị định 87/2010/NĐ-CP quy định chi tiết thi hành một số điều của Luật thuế xuất khẩu, thuế nhập khẩu, áp dụng việc miễn thuế xuất khẩu đối với hàng hóa xuất khẩu ra nước ngoài để gia công cho phía Việt Nam, khi nhập khẩu trở lại được miễn thuế nhập khẩu trên phần trị giá của hàng hóa xuất khẩu ra nước ngoài để gia công theo hợp đồng.
Khoản 6, Điều 16 Luật thuế Xuất nhập khẩu quy định: Hàng hóa xuất khẩu để gia công sau đó nhập khẩu được miễn thuế xuất khẩu. Nghị định 134/2016/NĐ-CP thay thế Nghị định 87/2010/NĐ-CP ("Nghị định 134"), có hiệu lực từ ngày 01/9/2016, đã thay đổi quy định này theo hướng “Hàng hóa xuất khẩu để gia công, sản phẩm gia công nhập khẩu theo hợp đồng gia công được miễn thuế xuất khẩu, thuế nhập khẩu theo quy định tại khoản 6 Điều 16 Luật thuế xuất khẩu, thuế nhập khẩu”.
Điểm a, khoản 1, Điều 11 Nghị định 134 đã quy định rõ "việc xác định sản phẩm có tổng giá trị tài nguyên, khoáng sản cộng với chi phí năng lượng dưới 51% giá thành sản phẩm căn cứ vào quy định về xác định sản phẩm có tổng giá trị tài nguyên, khoáng sản cộng với chi phí năng lượng chiếm từ 51% giá thành sản phẩm trở lên quy định tại Nghị định số 100/2016/NĐ-CP ngày 01 tháng 7 năm 2016 của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Luật sửa đổi, bổ sung một số điều của Luật thuế giá trị gia tăng, Luật thuế tiêu thụ đặc biệt và Luật quản lý thuế và các văn bản hướng dẫn thi hành.
Công ty cho rằng, Cục kiểm tra sau thông quan đã không xem xét cơ sở pháp lý tại điểm a khoản 1, Điều 11 Nghị định 134 và Nghị định 100 khi áp thuế xuất khẩu lên phế liệu đồng xuất khẩu để gia công.
Bản Kết luận 924 chỉ dựa vào duy nhất quy định: ...hàng hóa xuất khẩu thuộc đối tượng chịu thuế xuất khẩu để áp thuế xuất khẩu đối với phế liệu đồng xuất khẩu. Cục Kiểm tra sau thông quan không xem xét đến quy định các tài nguyên, khoáng sản đưa vào tính mức 51% giá thành sản phẩm trở lên phải là tài nguyên, khoáng sản có nguồn gốc trong nước.
Công ty cho rằng toàn bộ các nguyên liệu đồng (thanh đồng) phục vụ hoạt động sản xuất đều là các nguyên liệu nhập khẩu. Do đó sản phẩm phế liệu đồng, khi xuất khẩu để thuê nước ngoài gia công, phải thuộc diện được miễn thuế xuất khẩu.
PHÁN QUYẾT CỦA TÒA ÁN
Năm 2020, Tòa án nhân dân tỉnh Bắc Ninh đã tuyên không chấp nhận yêu cầu khởi kiện. Công ty Ian tiếp tục kháng cáo lên tòa phúc thẩm Tòa án nhân dân Cấp cao tại Hà Nội.
Tòa phúc thẩm nhận định, ngày 1/9/2016, Chính phủ ban hành Nghị định 134/2016/NĐ-CP quy định chi tiết một số điều và biện pháp thi hành Luật thuế xuất khẩu, thuế nhập khẩu. Theo đó tại điểm a khoản 1 Điều 11 quy định cụ thể miễn thuế đối với hàng hóa xuất khẩu để gia công, sản phẩm gia công nhập khẩu.
Điều luật cũng quy định 2 trường hợp không được miễn thuế xuất khẩu gồm: “Hàng hóa xuất khẩu để gia công là tài nguyên, khoáng sản, sản phẩm có tổng giá trị tài nguyên, khoáng sản cộng với chi phí năng lượng chiếm từ 51 % giá thành sản phẩm trở lên” và “hàng hóa xuất khẩu để gia công thuộc đối tượng chịu thuế xuất khẩu thì không được miễn thuế xuất khẩu”.
Trong khi đó, mặt hàng Công ty Ian xuất khẩu để gia công là phế liệu đồng trong quá trình sản xuất linh kiện điện tử có nguồn gốc nhập khẩu từ nước ngoài nên không thể coi là tài nguyên, khoáng sản (được khai thác), mà chỉ là một loại hàng hóa.
Tại Nghị định số 122/2016/NĐ-CP ngày 01/9/2016 và Nghị định số 125/2017/NĐ-CP ngày 16/11/2017 của Chính phủ về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan đã quy định: mã hàng 74.04 Phế liệu và mảnh vụn của đồng có mức thuế xuất là 22%.
Liên quan đến vụ việc này không chỉ có Công ty Ian mà nhiều doanh nghiệp khác trên toàn quốc có thắc mắc cho rằng việc thu thuế xuất khẩu đối với phế liệu, phế phẩm kim loại xuất khẩu gia công là chưa phù hợp và cũng đã có văn bản phản ánh gửi đến Chính phủ, Bộ Tài chính đề nghị làm rõ.
Cùng với ý kiến thống nhất của nhiều Bộ, Ngành có liên quan, ngày 18/8/2017, Bộ Tài chính đã có Văn bản số 11081/BTC-TCHQ để trả lời về chính sách thuế đối với hàng hóa xuất khẩu để gia công theo quy định tại Nghị định 134. Theo đó, Bộ tài chính đã có hướng dẫn về nghiệp vụ: phế liệu, phế phẩm kim loại thuộc đối tượng chịu thuế xuất khẩu thì không được miễn thuế xuất khẩu.
Do đó, tòa phúc thẩm nhận định quyết định số 56 là có căn cứ và bác đơn kháng cáo của Công ty Ian.
Đọc bài theo từ khoá

Tiếp tục kéo dài ưu đãi thuế xăng dầu 0% đến hết năm 2026
Từ ngày 1/10, chính sách thuế nhập khẩu ưu đãi đối với xăng, dầu và nhiên liệu bay tiếp tục được duy trì đến hết năm 2026, với mức áp dụng là 0% nhằm giảm chi phí đầu vào, hỗ trợ ổn định nguồn cung và hạn chế tác động của giá dầu thế giới…
Khi hộ kinh doanh vẫn đứng ngoài chuỗi khấu trừ thuế
Cùng một mức thuế suất thu nhập như doanh nghiệp, nhưng hộ kinh doanh vẫn chưa được hưởng cùng một cơ chế tính thuế. Với những hộ có doanh thu lớn, việc tính thuế thu nhập đã chuyển sang tính trên phần thu nhập sau khi trừ chi phí, song hộ vẫn nằm ngoài chuỗi khấu trừ thuế giá trị gia tăng (VAT). Khi quy mô kinh doanh ngày càng lớn và dữ liệu mua vào, bán ra ngày càng đầy đủ, sự khác biệt này trở thành khoảng trống đáng chú ý trong chuỗi VAT.
Đại biểu Quốc hội đề xuất mốc miễn thuế 3 năm tính từ khi doanh nghiệp phát sinh thu nhập chịu thuế
Theo dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa, doanh nghiệp được miễn thuế thu nhập doanh nghiệp 3 năm kể từ khi đăng ký thành lập. Tuy nhiên, đại biểu Quốc hội cho rằng cách tính này có thể khiến thời gian ưu đãi trôi qua khi doanh nghiệp chưa có lãi…
Quản lý thuế ngày càng dựa vào dữ liệu, doanh nghiệp phải thay đổi cách quản trị
Việc cơ quan thuế tăng cường sử dụng dữ liệu lớn và trí tuệ nhân tạo để giám sát tuân thủ đang khiến doanh nghiệp phải chú trọng hơn đến chất lượng dữ liệu, hệ thống kiểm soát và khả năng giải trình...
Cảnh báo rủi ro không phải căn cứ để giữ toàn bộ tiền hoàn thuế
Một cảnh báo rủi ro trên hệ thống thuế không đồng nghĩa giao dịch không có thật hay hóa đơn không hợp pháp. Cục Thuế yêu cầu việc xử lý hồ sơ hoàn thuế giá trị gia tăng phải bám sát mức độ rủi ro, tách phần cần kiểm tra khỏi phần đủ điều kiện, thay vì để một mắt xích trong chuỗi cung ứng làm chậm toàn bộ khoản hoàn thuế…



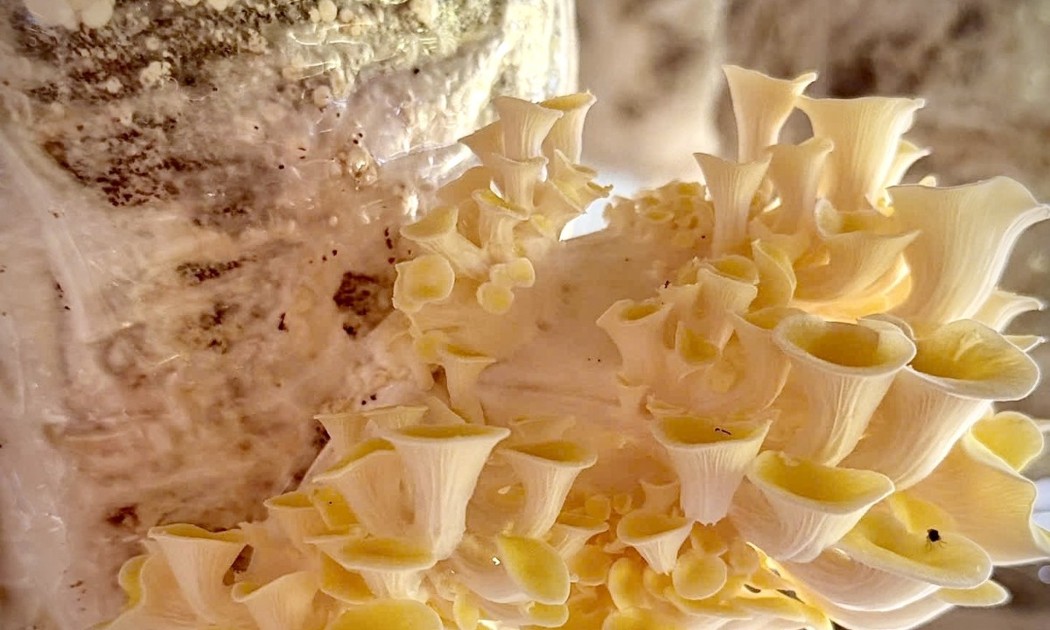

Thay vì đốt bỏ gây lãng phí và gây ô nhiễm môi trường, những phế phụ phẩm từ lâm nghiệp được tận dụng để trồng nấm hữu cơ theo chuỗi tuần hoàn. Đó chính là mô hình sản xuất và tiêu dùng bền vững ở xã Hương Cần, tỉnh Phú Thọ.





 [Trực tiếp] Diễn đàn Kinh tế mới thường niên 2026: Chính sách đột phá & Sức bật của địa phương, doanh nghiệp
Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...