




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Trung Quốc có thể nắm giữ trái phiếu Mỹ thông qua các ngân hàng tại Canada


Lượng trái phiếu kho bạc và trái phiếu cơ quan liên bang Mỹ do Canada nắm giữ đã tăng gấp hơn 4 lần trong 5 năm, khiến nhiều chuyên gia Phố Wall đặt nghi vấn rằng một phần đáng kể số tài sản này có thể thuộc về Trung Quốc...
Ông Vitaliy Liberman, chuyên gia về nợ thế chấp tại công ty quản lý quỹ DoubleLine, thường xuyên theo dõi lượng chứng khoán nợ của Mỹ do nhà đầu tư nước ngoài nắm giữ, nhằm đánh giá xu hướng dòng vốn nước ngoài trong bối cảnh Mỹ điều chỉnh chính sách thương mại.
Theo dữ liệu của Bộ Tài chính Mỹ mà ông Liberman theo dõi, lượng trái phiếu Mỹ do Canada nắm giữ tăng nhanh trong những năm gần đây, dù quan hệ thương mại giữa hai nước căng thẳng vì thuế quan.
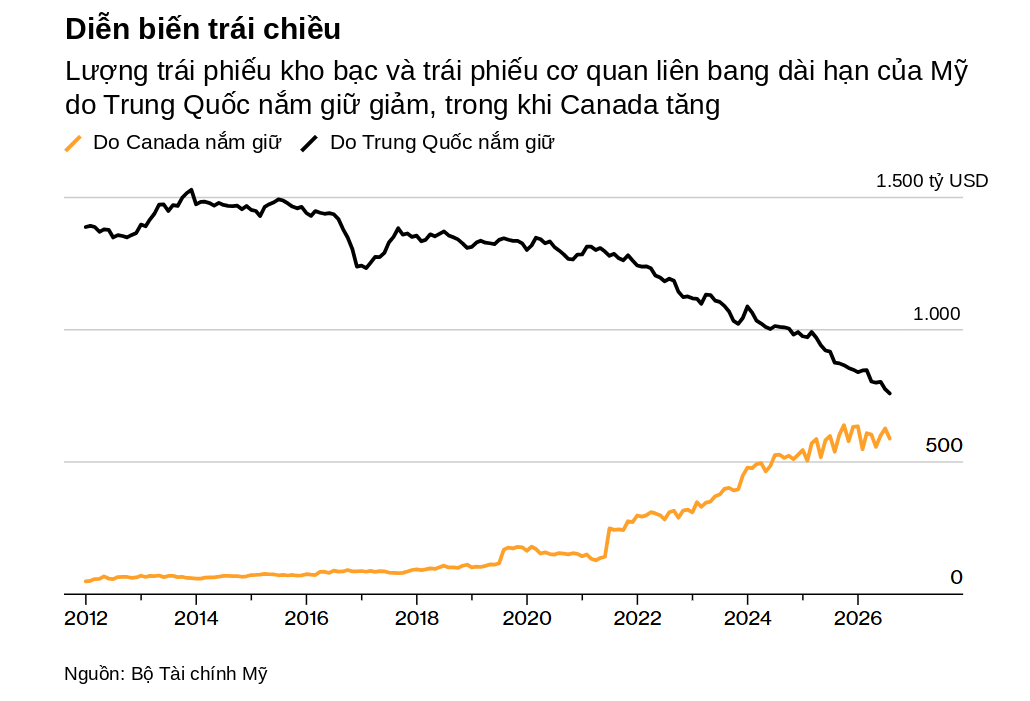
DIỄN BIẾN TRÁI CHIỀU GIỮA CANADA VÀ TRUNG QUỐC
Hiện Canada nắm giữ gần 600 tỷ USD trái phiếu kho bạc Mỹ và trái phiếu do các cơ quan nhà ở liên bang Mỹ bảo lãnh, tăng gấp hơn 4 lần chỉ trong 5 năm. Trao đổi với hãng tin Bloomberg, ông Liberman nói nhiều người trong ngành cho rằng sự gia tăng này có liên quan đến Trung Quốc.
Diễn biến tại Canada trái ngược với xu hướng của Trung Quốc. Theo số liệu của Bộ Tài chính Mỹ, lượng trái phiếu kho bạc Mỹ do Trung Quốc nắm giữ đã liên tục giảm kể từ năm 2016, hiện còn 618 tỷ USD, tức đã giảm khoảng một nửa. Lượng trái phiếu thế chấp do các cơ quan liên bang Mỹ bảo lãnh trong tay Trung Quốc cũng giảm gần 50% kể từ đầu năm 2024.
Do Trung Quốc là một trong những chủ nợ lớn nhất của Mỹ, thị trường luôn theo dõi sát xu hướng giảm nắm giữ trái phiếu của nước này, nhất là khi những đồn đoán về xu hướng bán tháo tài sản Mỹ (Sell America) đã nhiều lần xuất hiện trong 2 năm qua.
Trong 7 tháng qua, cú sốc lạm phát từ chiến tranh Mỹ - Iran góp phần đẩy chi phí vay dài hạn của Chính phủ Mỹ lên mức cao nhất trong gần 1/4 thế kỷ. Giới đầu tư cũng theo dõi khả năng hấp thụ của thị trường đối với lượng trái phiếu ngày càng lớn mà Mỹ phát hành hàng năm để bù đắp mức thâm hụt ngân sách 2 nghìn tỷ USD.
Theo nhiều nhà đầu tư, nhà phân tích và chuyên gia chiến lược tại Phố Wall, dữ liệu của Bộ Tài chính Mỹ có thể chưa phản ánh đầy đủ lượng trái phiếu Mỹ mà Trung Quốc nắm giữ.
Nhóm này cho rằng Trung Quốc có thể đã chuyển một phần trái phiếu sang các ngân hàng lưu ký, tức đơn vị giữ hộ tài sản cho khách hàng, đặt tại các quốc gia ngoài Mỹ. Khi đó, dữ liệu của Bộ Tài chính Mỹ sẽ ghi nhận số trái phiếu này vào lượng nắm giữ của các nước khác thay vì Trung Quốc.
Tuy nhiên, theo Bloomberg, hiện chưa có bằng chứng trực tiếp cho thấy đà tăng lượng nắm giữ của Canada có liên quan đến Trung Quốc, và Bắc Kinh không công bố chi tiết cơ cấu tài sản ở nước ngoài.
Những nhận định tương tự từng xuất hiện năm 2014, khi lượng trái phiếu kho bạc Mỹ mà Bỉ báo cáo nắm giữ tăng hơn 40% chỉ trong 5 tháng, đưa nước này vào nhóm sở hữu trái phiếu kho bạc và trái phiếu cơ quan liên bang Mỹ lớn nhất. Khi đó, nhiều nhà phân tích cũng cho rằng diễn biến này liên quan đến Trung Quốc.
Hiện nay, giới phân tích đặc biệt chú ý đến lượng chứng khoán đảm bảo bằng các khoản vay thế chấp nhà (MBS) do các cơ quan liên bang Mỹ bảo lãnh tại Canada, tăng từ khoảng 21 tỷ USD vào giữa năm 2021 lên khoảng 162 tỷ USD. Đây là thị trường có quy mô nhỏ hơn, với ít nhà đầu tư lớn. Trước đây, Nhật Bản, Đài Loan và Trung Quốc là những nhà đầu tư nước ngoài nắm giữ nhiều MBS của Mỹ nhất.
Trao đổi với Bloomberg, 12 nhà đầu tư và chuyên gia chiến lược về trái phiếu thế chấp cho biết họ chưa ghi nhận việc nhà đầu tư Canada mua MBS của Mỹ với khối lượng đáng kể. Một số tổ chức tài chính lớn nhất Canada cũng cho biết họ không tích cực mua loại tài sản này.
Ông Nick Travaglino, Giám đốc mảng tín dụng chứng khoán hóa tại công ty quản lý tài sản Nuveen Asset Management, cho biết hoạt động mua trái phiếu thế chấp của Canada chưa từng là chủ đề được thị trường bàn đến.
Dù vậy, một số chuyên gia cho rằng đà tăng có thể đến từ nhiều nguồn. Theo ông Alex Etra, chuyên gia chiến lược vĩ mô cấp cao tại công ty nghiên cứu Vanda Research, một phần có thể đến từ các quỹ phòng hộ Canada thực hiện giao dịch mua trái phiếu kho bạc Mỹ và MBS trên thị trường giao ngay, đồng thời phòng ngừa rủi ro bằng hợp đồng tương lai.
Ông Etra, cựu nhà kinh tế tại Ngân hàng Dự trữ Liên bang New York (Fed New York), cho rằng chưa đủ cơ sở để khẳng định toàn bộ lượng trái phiếu Mỹ tăng thêm tại Canada đều thuộc về Trung Quốc. Theo ông, mỗi nhà phân tích hiện mới chỉ tiếp cận được một phần dữ liệu, nên chưa ai có được bức tranh đầy đủ về nguồn gốc của dòng vốn này.
TRUNG QUỐC KHÓ GIẢM NHANH LƯỢNG TRÁI PHIẾU MỸ NẮM GIỮ
Số liệu của Canada cho thấy vị thế khó thay thế của đồng USD. Dù nhiều nước muốn giảm phụ thuộc vào USD, chưa đồng tiền nào đủ sức cạnh tranh với USD trong thương mại quốc tế. Các nước thu về lượng USD vượt nhu cầu thường đầu tư số tiền này vào trái phiếu kho bạc Mỹ.
Theo ông Brad Setser, cựu quan chức Bộ Tài chính Mỹ, Trung Quốc chủ yếu thay đổi nơi lưu giữ lượng USD, thay vì thực sự giảm nắm giữ đồng tiền này.
Là công xưởng của thế giới và nền kinh tế lớn thứ hai toàn cầu, Trung Quốc thu về lượng lớn USD từ xuất khẩu. Trong nhiều năm, xuất khẩu sang Mỹ thúc đẩy tăng trưởng của Trung Quốc, trong khi lượng USD quay trở lại trái phiếu kho bạc Mỹ giúp giữ lãi suất tại Mỹ ở mức thấp.
Hiện thặng dư thương mại của Trung Quốc với phần còn lại của thế giới đã vượt 1 nghìn tỷ USD, nhưng nước này có ít kênh đầu tư thay thế cho lượng USD lớn như vậy. Bán USD có thể khiến đồng nhân dân tệ tăng giá, làm hàng xuất khẩu Trung Quốc đắt hơn. Trong khi đó, bán ồ ạt trái phiếu kho bạc Mỹ sẽ kéo giảm giá trị danh mục còn lại.
Bà Alicia Garcia-Herrero, nhà kinh tế trưởng khu vực châu Á - Thái Bình Dương tại ngân hàng Natixis, cho rằng việc bán trái phiếu quy mô lớn sẽ biến khoản lỗ định giá theo thị trường thành lỗ thực tế, đồng thời đặt ra bài toán Trung Quốc sẽ đầu tư số USD thu về vào đâu.
Vì vậy, bà Garcia-Herrero từ lâu đã hoài nghi về dữ liệu của Mỹ cho thấy lượng nắm giữ của Trung Quốc giảm mạnh trong thập kỷ qua. Bà cho rằng Trung Quốc có thể đã chuyển một phần đáng kể số tài sản đó sang Canada.
“Với một nước có mức thặng dư thương mại lớn như vậy, thì không thể giảm lượng trái phiếu kho bạc Mỹ nắm giữ với tốc độ đó. Đây là số tiền rất lớn”, bà Garcia-Herrero nhận định với Bloomberg.
Bài liên quan
Đọc bài theo từ khoá

VN-Index “cố thủ” mốc 1700, thị trường phân hóa tốt, thanh khoản cải thiện

Green SM và KiotViet hợp tác mở rộng hệ sinh thái kinh doanh và giao nhận xanh
Vietbank phối hợp TikTok đồng hành cùng hộ kinh doanh bứt tốc doanh thu cuối năm
Mcredit được vinh danh tại Giải thưởng Chuyển đổi số Việt Nam 2026
BlackRock quản lý lượng tài sản kỷ lục 15,5 nghìn tỷ USD
Chỉ trong một quý, công ty tài sản này thu hút được lượng vốn ròng 205 tỷ USD...
IEA dự báo tình trạng thiếu hụt dầu diesel toàn cầu kéo dài sang năm 2027
Cơ quan Năng lượng Quốc tế (IEA) vào ngày 14/10 đưa ra cảnh báo rằng tình trạng thắt chặt nguồn cung trên thị trường dầu diesel toàn cầu sẽ còn kéo dài sang năm tới...
Đài Loan cam kết đầu tư tối đa 4,4 tỷ USD vào dự án LNG Alaska của Mỹ
Ngày thứ Tư (14/10), cơ quan kinh tế của Đài Loan xác nhận tập đoàn năng lượng CPC sẽ đầu tư tối đa 4,4 tỷ USD và mua 6 triệu tấn khí tự nhiên hóa lỏng (LNG) mỗi năm từ dự án LNG Alaska của Mỹ...
Chứng khoán Mỹ sụt điểm sau báo cáo CPI, giá dầu đi lên
Thị trường chứng khoán Mỹ giảm điểm trong phiên giao dịch ngày thứ Tư (14/10), khi cổ phiếu liên quan đến trí tuệ nhân tạo (AI) bị bán và báo cáo lạm phát tháng 9 nóng hơn dự báo làm gia tăng triển vọng lãi suất cao hơn lâu hơn...
Lạm phát Mỹ tăng tốc, Fed chịu thêm sức ép trước bầu cử giữa kỳ
Lạm phát Mỹ tăng tốc trong tháng 9 khi giá xăng, quần áo và vé máy bay cùng leo thang, cho thấy giá cả vẫn là thách thức lớn của nền kinh tế chỉ vài tuần trước cuộc bầu cử Quốc hội giữa nhiệm kỳ…



Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.







 Giải bài toán thị trường nhà ở cho người nước ngoài, tăng khả năng thu hút FDI chất lượng cao
Theo các chuyên gia, thay vì cạnh tranh bằng ưu đãi thuế hoặc chi phí lao động giá rẻ, Việt Nam cần chuyển hướng cạnh tranh bằng chất lượng hạ tầng đô thị, dịch vụ công và môi trường sống thân thiện.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

