




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Italy có nguy cơ trở thành mắt xích yếu tiếp theo trên thị trường trái phiếu châu Âu


Hiện tại, mối quan tâm của nhà đầu tư còn đang hướng tới Italy, quốc gia với kế hoạch ngân sách mới gây nhiều tranh cãi...
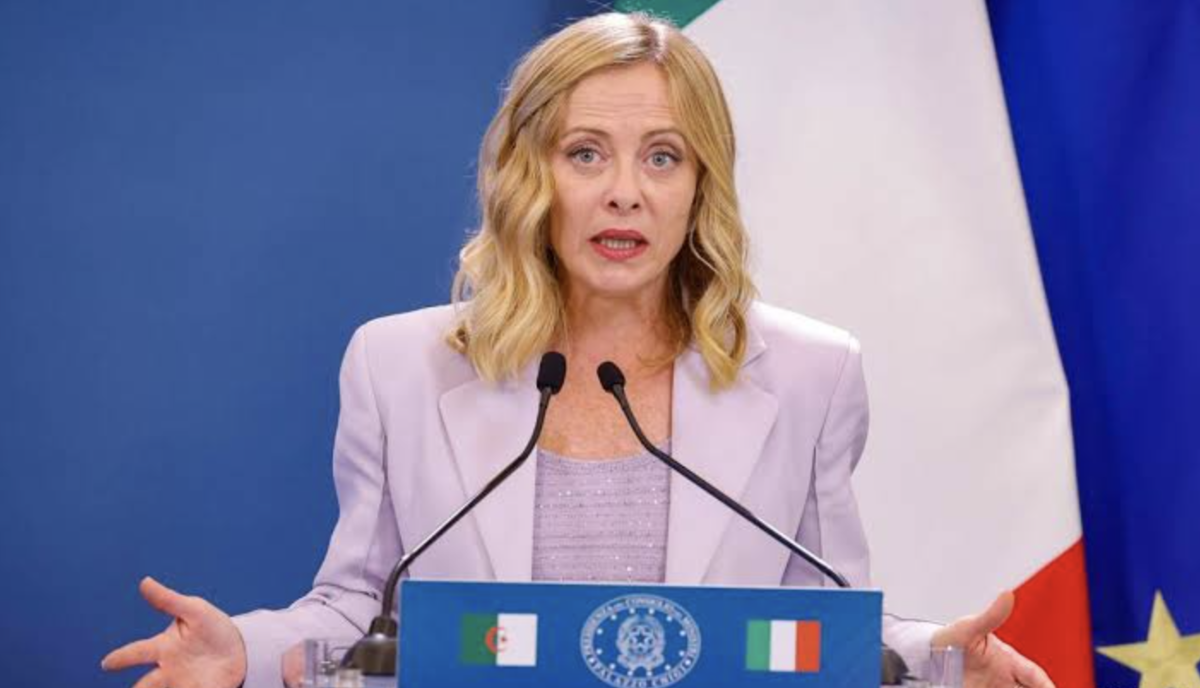
Đợt bán tháo trên thị trường trái phiếu chính phủ Pháp trong thời gian gần đây đã đưa áp lực tài khóa tại châu Âu trở lại tâm điểm chú ý của giới đầu tư toàn cầu. Hiện tại, mối quan tâm của nhà đầu tư còn đang hướng tới Italy, quốc gia với kế hoạch ngân sách mới gây nhiều tranh cãi.
Trong tuần này, Chính phủ Italy sẽ trình bày kế hoạch ngân sách bao gồm các khoản chi gia tăng cho quốc phòng và năng lượng đã được phê duyệt gần đây. Theo dự kiến, các khoản chi này sẽ làm gia tăng thâm hụt ngân sách của Italy trong hai năm tới và đẩy tỷ lệ nợ công trên tổng sản phẩm trong nước (GDP) của nước này lên mức cao nhất tại châu Âu.
Ông Filippo Taddei, chuyên gia kinh tế cấp cao về khu vực châu Âu tại ngân hàng Goldman Sachs, nhận định rằng những thay đổi này có thể gia tăng áp lực bán lên trái phiếu chính phủ Italy trước thềm cuộc tổng tuyển cử vào năm tới.
Đầu tháng này, Chính phủ trung hữu của Thủ tướng Giorgia Meloni đã phê duyệt khoản vay bổ sung trị giá 28 tỷ euro, tương đương 31 tỷ USD, trong hai năm tới để chi cho quốc phòng và năng lượng.
Mặc dù quy mô đã được điều chỉnh giảm, các kế hoạch tăng chi tiêu này vẫn đẩy mục tiêu thâm hụt ngân sách của Italy lên mức 3,4% GDP vào năm 2027 và 3,2% GDP vào năm 2028. Các con số thâm hụt này cao hơn so với dự báo hồi tháng 4, tương ứng lần lượt là 2,8% và 2,5%, cao hơn mức dự báo của Goldman Sachs, đồng thời cao hơn mức trần 3% đặt ra trong quy định của Liên minh châu Âu (EU).
Các biện pháp chi tiêu bổ sung nói trên - được phân bổ đều cho quốc phòng và năng lượng, với giá trị mỗi lĩnh vực tương đương khoảng 0,3% GDP mỗi năm trong giai đoạn 2027-2028 - được đưa ra trong bối cảnh giới đầu tư ngày càng lo ngại về tình trạng vay nợ chính phủ tăng mạnh trên khắp châu Âu.
Trong tháng 10 này, làn sóng bán tháo trái phiếu chính phủ châu Âu đã có lúc đẩy lợi suất trái phiếu chính phủ Pháp kỳ hạn 10 năm vượt mốc 10%, cao nhất kể từ năm 2022. Lợi suất trái phiếu chính phủ Italy kỳ hạn 10 năm trong những phiên gần đây dao động quanh ngưỡng 4,6%, cao nhất trong khoảng 3 năm trở lại đây.
Nếu như đối với Pháp, cuộc bầu cử tổng thống vào tháng 4/2027 đang là yếu tố gây ra bất định lớn trên thị trường trái phiếu, thì đối với Italy, cuộc bầu cử mà theo dự kiến diễn ra muộn nhất vào tháng 12/2027 cũng là lý do khiến nhà đầu tư trái phiếu bất an. Ông Taddei nhận định rằng phần bù rủi ro trong lợi suất trái phiếu chính phủ Italy có thể tiếp tục gia tăng cho tới khi diễn ra bầu cử.
Ông giải thích rằng một cuộc bầu cử với kết quả sít sao có thể hạn chế dư địa cho việc củng cố nền tài khóa quốc gia của Italy, bởi các đảng phái thuộc cả cánh hữu lẫn cánh tả đều có xu hướng tìm kiếm "các đối tác ủng hộ tăng chi tiêu" để thành lập những liên minh khả thi.
"Chính sách tài khóa nới lỏng hơn, điều kiện tài chính thắt chặt và cuộc đua bầu cử sít sao dường như sẽ làm suy yếu triển vọng cải thiện bức tranh nợ công sau 4 năm Italy quyết tâm thực hiện các biện pháp củng cố tài khóa”, ông Tadei nhận định trong một báo cáo vào tuần vừa rồi.
Chính quyền của Thủ tướng Meloni đã được đánh giá cao vì nỗ lực giảm thâm hụt ngân sách trong 4 năm qua. Năm 2025, thâm hụt ngân sách chính phủ nước này giảm còn 3,1% GDP, từ mức 8,1% GDP vào năm 2022 khi bà Meloni mới lên nắm quyền.
Thị trường trái phiếu đã phản ứng tích cực trước sự ổn định chính trị mới của Italy khi bà Meloni gần đây trở thành nhà lãnh đạo Italy tại vị lâu nhất kể từ Thế chiến thứ hai.
Việc Chính phủ Italy dự định tăng chi tiêu như trên tuân thủ "Điều khoản thoát hiểm quốc gia" (National Escape Clause) của EU - điều khoản cho phép các quốc gia thành viên có sự linh hoạt tạm thời về ngân sách đối với các khoản đầu tư vào quốc phòng và năng lượng nhằm ứng phó với những cú sốc do cuộc chiến của Nga tại Ukraine và xung đột ở Trung Đông gây ra.
Dù vậy, ông Taddei cho rằng các mục tiêu thâm hụt mới của Italy là một "mức tăng bất ngờ đáng kể".
"Chúng tôi nhận thấy rằng thâm hụt tài khóa cao hơn, cùng với lợi suất trái phiếu tăng, dường như sẽ đẩy tỷ lệ nợ trên GDP của Italy vào xu hướng tăng cho đến năm 2028, trước khi ổn định ở mức khoảng 137%, mức cao nhất tại châu Âu vào thời điểm đó", ông Taddei lưu ý.
"Lợi suất cao hơn đặt ra thách thức lớn trong bối cảnh hiện nay, và chúng tôi nhận thấy rằng sự thay đổi mang tính cơ cấu khiến lợi suất trái phiếu chính phủ Italy kỳ hạn 10 năm vượt mức 4% có khả năng sẽ khiến tỷ lệ nợ trên GDP của Italy tiếp tục tăng sau thời điểm đó”, vị chuyên gia nhận định.
Ông Konstantin Veit, nhà quản lý danh mục đầu tư tại công ty PIMCO, chỉ ra rằng trong khi trái phiếu chính phủ Pháp chủ yếu do các nhà đầu tư nước ngoài nắm giữ - dẫn tới dễ bị ảnh hưởng hơn bởi các tin tức tiêu cực - thì trái phiếu chính phủ Italy lại chủ yếu nằm trong tay các nhà đầu tư trong nước, vốn thường được xem là "yếu tố ổn định".
“Italy có mức nợ cao hơn, nhưng nước này lại có số dư ngân sách sơ cấp mạnh hơn, quỹ đạo tài chính tương đối thuận lợi, sự ổn định chính trị và lịch sử thực hiện các điều chỉnh cần thiết", ông Veit nhận định.
Ông nói thêm rằng so với Pháp, nhìn chung Italy đang ở vị thế "tốt hơn" vào thời điểm này, nhờ "các nền tảng kinh tế vững chắc hơn, cục diện chính trị rõ ràng hơn và bề dày kinh nghiệm trong việc đưa ra các quyết định khó khăn về tài khóa".
Tuy nhiên, các nhà đầu tư đã bắt đầu tập trung sự chú ý vào các cơ hội liên quan đến trái phiếu Italy.
Ông Reinout De Bock, trưởng bộ phận chiến lược lãi suất châu Âu tại ngân hàng đầu tư UBS Investment Bank, gần đây đã công bố vị thế bán khống đối với trái phiếu chính phủ Italy, với nhận định rằng nợ công của ITaly có thể trở thành mắt xích yếu tiếp theo trên thị trường trái phiếu châu Âu.
"Tôi nghĩ rằng có thể Italy sẽ rơi vào tầm ngắm và mọi người sẽ bắt đầu lo ngại nhiều hơn về nước này khi lợi suất trái phiếu tăng cao, dù Italy đã thực hiện nhiều biện pháp cải cách”,ông De Bock nói với CNBC.
Bài liên quan
Đọc bài theo từ khoá


Lạm phát Ấn Độ cao nhất 2 năm, gia tăng sức ép nâng lãi suất
Giá lương thực tăng vọt cùng đồng rupee suy yếu làm gia tăng áp lực đối với Ngân hàng Trung ương Ấn Độ (RBI) trong việc tiếp tục thắt chặt chính sách tiền tệ...
EU đưa thêm gần 1.600 cá nhân và tổ chức Nga vào danh sách trừng phạt
Ngày thứ Hai (12/10), Liên minh châu Âu (EU) thông qua đợt trừng phạt nhằm vào gần 1.600 cá nhân và tổ chức thuộc ngành công nghiệp quân sự của Nga, trong bối cảnh chiến tranh Nga - Ukraine tiếp tục leo thang…
Giá dầu Brent giao ngay lập đỉnh mới, biểu hiện của sự thắt chặt nguồn cung nghiêm trọng
Giá dầu thô giao ngay chạm mức cao mới, khi nỗi lo về sự gián đoạn nguồn cung từ Vùng Vịnh khiến người mua sẵn sàng trả mức giá cao ngất ngưởng để mua được dầu...
Thị trường trong nước ảm đạm, doanh nghiệp địa ốc Thái Lan mở rộng sang châu Âu và Mỹ
Các công ty địa ốc Thái Lan đang tích cực thâu tóm bất động sản tại châu Âu - một dấu hiệu của một sự dịch chuyển rõ rệt sang các nền kinh tế phát triển - trong bối cảnh thị trường bất động sản Thái Lan tiếp tục chìm trong tình trạng suy thoái kéo dài...
Tỷ phú Elon Musk trở thành nhà tài trợ lớn nhất cho bầu cử Quốc hội Mỹ giữa nhiệm kỳ
Ngày thứ Hai (12/10), người phát ngôn của America PAC cho biết ông Elon Musk đã chi hơn 276 triệu USD cho các ủy ban và tổ chức chính trị ủng hộ Đảng Cộng hòa kể từ tháng 7…





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.







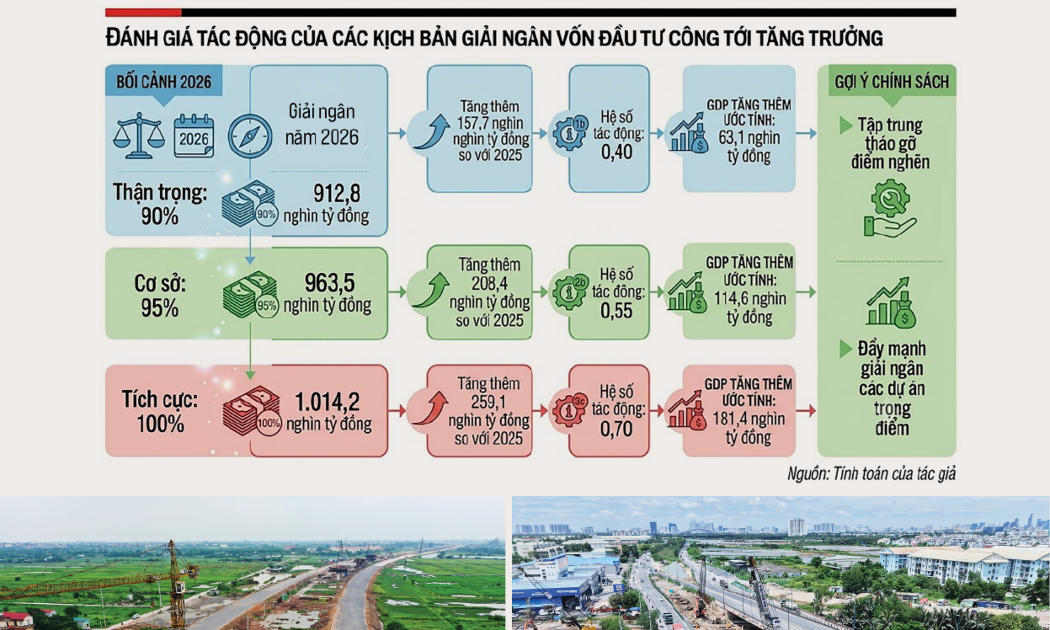
 Kịch bản tăng trưởng 3 tháng cuối năm
Tuyệt đối không để nền kinh tế thiếu điện và thiếu xăng dầu, đó là khẳng định từ Thứ trưởng Bộ Tài chính Nguyễn Đức Chi. Kịch bản tăng trưởng kinh tế 3 tháng cuối năm cũng được xác định rõ để từng bộ, từng địa phương đều hoàn thành kế hoạch của cả năm, đưa kinh tế cả nước đạt mục tiêu tăng trưởng hai con số.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...