


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


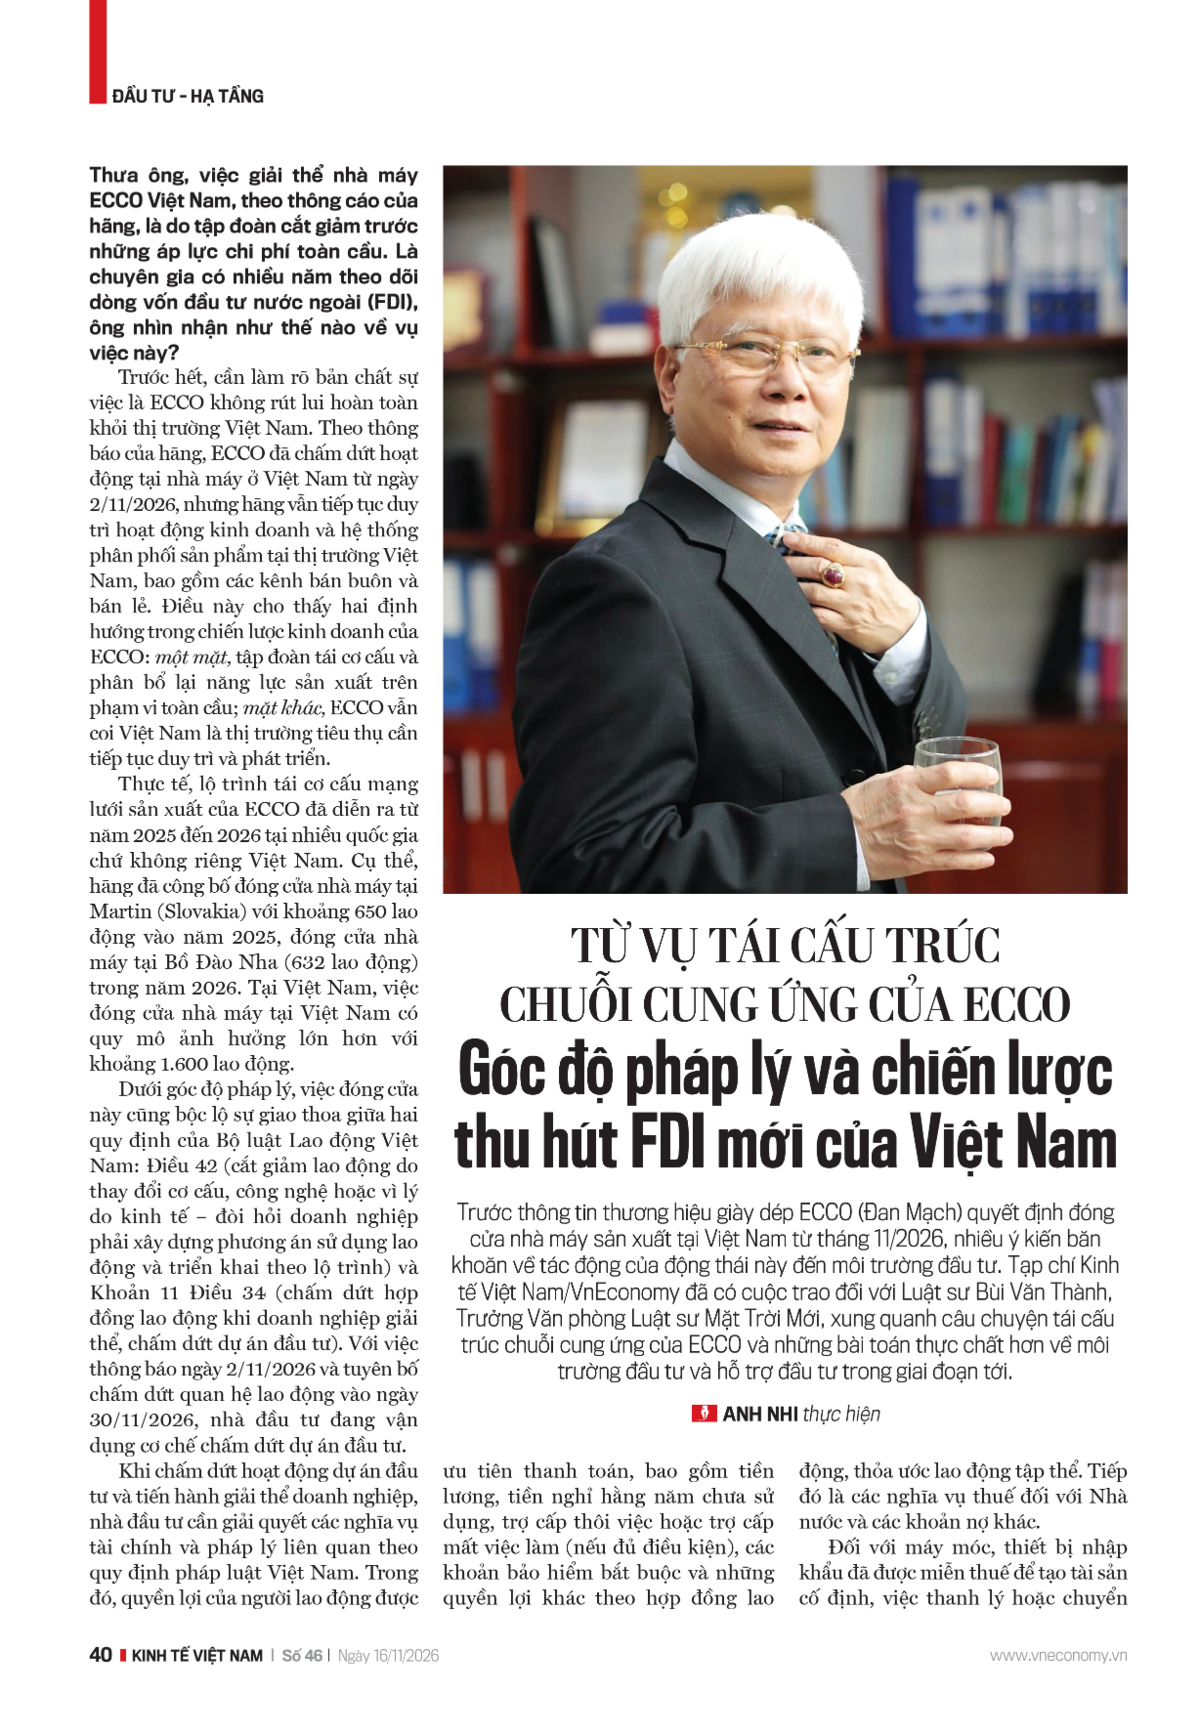
Thưa ông, việc giải thể nhà máy ECCO Việt Nam, theo thông cáo của hãng, là do tập đoàn cắt giảm trước những áp lực chi phí toàn cầu. Là chuyên gia có nhiều năm theo dõi dòng vốn đầu tư nước ngoài (FDI), ông nhìn nhận như thế nào về vụ việc này?
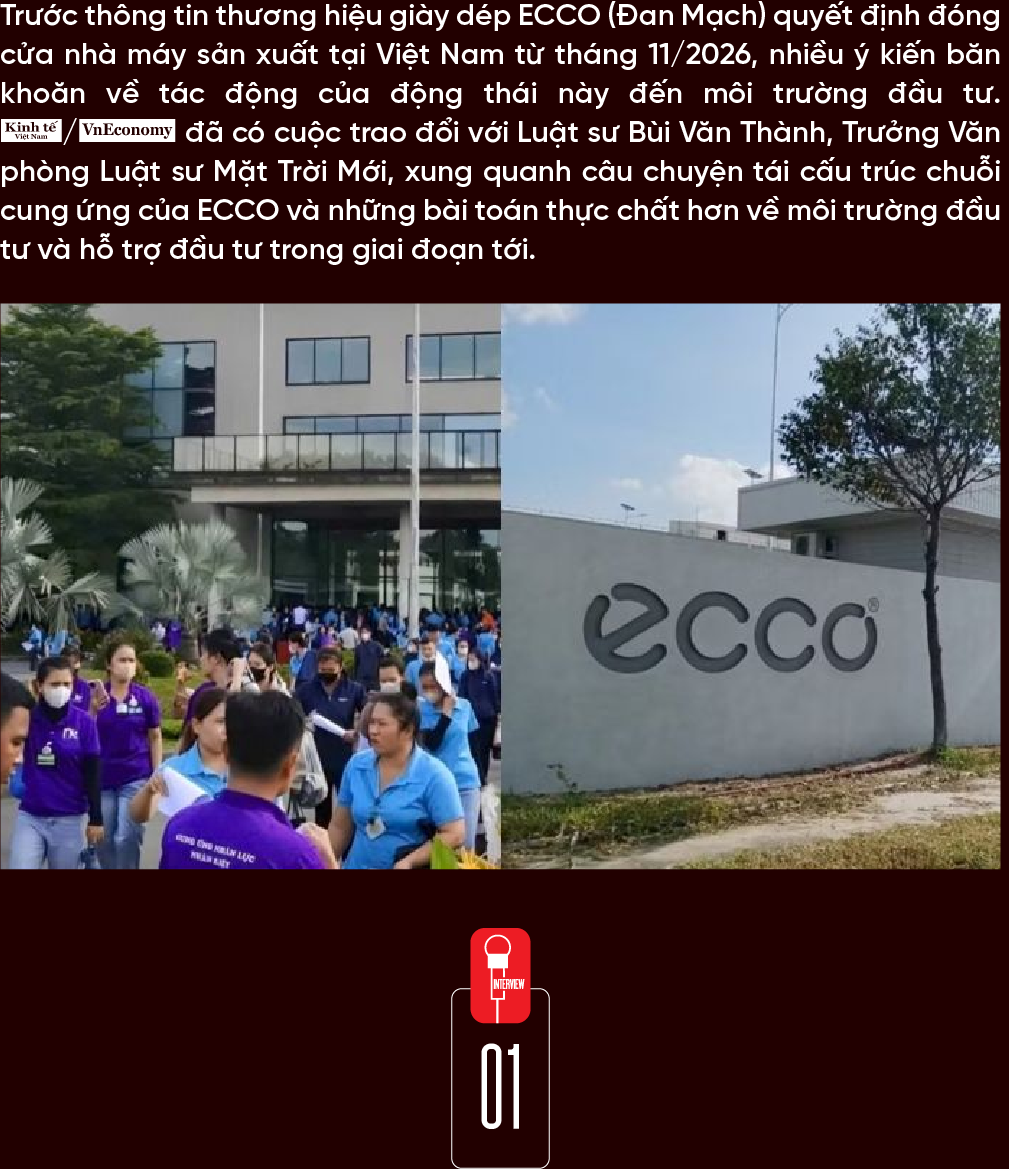
Trước hết, cần làm rõ bản chất sự việc là ECCO không rút lui hoàn toàn khỏi thị trường Việt Nam. Theo thông báo của hãng, ECCO đã chấm dứt hoạt động tại nhà máy ở Việt Nam từ ngày 2/11/2026, nhưng hãng vẫn tiếp tục duy trì hoạt động kinh doanh và hệ thống phân phối sản phẩm tại thị trường Việt Nam, bao gồm các kênh bán buôn và bán lẻ. Điều này cho thấy hai định hướng trong chiến lược kinh doanh của ECCO: một mặt, tập đoàn tái cơ cấu và phân bổ lại năng lực sản xuất trên phạm vi toàn cầu; mặt khác, ECCO vẫn coi Việt Nam là thị trường tiêu thụ cần tiếp tục duy trì và phát triển.
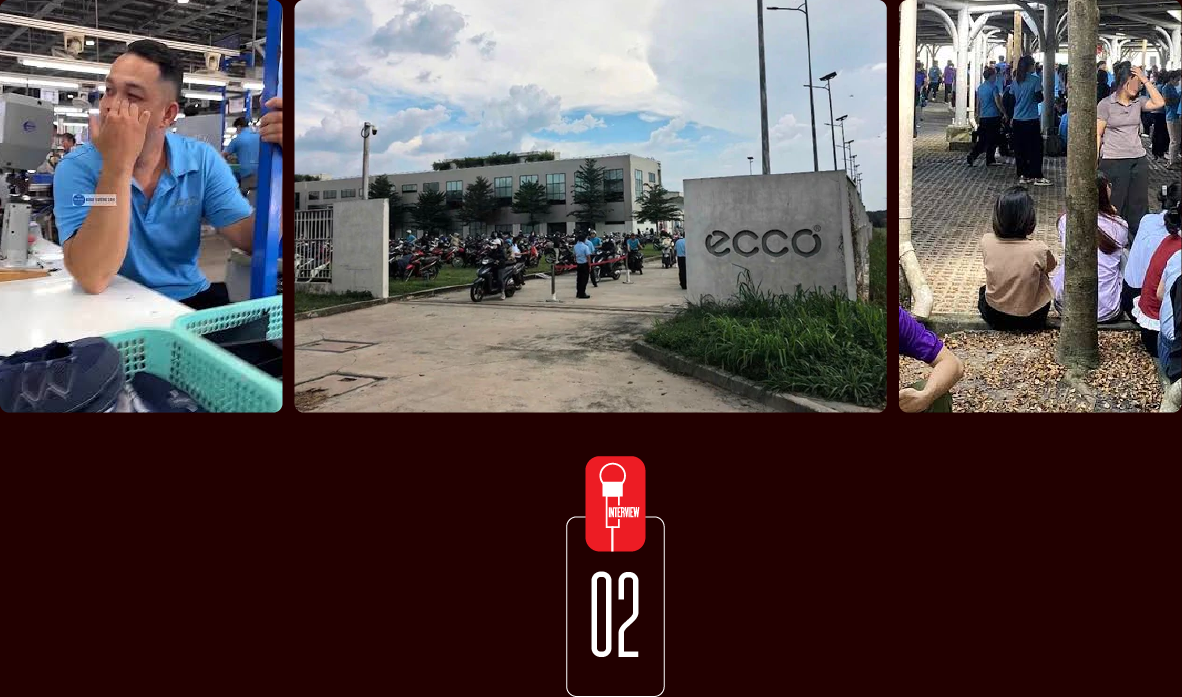
Thực tế, lộ trình tái cơ cấu mạng lưới sản xuất của ECCO đã diễn ra từ năm 2025 đến 2026 tại nhiều quốc gia chứ không riêng Việt Nam. Cụ thể, hãng đã công bố đóng cửa nhà máy tại Martin (Slovakia) với khoảng 650 lao động vào năm 2025, đóng cửa nhà máy tại Bồ Đào Nha (632 lao động) trong năm 2026. Tại Việt Nam, việc đóng cửa nhà máy tại Việt Nam có quy mô ảnh hưởng lớn hơn với khoảng 1.600 lao động.
Dưới góc độ pháp lý, việc đóng cửa này cũng bộc lộ sự giao thoa giữa hai quy định của Bộ luật Lao động Việt Nam: Điều 42 (cắt giảm lao động do thay đổi cơ cấu, công nghệ hoặc vì lý do kinh tế – đòi hỏi doanh nghiệp phải xây dựng phương án sử dụng lao động và triển khai theo lộ trình) và Khoản 11 Điều 34 (chấm dứt hợp đồng lao động khi doanh nghiệp giải thể, chấm dứt dự án đầu tư). Với việc thông báo ngày 2/11/2026 và tuyên bố chấm dứt quan hệ lao động vào ngày 30/11/2026, nhà đầu tư đang vận dụng cơ chế chấm dứt dự án đầu tư.
Khi chấm dứt hoạt động dự án đầu tư và tiến hành giải thể doanh nghiệp, nhà đầu tư cần giải quyết các nghĩa vụ tài chính và pháp lý liên quan theo quy định pháp luật Việt Nam. Trong đó, quyền lợi của người lao động được ưu tiên thanh toán, bao gồm tiền lương, tiền nghỉ hằng năm chưa sử dụng, trợ cấp thôi việc hoặc trợ cấp mất việc làm (nếu đủ điều kiện), các khoản bảo hiểm bắt buộc và những quyền lợi khác theo hợp đồng lao động, thỏa ước lao động tập thể. Tiếp đó là các nghĩa vụ thuế đối với Nhà nước và các khoản nợ khác.
Đối với máy móc, thiết bị nhập khẩu đã được miễn thuế để tạo tài sản cố định, việc thanh lý hoặc chuyển mục đích sử dụng có thể làm phát sinh nghĩa vụ kê khai, nộp thuế theo quy định của pháp luật hải quan và thuế xuất khẩu, thuế nhập khẩu. Việc chấm dứt hoạt động không làm doanh nghiệp đương nhiên được miễn trừ các nghĩa vụ này.
Sự kiện thu hẹp mảng sản xuất của ECCO phản ánh vị thế của Việt Nam trong chuỗi cung ứng của tập đoàn này nói riêng và của các doanh nghiệp FDI hiện nay như thế nào, thưa ông?
Việc ECCO thu hẹp hoạt động sản xuất tại Việt Nam không nên nhìn nhận như một dấu hiệu cho thấy vị thế của Việt Nam trong chuỗi cung ứng toàn cầu đang suy giảm. Đây trước hết là quyết định tái cơ cấu mạng lưới sản xuất của một tập đoàn đa quốc gia, xuất phát từ chiến lược kinh doanh và phân bổ lại năng lực sản xuất trên phạm vi toàn cầu.
ECCO có mô hình sản xuất tương đối khép kín, với hệ thống cung ứng nguyên liệu và sản xuất được tổ chức trong nội bộ tập đoàn. Vì vậy, việc đóng cửa nhà máy tại Việt Nam có thể không tạo ra tác động dây chuyền lớn đối với các doanh nghiệp công nghiệp phụ trợ trong nước, mặc dù những doanh nghiệp cung cấp dịch vụ và các đối tác có quan hệ trực tiếp với nhà máy vẫn có thể bị ảnh hưởng.
Tuy nhiên, quyết định của ECCO cũng đặt ra một vấn đề đáng suy ngẫm: trong chuỗi sản xuất toàn cầu, việc một tập đoàn lựa chọn địa điểm đầu tư không có nghĩa địa điểm đó sẽ đương nhiên được duy trì lâu dài. Khi tái cơ cấu, các tập đoàn sẽ đánh giá lại năng lực cạnh tranh của từng cơ sở sản xuất, bao gồm chi phí, năng suất, khả năng cung ứng, chất lượng nguồn nhân lực và hiệu quả vận hành.
Ở góc độ pháp lý, việc nhà đầu tư được quyền chủ động điều chỉnh, thu hẹp hoặc chấm dứt hoạt động đầu tư theo quy định pháp luật là một biểu hiện của nguyên tắc tự do kinh doanh. Điều quan trọng là quá trình đó phải bảo đảm quyền lợi hợp pháp của người lao động, thực hiện đầy đủ nghĩa vụ đối với Nhà nước và các bên liên quan.
Vì vậy, vấn đề đặt ra đối với Việt Nam không chỉ là làm thế nào để thu hút được các tập đoàn quốc tế đến đầu tư, mà còn là làm thế nào để các cơ sở sản xuất tại Việt Nam tiếp tục được lựa chọn khi những tập đoàn này tái cấu trúc chuỗi cung ứng toàn cầu.
Điều này nói lên điều gì về năng lực cạnh tranh giữa Việt Nam với các trung tâm sản xuất lân cận, thưa ông?
Nếu nhìn vào bức tranh tổng thể, Việt Nam vẫn duy trì được sức hấp dẫn đối với các nhà đầu tư nước ngoài. Theo số liệu của Cục Thống kê, trong 10 tháng đầu năm 2026, tổng vốn đầu tư nước ngoài đăng ký vào Việt Nam đạt 54,85 tỷ USD, tăng 74% so với cùng kỳ; vốn đầu tư thực hiện đạt 24,08 tỷ USD, tăng 13,1%; riêng hoạt động góp vốn, mua cổ phần đạt 7,99 tỷ USD, tăng 49,6%. Những con số này cho thấy niềm tin của các nhà đầu tư quốc tế đối với môi trường đầu tư Việt Nam vẫn được duy trì.
Tuy nhiên, sức hấp dẫn trong thu hút đầu tư mới không đồng nghĩa với việc Việt Nam không phải đối mặt với những áp lực cạnh tranh ngày càng lớn trong việc giữ chân các nhà đầu tư hiện hữu. Chi phí đất đai, nhà xưởng, lao động và các dịch vụ phục vụ sản xuất tại một số trung tâm công nghiệp đang gia tăng, trong khi năng suất lao động, chất lượng nguồn nhân lực và mức độ phát triển của công nghiệp hỗ trợ vẫn còn những hạn chế so với các trung tâm sản xuất có trình độ phát triển cao hơn trong khu vực.
Trong bối cảnh các tập đoàn đa quốc gia ngày càng chú trọng hiệu quả vận hành và tái cơ cấu chuỗi cung ứng, lợi thế về chi phí thấp không còn đủ để bảo đảm khả năng cạnh tranh lâu dài. Điều này đòi hỏi các khu công nghiệp Việt Nam phải chuyển từ tư duy chủ yếu cung cấp đất đai, nhà xưởng sang phát triển hệ sinh thái sản xuất đồng bộ, bao gồm hạ tầng kỹ thuật, logistics, nguồn nhân lực, dịch vụ hỗ trợ và khả năng kết nối với các nhà cung ứng trong nước.
Theo tôi, thách thức của Việt Nam hiện nay không chỉ là cạnh tranh để thu hút dòng vốn FDI mới, mà còn là cạnh tranh để những nhà đầu tư đã có mặt tại Việt Nam tiếp tục lựa chọn Việt Nam khi mở rộng hoặc tái cơ cấu hoạt động sản xuất toàn cầu.
Việt Nam đang định hướng chuyển từ thu hút FDI thâm dụng lao động sang công nghệ cao, bán dẫn và năng lượng xanh. Vụ việc ECCO có nên được nhìn nhận như một bước chuyển dịch tự nhiên của nền kinh tế, và Việt Nam cần chủ động sàng lọc dòng vốn như thế nào?
Tôi cho rằng cần phân biệt hai vấn đề: việc ECCO đóng cửa nhà máy tại Việt Nam là quyết định tái cơ cấu sản xuất của một tập đoàn đa quốc gia; còn chuyển dịch cơ cấu thu hút FDI theo hướng nâng cao chất lượng, hiệu quả, công nghệ và giá trị gia tăng là định hướng chiến lược của Việt Nam, đã được xác lập tại Nghị quyết số 50-NQ/TW của Bộ Chính trị.
Hai quá trình này có thể diễn ra đồng thời, nhưng không nên mặc nhiên coi việc một nhà đầu tư chấm dứt hoạt động sản xuất là kết quả tích cực của chính sách sàng lọc FDI.
Theo tôi, sàng lọc đầu tư không có nghĩa là từ chối những ngành sử dụng nhiều lao động như dệt may, da giày để chỉ ưu tiên công nghệ cao, bán dẫn hoặc năng lượng xanh. Điều quan trọng là chất lượng của từng dự án, thể hiện ở trình độ công nghệ, năng suất lao động, hiệu quả sử dụng đất, bảo vệ môi trường, khả năng liên kết với doanh nghiệp trong nước và giá trị đóng góp lâu dài cho nền kinh tế. Ngay trong những ngành sản xuất truyền thống, các dự án ứng dụng công nghệ tiên tiến, tạo việc làm ổn định và tham gia sâu vào chuỗi giá trị toàn cầu vẫn cần được khuyến khích.
Tuy nhiên, từ định hướng lựa chọn dòng vốn chất lượng cao đến khả năng thực sự thu hút và giữ chân các nhà đầu tư chiến lược vẫn còn một khoảng cách đáng kể. Ngoài hạ tầng, nguồn nhân lực và công nghiệp hỗ trợ, yếu tố có ý nghĩa quyết định là môi trường pháp lý minh bạch, ổn định và khả năng thực thi nhất quán.
Thời gian qua, Việt Nam đã có những cải cách đáng ghi nhận theo hướng đơn giản hóa, cắt giảm thủ tục hành chính, tăng cường trách nhiệm của chủ đầu tư và chuyển từ tiền kiểm sang hậu kiểm trong một số lĩnh vực. Chẳng hạn, pháp luật về phòng cháy, chữa cháy đã quy định rõ hơn trách nhiệm của chủ đầu tư trong việc tổ chức nghiệm thu công trình, đồng thời phân định những trường hợp phải được cơ quan quản lý chuyên ngành kiểm tra, chấp thuận kết quả nghiệm thu.
Tuy nhiên, thực tiễn hành nghề luật sư cho thấy khi quy định mới được ban hành, sự khác biệt trong cách hiểu và áp dụng giữa doanh nghiệp, nhà đầu tư nước ngoài và cơ quan thực thi vẫn có thể làm phát sinh chi phí tuân thủ. Có trường hợp nhà đầu tư nước ngoài phải yêu cầu luật sư giải thích bằng văn bản về quy định mới để xác định chính xác nghĩa vụ pháp lý của mình.
Tương tự, quy định về xác định và kê khai chủ sở hữu hưởng lợi của doanh nghiệp là cần thiết nhằm tăng cường tính minh bạch trong hoạt động đầu tư và phòng, chống rửa tiền. Việc thực hiện cần phân biệt rõ nghĩa vụ nhận diện, kê khai chủ sở hữu hưởng lợi với các thủ tục chứng minh năng lực tài chính, nguồn vốn đầu tư hoặc điều kiện tiếp cận thị trường. Không nên để một yêu cầu quản lý hợp pháp trở thành căn cứ phát sinh thêm những thủ tục ngoài quy định.
Vì vậy, theo tôi, sàng lọc FDI phải đi đôi với nâng cao chất lượng môi trường đầu tư. Việt Nam không chỉ cần lựa chọn những dự án tốt hơn, mà còn phải tạo điều kiện để những nhà đầu tư tốt có thể hoạt động hiệu quả, phát triển lâu dài và tiếp tục mở rộng đầu tư tại Việt Nam.
Trong bối cảnh áp dụng Thuế tối thiểu toàn cầu (GMT), Việt Nam cần những cơ chế hỗ trợ đầu tư mới nào (thay thế cho miễn giảm thuế truyền thống) để giữ chân các thương hiệu quốc tế ở lại lâu dài? Việc áp dụng các cơ chế ưu đãi mới nên theo hướng như thế nào, thưa ông?
Việc áp dụng Thuế tối thiểu toàn cầu (GMT) đối với các tập đoàn đa quốc gia có doanh thu hợp nhất từ 750 triệu EUR trở lên đang làm thay đổi đáng kể hiệu quả của các chính sách ưu đãi thuế truyền thống. Đối với những tập đoàn thuộc phạm vi áp dụng GMT, lợi ích từ việc miễn, giảm thuế thu nhập doanh nghiệp có thể bị giảm đáng kể do cơ chế thuế bổ sung để bảo đảm mức thuế suất tối thiểu 15%.
Việt Nam đã có những bước điều chỉnh chính sách tương đối kịp thời, từ Nghị quyết số 107/2023/QH15 về áp dụng thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu, Nghị định số 182/2024/NĐ-CP về Quỹ Hỗ trợ đầu tư, Nghị định số 236/2025/NĐ-CP hướng dẫn thực hiện GMT, đến Luật Đầu tư năm 2025 với các chính sách ưu đãi và hỗ trợ đầu tư.
Theo tôi, để những cơ chế này thực sự phát huy hiệu quả, cần tập trung vào ba định hướng.
Thứ nhất, chuyển từ ưu đãi thuế sang hỗ trợ chi phí đầu tư và nâng cao năng lực sản xuất. Nhà nước cần ưu tiên các chương trình hỗ trợ đào tạo nhân lực chất lượng cao, nghiên cứu và phát triển (R&D), đổi mới công nghệ, hạ tầng kỹ thuật và chuyển đổi xanh. Các khoản hỗ trợ phải có tiêu chí rõ ràng, gắn với chi phí thực tế và kết quả đầu tư, đồng thời bảo đảm phù hợp với các cam kết quốc tế và quy tắc GMT. Quan trọng hơn, chính sách hỗ trợ cần tạo ra giá trị lâu dài cho cả nhà đầu tư và nền kinh tế Việt Nam, thay vì chỉ bù đắp phần lợi ích thuế bị giảm.
Thứ hai, bảo đảm chính sách hỗ trợ thực sự đến được với doanh nghiệp trực tiếp sản xuất, kinh doanh. Chẳng hạn, cần rà soát cơ chế ưu đãi tiền thuê đất đối với các dự án đầu tư hạ tầng khu công nghiệp, bảo đảm tính minh bạch trong việc xác định giá cho thuê lại đất và khả năng chia sẻ hợp lý lợi ích từ chính sách ưu đãi cho các doanh nghiệp thứ cấp. Đồng thời, thủ tục tiếp cận các khoản hỗ trợ cần đơn giản, công khai, có thể dự đoán được, tránh tình trạng chính sách rất hấp dẫn trên văn bản nhưng doanh nghiệp khó tiếp cận trên thực tế.
Thứ ba, coi xúc tiến đầu tư tại chỗ là một ưu tiên chiến lược. Không có hình thức xúc tiến đầu tư nào thuyết phục hơn việc những doanh nghiệp FDI đang hoạt động tại Việt Nam tiếp tục mở rộng sản xuất, tăng vốn và giới thiệu Việt Nam với các đối tác trong chuỗi cung ứng của họ. Muốn vậy, chính sách phải ổn định, thủ tục hành chính phải minh bạch, việc thực thi pháp luật phải nhất quán và những cam kết với nhà đầu tư phải được thực hiện nghiêm túc.
Vì vậy, trong bối cảnh Thuế tối thiểu toàn cầu, lợi thế cạnh tranh của Việt Nam không còn nằm chủ yếu ở việc miễn, giảm bao nhiêu thuế, mà ở khả năng giúp nhà đầu tư hoạt động hiệu quả đến đâu, chi phí tuân thủ thấp đến mức nào và môi trường pháp lý có đủ ổn định để họ yên tâm đầu tư lâu dài hay không.
Nội dung bài viết được đăng tải trên Tạp chí Kinh tế Việt Nam số 46-2026 phát hành ngày 16/11/2026. Kính mời Quý độc giả tìm đọc tại đây:
Link: https://premium.vneconomy.vn/dat-mua/an-pham/tap-chi-kinh-te-viet-nam-so-46-2026.html
Bài liên quan
Đọc bài theo từ khoá


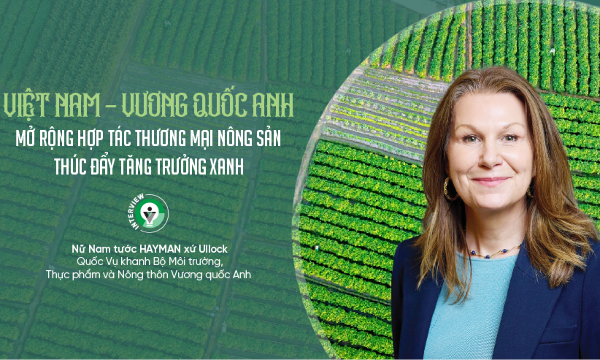
Việt Nam – Vương quốc Anh: Mở rộng hợp tác thương mại nông sản, thúc đẩy tăng trưởng xanh
Nhân chuyến thăm Việt Nam cùng đoàn doanh nghiệp và hiệp hội ngành hàng Anh, Nữ Nam tước Hayman xứ Ullock, Quốc Vụ khanh Bộ Môi trường, Thực phẩm và Nông thôn Vương quốc Anh đã có cuộc trao đổi với Tạp chí Kinh tế Việt Nam về triển vọng mở rộng thương mại nông sản, tăng cường hợp tác trong các lĩnh vực an toàn thực phẩm, công nghệ nông nghiệp và phát triển bền vững giữa hai nước.
Quan hệ Việt Nam – Liên bang Nga
Từ ngày 7 đến ngày 9/9/2026, Tổng Bí thư Ban Chấp hành Trung ương Đảng Cộng sản Việt Nam, Chủ tịch nước Cộng hòa Xã hội chủ nghĩa Việt Nam Tô Lâm đã dẫn đầu Đoàn đại biểu cấp cao Việt Nam thực hiện chuyến thăm cấp Nhà nước tới Liên bang Nga. Trong thời gian ở Moscow, Tổng Bí thư, Chủ tịch nước Tô Lâm đã có cuộc hội đàm với Tổng thống Liên bang Nga Vladimir Putin, kết thúc bằng việc hai bên thông qua Tuyên bố chung. Lãnh đạo hai nước đã thảo luận cụ thể về triển vọng và những định hướng ưu tiên phát triển quan hệ kinh tế, thương mại trong trung hạn. Hai bên ghi nhận rằng mặc dù có những hạn chế do các biện pháp trừng phạt, kim ngạch thương mại song phương vẫn duy trì đà tăng trưởng ổn định. Hợp tác trong các lĩnh vực năng lượng, giao thông vận tải, nông nghiệp, du lịch, khoa học và công nghệ, giáo dục và đào tạo nhân lực, y tế cũng như giao lưu nhân văn tiếp tục được mở rộng.
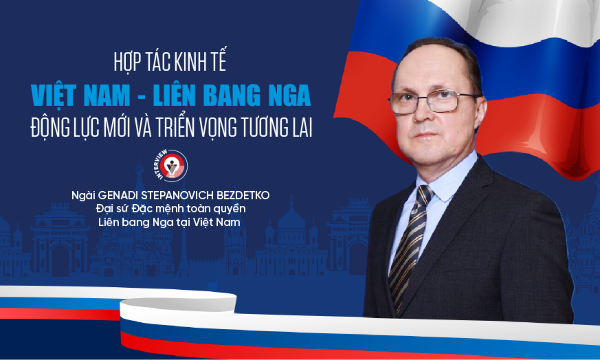
Hợp tác kinh tế Việt Nam - Liên bang Nga: Động lực mới và triển vọng tương lai
Chuyến thăm cấp Nhà nước tới Liên bang Nga của Tổng Bí thư Ban Chấp hành Trung ương Đảng Cộng sản Việt Nam, Chủ tịch nước Tô Lâm vào tháng 9/2026 đã tạo thêm động lực thúc đẩy quan hệ Đối tác chiến lược toàn diện Việt Nam - Nga. Trong cuộc phỏng vấn với Tạp chí Kinh tế Việt Nam / VnEconomy, Đại sứ Đặc mệnh toàn quyền Liên bang Nga tại Việt Nam Genadi Stepanovich Bezdetko chia sẻ về những ưu tiên hợp tác kinh tế song phương, triển vọng thương mại, đầu tư, năng lượng và các lĩnh vực hợp tác mới giữa hai nước trong thời gian tới.
Ổn định lãi suất phải gắn với cơ cấu lại thị trường vốn
Sau nửa tháng thực hiện chỉ đạo của Chính phủ và Ngân hàng Nhà nước về giảm lãi suất tiền gửi, tiền vay, đến nay có 28 ngân hàng thương mại nhập cuộc, nhiều doanh nghiệp bắt đầu được giải ngân với mức giảm khoảng 0,5 -1 điểm phần trăm/năm. Tuy nhiên, các chuyên gia cho rằng để ổn định mặt bằng lãi suất, bên cạnh tiết giảm chi phí, chia sẻ lợi nhuận với doanh nghiệp thì cần phải song song xử lý các vấn đề khác như phân bổ tín dụng hiệu quả, giảm chi phí rủi ro, giải phóng nguồn vốn ứ đọng trong nợ xấu. Cùng với đó, phát triển thị trường mua bán nợ và trái phiếu doanh nghiệp để giảm tải cho hệ thống ngân hàng.
Kafi đặt mục tiêu lợi nhuận 3.000 tỷ đồng vào năm 2030
Trong bối cảnh thị trường chứng khoán Việt Nam đứng trước nhiều cơ hội phát triển mới, đồng thời đặt ra những yêu cầu ngày càng cao về năng lực cạnh tranh, chất lượng dịch vụ và tiềm lực vốn, Công ty Cổ phần Chứng khoán Kafi đang cho thấy quyết tâm bứt phá, hướng tới vị thế cao hơn trên thị trường tài chính.





Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.






 Việt Nam chủ động ứng phó với biến đổi khí hậu trong thời kỳ mới
Với trọng tâm của Hội nghị COP31 tập trung vào các giải pháp thực thi hành động khí hậu, thu hẹp khoảng cách giữa cam kết và kết quả thực tế, Việt Nam kỳ vọng những kinh nghiệm thực tiễn triển khai tại Việt Nam sẽ mang lại những giá trị hữu ích cho các quốc gia. Việt Nam tiếp tục tìm kiếm các đối tác tài chính, công nghệ phù hợp với các chiến lược ưu tiên trong giai đoạn phát triển mới.



Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...