




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bản đồ nợ châu Âu đã thay đổi mạnh mẽ so với thời khủng hoảng nợ công


Hồi năm 2012, bản đồ nợ của châu Âu vẫn còn rất đơn giản: ở phía Bắc là nhóm các quốc gia cốt lõi với chi phí vay thấp, trong đó Đức đóng vai trò trung tâm, còn ở phía Nam là nhóm các quốc gia ngoại vi với nợ nần chồng chất...
Bộ Tài chính các quốc gia trong khu vực sử dụng đồng euro (eurozone) đang chuẩn bị cho một giai đoạn phát hành trái phiếu nhiều kỷ lục trong năm 2027, đúng thời điểm Quỹ Tiền tệ Quốc tế (IMF) lên tiếng cảnh báo về những rủi ro tài khóa khi chi phí vay nợ chạm mức cao nhất trong 2 thập kỷ qua.
Hồi năm 2012, bản đồ nợ của châu Âu vẫn còn rất đơn giản: ở phía Bắc là nhóm các quốc gia cốt lõi với chi phí vay thấp, trong đó Đức đóng vai trò trung tâm, còn ở phía Nam là nhóm các quốc gia ngoại vi với nợ nần chồng chất - gồm Hy Lạp, Bồ Đào Nha, Tây Ban Nha, Italy và Ireland, những nước phải trả cái giá rất đắt để duy trì vị thế trong khối sử dụng đồng tiền chung.
14 năm trôi qua, bản đồ đó không còn phản ánh đúng thực trạng của eurozone nữa - theo trang eurozone.
Bỉ, quốc gia nơi đặt các cơ quan của Liên minh châu Âu (EU), hiện đang vay nợ thông qua trái phiếu chính phủ kỳ hạn 10 năm với lãi suất 4,29%. Hy Lạp - quốc gia từng ba lần được cứu trợ để thoát khỏi khủng hoảng nợ công - hiện chịu mức lãi suất 4,35%, gần như tương đương với Bỉ.
Bồ Đào Nha, quốc gia được giải cứu vào năm 2011, hiện có chi phí vay thấp hơn cả Tây Ban Nha. Ireland, quốc gia được cứu trợ năm 2010, có mức lãi suất gần bằng với Hà Lan. Trong khi đó, Pháp - quốc gia từng nằm trong nhóm cốt lõi - hiện phải đi vay với mức lãi suất cao hơn cả Italy.
Ranh giới cũ đã dịch chuyển về phía Bắc, và đây chính là bối cảnh mà các chính phủ trong khu vực đồng euro chuẩn bị huy động từ các nhà đầu tư một lượng vốn vay lớn chưa từng thấy.
NHỮNG THAY ĐỔI TRONG HƠN 1 THẬP KỶ QUA
Lợi suất trái phiếu chính là mức lãi suất mà một chính phủ phải trả khi vay nợ. Lợi suất tăng khi các nhà đầu tư lo ngại rằng một quốc gia sẽ cần phải vay số tiền lớn hơn khả năng chi trả an toàn của họ, và lợi suất sẽ giảm khi quốc gia đó chứng minh được điều ngược lại. Hy Lạp đã dành cả thập kỷ qua để chứng minh điều đó.
Năm 2025, Athens đạt thặng dư ngân sách tương đương 1,7% tổng sản phẩm quốc nội (GDP). Dù vẫn là quốc gia có nợ công cao nhất châu Âu, tỷ lệ nợ công trên GDP của Hy Lạp đã giảm hơn 9 điểm phần trăm chỉ trong một năm.
Ông Ken Egan, người đứng đầu bộ phận tín dụng chính phủ châu Âu tại cơ quan xếp hạng tín nhiệm KBRA, nói với Euronews: “Trong nhiều năm, mỗi khi thị trường bàn về rủi ro nợ công tại châu Âu, sự chú ý thường đổ dồn vào các quốc gia ở khu vực ngoại vi”.
Ông Egan cho biết, trong thập kỷ qua, các quốc gia này đã thực hiện chính sách tài khóa thận trọng hơn, cải thiện cán cân ngân sách cơ bản, kéo dài thời hạn đáo hạn nợ, tăng cường hiệu quả thu thuế thông qua số hóa và tái cơ cấu hệ thống ngân hàng. “Những nỗ lực đó đã giúp giảm bớt rủi ro tái cấp vốn và đưa nợ công vào lộ trình ổn định hơn nhiều so với 10 hay 15 năm trước”, ông nói.
Bỉ lại đi theo hướng ngược lại. Thâm hụt ngân sách của nước này đã nới rộng lên mức 5,2% GDP trong năm ngoái, cao hơn cả mức 5,1% GDP của Pháp trong cùng kỳ, trong khi nợ công vượt ngưỡng 109% GDP vào quý 1/2026.
“Nhóm các quốc gia cốt lõi truyền thống cũng đã thay đổi, nhưng theo một hướng khác. Trong một số trường hợp, lộ trình chính sách trở nên kém rõ ràng hơn, bất định chính trị gia tăng, áp lực chi tiêu cơ cấu ngày càng lớn, cùng với chi phí tái cấp vốn cao hơn nhiều so với mức mà các chính phủ từng quen thuộc trong giai đoạn lãi suất thấp”, ông Egan nhận định.
Vị thế của Pháp trên bản đồ nợ công châu Âu được định hình bởi một con số nổi bật: chi tiêu công tương đương tới 57,2% tổng sản phẩm quốc nội (GDP), tỷ lệ cao nhất trong nhóm 20 nền kinh tế mới nổi và phát triển lớn nhất thế giới (G20). Nợ công của Pháp đã chạm mốc 3,6 nghìn tỷ euro, tương đương 119% GDP, tăng từ mức 98,2% trước đại dịch.
Ngày 29/9, Bộ Tài chính Pháp công bố nhu cầu vay vốn cho năm tới ở mức 340 tỷ euro thông qua trái phiếu trung và dài hạn, một con số kỷ lục, tương đương khoảng 11% GDP và tăng so với mức 310 tỷ euro của năm nay. Phần lớn số tiền này không phải là chi tiêu mới, mà là các khoản nợ cũ cần được tái cấp vốn khi các trái phiếu phát hành trong thời kỳ đại dịch và khủng hoảng năng lượng đến hạn thanh toán.
Mỗi euro nợ cũ này khi được gia hạn đều đi kèm với chi phí cao hơn.
Từ đầu năm đến nay, Pháp phải trả lãi suất trung bình 3,55% cho các đợt phát hành trái phiếu trung và dài hạn, tăng so với mức 3,14% của năm ngoái. Chi phí trả lãi hàng năm được dự báo sẽ tăng từ 62,6 tỷ euro vào năm 2026 lên 72,9 tỷ euro vào năm 2027, tương đương khoảng 1/5 tổng thu ngân sách nhà nước trong năm ngoái.
Đây chính là con số mà các nhà đầu tư hiện nay đặc biệt chú trọng.
“Thị trường đang xem xét kỹ lưỡng hơn câu chuyện tài khóa. Nhà đầu tư không chỉ quan tâm đến quy mô vay nợ của các chính phủ mà còn chú trọng vào mục đích của các khoản vay đó. Việc vay nợ để hỗ trợ đầu tư và tăng trưởng kinh tế tương lai là một chuyện, còn vay nợ chủ yếu để chi trả cho gánh nặng lãi vay ngày càng tăng lại là một vấn đề hoàn toàn khác”, ông Egan nhận định.
Năm nay, Đức sẽ phát hành lượng trái phiếu chính phủ kỷ lục lên tới 512 tỷ euro, nhưng số tiền này được dùng cho quốc phòng và cơ sở hạ tầng - kiểu vay nợ mà thị trường thường sẵn lòng chấp nhận. Italy và Tây Ban Nha mỗi quốc gia cũng sẽ phải vay nợ mới để thanh toán các trái phiếu đáo hạn trị giá hàng trăm tỷ euro.
Trong báo cáo Triển vọng Kinh tế Thế giới mới nhất, IMF đã chỉ ra một chi tiết khiến các chính phủ trở nên dễ tổn thương hơn: với các nước G7 và Tây Ban Nha, gần 30% nợ công sẽ đáo hạn trong vòng 1 năm tới. Điều này có nghĩa là bất kỳ thay đổi nào về lãi suất cũng sẽ tác động trực tiếp đến ngân sách chỉ trong vài tháng, thay vì phải mất hàng thập kỷ như trước kia.
LỢI SUẤT TRÁI PHIẾU CHÍNH PHỦ LEO THANG
Trong tuần này, ông Rodrigo Valdes - Giám đốc phụ trách vấn đề tài khóa của IMF - cùng cấp phó Era Dabla-Norris cho biết từ tháng 2 đến tháng 9 năm nay, lợi suất trái phiếu chính phủ kỳ hạn 10 năm bình quân tại các nước G7 đã tăng hơn 1 điểm phần trăm, chạm mức cao nhất trong gần hai thập kỷ qua.
Các yếu tố như cú sốc giá dầu, lạm phát dai dẳng và dòng vốn đổ mạnh vào lĩnh vực trí tuệ nhân tạo (AI) đều góp phần gây ra tình trạng này. Tuy nhiên, theo các chuyên gia, cốt lõi vấn đề nằm ở các yếu tố nền tảng tài khóa: các nhà đầu tư đòi hỏi mức lợi suất cao hơn khi cho các chính phủ - những nhà đi vay liên tục chi tiêu quá mức thu ngân sách - vay tiền trong kỳ hạn 10 năm.
Ngân hàng Trung ương châu Âu (ECB) cũng góp phần làm tăng chi phí vay mượn khi nâng lãi suất tiền gửi thêm hai lần trong năm nay, lên mức 2,5%, nhằm kiềm chế lạm phát.
Lợi suất trái phiếu kỳ hạn 10 năm của Đức - vốn được xem là mốc tham chiếu cho toàn bộ khu vực đồng euro - đã tăng từ 2,64% vào tháng 2 lên 3,45% hiện nay. Lợi suất trái phiếu chính phủ Pháp cùng kỳ hạn thậm chí còn tăng nhanh gấp đôi, chạm mốc 5% vào đầu tháng 10, dẫn tới chênh lệch lớn nhất so với trái phiếu Đức kể từ năm 2012.
Ông Egan cảnh báo rằng nguy cơ nằm ở chỗ chính thị trường lại trở thành một phần của vấn đề. “Một thông tin chính trị bất lợi hoặc một kế hoạch ngân sách yếu kém có thể đẩy đường cong lợi suất lên cao hơn. Khi đó, chi phí tái cấp vốn trở nên đắt đỏ hơn, dư địa tài khóa bị thu hẹp, và thị trường lại có thêm lý do để yêu cầu mức lợi suất cao hơn nữa”, ông nói.
Vòng xoáy đó hiện quay nhanh hơn trước, vì thành phần người mua trái phiếu đã thay đổi. Trong suốt một thập kỷ, ECB đã sử dụng tiền mới in để mua trái phiếu chính phủ, nhưng giờ đây, họ đang để lượng trái phiếu này đáo hạn mà không tái đầu tư.
Ông Egan cho biết: “Nhu cầu tự nhiên đối với các tài sản kỳ hạn dài trên thị trường đang giảm bớt, trong bối cảnh các ngân hàng trung ương rút lui, nhu cầu từ các quỹ hưu trí thay đổi, và phần lớn lực mua mới lại đến từ những nhà đầu tư nhạy cảm với giá cả”. Ông nói thêm rằng giá năng lượng tăng cao càng làm tình hình tồi tệ hơn, vì “vừa làm suy yếu tăng trưởng, vừa duy trì lạm phát và lãi suất ở mức cao”.
IMF mô tả tình trạng này trong một câu ngắn gọn: Ngày càng có nhiều quốc gia mà lãi suất đi vay các khoản nợ mới cao hơn tốc độ tăng trưởng của nền kinh tế.
Khi điều đó xảy ra, nợ công sẽ tự động gia tăng trừ khi chính phủ đạt được thặng dư ngân sách trước khi tính đến chi phí lãi vay. Hầu hết các quốc gia châu Âu đều không làm được điều này. IMF nhận định: “Các quốc gia càng trì hoãn, thì quá trình điều chỉnh sau này càng trở nên đau đớn hơn”.
LỊCH SỬ NĂM 2012 CÓ LẶP LẠI?
Theo Lombard Odier, câu trả lời là chưa. Bộ phận đầu tư của ngân hàng Thụy Sĩ này lập luận rằng thị trường đang “phản ánh sự thiếu chắc chắn, chứ không phải các điều kiện dẫn đến một cuộc khủng hoảng nợ công mới”. Chi phí trả lãi nợ công của Pháp vẫn ở mức có thể kiểm soát được, chỉ nhỉnh hơn 2% GDP, bằng một nửa so với tỷ lệ của Italy.
Thâm hụt tài khoản vãng lai của Pháp hiện ở mức thấp, và quốc gia này không phụ thuộc vào nguồn vốn nước ngoài như Bồ Đào Nha, Tây Ban Nha hay Hy Lạp vào năm 2012 - thời điểm mà các nước này phải vay vốn từ nước ngoài tương đương 7% đến 12% GDP mỗi năm.
Dự báo Lombard Odier khá bình lặng thay vì kịch tính: chênh lệch lợi suất trái phiếu chính phủ Pháp so với trái phiếu Đức sẽ vẫn ở mức cao cho đến khi một kế hoạch ngân sách đáng tin cậy được Quốc hội thông qua. Đây là một kết quả khó có thể đạt được trước cuộc bầu cử tổng thống Pháp vào tháng 5/2027.
Trong tháng 10 này, bà Clara Raposo, Phó thống đốc Ngân hàng Trung ương Bồ Đào Nha, đã đưa ra một cảnh báo khác. Bà cho rằng thị trường trái phiếu chính phủ hiện trở nên nhạy cảm hơn với lạm phát, những nghi ngại về tài khóa và các yếu tố địa chính trị. Các cú sốc giờ đây lan truyền nhanh hơn từ quốc gia này sang quốc gia khác, bị khuếch đại bởi các quỹ đầu tư có xu hướng bán tháo trước rồi mới tìm hiểu nguyên nhân sau.
“Niềm tin có thể là thứ vô hình, nhưng những hệ quả kinh tế mà nó tạo ra lại vô cùng thực tế”, bà Raposo nhấn mạnh.
Sự lan truyền này không chỉ giới hạn trong lĩnh vực tài chính.
Một khảo sát của Ngân hàng Trung ương Đức (Bundesbank) trên khoảng 7.000 doanh nghiệp cho thấy một nửa trong số này tin rằng ECB sẽ kiềm chế việc tăng lãi suất để bảo vệ các quốc gia có tình hình tài khóa yếu kém hơn trong eurozone. Khi các nhà nghiên cứu cho các doanh nghiệp xem một dự báo bi quan về tỷ lệ nợ công trên GDP trung bình của Pháp, Italy và Tây Ban Nha, thì những doanh nghiệp vốn không tin tưởng vào ECB đã điều chỉnh kỳ vọng về lạm phát tại Đức trong 3 năm tới tăng thêm 1,4 điểm phần trăm.
Nói cách khác, căng thẳng tài khóa ở một quốc gia thành viên có thể làm gia tăng kỳ vọng lạm phát ở một quốc gia khác, và yếu tố kết nối chính là niềm tin.
Vào năm 2012, câu hỏi đặt ra là liệu các quốc gia ngoại vi có khả năng thanh toán nợ hay không. Đến năm 2027, câu hỏi lại là: Chính xác thì những nước nào mới là các quốc gia ngoại vi đó?
Bài liên quan
Đọc bài theo từ khoá


Giới chuyên gia dự báo kinh tế Trung Quốc tăng tốc nhẹ trong quý 3/2026
Tuy nhiên, mức tăng này có thể không đủ để chạm tới cận dưới của mục tiêu tăng trưởng cả năm mà Chính phủ nước này đề ra...
Cổ phiếu AI bị bán mạnh, trái phiếu có lấy lại vai trò "hầm trú ẩn"?
Trong phần lớn thời gian của năm nay, trái phiếu chưa phát huy được vai trò bảo vệ danh mục đầu tư khi áp lực lạm phát đẩy chi phí vay lên mức cao nhất trong nhiều thập kỷ...
30 ngân hàng lớn nhất thế giới theo tổng tài sản
Bốn ngân hàng Trung Quốc giữ các vị trí dẫn đầu thế giới về tổng tài sản, trong khi JPMorgan Chase, ngân hàng lớn nhất Mỹ, đứng thứ 5…
Chủ tịch Fed từ chối phát tín hiệu về đường đi của lãi suất
Trong lần xuất hiện vào ngày 16/10, Chủ tịch Cục Dự trữ Liên bang (Fed) Kevin Warsh không đưa ra tín hiệu về việc liệu Fed có tăng lãi suất trong cuộc họp tháng 10 này hay không...
Mỹ cân nhắc gỡ trừng phạt một số "tàu bóng tối” để hạ cước vận tải
Chính quyền Tổng thống Mỹ Donald Trump đang cân nhắc gỡ trừng phạt đối với một số tàu từng vận chuyển dầu của Nga, Iran và Venezuela, nhằm bổ sung năng lực vận chuyển và hạ nhiệt cước vận tải đang ở mức kỷ lục…





Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.







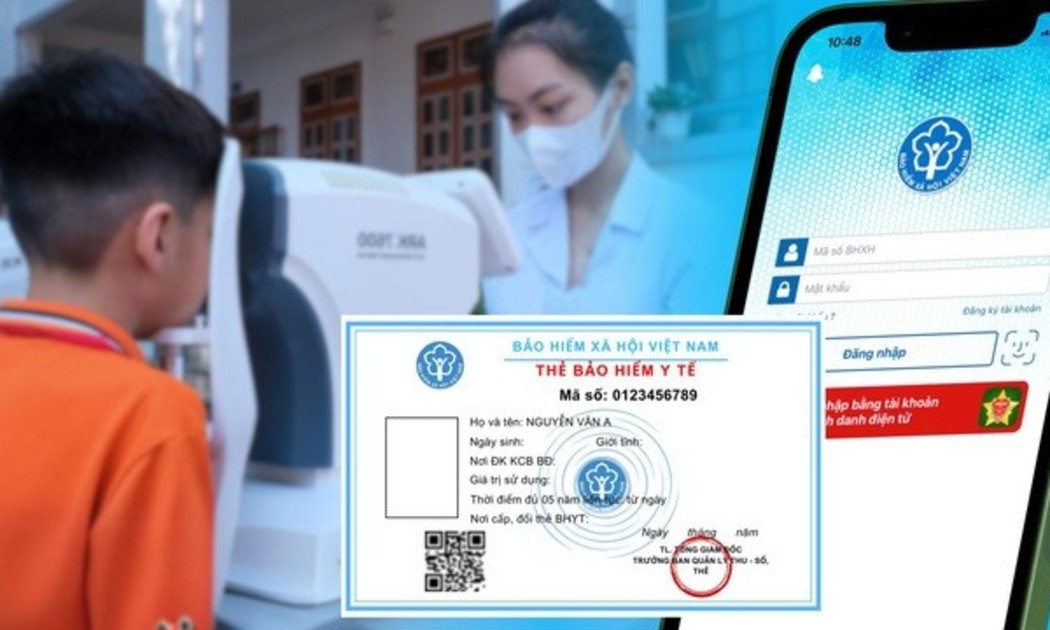
 Cảnh báo thủ đoạn tinh vi lừa đảo bảo hiểm
Các đối tượng lừa đảo trên không gian mạng sử dụng nhiều thủ đoạn tinh vi, mạo danh cán bộ cơ quan Bảo hiểm xã hội, công an hoặc cán bộ phường/xã để tiếp cận người dân, lợi dụng nhu cầu tra cứu thông tin, thực hiện thủ tục và giải quyết quyền lợi bảo hiểm xã hội, bảo hiểm y tế nhằm đánh cắp thông tin cá nhân, chiếm đoạt tài sản.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...