Trong đó, "sẽ nghiên cứu sửa đổi, bổ sung chính sách thuế theo hướng khuyến khích chuyển đổi hộ kinh doanh lên doanh nghiệp, cũng như hỗ trợ phát triển đối với các doanh nghiệp nhỏ và siêu nhỏ cho phù hợp", Bộ Tài chính nhấn mạnh.


 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
 02437552050


Theo Bộ Tài chính, đầu tư mạo hiểm là lĩnh vực có nhiều rủi ro và chủ yếu liên quan đến khoa học và công nghệ, khởi nghiệp sáng tạo. Để khuyến khích các tổ chức, cá nhân, doanh nghiệp thực hiện đầu tư mạo hiểm, các cơ chế, chính sách đã được ban hành, chủ yếu thuộc lĩnh vực khoa học và công nghệ và khởi nghiệp sáng tạo.
Cụ thể, các cơ chế, chính sách khuyến khích đầu tư mạo hiểm được nêu rõ trong các văn bản pháp luật trong lĩnh vực khoa học và công nghệ như: Luật Khoa học và công nghệ; Nghị định số 95/2014/NĐ-CP ngày 17/10/2014 của Chính phủ quy định về đầu tư và cơ chế tài chính đối với hoạt động khoa học và công nghệ; Luật Chuyển giao công nghệ; Luật Công nghệ cao...
Cùng với đó, Luật Hỗ trợ doanh nghiệp nhỏ và vừa và các văn bản hướng dẫn cũng có các quy định nhằm hỗ trợ cho doanh nghiệp nhỏ và vừa khởi nghiệp sáng tạo và khuyến khích các tổ chức, cá nhân thực hiện đầu tư vào doanh nghiệp nhỏ và vừa khởi nghiệp sáng tạo.
Về việc triển khai các chính sách liên quan đến khuyến khích đầu tư mạo hiểm thuộc trách nhiệm của mình, Bộ Tài chính cho biết chính sách ưu đãi thuế được quy định tại các luật về thuế thuộc thẩm quyền Quốc hội ban hành. Trong đó, quy định cụ thể chính sách ưu đãi thuế áp dụng cho các ngành nghề, lĩnh vực, địa bàn cần khuyến khích, ưu tiên phát triển theo chủ trương, định hướng của Nhà nước.
Theo đó, trên cơ sở ngành nghề, lĩnh vực thuộc đối tượng ưu đãi đầu tư theo pháp luật về đầu tư như: đầu tư kinh doanh chuỗi phân phối sản phẩm của doanh nghiệp nhỏ và vừa; đầu tư kinh doanh cơ sở ươm tạo doanh nghiệp nhỏ và vừa; đầu tư kinh doanh cơ sở kỹ thuật hỗ trợ doanh nghiệp nhỏ và vừa; đầu tư kinh doanh khu làm việc chung cho doanh nghiệp nhỏ và vừa khởi nghiệp sáng tạo theo quy định của pháp luật về hỗ trợ doanh nghiệp nhỏ và vừa; đầu tư khởi nghiệp sáng tạo....
Bên cạnh đó, pháp luật về tiền thuê đất cũng có quy định cụ thể chính sách miễn, giảm thuế, tiền thuê đất tương ứng với từng ngành nghề ưu đãi.
Đối với doanh nghiệp nhỏ và vừa, theo Luật Thuế thu nhập doanh nghiệp không quy định cụ thể chính sách ưu đãi riêng với đối tượng này.
Tuy nhiên, "trường hợp doanh nghiệp nhỏ và vừa hoạt động trong các lĩnh vực, ngành nghề ưu đãi được quy định cụ thể tại luật hoặc thuộc địa bàn ưu đãi đầu tư thì cũng được áp dụng chính sách thuế thu nhập doanh nghiệp tương ứng với điều kiện thực tế đáp ứng", Bộ Tài chính cho biết.
Ngoài ra, trong Luật Thuế thu nhập doanh nghiệp có ưu đãi thuế thu nhập doanh nghiệp đối với doanh nghiệp có dự án đầu tư mới thuộc lĩnh vực đầu tư mạo hiểm cho phát triển công nghệ cao thuộc danh mục ưu tiên đầu tư phát triển theo quy định của Luật Công nghệ cao.
Theo đó, doanh nghiệp được áp dụng thuế suất 10% trong thời gian 15 năm, được miễn thuế tối đa không quá 4 năm và giảm 50% số thuế phải nộp tối đa không quá 9 năm tiếp theo.
Cũng theo Bộ Tài chính, tại Nghị quyết số 07-NQ/TW ngày 18/11/2016 của Bộ Chính trị đưa ra chủ trương hoàn thiện chính sách thu gắn với cơ cấu lại thu ngân sách nhà nước theo hướng bao quát toàn bộ các nguồn thu, mở rộng cơ sở thu, nhất là các nguồn thu mới, phù hợp với thông lệ quốc tế; hạn chế tối đa việc lồng ghép chính sách xã hội trong các sắc thuế và chính sách miễn, giảm, giãn thuế, bảo đảm tính trung lập của thuế, góp phần tạo môi trường đầu tư kinh doanh thuận lợi, công bằng, khuyến khích đầu tư, điều tiết thu nhập hợp lý.
Đồng thời, tại Chiến lược phát triển kinh tế - xã hội 10 năm 2021 - 2030 đưa ra phương hướng, nhiệm vụ, giải pháp phát triển kinh tế - xã hội về thuế, phí như sau: sửa đổi, bổ sung các luật về thuế, phí theo nguyên tắc thị trường, phù hợp với thông lệ quốc tế, gắn với cơ cấu lại nguồn thu, mở rộng cơ sở thuế...
Hiện nay, Bộ Tài chính đã và đang thực hiện nghiên cứu, rà soát, đánh giá tổng thể các luật thuế để báo cáo các cấp có thẩm quyền xem xét sửa đổi, bổ sung vào thời điểm thích hợp theo chương trình xây dựng luật, pháp lệnh của Quốc hội đảm bảo phù hợp với điều kiện kinh tế - xã hội của Việt Nam cũng như thông lệ quốc tế và tính thống nhất của hệ thống chính sách thuế, tạo thuận lợi cho sản xuất, kinh doanh.
Trong đó, "sẽ nghiên cứu sửa đổi, bổ sung chính sách thuế theo hướng khuyến khích chuyển đổi hộ kinh doanh lên doanh nghiệp, cũng như hỗ trợ phát triển đối với các doanh nghiệp nhỏ và siêu nhỏ cho phù hợp", Bộ Tài chính nhấn mạnh.
Về chính sách cấp bù lãi suất cho doanh nghiệp nhỏ và vừa khởi nghiệp sáng tạo theo quy định của Luật Hỗ trợ doanh nghiệp nhỏ và vừa, qua rà soát, chính sách cấp bù lãi suất quy định tại Luật Hỗ trợ doanh nghiệp nhỏ và vừa (Điều 17) và Nghị định số 80/2021/NĐ-CP ngày 26/8/2021 (Điều 26, 27) phát sinh nhiều vướng mắc, khó khăn.
Do đó, Bộ Tài chính phối hợp với các Bộ, ngành để thống nhất phương án xử lý các vướng mắc trong việc hướng dẫn hỗ trợ lãi suất theo nghị định nêu trên.
Về Quỹ phát triển khoa học và công nghệ của doanh nghiệp, Bộ Tài chính ban hành Thông tư số 67/2022/TT-BTC ngày 7/11/2022 hướng dẫn về nghĩa vụ thuế khi doanh nghiệp trích lập và sử dụng Quỹ phát triển khoa học và công nghệ của doanh nghiệp; đồng thời, phối hợp tham gia với Bộ Khoa học và Công nghệ trong quá trình xây dựng, ban hành Thông tư số 05/2022/TT-BKHCN ngày 31/5/2022 hướng dẫn sử dụng Quỹ phát triển khoa học và công nghệ của doanh nghiệp.
Như vậy, theo Bộ Tài chính, các chính sách nhằm khuyến khích đầu tư mạo hiểm đã được ban hành chủ yếu thông qua các văn bản luật gồm: Luật khoa học và công nghệ, Luật Chuyển giao công nghệ, Luật Công nghệ cao, Luật Hỗ trợ doanh nghiệp nhỏ và vừa.
Theo chức năng, nhiệm vụ được giao, Bộ Tài chính xây dựng, ban hành các văn bản hướng dẫn; hoặc nghiên cứu, báo cáo cấp thẩm quyền về những vướng mắc trong hướng dẫn thực hiện chính sách.
Cũng theo Bộ Tài chính, các văn bản luật nêu trên do Bộ Khoa học và Công nghệ, Bộ Kế hoạch và Đầu tư là cơ quan chủ trì xây dựng, trình cấp thẩm quyền ban hành.
Do đó, Bộ Tài chính đề nghị cử tri tỉnh Gia Lai trên cơ sở tình hình thực hiện quy định pháp luật hiện hành, rà soát các vướng mắc và có đề xuất kiến nghị cụ thể tới cơ quan chủ trì xây dựng văn bản luật để nghiên cứu, sửa đổi và hoàn thiện các chính sách khuyến khích đầu tư mạo hiểm.
Trước kiến nghị bổ sung cơ chế khoanh nợ gốc, xoá tiền chậm nộp đối với những trường hợp không còn khả năng thanh toán, Bộ Tài chính cho rằng việc ngừng hoạt động nhiều năm hoặc có khoản nợ nhỏ chưa đủ căn cứ xác định không còn khả năng thu hồi. Do đó, chưa đề xuất bổ sung cơ chế đặc thù vào dự thảo Nghị quyết….
Ngày 15/11, Ngân hàng Trung ương Trung Quốc (PBOC) nâng tỷ lệ dự trữ bắt buộc bằng ngoại tệ đối với các tổ chức tài chính từ 4% lên 6%, nhằm kiềm chế đà tăng giá của nhân dân tệ và hạn chế sức ép đối với xuất khẩu...
Trong phiên sáng nay 16/11, giá mua, bán vàng miếng SJC và vàng nhẫn “4 số 9” đồng loạt đứng im, chỉ có một doanh nghiệp phía Nam giảm 1 triệu đồng/lượng mỗi chiều đối với vàng nhẫn…
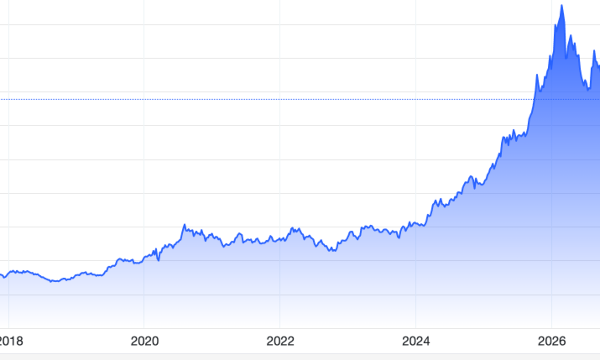
Giá vàng thế giới khởi động tuần giao dịch mới vào đầu giờ sáng nay (16/11) trong trạng thái tăng, nhưng giới phân tích lo ngại với áp lực lạm phát dai dẳng và mối lo Cục Dự trữ Liên bang Mỹ (Fed) tăng mạnh lãi suất vào tháng tới, giá vàng có thể tiếp tục giảm xuống mức sâu hơn...
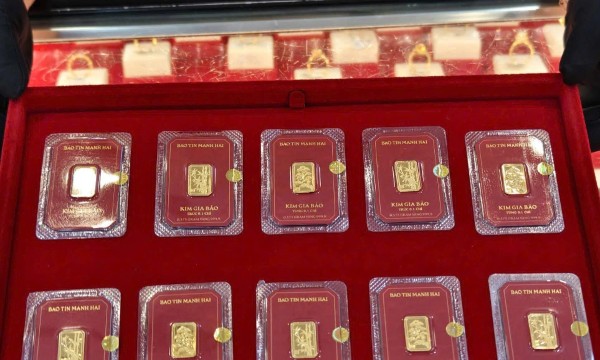
Chốt phiên cuối tuần (14/11), giá mua vàng miếng SJC phổ biến quanh mức 134,5 triệu đồng/lượng. So với giá bán vào thời điểm đầu tháng, người mua chịu thiệt gần 4 triệu đồng/lượng. Mức lỗ này thậm chí lên tới 6,2 triệu đồng/lượng tại Bảo Tín Minh Châu…
Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…


 Bốn điểm sửa đổi cơ bản, bảo đảm người dân tiếp cận được nhà ở
Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.



Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...