




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Dòng tiền rút khỏi quỹ cổ phiếu Mỹ, cơ hội cho nhóm thị trường mới nổi hút ròng 2,2 tỷ USD


Dòng tiền vẫn nghiêng về tài sản rủi ro, nhưng mức độ nhiệt đã giảm so với tuần trước và quỹ Mỹ chuyển sang rút ròng. Dòng vốn chảy vào quỹ châu Á và EM (tuần thứ 3 liên tiếp) là tín hiệu thuận lợi về khẩu vị rủi ro đối với nhóm thị trường mới nổi.
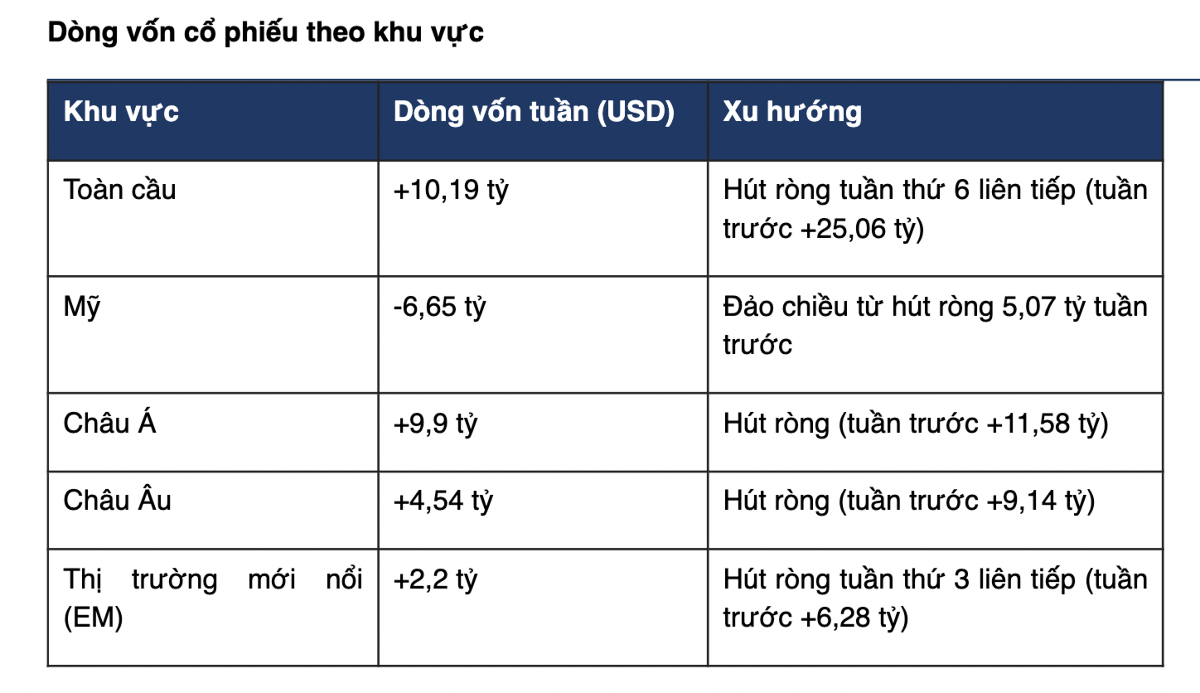
Quỹ cổ phiếu toàn cầu hút ròng 10,19 tỷ USD trong tuần giao dịch vừa qua, đây là tuần hút ròng thứ 6 liên tiếp nhưng nhịp độ giảm hơn một nửa, theo dữ liệu thống kê từ ABS.
Quỹ cổ phiếu Mỹ chịu áp lực rút ròng 6,65 tỷ USD, đảo chiều từ mức hút ròng 5,07 tỷ USD tuần trước. Ngược lại quỹ châu Á hút ròng 9,9 tỷ USD (tuần trước 11,58 tỷ USD), quỹ châu Âu +4,54 tỷ USD (tuần trước 9,14 tỷ USD); quỹ EM hút ròng 2,2 tỷ USD, tuần thứ 3 liên tiếp (tuần trước 6,28 tỷ USD).
Dòng vốn vào các quỹ trái phiếu toàn cầu đạt 2,72 tỷ USD, mức thấp nhất trong sáu tuần. Trong đó, các quỹ trái phiếu chính phủ hút ròng 2,62 tỷ USD, còn quỹ trái phiếu doanh nghiệp hút ròng 1,01 tỷ USD. Ngược lại, nhóm trái phiếu ngắn hạn bị rút ròng 2,67 tỷ USD. Diễn biến này cho thấy dòng tiền vẫn tìm đến các tài sản có tính ổn định, nhưng có sự dịch chuyển giữa các phân khúc kỳ hạn và loại hình trái phiếu.
Đáng chú ý, các quỹ trái phiếu tại thị trường mới nổi (EM) bị rút ròng 1,85 tỷ USD, mức lớn nhất kể từ ngày 30/9. Đây là tín hiệu cho thấy khẩu vị rủi ro đối với nhóm tài sản này đang suy yếu.
Ở chiều ngược lại, thị trường tiền tệ ghi nhận dòng vốn rút ròng tới 38,5 tỷ USD, đảo chiều mạnh so với mức hút ròng 16,95 tỷ USD của tuần trước. Các quỹ vàng và kim loại quý cũng bị rút ròng 1,51 tỷ USD, sau khi hút ròng 1,29 tỷ USD trong tuần liền trước. Trong khi đó, các quỹ năng lượng tiếp tục hút ròng 177 triệu USD, cao hơn mức 42 triệu USD của tuần trước.
Xét theo nhóm ngành, công nghệ tiếp tục là điểm đến nổi bật khi hút ròng 5,5 tỷ USD, đánh dấu tuần thứ hai liên tiếp có dòng vốn vào. Mức hút ròng này còn cao hơn tuần trước đó, đạt 5,07 tỷ USD. Các quỹ công nghiệp cũng hút ròng 408 triệu USD, trong khi nhóm tiện ích bị rút ròng 928 triệu USD.
Nhìn chung, dòng vốn vẫn ưu tiên cổ phiếu, đặc biệt là nhóm công nghệ, nhưng sự đảo chiều tại các quỹ tiền tệ, vàng và trái phiếu thị trường mới nổi cho thấy nhà đầu tư đang tái cơ cấu danh mục và lựa chọn tài sản thận trọng hơn. Đây là diễn biến đáng chú ý trong bối cảnh thị trường toàn cầu tiếp tục đối mặt với những bất định về tăng trưởng, lạm phát và chính sách tiền tệ.
Diễn biến dòng vốn diễn ra khi S&P500 giảm 0,93% trong tháng 10 (vẫn tăng 10,7% từ đầu năm, 11,8% tính cả cổ tức), trong khi S&P500 equal-weight tăng 4,9% và Nasdaq giảm 6,7%.
Về yếu tố mùa vụ, theo phân tích của ông Nguyễn Thế Minh, Giám đốc khối Ngân hàng đầu tư của ABS, tháng 11 mạnh về mùa vụ, giá trị lập đỉnh mới, nhưng triển vọng lợi nhuận “tốt quá hóa rủi ro”.
Mô hình bầu cử giữa nhiệm kỳ và mùa vụ cho thấy khả năng thị trường có nhịp tăng mạnh phía trước. Thị trường cá cược đang định giá khả năng rất cao Đảng Dân chủ giành Hạ viện và khả năng khá cao giành cả Thượng viện. Kịch bản này trong lịch sử cho lợi suất 3 tháng sau bầu cử tốt nhất (Dân chủ nắm cả hai viện: +9,5% sau 3 tháng, +11,8% sau 12 tháng,), với lưu ý mẫu nhỏ và chưa có trường hợp nào trong "giai đoạn Trump".
Thống kê theo tháng, giai đoạn 1964–2025, tháng 11 là tháng có mức tăng trung bình tốt nhất trong năm (+1,6%) và xác suất tăng 69% (cùng mức với tháng 12). Tuy vậy tháng 11 tốt nhất và kém nhất lịch sử là +11% và -11%; 31% số tháng 11 là tháng giảm.
Tỷ lệ doanh nghiệp toàn cầu có lợi nhuận dự phóng 12 tháng tăng so với cùng kỳ đang ở mức cao nhất nhiều năm (khoảng 85% doanh nghiệp trong MSCI World, cao hơn mức trung bình dài hạn khoảng 70%).
Định giá đắt, tâm lý đồng thuận lạc quan và tỷ trọng cổ phiếu cao khiến rủi ro nền ở mức nguy hiểm. Dù Fed do dự trong tháng 10, chính sách vẫn đang theo hướng thắt chặt, làm tăng thêm rủi ro. Tuy nhiên cổ phiếu vẫn trong xu hướng tăng và câu chuyện lợi nhuận/vĩ mô vẫn hỗ trợ.
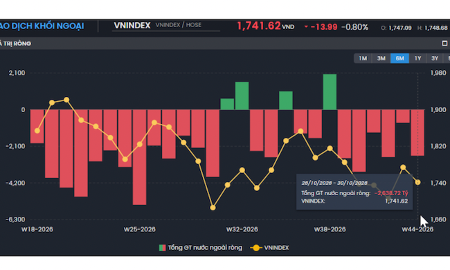
Với thị trường chứng khoán Việt Nam, tháng 11 không có lợi thế thống kê rõ ràng: VN-Index tăng trung bình 2,0%, trung vị 0,7%, xác suất tăng 54% (14/26 năm); nếu bỏ 3 năm tăng đột biến (2000, 2003, 2006) mức tăng trung bình chuyển thành -0,5%. VN-Index đóng cửa tháng 10 tại 1.741,62 điểm (-1,5% trong tháng, thấp hơn 9,7% so với đỉnh 18/5/2026).
Bài liên quan


Dòng tiền và khả năng sinh lời trên thị trường hiện đều đang suy giảm, VN-Index có thể lùi về 1700 điểm
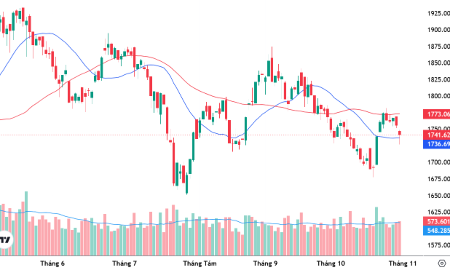
Kết thúc tháng 10, VN-Index đạt 1741,62 điểm, giảm 1,53% so với tháng 9. Như vậy, chỉ số đã có hai tháng liên tiếp giảm điểm, gồm tháng 9 và tháng 10. Khối lượng giao dịch trong tháng 10 tăng 17,77% so với tháng 9, với mức bình quân ở ngưỡng trung bình.
Danh mục 8 cổ phiếu tiềm năng trong tháng 11, hiệu suất có thể lên tới 50%
Một số nhóm cổ phiếu đã giảm mạnh trong thời gian vừa qua như bất động sản dân cư, xây dựng và vật liệu xây dựng, đầu tư công, thủy sản,... đã xuất hiện tín hiệu tạo đáy sớm hơn so với thị trường.
Các quan chức Fed khẳng định cần tăng lãi suất thêm
Ba quan chức Cục Dự trữ Liên bang Mỹ (Fed) một lần nữa khẳng định sự cần thiết của việc tiếp tục tăng lãi suất, đồng thời khuyến nghị áp dụng lộ trình thắt chặt dần dần nhằm giảm thiểu các tác động tiêu cực đối với thị trường tài chính và nền kinh tế...
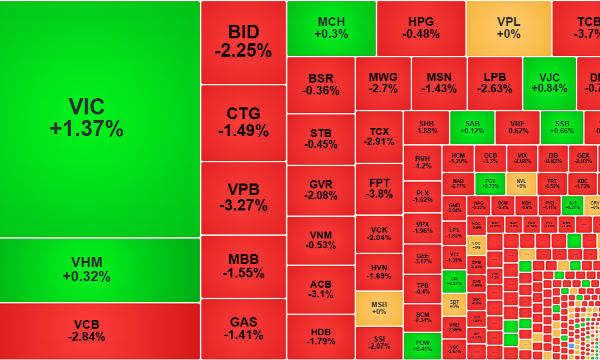
Cổ phiếu tiếp tục lao dốc mạnh, ngân hàng tạo áp lực lớn
Tuy VN-Index chốt phiên sáng nay mới giảm 0,9% nhưng tới hơn 34% số cổ phiếu có giao dịch trong chỉ số này “bốc hơi” quá 2% giá trị. Nếu tính từ mức giảm 1% thì tới 53% số mã thiệt hại nặng nề.
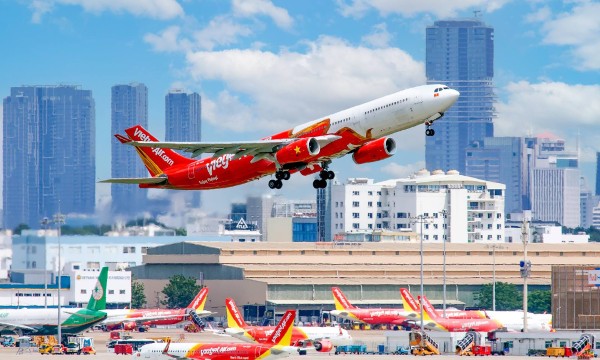
Vietjet: Doanh thu 9 tháng tăng 41%, mở rộng kết nối quốc tế, đầu tư công nghệ và đội tàu bay
Vietjet (HOSE: VJC) công bố kết quả kinh doanh 9 tháng năm 2026 với doanh thu hợp nhất đạt 74.385 tỷ đồng, tăng 41% so với cùng kỳ, hoàn thành 86% kế hoạch năm.




Từ những công trình kiến trúc cổ kính đến không gian Hoàng cung được tái hiện bằng công nghệ số, di sản Huế đang được kể lại bằng ngôn ngữ mới, đưa những câu chuyện lịch sử đến gần hơn với thế hệ trẻ.



 Điện mặt trời mái nhà: Mô hình sản xuất và tiêu dùng bền vững
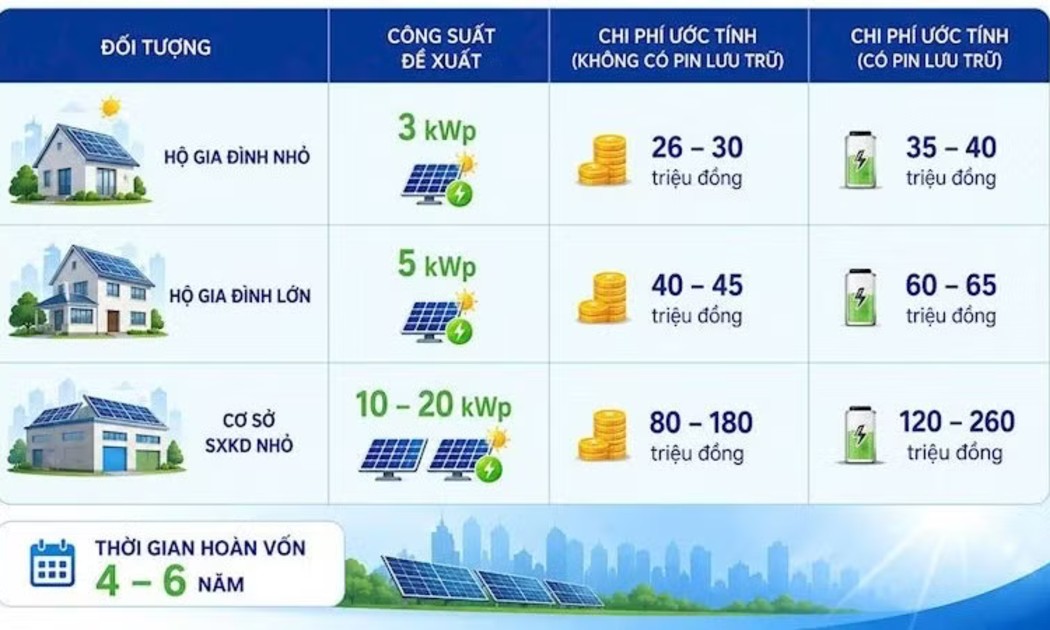
Mô hình điện mặt trời mái nhà tự sản xuất, tự tiêu thụ với các thông số cụ thể về khả năng tiết kiệm điện, công suất, chất lượng tấm pin, bộ biến tần (inverter), thương hiệu thiết bị… đang được nhiều hộ gia đình, doanh nghiệp và cơ sở sản xuất quan tâm. Đây là giải pháp giúp chủ động nguồn điện, góp phần phát triển năng lượng tái tạo, bảo vệ môi trường, là mô hình sản xuất và tiêu dùng bền vững có thể nhân rộng.



Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

