




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Giá vừa lập đỉnh, IMP lên kế hoạch phát hành cổ phiếu thưởng tỷ lệ 1:1


Nếu thành công, tổng số lượng cổ phiếu dự kiến sau khi phát hành là 154.042.762 cổ phiếu, tương ứng với vốn điều lệ sau khi phát hành là hơn 1.540 tỷ đồng.
Công ty Cổ phần Dược phẩm Imexpharm (mã IMP-HOSE) thông báo Nghị quyết HĐQT về việc triển khai phương án phát hành cổ phiếu để tăng vốn CP từ nguồn vốn chủ sở hữu.
Theo đó, IMP dự kiến phát hành thêm 77.004.481 cổ phiếu cho cổ đông hiện hữu với tỷ lệ 1:1 (1 cổ phiếu sẽ được nhận 1 quyền, cứ 1 quyền sẽ được nhận thêm 1 cổ phiếu mới phát hành).
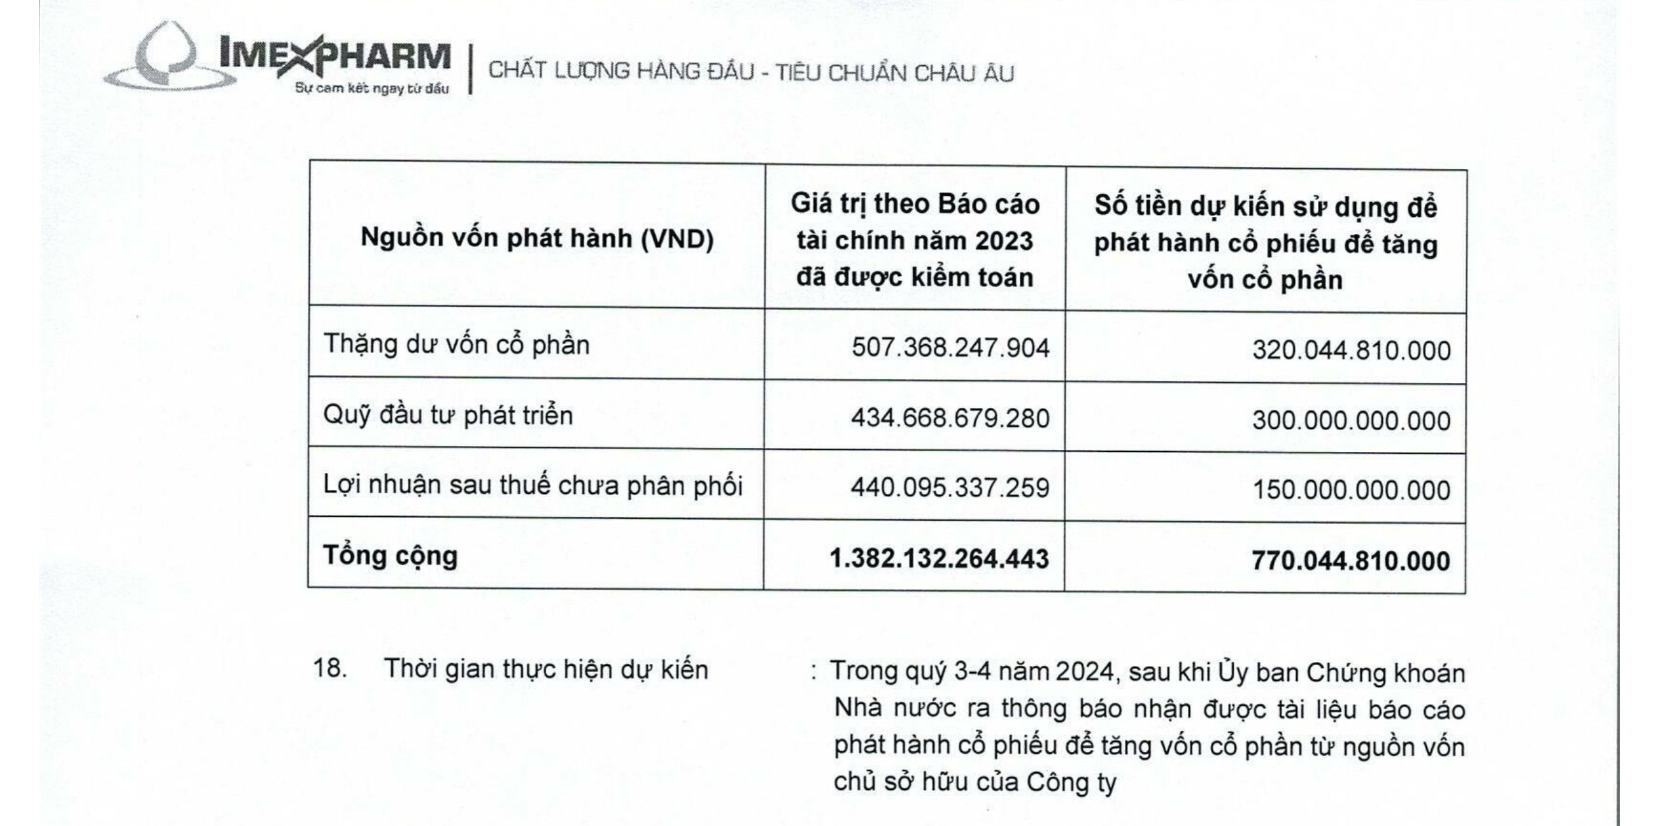
Nguồn phát hành là thặng dư vốn cổ phần, quỹ đầu tư phát triển và lợi nhuận sau thuế chưa phân phối tại ngày 31/12/2023 căn cứ trên Báo cáo tài chính năm 2023 đã được kiểm toán của Công ty.
Thời gian thực hiện dự kiến trong quý 3 – 4/2024, sau khi UBCK thông báo nhận được tài liệu báo cáo phát hành cổ phiếu để tăng vốn cổ phần từ nguồn vốn chủ sở hữu của IMP.
Nếu thành công, tổng số lượng cổ phiếu dự kiến sau khi phát hành là 154.042.762 cổ phiếu, tương ứng với vốn điều lệ sau khi phát hành là hơn 1.540 tỷ đồng.
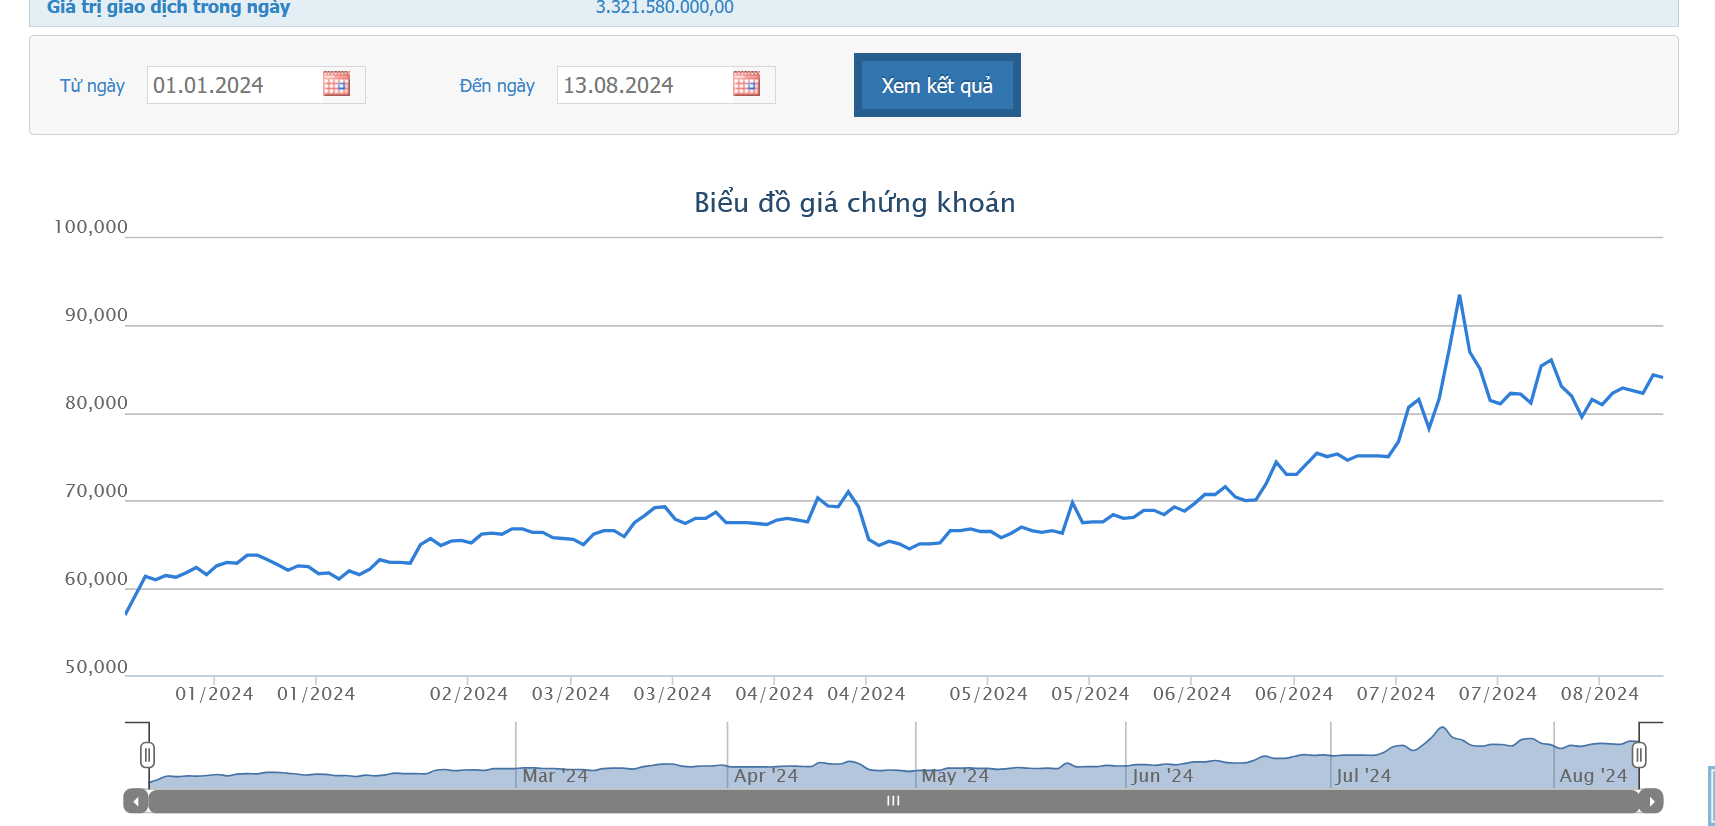
Trên thị trường, cổ phiếu IMP vừa lập đỉnh lịch sử trong phiên 16/7 khi đóng cửa tại mức giá 93.400 đồng/CP và đến ngày 22/7, giá cổ phiếu IMP giảm mạnh còn 81.000 đồng/cp và chốt phiên ngày 13/8 giá tại mức giá 84.000 đồng/CP.
Vừa qua, IPM là đã phát hành 6.999.832 cổ phiếu để trả cổ tức năm 2023. Theo đó, nâng số lượng chứng khoán sau khi thay đổi niêm yết là 77.038.281 cổ phiếu. Ngày giao dịch của chứng khoán thay đổi niêm yết là ngày 16/8 tới.
Kết thúc quý 2/2024, công ty ghi nhận doanh thu thuần tăng 17,6% lên 517,22 tỷ đồng; lợi nhuận gộp tăng 3,9% đạt hơn 200 tỷ, chi phí bán hàng và chi phí quản lý doanh nghiệp tăng lần lượt 18 và 22% dẫn đến lợi nhuận thuần từ hoạt động kinh doanh giảm 17% còn hơn 82 tỷ và lợi nhuận sau thuế giảm 17,3% đạt gần 66 tỷ đồng.
Theo IMP, lợi nhuận lỗ là do biến động tăng giá nguồn nguyên liệu đầu vào; giảm sản lượng sản xuất tại nhà máy IMP1 do thị trường OTC tăng trưởng chậm; trong khi đó, nhà máy IMP4 chính thức đi vào hoạt động (quý 3/2024) kéo theo chi phí khấu hao và vận hành tăng.
Lũy kế 6 tháng đầu năm 2024, IMP ghi nhận doanh thu thuần đạt 1.008 tỷ đồng, tăng 10% so với cùng kỳ năm trước; Doanh thu bán hàng trên kênh ETC trong nửa đầu năm tăng 33% so với cùng kỳ; Doanh thu bán hàng qua kênh chuỗi tăng 141% so với nửa đầu năm ngoái; Lợi nhuận trước thuế và EBITDA ghi nhận ở mức 161 tỷ đồng và 215 tỷ đồng, duy trì biên EBITDA ổn định ở mức 21%.

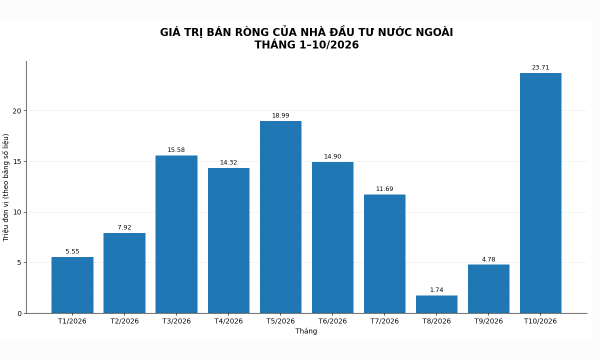
Khối ngoại bán ròng gần 1 tỷ USD trong tháng 10
Theo thống kê trên HoSE, nhà đầu tư nước ngoài bán ròng 23.700 tỷ đồng trong tháng 10.
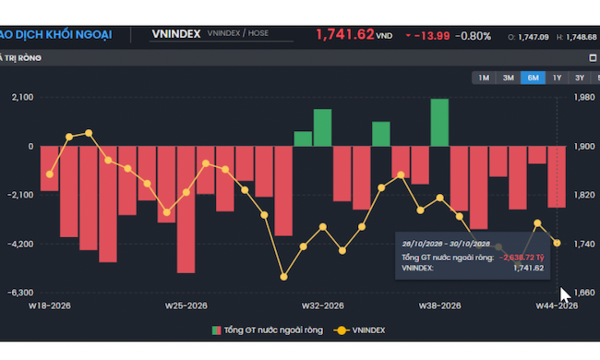
Dòng tiền suy yếu trên diện rộng, áp lực bán mạnh lan cả thị trường
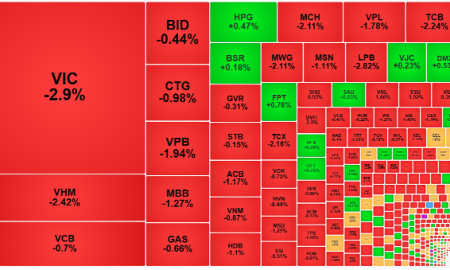
Dòng tiền trong tuần suy yếu trên diện rộng, đi kèm áp lực bán mạnh hơn tại nhóm vốn hóa vừa và nhỏ. Diễn biến này cho thấy nhịp hồi phục của tuần trước chưa được duy trì, khi thanh khoản thu hẹp và giá cổ phiếu giảm đồng loạt ở cả ba nhóm vốn hóa.
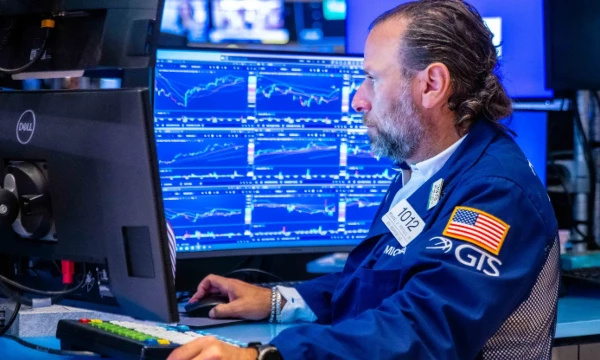
Chứng khoán Mỹ “đỏ lửa” vì cổ phiếu công nghệ bị bán tháo, giá dầu lên cao nhất 6 tháng
Thị trường chứng khoán Mỹ giảm điểm mạnh trong phiên giao dịch ngày thứ Sáu (31/10), khi nhà đầu tư lại xả hàng các cổ phiếu liên quan tới lĩnh vực trí tuệ nhân tạo (AI)...
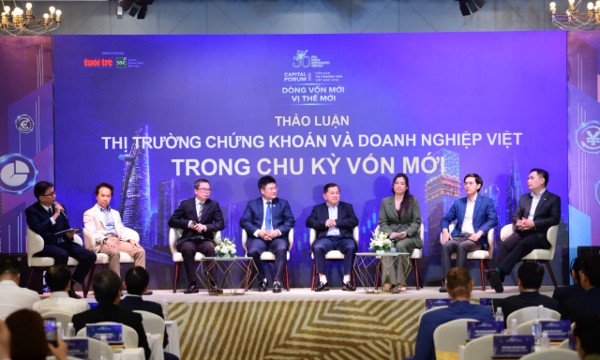
Nâng hạng đón dòng vốn quốc tế, doanh nghiệp Việt cần chuẩn bị gì?
Trong bối cảnh thị trường chứng khoán Việt Nam mở ra cơ hội đón dòng vốn quốc tế sau nâng hạng, nhiều doanh nghiệp vẫn quen huy động vốn qua ngân hàng. Để tiếp cận nhà đầu tư nước ngoài, doanh nghiệp cần có chiến lược dài hạn và chuẩn bị tốt hơn về tài chính, nhân sự, quản trị và minh bạch thông tin...
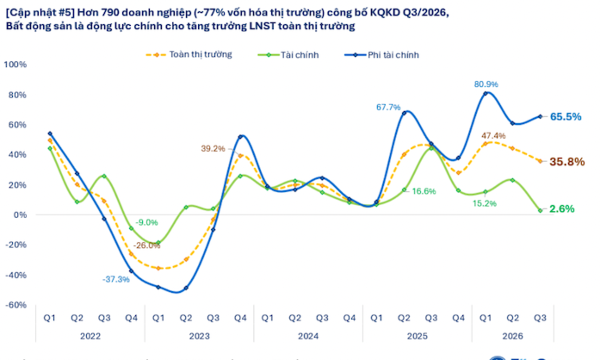
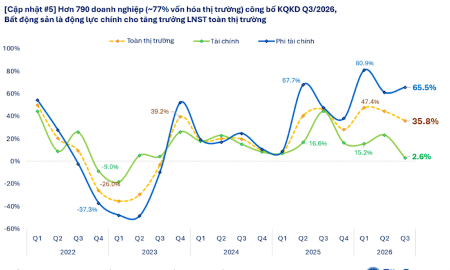
Đã có 797 doanh nghiệp báo cáo lợi nhuận quý 3/2026, tăng mạnh 35,8%
Tăng trưởng lợi nhuận sau thuế quý 3/2026 của nhóm doanh nghiệp đã công bố kết quả kinh doanh tiếp tục duy trì ở mức cao, đạt 35,8% so với cùng kỳ năm trước.


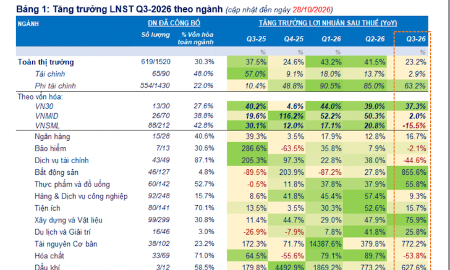


Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.







 Tăng mạnh nguồn cung, bù đắp thiếu hụt vật liệu xây dựng năm 2027
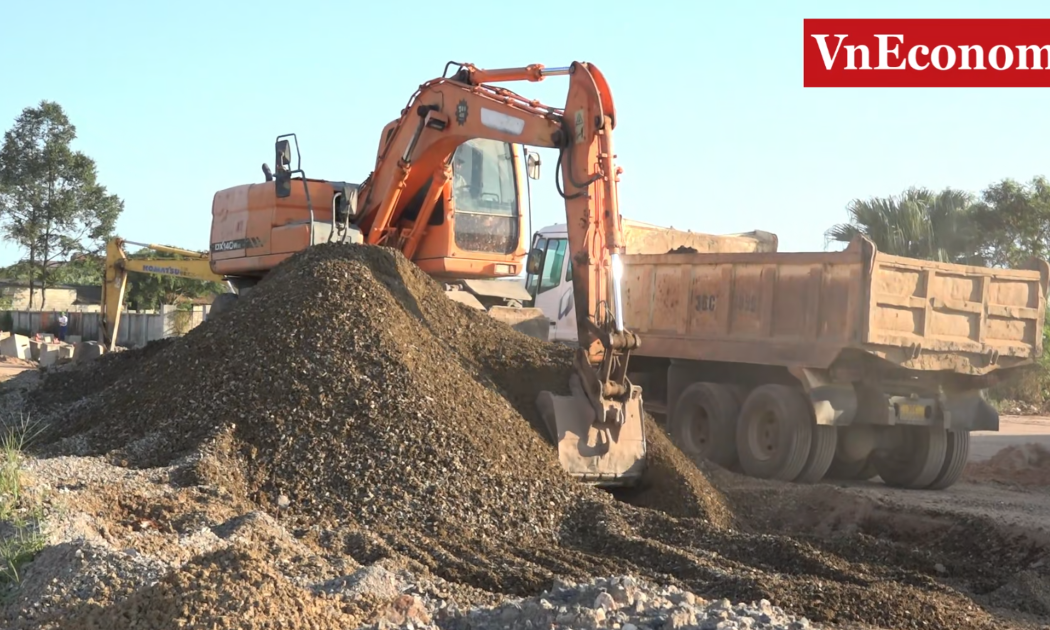
Năm 2027, tổng nguồn cung đất san lấp, đá và cát xây dựng tại Thanh Hóa dự kiến đạt hơn 42 triệu m3. Việc đưa thêm các mỏ vào khai thác, kết hợp nguồn vật liệu từ các dự án thu hồi khoáng sản và sản xuất cát nhân tạo được kỳ vọng góp phần giảm áp lực thiếu hụt vật liệu phục vụ các công trình, dự án trên địa bàn.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

