


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Nợ công toàn cầu tăng lên 111 nghìn tỷ USD trong 25 năm như thế nào?


Theo dữ liệu từ Quỹ Tiền tệ Quốc tế (IMF), tổng nợ công toàn cầu đã lên tới 111 nghìn tỷ USD trong năm 2025, cao gấp hơn 5 lần so với mức 19,7 nghìn tỷ USD của năm 2000...
Dựa trên dữ liệu của Quỹ Tiền tệ Quốc tế (IMF), đồ họa thông tin dưới đây thể hiện bức tranh nợ công toàn cầu trong 25 năm qua.
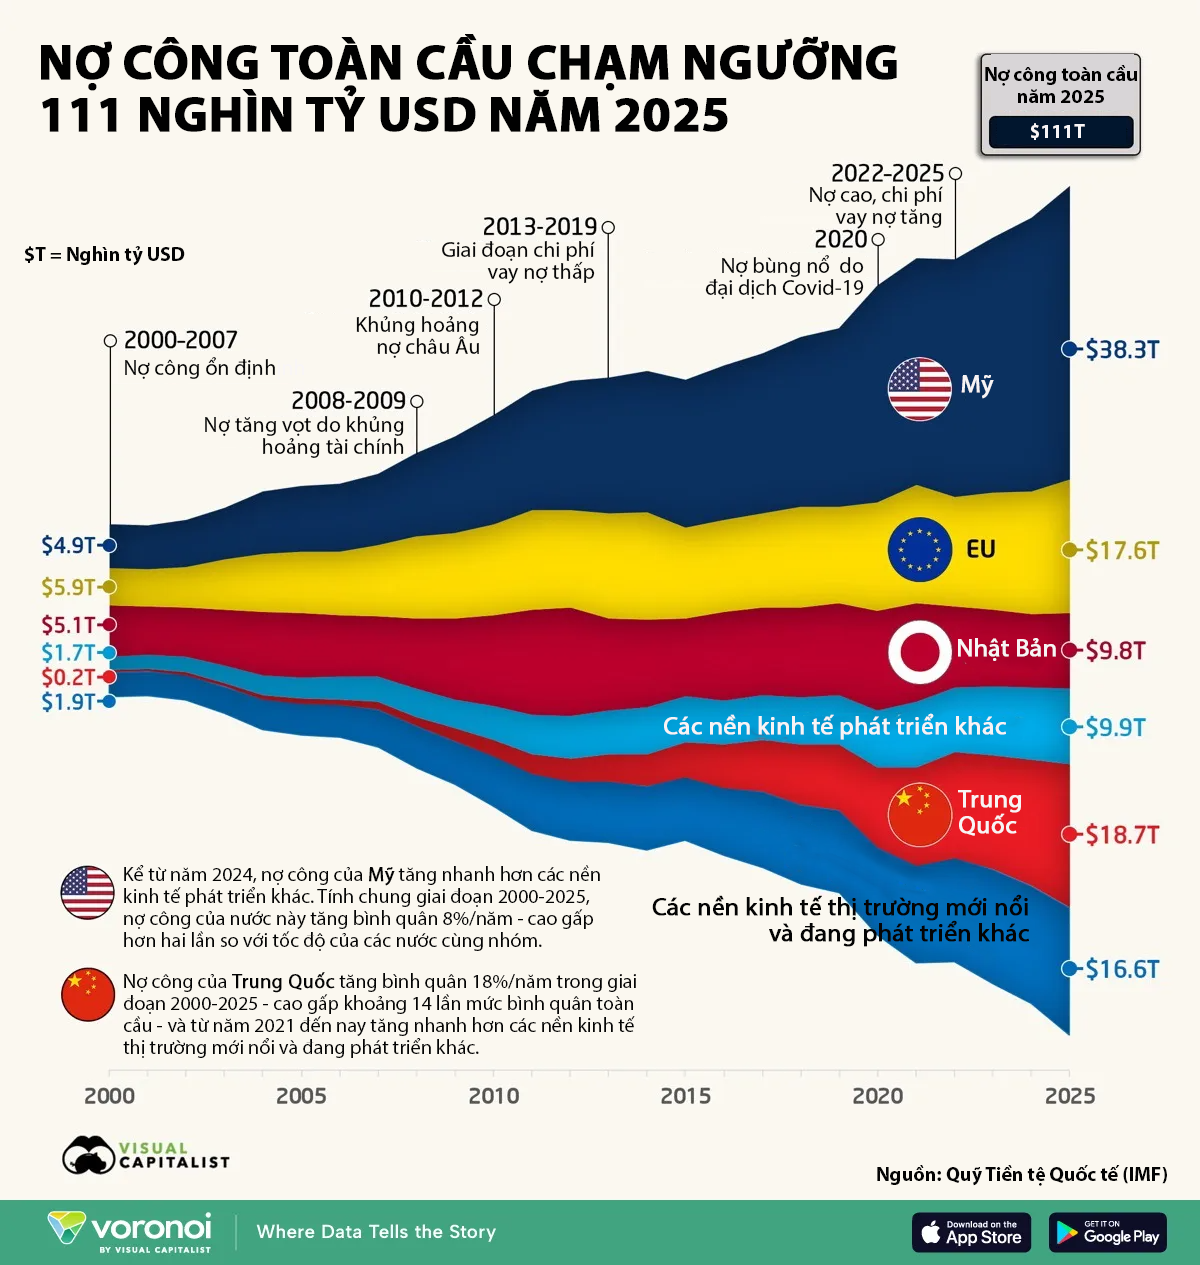
Có thể thấy, Mỹ và Trung Quốc hiện là hai quốc gia chiếm tỷ trọng lớn nhất trong tổng nợ công thế giới. Cụ thể, nợ công của Mỹ đang ở mức 38,3 nghìn tỷ USD, còn Trung Quốc là 18,7 nghìn tỷ USD. Cộng lại, hai nền kinh tế này chiếm khoảng 51% tổng nợ công toàn cầu.
Các con số này cho thấy cấu trúc nợ công thế giới đã thay đổi đáng kể trong 25 năm qua. Nếu như giai đoạn đầu những năm 2000, nợ công toàn cầu tăng tương đối chậm và nhìn chung bám sát đà tăng của tổng sản phẩm trong nước (GDP) toàn cầu, thì các cú sốc lớn như khủng hoảng tài chính, đại dịch Covid-19 và giai đoạn lãi suất tăng mạnh những năm gần đây đã đẩy quy mô vay nợ của nhiều chính phủ lên cao rõ rệt.
Giai đoạn 2000-2007 là thời kỳ nợ công tăng tương đối ổn định. Trong giai đoạn này, tổng nợ công toàn cầu tăng từ 19,7 nghìn tỷ USD lên 35,8 nghìn tỷ USD. Sang giai đoạn 2008-2009, khủng hoảng tài chính toàn cầu khiến nợ công tăng vọt. Khi nhiều chính phủ phải giải cứu hệ thống ngân hàng và triển khai các gói kích thích tài khóa, nợ công toàn cầu tăng từ 35,8 nghìn tỷ USD lên 45,5 nghìn tỷ USD chỉ trong 2 năm.
Giai đoạn 2010-2012 tiếp tục ghi nhận áp lực nợ lớn tại châu Âu. Nợ công của Liên minh châu Âu (EU) lên tới 13,1 nghìn tỷ USD vào năm 2011, trong bối cảnh các chính phủ Hy Lạp, Italy và Tây Ban Nha đối mặt với chi phí đi vay tăng mạnh. Sau đó, nhiều biện pháp thắt chặt tài khóa đã được triển khai trong khu vực đồng euro.
Từ năm 2013 đến 2019 là giai đoạn chi phí vay thấp. Mặt bằng lãi suất thấp giúp nhiều chính phủ duy trì mức nợ cao mà chưa chịu sức ép tài khóa quá lớn trong ngắn hạn. Trong thời gian này, nợ công toàn cầu tăng từ 60,7 nghìn tỷ USD lên 73,9 nghìn tỷ USD.
Bước ngoặt lớn nhất diễn ra vào năm 2020, khi đại dịch Covid-19 khiến nợ công toàn cầu tăng từ 73,9 nghìn tỷ USD lên 84,9 nghìn tỷ USD chỉ trong một năm - mức tăng theo năm lớn nhất trong dữ liệu này.
Từ năm 2022 đến 2025, thế giới bước vào giai đoạn nợ cao đi kèm chi phí vay tăng. Khi lãi suất duy trì ở mức cao hơn trước, chi phí trả lãi cũng tăng mạnh, đặc biệt tại Mỹ và nhiều nền kinh tế thị trường mới nổi.
Trong số các nền kinh tế lớn, Mỹ là trường hợp nổi bật nhất. Nợ công của nước này tăng tốc mạnh từ năm 2020, khi chi tiêu thời kỳ đại dịch đẩy nợ công từ 23,4 nghìn tỷ USD lên 28,3 nghìn tỷ USD chỉ trong một năm. Đà tăng này sau đó vẫn tiếp diễn do thâm hụt ngân sách duy trì ở mức cao, chi phí lãi vay gia tăng và chưa có sự củng cố tài khóa đáng kể.
Tính chung giai đoạn 2000-2025, nợ công của Mỹ tăng bình quân 8%/năm - cao gấp hơn hai lần so với tốc độ của các nền kinh tế phát triển khác.
Trung Quốc cũng ghi nhận mức tăng rất mạnh, nhưng theo một quỹ đạo khác. Từ mức chỉ 0,2 nghìn tỷ USD vào năm 2000, nợ công của nước này tăng bình quân khoảng 18%/năm trong giai đoạn 2000-2025, tính theo USD - cao gấp khoảng 14 lần mức bình quân toàn cầu. Phần lớn mức tăng này gắn với hoạt động vay nợ của chính quyền địa phương để tài trợ cho hạ tầng và phát triển bất động sản.
Trong khi đó, Nhật Bản và EU cho thấy xu hướng khác. Nợ công của Nhật Bản đạt đỉnh 14,2 nghìn tỷ USD vào năm 2012, sau đó giảm xuống còn 9,8 nghìn tỷ USD vào năm 2025. Một phần nguyên nhân là đồng yên mất giá so với USD, trong khi số liệu trong đồ họa được quy đổi sang USD. Tuy nhiên, nếu tính theo nội tệ, tỷ lệ nợ công trên GDP của Nhật Bản vẫn thuộc nhóm cao nhất thế giới, ở mức hơn 230%.
EU cũng trải qua giai đoạn củng cố tài khóa sau khủng hoảng nợ do đại dịch Covid-19. Nợ công của khối đã giảm từ mức đỉnh 15,5 nghìn tỷ USD vào năm 2021 xuống 14,3 nghìn tỷ USD vào năm 2022, trước khi tăng trở lại lên 17,6 nghìn tỷ USD vào năm 2025, khi các nước thành viên gia tăng chi tiêu cho quốc phòng và năng lượng.
Nhìn tổng thể, nợ công toàn cầu hiện ngày càng tập trung vào một số nền kinh tế lớn, trong khi áp lực trả nợ cũng gia tăng khi mặt bằng lãi suất không còn thấp như giai đoạn trước đại dịch. Theo các nhà phân tích, điều này có thể khiến dư địa tài khóa của nhiều chính phủ tiếp tục thu hẹp trong những năm tới.
Bài liên quan

Đọc bài theo từ khoá


Châu Âu tìm cách giành lại vị thế trong cuộc đua thiết kế chip toàn cầu
Không chỉ tập trung xây dựng nhà máy, Liên minh châu Âu (EU) đang đẩy mạnh phát triển năng lực thiết kế chip nhằm nâng cao sức cạnh tranh công nghệ, giảm phụ thuộc vào Mỹ và châu Á, đồng thời tạo đầu ra cho ngành sản xuất bán dẫn trong khu vực…
Trung Quốc siết xuất khẩu tungsten, gây sức ép lên chuỗi cung ứng AI
Các biện pháp kiểm soát xuất khẩu kim loại thiết yếu của Trung Quốc đang làm gián đoạn nguồn cung mũi khoan siêu nhỏ, loại linh kiện ít được chú ý nhưng giữ vai trò then chốt trong chuỗi cung ứng con chip trí tuệ nhân tạo (AI)…
Anh tăng lãi suất lần đầu kể từ năm 2023, để ngỏ khả năng tăng tiếp
Ngày thứ Năm (5/11), Ngân hàng Trung ương Anh (BOE) nâng lãi suất cơ bản thêm 0,25 điểm phần trăm lên 4%. BOE cũng cảnh báo nhiều khả năng sẽ phải tăng thêm ít nhất một lần nữa nếu chiến tranh Mỹ - Iran còn kéo dài...
Chứng khoán Mỹ giảm mạnh nhất hơn 1 năm rưỡi, giá dầu bật tăng trở lại
Áp lực bán tháo lan rộng từ cổ phiếu công nghệ sang các nhóm khác, khiến cả ba chỉ số chính đồng loạt giảm chóng mặt, dẫn đầu là Nasdaq với mức giảm hơn 5,5%...
Nhiều doanh nghiệp vận tải nhỏ của Mỹ phá sản vì giá dầu diesel cao
Trong bối cảnh giá dầu diesel tăng cao do ảnh hưởng từ cuộc chiến tranh giữa Mỹ và Iran, nhiều doanh nghiệp vận tải đường bộ nhỏ tại Mỹ đang phải đối mặt với nguy cơ phá sản hoặc đã rơi vào kết cục này - tờ báo New York Times cho hay...



Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…







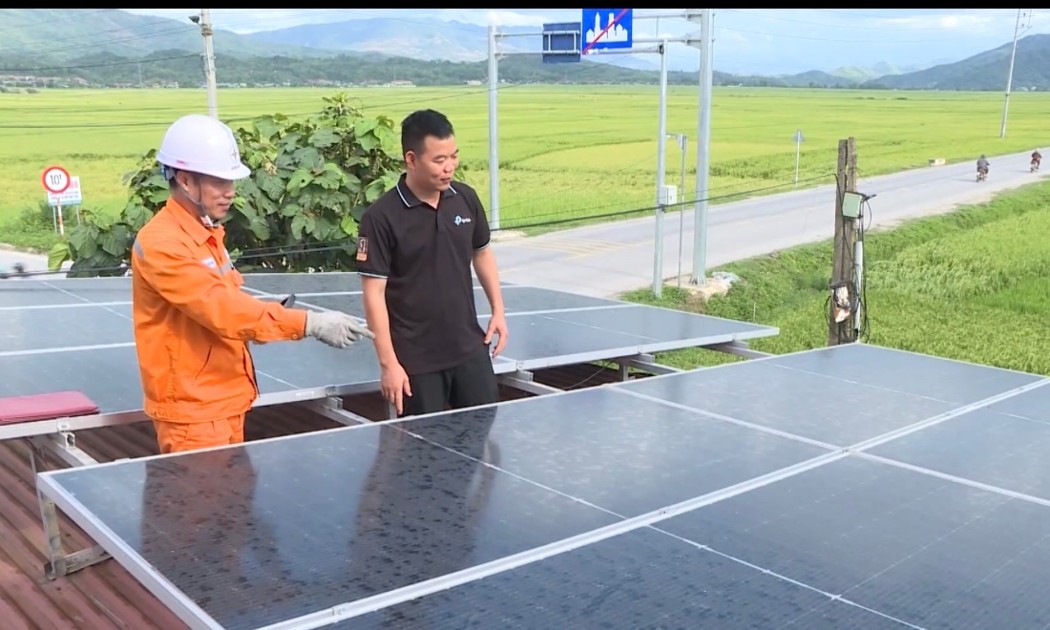
 Hà Nội chi 158,76 tỷ đồng hỗ trợ người dân lắp điện mặt trời mái nhà
158,76 tỷ đồng là khoản tiền được UBND thành phố Hà Nội bố trí hỗ trợ người dân lắp hệ thống điện mặt trời mái nhà. UBND cấp xã là cơ quan chịu trách nhiệm giải quyết hồ sơ và quyết định phê duyệt kinh phí hỗ trợ.


Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

