


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


So sánh lợi nhuận của các loại tài sản theo từng giai đoạn


Những năm gần đây, cổ phiếu và vàng ghi nhận mức sinh lời cao, trong khi trái phiếu và một số nhóm tài sản khác có lợi nhuận kém hơn, đặc biệt trong giai đoạn lãi suất đi lên sau đại dịch Covid-19...
Đồ họa thông tin dưới đây so sánh mức lợi nhuận của các nhóm tài sản lớn trong 3 giai đoạn gồm dài hạn (1990-2025), trung hạn (2010-2025) và chu kỳ gần nhất (2020-2025) - dựa trên dữ liệu từ ngân hàng Goldman Sachs. Cổ phiếu toàn cầu và các tài sản đầu tư không niêm yết không bao gồm bất động sản. Dữ liệu tính đến tháng 9/2025.

Trong đồ thị này, "biến động lợi nhuận" cho biết mức độ dao động về lợi nhuận của một tài sản đầu tư theo từng năm. Ví dụ, biến động lợi nhuận 10% cho thấy mức sinh lời trong một năm thường dao động quanh mức bình quân khoảng 10 điểm phần trăm. Biến động lợi nhuận càng cao, cơ hội đạt mức sinh lời lớn có thể tăng, nhưng rủi ro thua lỗ ngắn hạn cũng lớn hơn.
Trong 35 năm qua, các tài sản rủi ro nhìn chung mang lại mức sinh lời cao hơn nhóm tài sản an toàn. Nhóm tài sản không niêm yết dẫn đầu với mức sinh lời quy đổi theo năm 10,5%, nhưng đi kèm biến động lợi nhuận lớn, trên 21% trong giai đoạn 1990-2025. Cổ phiếu toàn cầu cũng cho thấy mức sinh lời tích cực, bình quân trên 8%/năm. Ngược lại, trái phiếu có mức sinh lời khiêm tốn hơn nhưng ổn định hơn. Vàng giúp đa dạng hóa danh mục, với mức sinh lời ở nhóm trung bình, nhưng mức độ biến động lợi nhuận cao.
Giai đoạn hậu khủng hoảng tài chính toàn cầu diễn ra trong môi trường lãi suất thấp, tạo nền tảng cho cổ phiếu sinh lời tốt. Xét trong giai đoạn 2010-2025, cổ phiếu toàn cầu có mức sinh lời quy đổi theo năm 10,5%, trong khi nhóm tài sản không niêm yết tiếp tục vượt trội so với tài sản niêm yết. Ngược lại, trái phiếu chính phủ kém tích cực khi lợi suất duy trì ở mức thấp, khiến mức sinh lời ghi nhận dưới 1%/năm. Vàng nhìn chung vẫn trụ vững về mức sinh lời khi giá tăng mạnh trong giai đoạn 2009-2012 rồi sau đó giảm và ổn định trở lại.
Xét giai đoạn 2020-2025, có thể thấy các nhóm tài sản có sự phân hóa rõ rệt. Vàng là tài sản có mức sinh lời tốt nhất trong bối cảnh lạm phát tăng, rủi ro địa chính trị leo thang và lãi suất ở mức cao khi lập nhiều kỷ lục giá kể từ năm 2020. Cổ phiếu toàn cầu ghi nhận mức sinh lời mạnh.
Ngược lại, trái phiếu ghi nhận mức sinh lời âm cả theo danh nghĩa lẫn sau khi điều chỉnh theo lạm phát, do các đợt tăng lãi suất nhanh làm giá trái phiếu giảm. Lạm phát cao và nợ chính phủ lớn cũng tiếp tục gây áp lực đẩy giá trái phiếu chính phủ đi xuống.
Đáng chú ý, trong giai đoạn này, bất động sản có mức sinh lời tương đối thấp so với các giai đoạn trung hạn và dài hạn, khi lãi suất vay thế chấp mua nhà cao làm nhu cầu nhà ở suy yếu tại nhiều thị trường lớn.
Bài liên quan


Đọc bài theo từ khoá


Lợi suất trái phiếu chính phủ tăng cao đe dọa các công ty vay nợ nhiều để đầu tư AI
Với lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tăng lên ngưỡng ngưỡng cao nhất kể từ năm 2007, các doanh nghiệp phụ thuộc vào vốn vay ở nước này sẽ phải đối mặt với thực tế khắc nghiệt là lãi suất đi vay tăng theo...
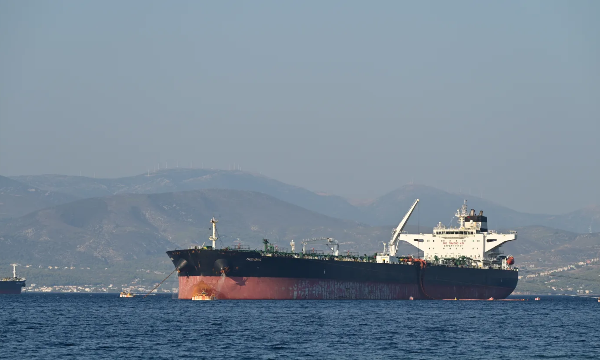
Giá siêu tàu chở dầu cũ tăng bùng nổ do thiếu tàu nghiêm trọng
Giá của những con tàu chở dầu cỡ lớn có tuổi đời từ 5-10 năm đã tăng chóng mặt trong thời gian gần đây, và các giao dịch mua bán tàu được ký kết chỉ trong vài ngày thay vì vài tuần như trước...
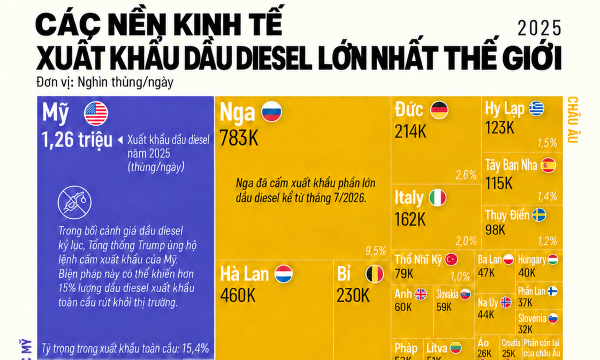
Những nền kinh tế xuất khẩu dầu diesel nhiều nhất thế giới
Mỹ là nền kinh tế xuất khẩu dầu diesel lớn nhất thế giới. Khả năng Washington hạn chế xuất khẩu đang được chú ý, nhất là khi Nga đã siết xuất khẩu mặt hàng này...
Ngành ô tô Trung Quốc đứng trước làn sóng hợp nhất
Kế hoạch hợp nhất hai liên doanh của GAC và FAW với Toyota có thể mở đầu làn sóng tái cơ cấu ngành ô tô Trung Quốc, vốn đang ở trong tình trạng dư thừa công suất kéo dài...
Cổ phiếu tiêu dùng Trung Quốc thất thế trong lúc cổ phiếu AI lên cơn sốt
Các chỉ số cổ phiếu tiêu dùng Trung Quốc đang ở gần mức thấp nhất trong 10 năm, trái ngược với đà tăng của nhóm công nghệ hưởng lợi từ làn sóng trí tuệ nhân tạo (AI)….






Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






 Doanh nghiệp Việt vẫn "đứng ngoài" chuỗi cung ứng sản xuất FDI
Chuỗi cung ứng toàn cầu đang dịch chuyển, Việt Nam có lợi thế về sản xuất, logistics và mạng lưới các hiệp định thương mại FTA dày đặc. Tuy nhiên, để biến sự quan tâm của khách hàng quốc tế thành hợp đồng thực tế, thành “đơn hàng… là bài toán không hề đơn giản.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...