Thị trường bảo hiểm hưu trí tự nguyện: Dư địa phát triển còn rất lớn
TThi Nguyễn
Chọn cỡ chữ
Với doanh thu phí năm 2025 khoảng 733 tỷ đồng và 51.000 người tham gia, thị trường bảo hiểm hưu trí tự nguyện vẫn còn khiêm tốn so với nhu cầu tích lũy cho tuổi già. Các chuyên gia cho rằng đây cũng có thể trở thành công cụ phúc lợi dài hạn, hỗ trợ doanh nghiệp giữ chân nhân sự...
Hiện mới có khoảng 51.000 người tham gia, thị trường bảo hiểm hưu trí tự nguyện.
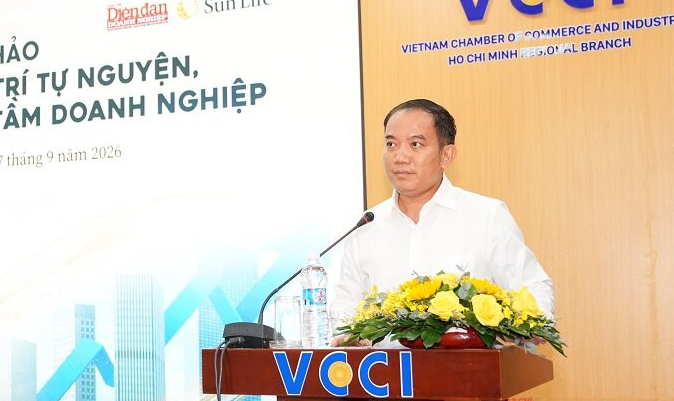
Ngày 17/9/2026, dưới sự chỉ đạo của
Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI), Tạp chí Diễn đàn Doanh
nghiệp tổ chức hội thảo “Chiến lược hưu trí tự nguyện, tối ưu thuế và nâng tầm
doanh nghiệp”.
THỊ TRƯỜNG VẪN CÒN SƠ KHAI
Phát biểu tại hội thảo, bà Lý Thu Thủy, Trưởng phòng
Bảo hiểm nhân thọ, Cục Quản lý, giám sát bảo hiểm (Bộ Tài chính), cho biết hệ thống hưu
trí Việt Nam hiện gồm 3 trụ cột.
Trụ cột thứ nhất là bảo
hiểm xã hội bắt buộc và tự nguyện do Nhà nước quản lý, đảm bảo thu nhập cơ bản
cho người lao động. Theo báo cáo của Bảo hiểm xã hội Việt Nam, tính đến năm
2025, ngân sách Nhà nước bảo đảm khoảng 15.000 tỷ đồng để chi trả trợ cấp hưu
trí xã hội cho khoảng 2,5 triệu người.
Trụ cột thứ hai là bảo hiểm
hưu trí bổ sung theo Nghị định 85/2026/NĐ-CP. Đến cuối năm 2025, thị trường có
4 doanh nghiệp bảo hiểm được cấp phép vận hành 7 quỹ hưu trí, với 28.538 người
tham gia. Số tiền đóng góp trong năm 2025 đạt khoảng 720 tỷ đồng, đưa tổng tài
sản ròng của các quỹ này lên khoảng 2.210 tỷ đồng.
Trụ cột thứ ba là sản phẩm
bảo hiểm hưu trí tự nguyện do các doanh nghiệp bảo hiểm thương mại triển khai.
Sau gần 10 năm triển khai kể từ năm 2016, đến năm 2025, tổng doanh thu phí hưu
trí tự nguyện hàng năm đạt khoảng 733 tỷ đồng với khoảng 51.000 cá nhân tham
gia. Tổng tài sản của các quỹ bảo hiểm hưu trí tự nguyện đạt khoảng 731 tỷ đồng.
Bà Lý Thu Thủy đánh giá hiệu quả đầu tư của các quỹ hưu trí tự nguyện duy trì ở mức tương đối ổn định. Tỷ suất đầu tư giai đoạn trước đạt từ 7% đến 8%/năm.
Trong giai đoạn 2024 - 2025, các công cụ đầu tư dài hạn như tiền gửi ngân hàng và trái phiếu chính phủ có xu hướng giảm lãi suất, khiến tỷ suất đầu tư của quỹ hưu trí tự nguyện điều chỉnh về mức khoảng 5,6%/năm. Mặc dù vậy, mức này vẫn ngang bằng hoặc cao hơn lãi suất tiền gửi ngân hàng và trái phiếu chính phủ.
Tuy nhiên, quy mô thị trường vẫn còn khiêm tốn
khi doanh thu 733 tỷ đồng năm 2025 chiếm chưa tới 1% tổng doanh thu phí toàn
thị trường bảo hiểm nhân thọ. Hiện chỉ có 6/22 doanh nghiệp bảo hiểm nhân thọ
cung cấp sản phẩm này.
Bà Thủy cho rằng dư địa phát triển
bảo hiểm hưu trí tự nguyện còn lớn khi thu nhập người dân tăng và xu hướng tích
lũy cho tuổi già ngày càng phổ biến. Việc phát triển hưu trí bổ sung song
song với bảo hiểm xã hội bắt buộc giúp người dân chủ động chuẩn bị tài chính,
giảm biến động thu nhập khi hết tuổi lao động và gánh nặng cho gia đình.
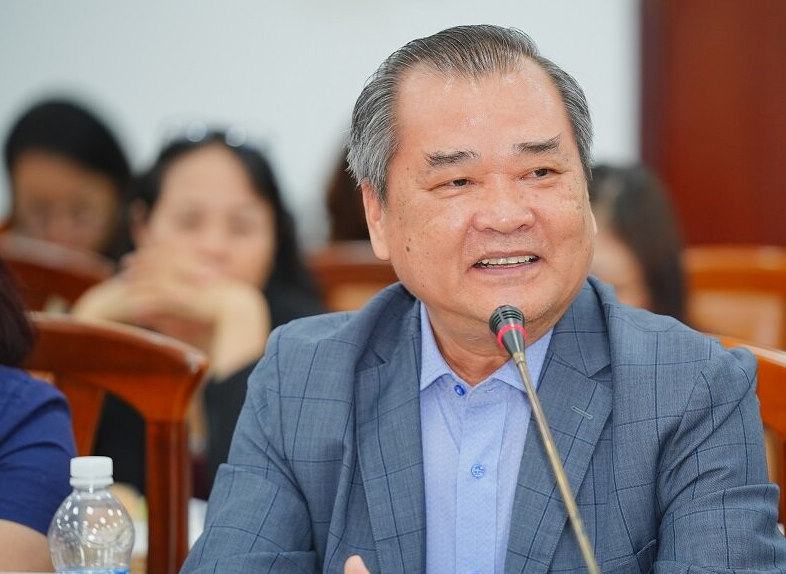
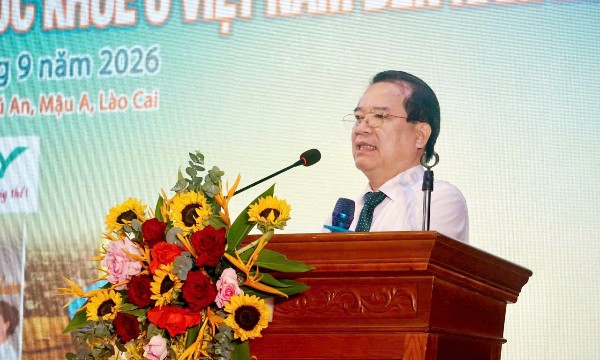
TS. Đặng Trung Dũng - Ủy viên Ban Chấp hành Tổng Liên đoàn Lao động Việt Nam, Phó Chủ tịch Liên đoàn Lao động TP. Hồ Chí Minh - Ảnh: VCCI.
“Bảo hiểm hưu trí bổ sung là phần cộng thêm, không thay thế nghĩa vụ đóng bảo hiểm xã hội bắt buộc, tiền lương, tiền thưởng và các quyền lợi theo thỏa ước lao động tập thể. Với người lao động, đây là khoản tích lũy dài hạn giúp giảm áp lực tài chính khi về già và tăng gắn kết với doanh nghiệp; với doanh nghiệp, là công cụ nhân sự dài hạn; còn với xã hội, nguồn thu nhập bền vững khi nghỉ hưu góp phần củng cố an sinh và giảm áp lực ngân sách trong bối cảnh già hóa dân số”.
Dưới góc độ doanh nghiệp, ông Đào Quốc Bảo, Phó
Tổng Giám đốc Khách hàng Doanh nghiệp tại Sun Life Việt Nam, cho biết khoảng
trống hưu trí đang trở thành một thách thức đáng lưu tâm đối với Việt Nam.
Theo số liệu của Bảo
hiểm Xã hội Việt Nam, hiện có khoảng 14,4 triệu người trong độ tuổi nghỉ hưu,
nhưng chỉ khoảng 5,1 triệu người, tương đương 38%, đang nhận lương hưu hoặc trợ
cấp bảo hiểm xã hội hằng tháng. Điều này đồng nghĩa phần lớn người cao tuổi vẫn
phải phụ thuộc vào tiết kiệm cá nhân, hỗ trợ từ gia đình hoặc tiếp tục lao động
để bảo đảm cuộc sống khi về già.
Ông Bảo nhận định trong
bối cảnh áp lực chi phí sinh hoạt ngày càng gia tăng khiến nhiều người trì hoãn
kế hoạch tích lũy dài hạn, hệ thống hưu trí đa tầng. Trong đó có bảo hiểm hưu
trí tự nguyện, sẽ đóng vai trò quan trọng trong việc bổ sung nguồn thu nhập khi
nghỉ hưu, đồng thời góp phần huy động nguồn vốn trung và dài hạn cho nền kinh
tế.
Theo số liệu tổng hợp từ
thị trường, tổng tài sản quản lý của các chương trình hưu trí hiện đạt hơn
10.200 tỷ đồng, với gần 80.000 người tham gia. Trong đó, bảo hiểm hưu trí đóng
góp trên 8.100 tỷ đồng tài sản quản lý.
Hiện, có 6 doanh nghiệp bảo hiểm nhân thọ triển khai bảo hiểm hưu trí. Trong đó, Sun Life Việt Nam tham gia thị trường từ năm 2014 và hiện có hơn 70% thị phần doanh thu bảo hiểm hưu trí, quản lý gần 5.000 tỷ đồng tài sản quỹ hưu trí.
Tuy nhiên, nếu đặt con
số gần 80.000 người tham gia bên cạnh quy mô lực lượng lao động cả nước và 14,4
triệu người trong độ tuổi nghỉ hưu, dư địa phát triển của thị trường vẫn còn
rất lớn.
BẢO HIỂM HƯU TRÍ - GIẢI PHÁP GIỮ CHÂN NHÂN TÀI
Từ góc độ nhân sự, ông Phạm Văn Chính,
Giảng viên PTI, chuyên gia tư vấn quản trị nhân sự, nguyên Giám đốc Nhân sự
SamsungVina, cho rằng thấu hiểu tâm lý người lao động
là bước đầu tiên trong quản trị nhân sự.
Theo ông Chính, nếu trước đây
mục tiêu chủ yếu là công việc ổn định, mức lương khá và phúc lợi cơ bản thì hiện nay người lao động có xu hướng tìm kiếm sự thịnh vượng. Khái niệm này gồm 3 yếu tố:
sức khỏe, hạnh phúc và thu nhập tài chính; trong đó thu nhập giúp bảo đảm khả
năng tích lũy và gia tăng tài sản dài hạn.
Ông Phạm Văn Chính, Giảng viên PTI, chuyên gia tư vấn quản trị nhân sự, nguyên Giám đốc Nhân sự SamsungVina - Ảnh: VCCI.
“Doanh nghiêp cần phân biệt giữa tiền lương
và bảo hiểm hưu trí tự nguyện trong việc gắn kết nhân sự. Tiền lương giúp doanh
nghiệp thu hút thời gian và kết quả công việc trong ngắn hạn, trong khi bảo
hiểm hưu trí tự nguyện có thể tạo cơ chế thúc đẩy người lao động đồng hành dài
hạn. Sự gắn bó của đội ngũ nhân sự cốt cán là yếu tố quan trọng đối với sức
cạnh tranh bền vững của doanh nghiệp”.
Ông Chính cho biết nhiều doanh nghiệp đã mua
thêm các gói bảo hiểm sức khỏe thương mại bên cạnh bảo hiểm bắt buộc. Việc bổ
sung bảo hiểm hưu trí tự nguyện vào chiến lược nhân sự có thể đáp ứng kỳ vọng
của người lao động về phúc lợi dài hạn.
Giai đoạn 2026 - 2030 được đánh giá là thời kỳ phát triển bứt phá, nhưng cũng đặt ra bài toán thiếu hụt nhân tài chất lượng cao. Theo ông Chính, năng lực tổ chức phụ thuộc trực tiếp vào đội ngũ nhân sự nòng cốt. “Mỗi 1 USD đầu tư cho nhân tài có thể mang lại 5,7 USD nguồn thu. Do đó, doanh nghiệp cần xem bảo hiểm hưu trí tự nguyện là khoản đầu tư thay vì chi phí phúc lợi đơn thuần”, ông Chính nói.
TS. Đặng Trung Dũng,
Ủy viên BCH Tổng Liên đoàn Lao động Việt Nam, Phó Chủ tịch Liên đoàn Lao động
TP. Hồ Chí Minh, cho rằng những biến động về việc làm và kinh tế đang thúc đẩy
tâm lý phòng ngừa rủi ro của người lao động, trong khi khả năng tích lũy tài
chính cá nhân còn hạn chế.
Chính sách phúc lợi cần trở thành một phần trong chiến lược nhân sự, là khoản đầu tư cho sự ổn định nguồn nhân lực và sức cạnh tranh dài hạn của doanh nghiệp.
“Doanh nghiệp cần chuyển
đổi tư duy từ coi phúc lợi là chi phí sang nhìn nhận phúc lợi là khoản đầu tư.
Việc chăm lo cho người lao động cần chuyển từ hỗ trợ theo thời điểm sang xây dựng
hệ sinh thái phúc lợi theo vòng đời. Thay vì cung cấp những gì doanh nghiệp sẵn
có, các đơn vị cần tập trung đáp ứng đúng nhu cầu thực tế của người lao động”,
TS. Đặng Trung Dũng nhấn mạnh.
Ngày 25/3/2026, Chính phủ ban hành Nghị định 85/2026/NĐ-CP về bảo hiểm hưu trí bổ sung, có hiệu lực từ ngày 10/5/2026, thay thế Nghị định 88/2016/NĐ-CP. Nghị định mở rộng hành lang pháp lý cho tầng an sinh xã hội thứ hai bên cạnh bảo hiểm xã hội bắt buộc.
Bên cạnh đó, bảo hiểm hưu trí thương mại theo Nghị định 46/2023/NĐ-CP đã được triển khai, với các Điều 114 - 121 quy định về nghiệp vụ bảo hiểm hưu trí cho cá nhân và nhóm người lao động. Các quy định này tạo thêm lựa chọn để doanh nghiệp thiết kế chính sách phúc lợi và bảo đảm quyền lợi người lao động.
Bộ Nội vụ dự kiến ban hành thông tư hướng dẫn mới để thực hiện các quy định về chính sách đối với người lao động khi cơ cấu lại vốn Nhà nước tại doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ...
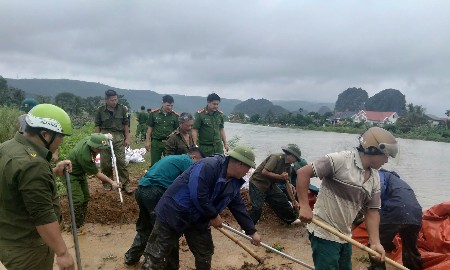
Mưa lớn khiến mực nước tại nhiều sông trên địa bàn Thanh Hóa dâng cao, ảnh hưởng các tuyến đê xung yếu. Chính quyền và lực lượng chức năng đang khẩn trương gia cố, ứng trực, chủ động phương án bảo đảm an toàn cho người dân.
Bộ Nội vụ khẳng định hiện nay Nhà nước không can thiệp trực tiếp đến chính sách trả lương của doanh nghiệp, mà chỉ quy định mức lương tối thiểu để bảo vệ người lao động yếu thế trên thị trường. Hiện phương án lương tối thiểu năm 2027 đã được khuyến nghị Chính phủ để sớm ban hành trong thời gian tới...
Cuộc thi Khuôn mẫu Việt Nam 2026 quy tụ 12 đội thi đến từ các trường đại học, cao đẳng kỹ thuật, tập trung vào quá trình thiết kế, chế tạo, thử nghiệm và hoàn thiện sản phẩm, qua đó tăng kết nối giữa đào tạo kỹ thuật và nhu cầu sản xuất...
Liên quan đến vụ án lừa đảo góp vốn đồng tiền lượng tử QFS, cơ quan điều tra kiến nghị cần giám sát, quản lý, phát hành các quy định rõ ràng, chặt chẽ trong việc kêu gọi các nhà đầu tư góp vốn tại các doanh nghiệp dưới hình thức phát hành đồng tiền lượng tử, token...
Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...
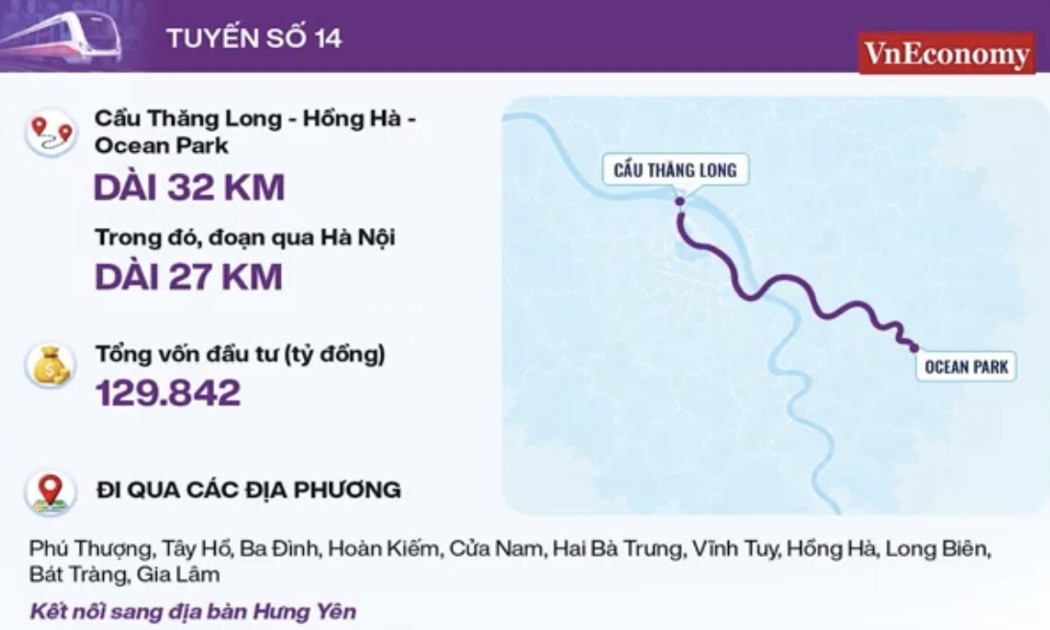
Mạng lưới 5 tuyến metro (đường sắt đô thị) đóng vai trò quan trọng trong việc tái cấu trúc không gian đô thị tại Hà Nội, định hình cấu trúc đô thị đa cực. Nơi mà người dân tiếp cận được các dịch vụ trong cự ly đi bộ hoặc di chuyển bằng xe đạp đến các ga trung chuyển kết nối di chuyển.
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...