




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Củng cố an toàn hệ thống tài chính là điều kiện quan trọng để thực hiện mục tiêu tăng trưởng


Kết quả kinh tế quý 3 và 9 tháng năm 2026 tạo cơ sở tích cực để Việt Nam phấn đấu đạt mục tiêu tăng trưởng hai con số. Trong những tháng cuối năm, yêu cầu đặt ra là đưa nguồn lực vào sản xuất, kinh doanh, đẩy nhanh tiến độ đầu tư và nâng hiệu quả sử dụng vốn. Quá trình này cần có sự hỗ trợ của một hệ thống tài chính ổn định, đủ khả năng đáp ứng nhu cầu vốn và chống chịu biến động...
Tăng trưởng cao làm gia tăng nhu cầu tài trợ, đồng thời đặt ra yêu cầu kiểm soát chất lượng tài sản, nghĩa vụ nợ và khả năng thanh toán. Nếu dòng tiền của doanh nghiệp suy yếu hoặc vốn tập trung vào những dự án chậm tạo doanh thu, khó khăn có thể lan sang các tổ chức tài chính và ảnh hưởng trở lại hoạt động kinh tế.
Vì vậy, củng cố an toàn hệ thống tài chính là điều kiện quan trọng để thực hiện mục tiêu tăng trưởng. Chính sách cuối năm cần gắn tháo gỡ điểm nghẽn với nhận diện rủi ro, duy trì dòng vốn và bảo đảm nguồn lực được sử dụng hiệu quả.
Kinh tế Việt Nam trong quý 3/2026 và 9 tháng năm 2026 ghi nhận nhiều kết quả tích cực, tạo nền tảng khả thi cho mục tiêu tăng trưởng hai con số.
NHỮNG ĐIỂM SÁNG TẠO NỀN TẢNG CHO TĂNG TRƯỞNG HAI CON SỐ
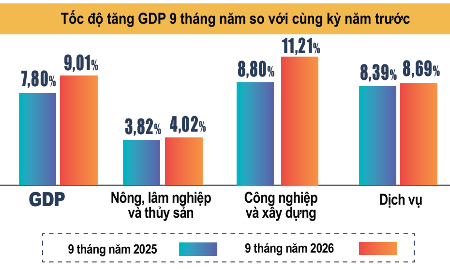
GDP quý 3/2026 ước tăng 9,95% so với cùng kỳ năm trước, cao hơn mức 8,15% của quý 1/2026 và 8,81% của quý 2/2026; tính chung 9 tháng tăng 9,01%. Đà tăng trưởng được cải thiện qua từng quý cho thấy hoạt động sản xuất, kinh doanh tiếp tục mở rộng, tạo điều kiện thuận lợi để tăng tốc trong những tháng cuối năm.
Công nghiệp và xây dựng giữ vai trò quan trọng trong tăng trưởng. Giá trị tăng thêm của khu vực này trong 9 tháng năm 2026 tăng 11,21%, đóng góp 49,62% vào mức tăng tổng giá trị tăng thêm của nền kinh tế; trong đó, công nghiệp chế biến, chế tạo tăng 11,36%; xây dựng tăng 12,22%. Những kết quả này phản ánh sự mở rộng sản xuất và hoạt động đầu tư, đồng thời thúc đẩy nhu cầu vận tải, nguyên vật liệu và lao động. Khu vực dịch vụ tăng 8,69%, với hoạt động tài chính, ngân hàng và bảo hiểm tăng 9,45%, góp phần đáp ứng nhu cầu giao dịch và vốn của nền kinh tế.
Đầu tư tiếp tục bổ sung nguồn lực cho phát triển. Chín tháng năm 2026, vốn đầu tư thực hiện toàn xã hội theo giá hiện hành đạt khoảng 3.109,6 nghìn tỷ đồng, tăng 15,1% so với cùng kỳ năm 2025. Đáng chú ý, vốn khu vực ngoài Nhà nước tăng 14%, chiếm 53% tổng vốn đầu tư, cho thấy vai trò của khu vực này trong mở rộng năng lực sản xuất, kinh doanh. Vốn đầu tư trực tiếp nước ngoài thực hiện đạt 21,07 tỷ USD, tăng 12,1%; trong đó, công nghiệp chế biến, chế tạo chiếm 82,6%. Nguồn vốn thực hiện tạo điều kiện bổ sung nhà máy, thiết bị và năng lực cung ứng.
Tiêu dùng và xuất khẩu cùng hỗ trợ đà tăng trưởng. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng 9 tháng năm 2026 đạt 5.925,7 nghìn tỷ đồng, tăng 13,4% theo giá hiện hành; nếu loại trừ yếu tố giá, tăng 7,8%. Sức mua thực tiếp tục tăng tạo điều kiện mở rộng thị trường cho doanh nghiệp. Kim ngạch xuất khẩu hàng hóa đạt 434,30 tỷ USD, tăng 24,5%, góp phần duy trì đơn hàng và hoạt động sản xuất. Sự gia tăng nhu cầu trong nước và quốc tế giúp củng cố triển vọng kinh doanh.
Về tài chính, thu ngân sách nhà nước 9 tháng năm 2026 đạt khoảng 2.187,3 nghìn tỷ đồng, bằng 86,5% dự toán năm và tăng 12,1%. Kết quả này tạo nguồn lực thực hiện các nhiệm vụ chi và đầu tư phát triển. Đến ngày 28/9/2026, tín dụng tăng 10,89%, huy động vốn tăng 9,78% so với cuối năm 2025, tiếp tục hỗ trợ nhu cầu vốn.
Những kết quả trên cho thấy nền tảng tăng trưởng được củng cố trên cả sản xuất, đầu tư, tiêu dùng và huy động nguồn lực. Đây là điều kiện quan trọng để thúc đẩy tăng trưởng trong quý 4/2026, hướng tới mục tiêu tăng trưởng hai con số.
NHỮNG ĐIỂM NGHẼN VÀ RỦI RO PHẢI ĐỐI MẶT
Đà tăng trưởng tích cực trong 9 tháng năm 2026 tạo điều kiện để kinh tế Việt Nam tăng tốc, nhưng mục tiêu hai con số vẫn đặt ra yêu cầu lớn đối với khả năng huy động và sử dụng nguồn lực. Những vấn đề cần quan tâm nằm ở hiệu quả đầu tư, sức chống chịu của doanh nghiệp, chất lượng tín dụng và các cân đối vĩ mô. Nếu không được nhận diện và xử lý kịp thời, các yếu tố này có thể ảnh hưởng đến mục tiêu tăng trưởng cao, đồng thời làm gia tăng rủi ro tài chính. Cụ thể:
Thứ nhất, khả năng chuyển vốn đầu tư thành năng lực sản xuất vẫn là vấn đề quan trọng. Vốn đầu tư thực hiện toàn xã hội chín tháng tăng 15,1% theo giá hiện hành. Quy mô đầu tư mở rộng tạo thêm nhu cầu và năng lực cung ứng, nhưng hiệu quả phụ thuộc vào tiến độ hoàn thành, khả năng khai thác và đầu ra của từng dự án.
Những vướng mắc về thủ tục, đất đai, giải phóng mặt bằng và điều kiện triển khai có thể kéo dài thời gian thực hiện, làm tăng chi phí và chậm tạo doanh thu. Khi vốn đã huy động nhưng dự án chưa vận hành, nghĩa vụ trả lãi vẫn phát sinh, ảnh hưởng đến dòng tiền của chủ đầu tư, nhà thầu và đơn vị cung ứng. Áp lực tăng tốc cuối năm càng đòi hỏi chú trọng chất lượng dự án, tránh đầu tư dàn trải hoặc lựa chọn công trình thiếu căn cứ về nhu cầu sử dụng.
Thứ hai, sức chống chịu của doanh nghiệp và mức độ lan tỏa tăng trưởng còn cần được củng cố. Trong 9 tháng năm 2026, hơn 48,7 nghìn doanh nghiệp hoàn tất thủ tục giải thể, tăng 118,8% so với cùng kỳ năm 2025; bình quân mỗi tháng có 19,1 nghìn doanh nghiệp rút lui khỏi thị trường. Số doanh nghiệp tạm ngừng và chờ giải thể giảm, trong khi số hoàn tất giải thể tăng mạnh.
Diễn biến này cần được đánh giá cùng thời điểm xử lý hồ sơ và việc rà soát tình trạng pháp lý, để phân biệt doanh nghiệp gặp khó khăn mới với doanh nghiệp đã ngừng hoạt động từ trước.
Sức mua trong nước tiếp tục tăng, với tổng mức bán lẻ và doanh thu dịch vụ tiêu dùng sau khi loại trừ yếu tố giá tăng 7,8%. Mức tăng danh nghĩa 13,4% vì vậy không phản ánh đầy đủ sự gia tăng lượng tiêu dùng. Chỉ số tồn kho công nghiệp chế biến, chế tạo cuối tháng 9/2026 tăng 11,9% so với cùng kỳ năm 2025, có thể phản ánh việc mở rộng sản xuất hoặc chuẩn bị đơn hàng.
Sức ép dòng tiền đáng chú ý hơn khi tồn kho tăng đi cùng tiêu thụ chậm, thời gian lưu kho kéo dài và công nợ tăng. Với doanh nghiệp có hàng tồn kho lớn, công nợ kéo dài hoặc chi phí đầu vào tăng, doanh thu mở rộng chưa chắc cải thiện tương ứng dòng tiền. Khó khăn này có thể truyền sang nhà cung cấp và tổ chức cho vay thông qua chậm thanh toán, chậm trả nợ.
Thứ ba, chất lượng tín dụng và sự liên thông giữa các thị trường là những rủi ro cần giám sát chặt chẽ. Đến ngày 28/9/2026, tín dụng tăng 10,89%, trong khi huy động vốn tăng 9,78% so với cuối năm 2025. Chênh lệch tốc độ tăng chưa đủ để kết luận hệ thống thiếu thanh khoản, nhưng đặt ra yêu cầu theo dõi cơ cấu kỳ hạn, chi phí huy động và khả năng đáp ứng nhu cầu vốn cuối năm. Nếu nguồn vốn ngắn hạn phải tài trợ cho nhiều khoản đầu tư dài hạn, sức ép thanh khoản có thể tăng khi dòng tiền trả nợ chậm hoặc nhu cầu rút tiền biến động.
Rủi ro còn phụ thuộc vào mức tập trung tín dụng ở khách hàng lớn, nhóm khách hàng liên quan và các dự án có chung nguồn trả nợ. Trong mối liên hệ ngân hàng, bất động sản và trái phiếu doanh nghiệp, dự án chậm hoàn thành có thể đồng thời ảnh hưởng đến khoản vay, nghĩa vụ trái phiếu và giá trị tài sản bảo đảm. Việc gia hạn nợ chỉ tạo thêm thời gian; khả năng phục hồi vẫn phụ thuộc vào pháp lý dự án, đầu ra và dòng tiền.
Thứ tư, áp lực giá cả và sự phụ thuộc vào thị trường bên ngoài làm tăng khó khăn trong điều hành. CPI bình quân 9 tháng năm 2026 tăng 4,52%, lạm phát cơ bản tăng 4,26%; riêng CPI quý 3/2026 tăng 4,80% so với cùng kỳ năm 2025. Giá cả tăng làm giảm sức mua thực và tăng chi phí sản xuất, đồng thời thu hẹp khả năng giảm lãi suất để hỗ trợ doanh nghiệp. Nếu mở rộng cầu quá nhanh trong khi nguồn cung chưa đáp ứng, một phần tác động chính sách có thể chuyển thành tăng giá và nhập khẩu.
Xuất khẩu hàng hóa tăng 24,5%, nhưng nhập khẩu tăng 36,7%, đưa cán cân thương mại chín tháng sang nhập siêu 19,42 tỷ USD. Nhập khẩu máy móc và đầu vào có thể phục vụ mở rộng sản xuất, song cần theo dõi khả năng chuyển thành sản lượng, xuất khẩu và nguồn thu ngoại tệ. Khu vực FDI chiếm 80,7% kim ngạch xuất khẩu, cho thấy hoạt động xuất khẩu phụ thuộc lớn vào khu vực này.
Khả năng lan tỏa đến doanh nghiệp trong nước còn phụ thuộc vào tỷ lệ đầu vào nội địa và liên kết cung ứng. Biến động thương mại, tỷ giá hoặc chuỗi cung ứng vì vậy có thể tác động nhanh đến đơn hàng và dòng vốn. Nhập siêu cũng cần được đánh giá cùng dòng vốn đầu tư và các nguồn ngoại tệ khác để xác định đúng sức ép đối với cân đối đối ngoại.
Đối với an toàn tài chính, cần ưu tiên theo dõi những trường hợp đồng thời có dòng tiền suy yếu, nghĩa vụ nợ lớn và mức liên kết cao với nhiều tổ chức tài chính. Khi các yếu tố này cùng xuất hiện, khó khăn của một doanh nghiệp hoặc dự án có thể ảnh hưởng đến nhiều bên, làm giảm khả năng cung ứng vốn cho nền kinh tế. Đây là trọng tâm giám sát; mức độ rủi ro thực tế cần được xác định bằng dữ liệu về từng khoản nợ và nhóm khách hàng.
YÊU CẦU CỦNG CỐ AN TOÀN HỆ THỐNG TÀI CHÍNH
Đà tăng trưởng tích cực cùng những sức ép về dòng tiền, giá cả và thị trường vốn đặt ra yêu cầu chủ động củng cố an toàn hệ thống tài chính. Đánh giá sớm các nghĩa vụ nợ lớn, mức tập trung rủi ro và khả năng đáp ứng thanh toán sẽ giúp bảo đảm dòng vốn phục vụ sản xuất, kinh doanh, đồng thời hạn chế chi phí xử lý khi khó khăn phát sinh.
Thứ nhất, cần đánh giá sát khả năng trả nợ và chất lượng tài sản ngay khi quy mô cấp vốn mở rộng. Sức ép về dòng tiền và tiêu thụ đặt ra yêu cầu rà soát khách hàng có nghĩa vụ nợ lớn, dự án chậm triển khai và khoản vay đã được cơ cấu. Việc đánh giá sớm giúp phân biệt doanh nghiệp có thể phục hồi với doanh nghiệp thiếu nguồn trả nợ, tránh kéo dài khoản nợ và làm tăng chi phí xử lý. Giá trị tài sản bảo đảm phải được xem xét cùng tính pháp lý và khả năng bán, bởi giá trị định giá không đồng nghĩa với số tiền có thể thu hồi đúng thời điểm.
Thứ hai, cần chuẩn bị vốn, dự phòng và thanh khoản trước khi khó khăn phát sinh. Nhu cầu vốn cuối năm có thể tăng trong khi tiền thu từ dự án và khách hàng chưa về đúng hạn. Nếu phải huy động gấp hoặc bán tài sản để đáp ứng thanh toán, tổ chức tài chính có thể chịu chi phí cao và hạn chế cho vay mới. Vì vậy, cần đánh giá mức tổn thất có thể xảy ra, nguồn bù đắp và khả năng đáp ứng nghĩa vụ theo kỳ hạn. Thiếu tiền tạm thời cần được phân biệt với thiếu hụt vốn do tổn thất; hỗ trợ thanh khoản không thể thay thế việc bổ sung vốn và xử lý tài sản suy giảm chất lượng.
Thứ ba, cần đánh giá rủi ro trên toàn thị trường. Tổng mức huy động vốn trên thị trường chứng khoán 9 tháng năm 2026 đạt 731,6 nghìn tỷ đồng, tăng 85,6%. Tác động đến an toàn tài chính khác nhau tùy hình thức huy động vốn cổ phần không tạo nghĩa vụ trả gốc và lãi như vốn vay. Một doanh nghiệp có thể đồng thời vay ngân hàng, phát hành trái phiếu và có nghĩa vụ bảo lãnh.
Do đó, cần tổng hợp nghĩa vụ tài chính, các bên liên quan và nguồn trả nợ để nhận diện mức tập trung; đồng thời đánh giá tác động nếu doanh nghiệp chậm thanh toán hoặc tài sản bảo đảm giảm giá.
Đặc biệt, cần bảo đảm tính liên tục của giám sát chung và báo cáo giám sát thị trường tài chính sau khi giải thể Ủy ban Giám sát tài chính Quốc gia. Sau chuyển giao, hiệu quả giám sát chung phụ thuộc vào cơ chế phối hợp và khả năng tổng hợp thông tin giữa các cơ quan. Khoảng trống có thể phát sinh nếu báo cáo từng lĩnh vực chưa được kết nối thành đánh giá chung về rủi ro hệ thống.
Cần xác định rõ đầu mối xây dựng báo cáo giám sát chung định kỳ, trách nhiệm cung cấp dữ liệu và cơ chế báo cáo bất thường. Báo cáo phải làm rõ các nghĩa vụ nợ lớn, mức tập trung, liên hệ giữa ngân hàng, chứng khoán, bảo hiểm và tác động của biến động vĩ mô. Đây là cơ sở để Chính phủ nhận diện sớm vấn đề, phối hợp xử lý và bảo đảm dòng vốn phục vụ tăng trưởng.
GIẢI PHÁP TRỌNG TÂM CHO NHỮNG THÁNG CUỐI NĂM 2026
Những tháng cuối năm cần tập trung vào các công việc có thể tạo thêm sản lượng, cải thiện dòng tiền và duy trì nguồn vốn cho nền kinh tế. Đồng thời, phải chủ động xử lý những rủi ro có thể ảnh hưởng đến hoạt động tài chính. Mỗi nhiệm vụ cần xác định rõ cơ quan chịu trách nhiệm, thời hạn hoàn thành và kết quả cụ thể, gắn với mục tiêu tăng trưởng và ổn định vĩ mô.
Một là, tháo gỡ các dự án có khả năng tạo kết quả ngay trong quý 4/2026. Các bộ, ngành và địa phương cần lập danh sách dự án đầu tư công, đầu tư tư nhân đang vướng mắc về điều kiện triển khai nhưng có thể thi công hoặc đưa vào hoạt động trong năm. Với từng dự án, xác định rõ vấn đề về mặt bằng, thủ tục, vật liệu, đấu nối hoặc nghiệm thu; giao đầu mối xử lý và thời hạn giải quyết. Ưu tiên công trình sắp hoàn thành, dự án có khả năng đưa vào khai thác và cơ sở sản xuất đã có thiết bị, đơn hàng. Những vấn đề vượt thẩm quyền cần được tổng hợp, trình cấp có thẩm quyền xử lý kịp thời, tránh chuyển hồ sơ nhiều lần.
Hai là, đẩy nhanh đầu tư công và thanh toán để vốn chuyển thành hoạt động kinh tế thực. Chủ đầu tư cần cập nhật tiến độ từng công trình, khả năng thực hiện và nhu cầu thanh toán đến cuối năm. Tập trung nguồn lực cho dự án đủ điều kiện thi công; xem xét điều chuyển vốn từ dự án không có khả năng thực hiện sang dự án có nhu cầu, đúng thẩm quyền và quy định.
Đẩy nhanh nghiệm thu, thanh toán khối lượng hoàn thành, giải quyết hồ sơ tồn đọng cho nhà thầu. Kết quả phải được đánh giá bằng khối lượng thực hiện, công trình đưa vào sử dụng và công nợ được thanh toán, đồng thời bảo đảm chất lượng xây dựng.
Ba là, hỗ trợ dòng tiền, mở rộng đơn hàng và khả năng tiếp cận vốn của doanh nghiệp. Cơ quan thuế cần giải quyết kịp thời hồ sơ hoàn thuế đủ điều kiện; các đơn vị sử dụng ngân sách rà soát nghĩa vụ thanh toán hợp đồng, tránh để doanh nghiệp phải vay vốn bù đắp khoản phải thu kéo dài. Ngân hàng chủ động làm việc với khách hàng có đơn hàng, phương án kinh doanh khả thi để xác định nhu cầu vốn, lịch giải ngân và lịch trả nợ phù hợp. Với doanh nghiệp nhỏ và vừa, tăng sử dụng thông tin giao dịch, hợp đồng và dòng tiền trong thẩm định.
Đồng thời, Chính phủ cần chỉ đạo triển khai kế hoạch phát triển nhà cung cấp trong nước gắn với nhu cầu mua hàng của doanh nghiệp xuất khẩu, FDI và các dự án lớn. Trong đó, cần xác định danh mục sản phẩm có thể cung ứng; hỗ trợ doanh nghiệp về công nghệ, chứng nhận, sản xuất thử và vốn theo yêu cầu của bên mua.
Kết quả được báo cáo hằng quý bằng số nhà cung cấp có giao hàng thực tế và giá trị hợp đồng thực hiện; mức tăng mua đầu vào sản xuất trong nước được đánh giá hằng năm. Trước mắt, ưu tiên doanh nghiệp có thể nhận đơn hàng trong quý 4/2026, đồng thời chuẩn bị kế hoạch nâng năng lực cung ứng từ năm 2027.
Bốn là, rà soát các khoản nợ lớn và mức tập trung rủi ro để xây dựng phương án xử lý. Cơ quan tiền tệ cần yêu cầu tổ chức tín dụng đánh giá khách hàng lớn, nhóm khách hàng liên quan và dự án có nghĩa vụ tài chính đáng kể; phối hợp với cơ quan tài chính đối chiếu nghĩa vụ vay, trái phiếu và bảo lãnh theo cơ chế chia sẻ dữ liệu phù hợp. Nội dung cần bao gồm dư nợ, trái phiếu, bảo lãnh, nguồn trả nợ và tình trạng tài sản bảo đảm, tránh bỏ sót nghĩa vụ liên quan.
Phân loại rõ khách hàng trả nợ bình thường, thiếu thanh khoản tạm thời nhưng có khả năng phục hồi và khách hàng khó phục hồi. Mỗi trường hợp cần phương án cụ thể về thu hồi, cơ cấu nghĩa vụ, bổ sung vốn chủ sở hữu hoặc xử lý tài sản; xác định trách nhiệm và tiến độ, tránh kéo dài khoản nợ thiếu nguồn trả.
Trong quý 4/2026, ưu tiên hoàn thành rà soát, phân loại và phê duyệt phương án; việc xử lý nợ, tăng vốn hoặc tái cơ cấu cần có lộ trình tiếp tục trong năm 2027 nếu chưa thể hoàn thành.
Năm là, chuẩn bị phương án vốn, dự phòng và thanh khoản tại các tổ chức có mức rủi ro cao. Tổ chức tín dụng cần cập nhật khả năng chống chịu khi khách hàng chậm trả nợ, tài sản bảo đảm giảm giá hoặc chi phí huy động tăng. Trên cơ sở đó, xác định nhu cầu dự phòng, bổ sung vốn và nguồn thanh khoản dự phòng; điều chỉnh tốc độ mở rộng tài sản nếu nguồn lực không đáp ứng.
Phương án tăng vốn phải có nguồn thực hiện và lộ trình rõ. Ngân hàng Nhà nước theo dõi sát cân đối nguồn vốn, chủ động sử dụng công cụ điều hành phù hợp, gắn hỗ trợ thanh khoản với giám sát và trách nhiệm của tổ chức nhận hỗ trợ.
Sáu là, xử lý vướng mắc bất động sản và nghĩa vụ trái phiếu theo từng dự án, doanh nghiệp. Địa phương ưu tiên giải quyết hồ sơ dự án đủ điều kiện pháp lý, có khả năng hoàn thành và đáp ứng nhu cầu thực. Doanh nghiệp phải công khai tiến độ, kế hoạch sử dụng vốn và nguồn trả nợ; chủ động bổ sung vốn chủ sở hữu, thu hồi công nợ hoặc chuyển nhượng tài sản. Việc điều chỉnh nghĩa vụ trái phiếu cần tuân thủ pháp luật và thỏa thuận với nhà đầu tư, trên cơ sở thông tin đầy đủ.
Bảy là, tổ chức giám sát chung thị trường tài chính gắn với phối hợp điều hành. Cơ quan tài chính chủ trì, phối hợp với cơ quan tiền tệ xây dựng báo cáo giám sát chung định kỳ và báo cáo bất thường khi xuất hiện dấu hiệu rủi ro đáng kể. Cần xác định rõ đầu mối tổng hợp, trách nhiệm cung cấp dữ liệu và cơ quan xử lý kiến nghị. Báo cáo phải kết nối thông tin về ngân hàng, chứng khoán, bảo hiểm; làm rõ nghĩa vụ nợ lớn, mức tập trung tài trợ và các kênh lan truyền rủi ro.
Đồng thời, theo dõi cân đối ngân sách, tín dụng, huy động và ngoại tệ để điều chỉnh chính sách phù hợp; chủ động bảo đảm nguồn cung hàng thiết yếu, cân nhắc thời điểm điều chỉnh giá do Nhà nước quản lý và hỗ trợ doanh nghiệp tiếp cận công cụ phòng ngừa rủi ro tỷ giá. Tiến độ giải ngân, xử lý vướng mắc dự án cần được theo dõi hằng tuần; nghĩa vụ nợ đến hạn và rủi ro tài chính được cập nhật hàng tháng.
(*) Chuyên gia kinh tế
Nội dung đầy đủ bài viết được đăng tải trên Tạp chí Kinh tế Việt Nam số 41-2026 phát hành ngày 12/10/2026. Kính mời Quý độc giả tìm đọc tại đây:
Link: https://premium.vneconomy.vn/doc-thu-an-pham/tap-chi-kinh-te-viet-nam-so-41-2026.html
Bài liên quan

Đọc bài theo từ khoá

Quy định số 224-QĐ/TW, ngày 14/10/2026 của Ban chấp hành Trung ương Đảng khoá XIV về đảng viên tham gia hoạt động đầu tư, kinh doanh

Nga xác nhận đã nối lại xuất khẩu dầu diesel theo thỏa thuận với Mỹ
IMF cảnh báo kinh tế châu Á đang chậm lại, lợi suất trái phiếu tăng là rủi ro lớn
VSC vừa trở thành cổ đông lớn tại Eximbank
Thúc đẩy hợp tác Việt Nam – Thụy Sĩ
Từ ngày 18 đến ngày 20 tháng 10 năm 2026, Diễn đàn Kinh tế Thụy Sĩ – Việt Nam 2026 (Swiss-Viet Economic Forum – SVEF 2026) sẽ diễn ra tại Hà Nội nhằm mở ra không gian kết nối chiến lược nhằm đón đầu các cơ hội mới từ Hiệp định Thương mại Tự do giữa Việt Nam và Khối EFTA gồm Thụy Sĩ, Na Uy, Iceland, Liechtenstein…
Lạng Sơn quy hoạch khu kinh tế cửa khẩu Đồng Đăng đến năm 2045
Khu kinh tế cửa khẩu Đồng Đăng - Lạng Sơn được định hướng trở thành trung tâm dịch vụ cửa khẩu và hậu cần logistics quốc gia, quốc tế, với quy mô quy hoạch 39.400 ha...
Tập đoàn FLC sẽ tổ chức một chuỗi giải golf đặc biệt nhằm kỷ niệm 25 năm thành lập
Tháng 10/2026, Tập đoàn FLC sẽ tổ chức một chuỗi giải golf đặc biệt nhằm kỷ niệm 25 năm thành lập. Sự kiện này sẽ diễn ra tại ba địa điểm nổi tiếng: Sầm Sơn, Hạ Long và Quy Nhơn, thu hút hơn 1.500 golfer tham gia. Với ba chặng đấu mang tên LEGACY, HERITAGE và MILESTONE, giải đấu không chỉ là cuộc tranh tài mà còn là dịp để tôn vinh những giá trị và dấu ấn mà FLC đã kiến tạo trong suốt 25 năm qua.
Việt Nam và Hoa Kỳ thúc đẩy hợp tác kinh tế
Việt Nam sẵn sàng cùng Hoa Kỳ và cộng đồng doanh nghiệp hai nước tiếp tục hợp thúc đẩy quan hệ kinh tế, thương mại, đầu tư phát triển mạnh mẽ hơn, thực chất hơn, bền vững hơn vì một tương lai cùng hợp tác và cùng phát triển...
UOB nâng dự báo tăng trưởng GDP Việt Nam năm 2026 lên 9,2%
UOB nâng dự báo tăng trưởng GDP Việt Nam năm 2026 lên 9,2%, từ mức 8,5% trước đó. Đồng thời, dự báo lạm phát bình quân cả năm lên 4,7% khi áp lực giá cả gia tăng trong quý 4/2026…





Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.








 Giải bài toán thị trường nhà ở cho người nước ngoài, tăng khả năng thu hút FDI chất lượng cao
Theo các chuyên gia, thay vì cạnh tranh bằng ưu đãi thuế hoặc chi phí lao động giá rẻ, Việt Nam cần chuyển hướng cạnh tranh bằng chất lượng hạ tầng đô thị, dịch vụ công và môi trường sống thân thiện.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...