




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Cuối năm, Đạm Phú Mỹ tiếp tục điều chỉnh kế hoạch kinh doanh năm 2023


DPM đã công bố kế hoạch kinh doanh năm 2023 điều chỉnh gồm tổng doanh thu giảm 4.305 tỷ đồng từ 17.372 tỷ xuống còn 13.067 tỷ đồng, lợi nhuận trước thuế từ 2.670 tỷ xuống còn 610 tỷ và lợi nhuận sau thuế từ 2.250 tỷ giảm còn 463 tỷ đồng, giảm 92% so với lợi nhuận sau thuế năm 2022.
Tổng Công ty Phân bón và Hóa chất Dầu khí - Công ty Cổ phần (mã DPM-HOSE) công bố thông tin về việc điều chỉnh một số chỉ tiêu kế hoạch SXKD năm 2023 và thông qua kế hoạch SXKD năm 2024.
Theo đó, DPM đã công bố kế hoạch kinh doanh năm 2023 điều chỉnh gồm tổng doanh thu giảm 4.305 tỷ đồng từ 17.372 tỷ xuống còn 13.067 tỷ đồng, lợi nhuận trước thuế từ 2.670 tỷ xuống còn 610 tỷ và lợi nhuận sau thuế từ 2.250 tỷ giảm còn 463 tỷ đồng, giảm 92% so với lợi nhuận sau thuế năm 2022.
VCSC cho biết, kế hoạch điều chỉnh này thấp hơn đáng kể so với kế hoạch năm 2023 được thông qua tại ĐHCĐ tháng 6/2023, với mục tiêu lợi nhuận sau thuế điều chỉnh chỉ tương đương 21% so với con số trước đó. VCSC tin rằng kế hoạch năm 2023 thấp hơn là do giá bán urê trung bình thấp hơn dự kiến và kết quả kinh doanh kém của mảng NPK.
Ngoài ra, kế hoạch lợi nhuận sau thuế điều chỉnh tương đương 64% dự báo năm 2023 của VCSC. VCSC nhận thấy rủi ro điều chỉnh giảm đối với dự báo năm 2023 của VCSC, chủ yếu do sản lượng bán urê thấp hơn 8% so với dự kiến dù cần thêm đánh giá chi tiết.
Bên cạnh đó, DPM công bố kế hoạch kinh doanh năm 2024 với doanh thu là 12.755 tỷ đồng, giảm 6% so với kế hoạch điều chỉnh năm 2023 và lợi nhuận sau thuế đạt 542 tỷ đồng, tăng 17% so với kế hoạch điều chỉnh năm 2023.
VCSC cho biết kế hoạch lợi nhuận sau thuế năm 2024 của DPM tương đương 63% dự báo năm 2024 của VCSC, mà VCSC cho là do công ty thận trọng trong việc đặt mục tiêu cho năm 2024 do năm 2023 kém khả quan hơn dự kiến và giả định giá bán urê thấp so với dự báo của VCSC trong khi công ty đặt ra kế hoạch về sản lượng bán tương tự với giả định của VCSC. Tuy nhiên, VCSC nhận thấy rủi ro điều chỉnh giảm nhẹ đối với dự báo lợi nhuận sau thuế năm 2024 của VCSC.
Về cổ tức, DPM dự kiến mức cổ tức bằng tiền mặt năm 2024 là 1.500 đồng/cổ phiếu (lợi suất cổ tức 4,5%) so với dự báo hiện tại của VCSC là 3.000 đồng/cổ phiếu (lợi suất cổ tức 9%). VCSC lưu ý rằng công ty thường tăng cổ tức tiền mặt dựa trên lợi nhuận thực tế vào cuối năm, cụ thể, DPM đã tăng cổ tức bằng tiền mặt năm 2022 lên 7.000 đồng/cổ phiếu tại ĐHCĐ tháng 6/2023 từ mức 5.000 đồng/cổ phiếu được thông qua tại ĐHCĐ tháng 6/2022.
Trước đó, DPM công bố kết quả kinh doanh quý 3/2023 kém khả quan với doanh thu đạt 3,2 nghìn tỷ đồng, giảm 17% so với cùng kỳ và Lợi nhuận sau thuế sau lợi ích CĐTS đạt 64 tỷ đồng, giảm 94% so với cùng kỳ. Lợi nhuận sau thuế sau lợi ích CĐTS giảm mạnh là do giá bán urê trung bình ước tính giảm 35% so với cùng kỳ, giá khí đầu vào ước tính tăng 33% so với cùng kỳ và thu nhập tài chính giảm 71% so với cùng kỳ. Những yếu tố này ảnh hưởng nhiều hơn so với mức tăng 5% so với cùng kỳ trong sản lượng bán urê ước tính và mức tăng 47% so với cùng kỳ trong doanh thu từ sản phẩm nhập khẩu.
Như vậy, so với quý trước, lợi nhuận sau thuế sau lợi ích CĐTS quý 3 giảm 37% chủ yếu do sản lượng bán urê ước tính giảm 25% so với quý trước mặc dù giá bán urê trung bình tăng 3% so với quý trước. Biên lợi nhuận gộp quý 3 khá khả quan ở mức 13% so với 10% trong quý 2/2023, mà VCSC cho rằng là do biên lợi nhuận gộp của sản phẩm nhập khẩu cao hơn và lợi nhuận gộp 5 tỷ đồng của mảng NPK so với khoản lỗ 134 tỷ đồng trong quý 2.
Trong quý 2, DPM ghi nhận lỗ trong mảng NPK một phần do chi phí hàng tồn kho cao và cạnh tranh gay gắt với hàng nhập khẩu (do thuế nhập khẩu giảm trong nhiều hiệp định thương mại tự do).
Doanh thu và lợi nhuận sau thuế sau lợi ích CĐTS 9 tháng đầu năm 2023 lần lượt đạt 10,2 nghìn tỷ đồng, giảm 31% so với cùng kỳ và 425 tỷ đồng, giảm 90% so với cùng kỳ.
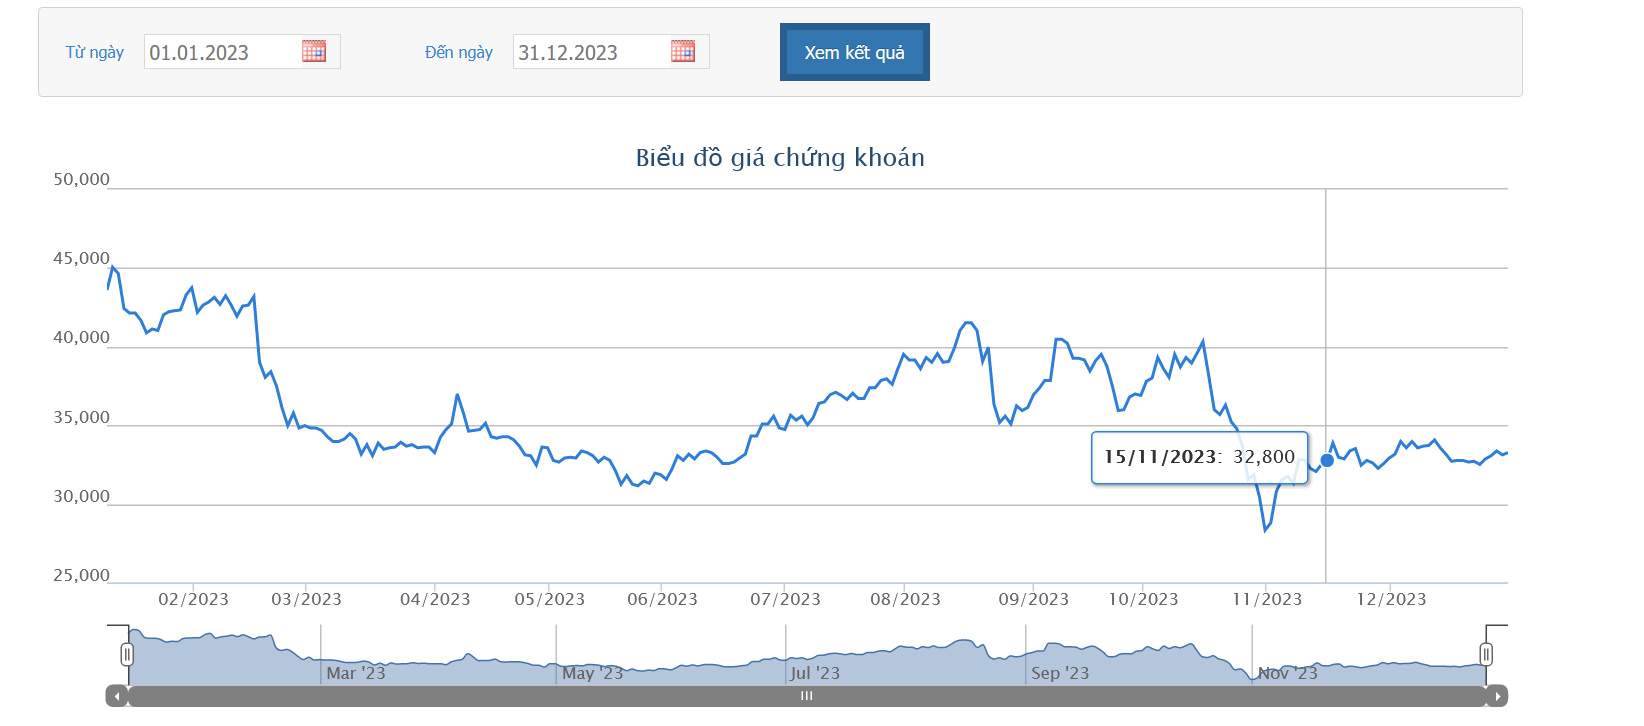
Hiện, VCSC có khuyến nghị "phù hợp thị trường" cho cổ phiếu DPM với giá mục tiêu là 31.500 đồng/cổ phiếu và chốt phiên giao dịch ngày 29/12, giá cổ phiếu này giảm nhẹ còn 33.300 đồng/cp.

Loạt cổ phiếu lớn lao dốc, VN-Index giảm mạnh nhất 13 phiên
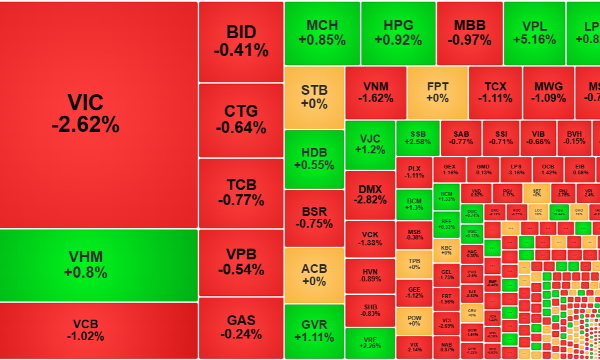
Áp lực bán hạ giá đã tăng mạnh trong phiên chiều nay, đặc biệt trong nhóm trụ, tạo sức ép rất lớn lên điểm số. VN-Index đóng cửa ở mức thấp nhất ngày, bốc hơi 1,7% tương đương -31,44 điểm, biên độ giảm sâu nhất 13 phiên và quay lại thử thách ngưỡng 1820 điểm.
Thị trường điều chỉnh diện rộng, VN-Index thất bại sát mốc 1880 điểm
Quán tính hào hứng của phiên cuối tuần trước chỉ đủ đẩy VN-Index tăng thêm trong vài phút sau khi mở cửa. Áp lực bán xuất hiện khá mạnh sau đó ép cổ phiếu lùi giá hàng loạt và chỉ số chốt phiên sáng ở mức thấp nhất.
Các ETF mô phỏng Frontier Markets chuẩn bị bán ồ ạt
Theo quy tắc kỹ thuật, các quỹ ETF mô phỏng chỉ số Frontier Markets buộc phải tất toán và bán ròng toàn bộ danh mục cổ phiếu Việt Nam một lần trước ngày 21/9. Gánh nặng hấp thụ lượng hàng này hiện đang dồn lên vai dòng tiền nội.
Từ “soi bảng điện” đến tích sản: Cần thay đổi cách thức đầu tư cổ phiếu
Từ góc nhìn kinh tế học hành vi, có thể cách thức thiết kế và vận hành thị trường hiện nay đang vô tình góp phần định hình hành vi đầu cơ ngắn hạn của nhà đầu tư và không tạo thuận lợi cho khả năng tích sản lành mạnh.
Chênh lệch lợi suất trái phiếu giữa Mỹ và Trung Quốc lớn nhất 20 năm
Chênh lệch lợi suất trái phiếu chính phủ kỳ hạn 10 năm giữa Mỹ và Trung Quốc đã tăng lên mức cao nhất trong 2 thập kỷ, phản ánh sự phân hóa ngày càng rõ nét giữa hai thị trường trái phiếu hàng đầu thế giới…



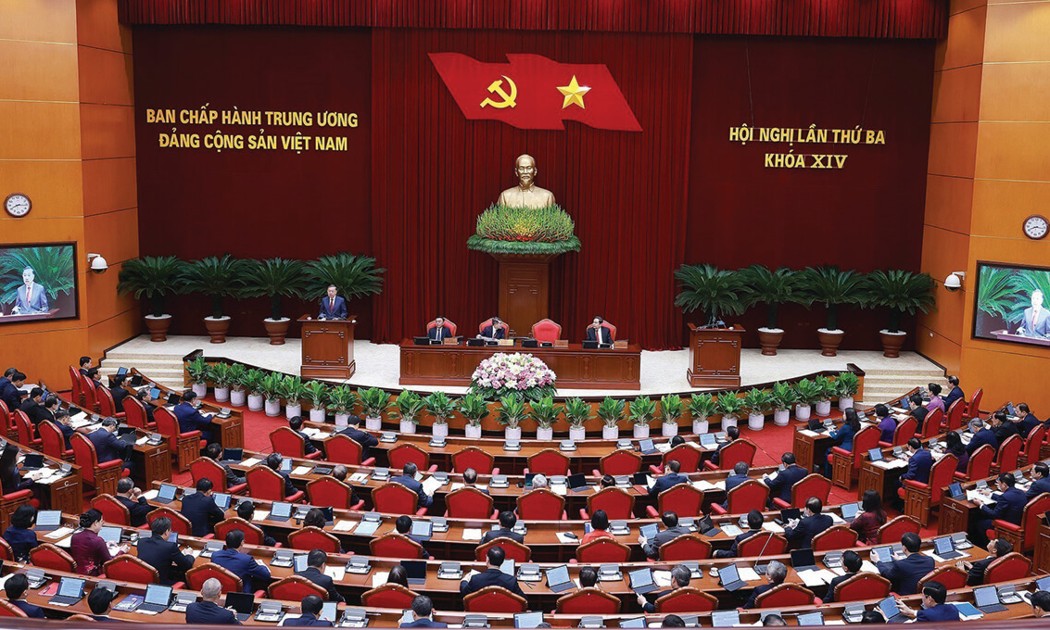

Để thực hiện Nghị quyết số 19-NQ/TW, cũng trong ngày 28/7/2026 Bộ Chính trị đã ký ban hành Chương trình hành động thực hiện Nghị quyết với 40 chỉ tiêu và 51 nhiệm vụ, giải pháp cụ thể.






 Nghị quyết 21-NQ/TW: Mở khóa nguồn lực, đảm bảo nơi ở cho dân
Giá nhà vẫn là một trong những bài toán lớn của thị trường bất động sản. Nhưng phía sau câu chuyện giá nhà là một vấn đề rộng hơn: làm thế nào để người dân thực sự có cơ hội tiếp cận một nơi ở phù hợp?


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...