


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ông Hà Đức Hiếu dự chi 151 tỷ nâng sở hữu cổ phiếu DXG lên 1,22%


Nếu giao dịch thành công, ông Hiếu sẽ tăng số lượng nắm giữ từ 471.997 cổ phiếu DXG, chiếm 0,04% vốn điều lệ lên gần 15,5 triệu cổ phiếu, chiếm 1,22% vốn.
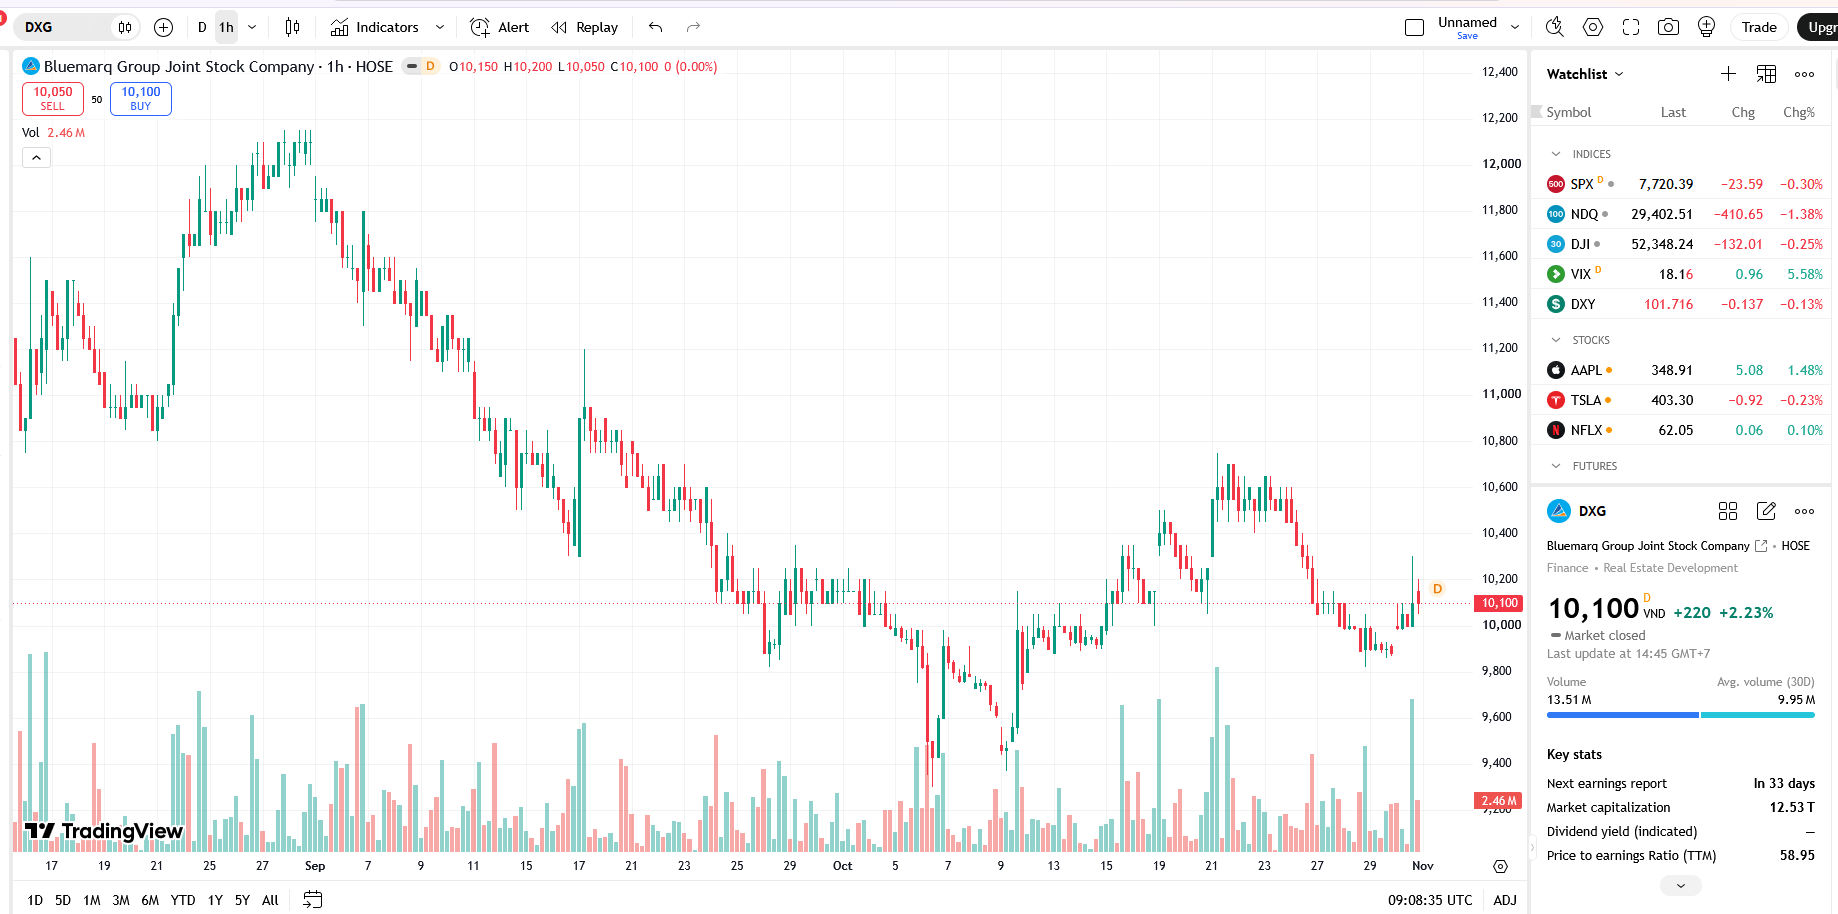
Ông Hà Đức Hiếu thông báo giao dịch cổ phiếu của người nội bộ Công ty Cổ phần Bluemarq Group (mã DXG-HOSE).
Theo đó, ông Hà Đức Hiếu - thành viên HĐQT DXG đăng ký mua 15 triệu cổ phiếu DXG theo phương thức khớp lệnh hoặc thỏa thuận, trong thời gian từ ngày 2/11 đến 2/12/2026.
Nếu thành công, ông Hiếu sẽ tăng số lượng nắm giữ từ 471.997 cổ phiếu DXG, chiếm 0,04% vốn điều lệ lên gần 15,5 triệu cổ phiếu, chiếm 1,22% vốn.
Chốt phiên ngày 30/10, giá cổ phiếu DXG tăng 2,23% lên 10.100 đồng/cổ phiếu, do đó ông Hiếu phải chi hơn 151 tỷ đồng để sở hữu số cổ phiếu trên.
Về kết quả kinh doanh, công ty mẹ DXG ghi nhận lỗ sau thuế quý 3/2026 là 19,07 tỷ đồng, giảm lỗ 12,82 tỷ đồng (40,21%) so với cùng kỳ. Theo giải trình từ phía công ty, khoản lỗ phản ánh áp lực từ chi phí quản lý doanh nghiệp tăng 12,44 tỷ đồng, lên 31,25 tỷ đồng. Doanh thu tài chính và lợi nhuận khác tăng, cùng với chi phí tài chính và chi phí bán hàng giảm, đã góp phần thu hẹp mức lỗ.
DXG cũng cho biết trong bối cảnh áp lực từ mặt bằng lãi suất vay mua nhà cao khiến người mua thận trọng hơn trong quyết định giao dịch, tạo thách thức cho hoạt động kinh doanh của các doanh nghiệp Bất động sản; Lợi nhuận sau thuế hợp nhất quý 3/2026 giảm so với cùng kỳ chủ yếu do doanh thu từ bán căn hộ, đất nền và dịch vụ môi giới bất động sản giảm, làm lợi nhuận gộp giảm 270,07 tỷ đồng.
Đồng thời, chi phí tài chính và chi phí quản lý doanh nghiệp lần lượt tăng 13,74 tỷ đồng và 25,86 tỷ đồng. Mức giảm 106,63 tỷ đồng của chi phí bán hàng đã bù đắp một phần các tác động trên. Theo đó, lợi nhuận sau thuế hợp nhất quý 3/2026 đạt 3,20 tỷ đồng, giảm 160,39 tỷ đồng (98,04%) so với mức 163,60 tỷ đồng cùng kỳ.
Mới đây, Chứng khoán Vietcap (VCSC) tiếp tục duy trì khuyến nghị "mua" đối với cổ phiếu DXG nhưng cũng đồng thời giảm 14% giá mục tiêu của cổ phiếu này xuống mức 14.600 đồng/cổ phiếu.
Theo VCSC sự sụt giảm của giá mục tiêu chủ yếu phản ánh mức giảm 25% đối với định giá mảng môi giới; việc VCSC điều chỉnh tiến độ doanh số bán bất động sản tại The Privé sang giai đoạn 2026–28 (so với dự báo trước đây là giai đoạn 2026–27), và lùi thời điểm mở bán dự kiến của Opal Luxury từ năm 2028 sang 2030; mức tăng 70 điểm cơ bản của WACC; việc VCSC chuyển phương pháp định giá từ 100% RNAV sang kết hợp 50:50 giữa RNAV và P/B mục tiêu; cùng với mức tăng của số dư nợ vay ròng tại cuối quý 2/2026.
VCSC dự báo lợi nhuận sau thuế sau lợi ích cổ đông thiểu số năm 2026 của công ty sẽ đạt 219 tỷ đồng (-5% YoY), chủ yếu nhờ hoạt động bàn giao backlog chưa ghi nhận doanh thu tại Gem Sky World (GSW), phần đóng góp từ mảng môi giới và mức tăng YoY của thu nhập tài chính.
Đối với năm 2027, VCSC dự báo lợi nhuận sau thuế sau lợi ích cổ đông thiểu số sẽ tăng 8 lần lên mức 1,8 nghìn tỷ đồng, chủ yếu nhờ việc bắt đầu bàn giao The Privé theo kế hoạch và phần đóng góp cao hơn từ dự án GSW. VCSC cũng điều chỉnh giảm lần lượt 8%/3% dự báo lợi nhuận sau thuế sau lợi ích cổ đông thiểu số các năm 2026/27, chủ yếu do mức giảm của VCSC đối với dự báo doanh thu mảng môi giới.
Ngoài ra, VCSC dự báo doanh số bán bất động sản của DXG sẽ lần lượt đạt 8,0/7,3/9,0 nghìn tỷ đồng trong các năm 2026/27/28. Trong năm 2026, việc ghi nhận doanh số bán bất động sản dự kiến sẽ chủ yếu đến từ dự án The Privé (với doanh số bán từ đầu năm đến nay đã đạt khoảng 4,7 nghìn tỷ đồng).
Sang năm 2027, VCSC kỳ vọng các đóng góp chính sẽ chủ yếu đến từ việc tiếp tục ghi nhận thêm doanh số bán tại The Privé, cùng với việc mở bán lại GSW và mở bán dự án Ngọc Khánh (~1 ha, TP.HCM – Bình Dương cũ) và trong năm 2028, doanh số bán bất động sản của công ty dự kiến sẽ chủ yếu đến từ việc hoàn tất bán The Privé, tiếp tục bán GSW và Ngọc Khánh, cùng với việc mở bán Opal Cityview (~1 ha, TP.HCM – Bình Dương cũ).
Theo VCSC, DXG hiện sở hữu mức định giá tương đối hấp dẫn, với P/B dự phóng các năm 2026/27 lần lượt ở mức 1,1 lần và 0,9 lần (thấp hơn khoảng 21% và 30% so với P/B trung bình 5 năm của công ty là 1,34 lần), trong bối cảnh triển vọng lợi nhuận các năm 2027–28 của công ty tương đối rõ nét và VCSC cũng cho biết rủi ro là tiến độ mở bán các dự án mới diễn ra chậm hơn kỳ vọng.
Bài liên quan
Đọc bài theo từ khoá


Con gái Chủ tịch PNJ tiếp tục bị công ty chứng khoán bán giải chấp
MBS dự kiến bán giải chấp 2,17 triệu cổ phiếu PNJ của bà Trần Phương Ngọc Giao, con gái bà Cao Thị Ngọc Dung, Chủ tịch HĐQT PNJ.
Nâng hạng đón dòng vốn quốc tế, doanh nghiệp Việt cần chuẩn bị gì?
Trong bối cảnh thị trường chứng khoán Việt Nam mở ra cơ hội đón dòng vốn quốc tế sau nâng hạng, nhiều doanh nghiệp vẫn quen huy động vốn qua ngân hàng. Để tiếp cận nhà đầu tư nước ngoài, doanh nghiệp cần có chiến lược dài hạn và chuẩn bị tốt hơn về tài chính, nhân sự, quản trị và minh bạch thông tin...
Bộ Công thương sắp nhận hơn 6.160 tỷ đồng cổ tức năm 2025 từ VEAM
VEAM sẽ chi trả cổ tức cho cổ đông bằng tiền mặt tỷ lệ 52,4%, tức cổ đông sở hữu 1 cổ phiếu sẽ được nhận 5.240 đồng. Ngày đăng ký cuối cùng là 13/11/2026.
VNM chốt danh sách chi 5.225 tỷ đồng cho cổ tức đợt 1/2026
VNM sẽ chốt danh sách cổ đông vào ngày 12/11/2026 để thực hiện quyền nhận cổ tức đợt 1 năm 2026 bằng tiền mặt với tỷ lệ 25% (01 cổ phiếu được nhận 2.500 đồng). Thời gian thanh toán dự kiến vào ngày 26/11/2026.
Phiên đấu giá hơn 79 triệu cổ phiếu SEA do SCIC sở hữu tiếp tục thất bại
Hết thời hạn đăng ký và đặt cọc (15h30 ngày 26/10/2026) không có nhà đầu tư đăng ký tham gia đấu giá mua lô cổ phần của công ty.



Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.







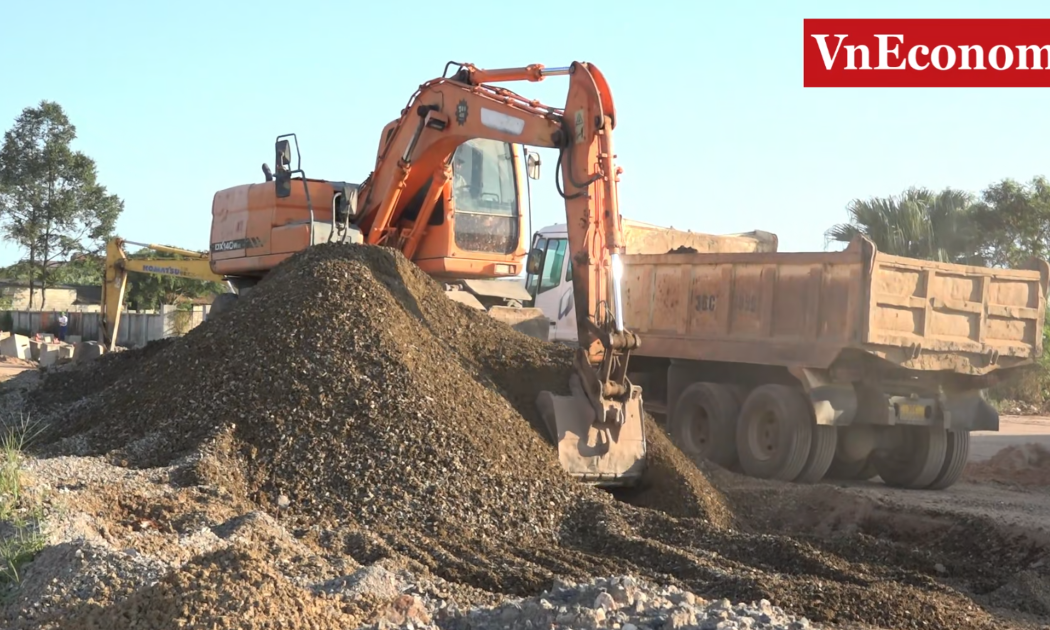
 Tăng mạnh nguồn cung, bù đắp thiếu hụt vật liệu xây dựng năm 2027
Năm 2027, tổng nguồn cung đất san lấp, đá và cát xây dựng tại Thanh Hóa dự kiến đạt hơn 42 triệu m3. Việc đưa thêm các mỏ vào khai thác, kết hợp nguồn vật liệu từ các dự án thu hồi khoáng sản và sản xuất cát nhân tạo được kỳ vọng góp phần giảm áp lực thiếu hụt vật liệu phục vụ các công trình, dự án trên địa bàn.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

