[Bài 1] Hạ tầng chiến lược tăng tốc, bảo hiểm có theo kịp?
NNam Sơn*
Chọn cỡ chữ
Làn sóng đầu tư hạ tầng quy mô lớn đang mở ra một thị trường mới cho ngành bảo hiểm phi nhân thọ, đồng thời đặt ra bài toán lớn về sức chứa và khả năng phân tán rủi ro.
Với những dự án trị giá hàng chục tỷ USD, câu chuyện
không còn dừng ở việc mua một hợp đồng bảo hiểm, mà là xây dựng cả một cấu trúc
từ đánh giá rủi ro, bảo hiểm, đồng bảo hiểm, tái bảo hiểm đến giám định và bồi
thường. Khi quy mô công trình ngày càng lớn, câu hỏi đặt ra là ngành bảo hiểm
phi nhân thọ Việt Nam sẽ giữ lại được bao nhiêu năng lực trong chuỗi giá trị
này?
Việt Nam đang bước vào một chu kỳ đầu tư hạ tầng có quy mô rất
lớn với các siêu dự án như đường sắt tốc độ cao Bắc - Nam dài 1.541 km với tổng
mức đầu tư sơ bộ khoảng 67,34 tỷ USD; đường sắt Lào Cai - Hà Nội - Hải Phòng; mạng
lưới đường sắt đô thị tại Hà Nội, TP.Hồ Chí Minh và hàng loạt dự án sân bay, cảng
biển, năng lượng...
SIÊU DỰ ÁN CẦN HỆ THỐNG BẢO HIỂM ĐỨNG SAU
Với những công trình hạ tầng trọng điểm, bảo hiểm rủi ro thường
được phân bổ qua nhiều lớp, từ bảo hiểm gốc, đồng bảo hiểm đến tái bảo hiểm.
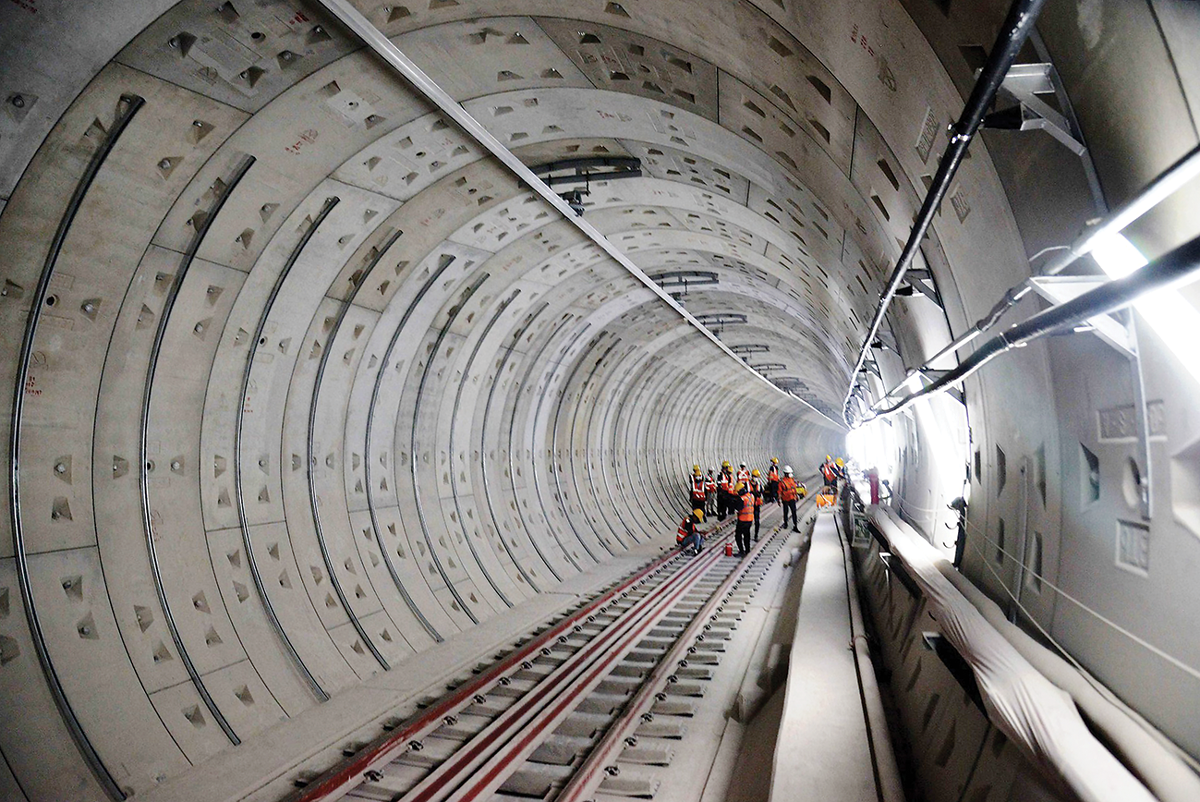
Crossrail của London là một ví dụ. Dự án trị giá khoảng 14,8
tỷ bảng Anh này gồm hàng chục km đường hầm và nhiều nhà ga mới, sử dụng mô hình
bảo hiểm do chủ đầu tư kiểm soát. Swiss Re Corporate Solutions giữ vai trò nhà
bảo hiểm dẫn đầu; tổng cộng 28 doanh nghiệp bảo hiểm tham gia chương trình,
trong đó 9 doanh nghiệp tham gia bảo hiểm thiệt hại vật chất theo đơn bảo hiểm
xây dựng và 19 doanh nghiệp tham gia bảo hiểm trách nhiệm bên thứ ba. Cấu trúc
này cho phép phân bổ rủi ro giữa nhiều nhà bảo hiểm, với các lớp bảo hiểm được
thiết kế theo quy mô và mức độ rủi ro của dự án.
Dự án metro Taipei MRT cũng cho thấy giá trị của cấu trúc bảo
hiểm do chủ đầu tư kiểm soát khi tổn thất thực sự xảy ra. Trong quá trình xây dựng
mạng lưới ban đầu, một vụ sập đường gây thiệt hại khoảng 31 triệu USD và làm
168 căn nhà bị hư hại nghiêm trọng. Chương trình bảo hiểm đã giúp đơn giản hóa
quy trình bồi thường và xử lý tổn thất, qua đó hỗ trợ công trình tiếp tục được
triển khai.
Sứ mệnh của bảo hiểm hạ tầng trong kỷ
nguyên siêu dự án
Làn
sóng đầu tư hạ tầng quy mô lớn đang mở ra một thị trường mới cho ngành bảo hiểm
phi nhân thọ, đồng thời đặt ra bài toán lớn về sức chứa và khả năng phân tán
rủi ro.
Với
những dự án trị giá hàng chục tỷ USD, câu chuyện không còn dừng ở việc mua một
hợp đồng bảo hiểm, mà là xây dựng cả một cấu trúc từ đánh giá rủi ro, bảo hiểm,
đồng bảo hiểm, tái bảo hiểm đến giám định và bồi thường. Chủ đầu tư và ngành
bảo hiểm phi nhân thọ cần trả lời được bốn câu hỏi: Rủi ro được phân bổ như thế
nào? Bao nhiêu năng lực bảo hiểm được giữ lại trong nước? Dữ liệu nào được tích
lũy sau mỗi dự án? Ai thực sự đứng sau chương trình bảo hiểm khi tổn thất xảy
ra?
Tạp chí Kinh tế Việt Nam - VnEconomy xin giới thiệu loạt bài viết
phân tích về chủ đề này.
Bài 3: Vai trò kiến tạo của nhà nước đối với thị trường bảo hiểm hạ tầng (Tạp chí Kinh tế Việt Nam số 44-2026 ra ngày 2/11/2026)
Bài học từ các dự án này nằm ở cách tổ chức chương trình bảo
hiểm: xác định rủi ro từ sớm, tính toán mức giữ lại phù hợp, thu xếp tái bảo hiểm,
đồng thời chuẩn bị cơ chế giám định và bồi thường trước khi sự cố xảy ra.
Việt Nam cũng đã bắt đầu có những dữ liệu thực tế để nhìn
vào bài toán này. Theo công bố tháng 5/2026, Tổng công ty Cổ phần Tái bảo hiểm
quốc gia Việt Nam (VINARE) cho biết các dự án metro tại Việt Nam cũng phải đối
mặt với những rủi ro về điều kiện địa chất, phối hợp giữa chủ đầu tư và các
liên danh nhà thầu quốc tế, tiêu chuẩn thiết bị và an toàn lao động. VINARE ghi
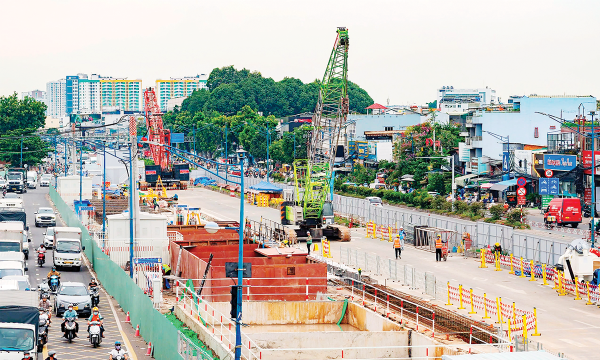
nhận các vấn đề về địa chất và thi công hầm tại Nhổn - Ga Hà Nội, cùng những vấn
đề kỹ thuật và thiết bị trong quá trình vận hành tuyến Bến Thành - Suối Tiên.
Đáng chú ý, VINARE cho biết tỷ lệ phí bảo hiểm xây dựng đối với các tuyến metro
tại Việt Nam hiện dao động từ 4,5% đến 5,9%. Mức phí phụ thuộc vào điều kiện địa
chất, phương pháp thi công, công nghệ, năng lực nhà thầu, mức khấu trừ, thời
gian thi công và các điều khoản mở rộng hoặc giới hạn trách nhiệm.
Với những siêu dự án đường sắt kéo dài hàng trăm, thậm chí
hàng nghìn km, bài toán bảo hiểm trở nên phức tạp hơn nhiều. Rủi ro phải được
phân tầng qua bảo hiểm gốc, đồng bảo hiểm và tái bảo hiểm, trong khi phạm vi bảo
vệ trải rộng từ thiệt hại vật chất, chậm tiến độ đến rủi ro kỹ thuật, trách nhiệm
với bên thứ ba và gián đoạn hoạt động.
TỪ NĂNG LỰC GIỮ LẠI ĐẾN ĐỊNH PHÍ THEO RỦI RO
Thị trường bảo hiểm phi nhân thọ Việt Nam đã có quy mô đáng
kể. Theo Bộ Tài chính, doanh thu phí phi nhân thọ năm 2025 đạt khoảng 88.054 tỷ
đồng, tăng 10,95% so với năm trước. Tuy nhiên, quy mô doanh thu phí toàn thị
trường không phải là thước đo trực tiếp cho khả năng hấp thụ một rủi ro hạ tầng
rất lớn.
Dữ liệu về hoạt động môi giới cho thấy quy mô của lớp tái bảo
hiểm trong thị trường Việt Nam đã tương đối rõ. Năm 2025, tổng phí bảo hiểm thu
xếp qua môi giới đạt 21.166 tỷ đồng, trong đó phí tái bảo hiểm thu xếp đạt
9.261 tỷ đồng, tăng 7,6% so với năm trước. Như vậy, phí tái bảo hiểm chiếm khoảng
43,8% tổng phí bảo hiểm được thu xếp qua môi giới. Đây không phải là tỷ lệ giữ
lại của toàn thị trường, nhưng cho thấy tái bảo hiểm đã là một cấu phần đáng kể
trong hoạt động thu xếp rủi ro tại Việt Nam.
Theo ông Lê Hoài Nam, Tổng giám đốc Công ty Cổ phần Tái bảo
hiểm Alpha, với các dự án hạ tầng quy mô từ hàng trăm triệu đến hàng tỷ USD,
doanh nghiệp bảo hiểm trong nước không thể tự mình gánh toàn bộ rủi ro và tái bảo
hiểm quốc tế trở thành một bộ phận quan trọng của chương trình. Theo ông Nam,
khi đánh giá năng lực bảo hiểm của một dự án lớn, cần quan tâm “ai sẽ đứng sau
chương trình tái bảo hiểm”. Điều này đặc biệt đáng chú ý với các dự án sử dụng
vốn vay quốc tế, khi bảo hiểm gắn với yêu cầu bảo vệ tài sản, dòng tiền và khả
năng trả nợ của dự án.
Đây cũng là lý do cần phân biệt giữa năng lực giữ lại và
năng lực thu xếp rủi ro. Thị trường Việt Nam có thể giữ lại một phần rủi ro
nhưng vẫn tạo ra giá trị lớn nếu doanh nghiệp bảo hiểm trong nước đảm nhiệm tốt
các khâu thẩm định, định phí, môi giới, thu xếp tái bảo hiểm, giám định và bồi
thường. Ngược lại, nếu phần lớn những khâu có hàm lượng kỹ thuật cao đều được
thực hiện ở bên ngoài, khả năng tích lũy năng lực trong nước sẽ hạn chế hơn.
Về mặt pháp lý, Nghị định số 220/2026/NĐ-CP đưa yếu tố mức độ
rủi ro vào việc xác định mức phí đối với bảo hiểm bắt buộc công trình trong thời
gian xây dựng. Với các công trình có giá trị dưới 1.000 tỷ đồng thuộc các nhóm
áp dụng biểu phí tại Phụ lục III, doanh nghiệp bảo hiểm được tăng hoặc giảm phí
tối đa 25% trên cơ sở mức độ rủi ro và phải xây dựng quy trình, tiêu chí thẩm định
tương ứng.
Đối với nhà máy điện hạt nhân và các công trình xây dựng
chưa thuộc các nhóm quy định tại các điểm a, b, c Khoản 1 Điều 37, doanh nghiệp
bảo hiểm và bên mua có thể thỏa thuận quy tắc, điều khoản, mức phí và mức khấu
trừ trên cơ sở doanh nghiệp hoặc tổ chức bảo hiểm nước ngoài đứng đầu nhận tái
bảo hiểm xác nhận nhận tái bảo hiểm.
Ông Nguyễn Phong Cầm, Phó Tổng thư ký Hiệp hội Bảo hiểm Việt
Nam, cho rằng cơ chế mới có thể tạo động lực để cạnh tranh chuyển từ giảm phí
sang chất lượng đánh giá rủi ro, năng lực quản trị và khả năng cung cấp giải
pháp phù hợp. Nếu được vận hành đúng tinh thần này, Nghị định số 220 có thể góp
phần đưa giá bảo hiểm phản ánh rõ hơn hồ sơ rủi ro của từng dự án, thay vì tạo
áp lực cạnh tranh chủ yếu thông qua việc hạ phí.
“INSURANCE-READY” CẦN BẮT ĐẦU TỪ BẢN VẼ THIẾT KẾ
Định phí theo rủi ro chỉ có ý nghĩa khi thị trường có đủ dữ
liệu để định lượng rủi ro. Một doanh nghiệp bảo hiểm muốn đánh giá sát một dự
án hạ tầng cần rất nhiều thông tin về địa chất, thiết kế, phương pháp thi công,
năng lực nhà thầu, lịch sử tổn thất, điều kiện khí hậu, nguy cơ ngập lụt, sạt lở,
sụt lún và phạm vi ảnh hưởng tới khu dân cư. Việt Nam vì vậy cần từng bước hình
thành dữ liệu rủi ro thiên tai thống nhất, dữ liệu tổn thất lịch sử, dữ liệu về
đặc điểm và chất lượng công trình cùng cơ chế chia sẻ dữ liệu giữa cơ quan nhà
nước và thị trường bảo hiểm.
Đối với những tuyến hạ tầng kéo dài, bài toán càng phức tạp.
Một vài điểm khảo sát địa chất khó phản ánh đầy đủ điều kiện của cả tuyến. Khi
thông tin đầu vào chưa đủ, doanh nghiệp bảo hiểm khó định lượng xác suất và mức
độ tổn thất; nhà tái bảo hiểm cũng phải tính đến phần bất định khi quyết định
nhận rủi ro. Vì vậy, thuật ngữ “insurance-ready” có thể được dùng để mô tả một
dự án đã có đủ dữ liệu và thông tin kỹ thuật cần thiết để thị trường bảo hiểm
đánh giá, định phí và thu xếp năng lực phù hợp.
Điều này làm thay đổi thời điểm mà bảo hiểm được đưa vào dự
án. Nếu bảo hiểm chỉ được mua để đáp ứng yêu cầu pháp lý hoặc hoàn tất thủ tục
tài chính, doanh nghiệp bảo hiểm thường xuất hiện ở cuối quá trình chuẩn bị.
Khi đó, khả năng tác động vào thiết kế và biện pháp quản trị rủi ro đã khá hạn
chế.
Ngược lại, nếu đánh giá bảo hiểm được đưa vào ngay từ giai
đoạn chuẩn bị, các yếu tố như địa chất, phương pháp đào hầm, thiết kế chống ngập,
phương án ứng phó sự cố, năng lực nhà thầu hay trách nhiệm giữa các bên có thể
được xem xét từ góc độ khả năng bảo hiểm.
NĂNG LỰC ĐƯỢC TÍCH LŨY TRONG NƯỚC
Việc các nhà tái bảo hiểm quốc tế tham gia bảo hiểm các siêu
dự án hạ tầng là một phần bình thường của cơ chế phân tán rủi ro. Với Việt Nam,
giá trị được tạo ra và tích lũy trong nước cần được nhìn rộng hơn số tiền mà
doanh nghiệp bảo hiểm nội địa trực tiếp giữ lại. Đó còn là năng lực thẩm định kỹ
thuật, mô hình hóa rủi ro, môi giới, thu xếp tái bảo hiểm, giám định, xử lý bồi
thường và quản trị dữ liệu. Nếu những khâu này được thực hiện chủ yếu ở bên
ngoài, Việt Nam vẫn có thể thu xếp bảo hiểm cho những dự án lớn, nhưng tốc độ
tích lũy năng lực trong nước sẽ chậm hơn.
Ít nhất hai định hướng hành động cần được đặt ra ngay từ
giai đoạn chuẩn bị các dự án hạ tầng lớn.
Thứ nhất, chương trình bảo hiểm cần được thiết kế đồng thời
với cấu trúc tài chính và quản trị rủi ro của dự án, thay vì được xử lý như một
thủ tục sau khi thiết kế và hợp đồng xây dựng đã hoàn tất. Đối với các dự án lớn,
chủ đầu tư cần xác định sớm mức giữ lại phù hợp, cấu trúc đồng bảo hiểm, yêu cầu
đối với nhà tái bảo hiểm và cơ chế xử lý tổn thất.
Thứ hai, cần xây dựng nền tảng dữ liệu rủi ro hạ tầng dùng
chung, kết nối dữ liệu thiên tai, địa chất, tổn thất bảo hiểm và đặc điểm công
trình. Đây là điều kiện để thị trường chuyển sang định phí dựa trên dữ liệu và
mô hình hóa rủi ro.
Do đó, khi Việt Nam bước vào chu kỳ xây dựng những công
trình lớn nhất trong lịch sử, chủ đầu tư và ngành bảo hiểm phi nhân thọ cần trả
lời được bốn câu hỏi: Rủi ro được phân bổ như thế nào? Bao nhiêu năng lực bảo
hiểm được giữ lại trong nước? Dữ liệu nào được tích lũy sau mỗi dự án? Ai thực
sự đứng sau chương trình bảo hiểm khi tổn thất xảy ra?
Trong giai đoạn 2027-2045, khi Việt Nam đẩy mạnh đầu tư vào đường sắt đô thị, đường sắt tốc độ cao, sân bay, cảng biển, năng lượng, lưới điện, trung tâm dữ liệu và các công trình hạ tầng chiến lược, phát triển thị trường bảo hiểm hạ tầng cần trở thành một định hướng dài hạn của ngành bảo hiểm phi nhân thọ…
Trong phiên 30/10, giá vàng miếng SJC giảm 1,3 triệu đồng/lượng ở cả hai chiều mua và bán; niêm yết tại ngưỡng phổ biến 138,4 triệu – 141,4 triệu đồng/lượng. Đây mức giao dịch thấp nhất kể từ cuối tháng 7/2026…
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.
Máy bay không người lái (drone) được mở rộng ứng dụng trong phun thuốc bảo vệ thực vật, gieo sạ và bón phân, góp phần cơ giới hóa sản xuất, giảm chi phí và nâng cao hiệu quả canh tác, hướng tới phát triển nông nghiệp hiện đại.
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...