




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Kịch bản nào cho thị trường bất động sản quý 2/2024?


Thị trường bất động sản quý 2/2024 được dự báo sẽ có nguồn cung mới tăng từ 20 - 30%, giá bán tăng 3-5% và tỷ lệ hấp thụ chung đạt 30% - 35%...

Theo nhận định của Viện Nghiên cứu kinh tế - tài chính - bất động sản Dat Xanh Services (DXS - FERI), quý 2/2024, về tổng thể, dù còn nhiều khó khăn và mức phục hồi không đồng đều trên các phân khúc, nhưng thị trường bất động sản Việt Nam đang vượt qua giai đoạn khó khăn nhất, bắt đầu ghi nhận những động thái tích cực hơn. Trong đó, tất cả loại hình bất động sản đều có sự cải thiện của nguồn cung mới.
Đối với văn phòng cho thuê, dự báo nguồn cung sẽ đạt mức 2,15 triệu m2 sàn ở khu vực Hà Nội, tăng 2% theo quý; và 2,7 triệu m2 sàn ở khu vực TP.HCM, tăng 4% theo quý. Giá thuê bình quân duy trì ổn định theo quý ở khu vực Hà Nội với mức 21,5 USD/m2, còn giá thuê ở khu vực TP.HCM tăng 5%, đến 34 USD/m2. Tương tự, tỷ lệ lấp đầy bình quân ghi nhận sự gia tăng nhẹ ở cả 2 thị trường với 86% ở thị trường Hà Nội (tăng 1 điểm % theo quý) và 91% ở thị trường TP.HCM (tăng 1 điểm % theo quý).
Trong khi đó, nguồn cung mặt bằng bán lẻ duy trì mức 1,8 triệu m2 sàn ở khu vực Hà Nội và tăng lên 1,53 triệu m2 sàn ở khu vực TP.HCM, tăng 3% theo quý. Giá thuê bình quân duy trì ổn định trên hai khu vực với mức 46 USD/m2 ở thị trường Hà Nội; và 53 USD/m2 ở TP.HCM. Tỷ lệ lấp đầy bình quân có gia tăng ở thị trường Hà Nội là 86% (tăng 1 điểm % theo quý) và 90% ở thị trường TP.HCM.
Bất động sản công nghiệp cũng tiếp tục đà tăng trưởng ổn định, khu vực miền Bắc dự kiến có thêm 15.000 ha, tăng 3% theo quý. Khu vực miền Nam dự kiến bổ sung thêm 27.900 ha, tăng 1% theo quý. Nhu cầu thuê mới sẽ đến từ sự phục hồi của ngành sản xuất, đơn hàng phục vụ xuất khẩu tăng và sự gia nhập bởi nhiều doanh nghiệp FDI mới. Tỷ lệ lấp đầy ổn định tại khu vực miền Bắc và tăng rất nhẹ (khoảng 1 điểm %) tại khu vực miền Nam. Giá thuê ở mức cạnh tranh so với các thị trường trong khu vực.
Đáng chú ý là bất động sản nhà ở trong quý 2/2024, ước tính nguồn cung mới tăng thêm 25% so với quý 1/2024, chủ yếu đến từ những dự án đã mở bán, hoặc đã khởi công vào giai đoạn trước đó. Dự kiến nguồn cung sản phẩm mới (chỉ thống kê từ các dự án đã có kế hoạch mở bán) vào khoảng 4.500 sản phẩm, đưa tổng nguồn cung tích lũy toàn thị trường lên 45.200 sản phẩm.
Theo các chuyên gia DXS-FERI, thị trường bất động sản hiện có nhiều dấu hiệu tích cực và được đánh giá đang trên đà phục hồi. Thị trường có thể dần phục hồi từ đáy chữ U, tuy nhiên, thời gian phục hồi nhanh hay chậm còn phụ thuộc vào các yếu tố tác động cả vĩ mô lẫn vi mô.
Dự báo, thị trường bất động sản quý 2/2024 (phân khúc bất động sản nhà ở) có thể rơi vào một trong các kịch bản: lý tưởng, kỳ vọng hay thách thức. Trong kịch bản này, nguồn cung tăng 30% - 40%, lãi suất thả nổi từ 8% - 10%, giá bán tăng 10% - 20%, tỷ lệ hấp thụ đạt 40% - 50%. Còn kịch bản kỳ vọng, nguồn cung tăng 20% - 30%, đồng thời lãi suất thả nổi từ 9% - 11%, giá bán tăng 3% - 5%, tỷ lệ hấp thụ đạt 30% - 35%. Ở kịch bản thách thức, nguồn cung tăng 10% - 20%, lãi suất thả nổi từ 10% - 12%, giá bán đi ngang, tỷ lệ hấp thụ đạt 25% - 30%.
Nhưng căn cứ dữ liệu phân tích thị trường tính đến ngày 31/3/2024, chuyên gia DXS-FERI nghiêng về kịch bản kỳ vọng. Cụ thể, thị trường bất động sản quý 2 sẽ có nguồn cung mới tăng khoảng 20 - 30%, giá bán tăng nhẹ 3-5% và tỷ lệ hấp thụ chung đạt từ 30% - 35%.
Đọc bài theo từ khoá

Maestro Andrea Bocelli: Từ di sản âm nhạc thế giới đến cuộc hẹn tại HAUS Da Lat
Bằng giọng hát tenor đặc biệt, kỹ thuật thanh nhạc bậc thầy và niềm tin mãnh liệt vào cuộc sống, huyền thoại người Italy Maestro Andrea Bocelli đã vượt qua mọi giới hạn để trở thành giọng ca có sức ảnh hưởng trên toàn cầu.
Thúc đẩy phát triển thị trường bất động sản lành mạnh, đảm bảo tiến độ các công trình trọng điểm
Trong 3 tháng cuối năm, Bộ Xây dựng sẽ tiếp tục theo dõi sát diễn biến thị trường bất động sản; kịp thời nghiên cứu, đề xuất các giải pháp ổn định thị trường, thúc đẩy thị trường bất động sản phát triển lành mạnh, bền vững; Đồng thời, tiếp tục rà soát, tháo gỡ vướng mắc cho các dự án giao thông, bảo đảm tiến độ các công trình, dự án trọng điểm…
Waterpoint gia tăng lợi thế an cư và đầu tư nhờ kết nối hạ tầng liên vùng
Việc khởi động đường vành đai 4 tiếp tục làm gia tăng lợi thế cho Waterpoint trong việc an cư cũng như đầu tư, tạo thêm nền tảng vững chắc, củng cố sức hấp dẫn và giá trị dài hạn của một đô thị hiện hữu tại cửa ngõ phía Tây TP.HCM…
Thị trường căn hộ TP.Hồ Chí Minh đang trải qua giai đoạn tái định hình mạnh mẽ
Trong bối cảnh sức mua chững lại, khan hiếm nhà ở vừa túi tiền, thị trường căn hộ TP. Hồ Chí Minh đang dịch chuyển về các khu vực có hạ tầng phát triển nhưng giá nhà vẫn neo cao, đòi hỏi người mua phải cân nhắc kỹ lưỡng giữa vị trí, khả năng kết nối và khả năng chi trả…
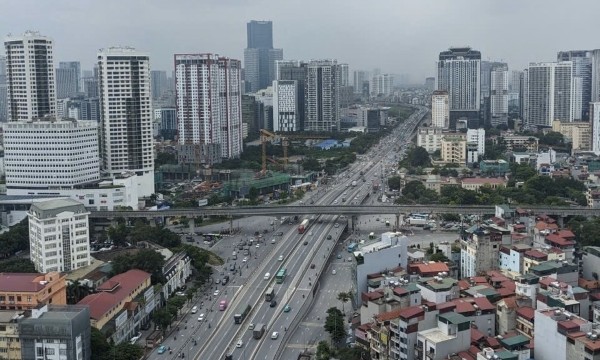
Sức hấp thụ giảm, thị trường nhà ở gia tăng cạnh tranh
Thị trường nhà ở 9 tháng năm 2026 ghi nhận nhiều biến động về nguồn cung, sức hấp thụ và giá bán. Những chuyển động này tiếp tục tác động đến chiến lược kinh doanh của các chủ đầu tư trong những tháng cuối năm...






Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.








 Giải bài toán thị trường nhà ở cho người nước ngoài, tăng khả năng thu hút FDI chất lượng cao
Theo các chuyên gia, thay vì cạnh tranh bằng ưu đãi thuế hoặc chi phí lao động giá rẻ, Việt Nam cần chuyển hướng cạnh tranh bằng chất lượng hạ tầng đô thị, dịch vụ công và môi trường sống thân thiện.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...