




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bất động sản cuối năm 2022: Khó tăng giá, thanh khoản tiếp tục căng thẳng


Lượng tiêu thụ đất nền, căn hộ tại TP.HCM và vùng phụ cận đều giảm mạnh tới gần 80% trong quý 3/2022 và dự báo cũng không khởi sắc cuối năm nay…
Theo Báo cáo thị trường Bất động sản Nhà ở TP.HCM và vùng phụ cận quý 3/2022 của Tập đoàn Dịch vụ bất động sản DKRA (DKRA Group), thị trường bất động sản nhà ở TP.HCM và vùng phụ cận, nguồn cung lẫn lượng tiêu thụ trong quý 3/2022 có sự sụt giảm mạnh so với quý trước ở hầu hết các phân khúc chủ chốt.
TIÊU THỤ ĐẤT NỀN VÀ CĂN HỘ GIẢM GẦN 80%
Đối với phân khúc đất nền, sức cầu thị trường có xu hướng giảm và đang ở mức thấp nhất kể từ thời điểm đầu năm.
Trong quý 3/2022, nguồn cung đất nền giảm 65,6% so với quý 2/2022, ghi nhận 9 dự án mở bán với khoảng 1.057 sản phẩm.
Lượng tiêu thụ giảm 77,8% so với quý trước, đạt khoảng 550 nền, tương đương 52% nguồn cung mới.
Thị trường đất nền vùng phụ cận tiếp tục giữ vị thế chủ lực, nguồn cung tập trung chủ yếu ở thị trường Bình Dương khi chiếm hơn 59% nguồn cung mới. Riêng tại TP.HCM, thị trường tiếp tục khan hiếm nguồn cung mới.
Theo dự báo từ DKRA Group, nguồn cung mới của phân khúc đất nền trong 3 tháng cuối năm sẽ tăng nhẹ, đạt khoảng 1.500 – 2.000 nền, tập trung chủ yếu ở các thị trường vùng ven TP.HCM như Bình Dương, Đồng Nai và Long An.
Thị trường thứ cấp có khả năng duy trì ở mức ổn định, khó có sự tăng giá đột biến trong giai đoạn cuối năm. Ngược lại, mặt bằng giá trên thị trường sơ cấp vẫn tiếp tục đà tăng do chịu ảnh hưởng của các loại chi phí đầu vào.
Đối với phân khúc căn hộ, sức cầu chung thấp ở cả thị trường sơ cấp lẫn thứ cấp, tỷ lệ hấp thụ ở các dự án chỉ dao động phổ biến từ 25% - 60%, phần lớn do tâm lý e ngại vấn đề vay mua bất động sản, lãi suất tăng cao.
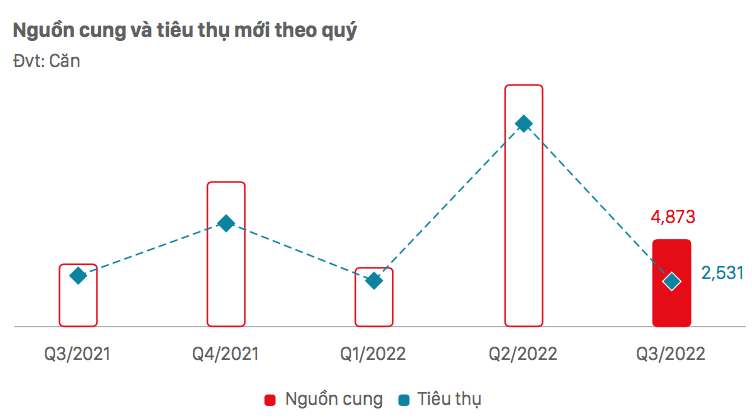
Trong quý 3/2022, nguồn cung căn hộ mới giảm 63,8% so với quý 2/2022, thị trường đón nhận khoảng 4.873 căn đến từ 31 dự án mở bán.
Sức tiêu thụ giảm 77,5% so với quý trước, đạt khoảng 52% nguồn cung mới, tương đương 2.531 căn.
Thị trường TP.HCM và Bình Dương vẫn duy trì vị trí dẫn đầu nguồn cung mới toàn thị trường khi chiếm 91,2% tổng lượng căn hộ mở bán mới trong quý.
Căn hộ hạng A và hạng C dẫn dắt nguồn cung mới toàn thị trường, lần lượt chiếm 35 % và 32,7% tỷ trọng nguồn cung mới trong quý. Trong khi căn hộ hạng A là phân khúc chủ đạo tại thị trường TP.HCM, chiếm đến 73,7% nguồn cung mới, thì căn hộ hạng C tập trung chủ yếu tại Bình Dương và các tỉnh giáp ranh.
Giá bán sơ cấp bình quân tăng từ 5% - 8% so với quý trước, cá biệt, một số dự án tại khu Đông ghi nhận mức tăng giá sơ cấp lên đến 12% - 16% so với thời điểm cuối năm 2021.
Dự báo phân khúc căn hộ, nguồn cung mới quý 4/2022 có thể sẽ tăng, đạt mức khoảng 6.000 – 7.000 căn. Trong đó, TP.HCM với khoảng 3.000 – 5.000 căn, Bình Dương duy trì ở mức khoảng 2.000 – 3.000 căn; Long An khoảng 350 căn và Bà Rịa - Vũng Tàu với khoảng 500 căn hộ dự kiến mở bán mới.
Sức cầu chung cũng như thanh khoản thị trường có thể tiếp tục bị ảnh hưởng bởi động thái tăng lãi suất, tăng cường kiểm soát tín dụng… trong những tháng cuối năm 2022.
NGUỒN CUNG NHÀ PHỐ, CONDOTEL TĂNG NHẸ
Ngược dòng với 2 loại hình căn hộ và đất nền, trong quý 3/2022, nguồn cung condotel tăng và nhà phố đều tăng. Tuy nhiên, nhà phố đã có sự giảm giá cục bộ do bị ảnh hưởng dòng tiền. Tỷ lệ hấp thụ trên nguồn cung mới chỉ ở mức 50-60% ở 2 phân khúc này.
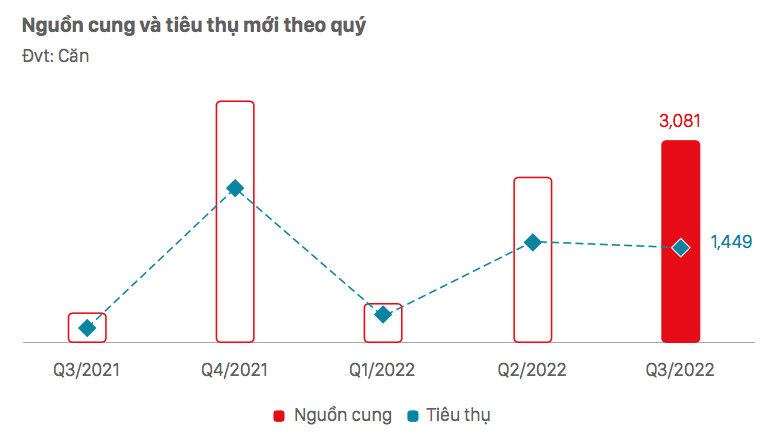
Cụ thể, nhà phố/biệt thự khu vực TP.HCM và vùng phụ cận, nguồn cung mới tăng 22,4% so với quý trước, ghi nhận khoảng 3.081 căn đến từ 30 dự án. Nguồn cung mới ở Đồng Nai, Bình Dương, Long An chiếm 85% tổng nguồn cung toàn thị trường. Riêng Tây Ninh tiếp tục không ghi nhận nguồn cung mới mở bán.
Động thái nới room tín dụng của Ngân hàng Nhà nước vào tháng 9 vừa qua vẫn chưa giải quyết được tình trạng khát vốn của thị trường. Việc khách hàng khó tiếp cận nguồn vốn vay đã tác động mạnh mẽ đến sức cầu khiến thanh khoản thị trường giảm. Lượng tiêu thụ ghi nhận ở mức thấp, chỉ đạt 47% (tương đương 1.449 căn), giảm 5,2% so với quý trước, tập trung chủ yếu ở tỉnh Bình Dương tại 2 khu vực Bến Cát, Tân Uyên.
Giá bán sơ cấp tăng 5% - 8% so với giai đoạn trước đó (mỗi giai đoạn cách nhau 3 - 6 tháng) do áp lực của chi phí nguyên vật liệu, lạm phát, lãi suất tăng, kiểm soát tín dụng và phát hành trái phiếu đối với lĩnh vực bất động sản…
Thị trường thứ cấp kém sôi động, tính thanh khoản thấp. Mức giá không có nhiều biến động so với quý trước, xuất hiện hiện tượng giảm giá cục bộ ở một số khu vực và 1 số dự án nhất định do các nhà đầu tư bị ảnh hưởng dòng tiền, đầu tư lướt sóng, không xoay được dòng vốn trước áp lực lãi suất.
Dự báo, trong quý cuối năm, nguồn cung mới phân khúc nhà phố/biệt thự có thể sụt giảm so với quý 3/2022, dao động khoảng 2.500 căn, tập trung chủ yếu ở Đồng Nai và Bình Dương.
Sức mua thị trường duy trì ở mức tương đương quý 3/2022. Mặt bằng giá sơ cấp dự báo sẽ tăng nhẹ, thị trường thứ cấp ổn định, trong ngắn hạn sẽ khó có những đột biến về thanh khoản.
Đối với bất động sản nghỉ dưỡng, thị trường ghi nhận sự gia tăng nguồn cung mới ở loại hình condotel, mức tăng 53% so với quý 2/2022, đạt khoảng 1.474 căn - cao nhất từ đầu năm đến nay.
Sức cầu thị trường mặc dù tăng nhưng vẫn còn ở mức khá thấp so với giai đoạn trước 2019 và chỉ tập trung tại một số dự án nhất định. Việc tăng cường kiểm soát tín dụng khiến thanh khoản thị trường sụt giảm và gần như chững lại do room tín dụng khá ít, khách hàng khó tiếp cận nguồn vốn vay. Tỷ lệ tiêu thụ đạt khoảng 63% nguồn cung mới, tương đương 928 căn.
Ở loại hình biệt thự và nhà phố/shophouse nghỉ dưỡng, các dự án có tình hình bán hàng chậm, 9/15 dự án có tỷ lệ tiêu thụ dưới 30%, đây là lượng tiêu thụ thấp nhất từ đầu năm đến nay.
Dù vậy, mặt bằng giá bán sơ cấp vẫn tiếp tục tăng 5-7% so với quý 2/2022 và cùng kỳ năm 2021.
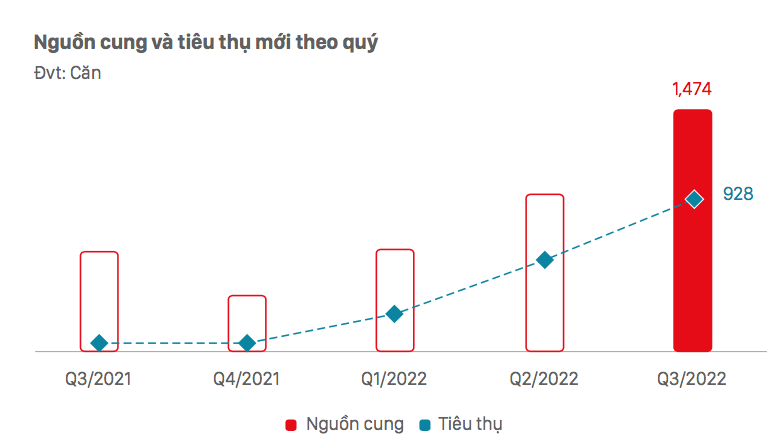
Dự báo, trong quý 4/ 2022, nguồn cung condotel dự kiến giảm so với quý 3/2022, cung cấp ra thị trường khoảng 800 - 900 căn, tập trung phần lớn ở những thị trường quen thuộc như Bà Rịa - Vũng Tàu, Bình Thuận, Bình Định và Quảng Bình.
Nguồn cung biệt thự nghỉ dưỡng và nhà phố/shophouse nghỉ dưỡng quý 4/2022 duy trì ở mức tương đương quý 3/2022, lần lượt là 1.200-1.300 căn và 1.300-1.500 căn.
Sức cầu chung thị trường có thể giảm nhẹ nếu động thái kiểm soát tín dụng chưa được tháo gỡ. Những dự án nằm trong khu nghỉ dưỡng phức hợp, đầy đủ tiện nghi và có vị trí tốt tiếp tục nhận được sự quan tâm của khách hàng.
Đọc bài theo từ khoá


Làm rõ quyền lựa chọn của chủ sở hữu nhà chung cư
Cùng với quá trình cải tạo, xây dựng lại nhà chung cư, vấn đề bảo đảm quyền lợi của chủ sở hữu cũng được đặt ra trong quá trình hoàn thiện chính sách...
Hà Nội trao đổi, làm rõ ý kiến của người dân về Quy hoạch phân khu đô thị sông Hồng
Tại điểm cầu UBND TP.Hà Nội, Sở Xây dựng Hà Nội tiếp tục tổ chức “Hội nghị trực tuyến tiếp nhận, tổng hợp ý kiến và trả lời nhân dân theo cơ chế thống nhất của Thành phố về Đồ án Điều chỉnh tổng thể Quy hoạch phân khu đô thị sông Hồng, tỷ lệ 1/5000 (đoạn từ cầu Hồng Hà đến cầu Mễ Sở) và Phương án tuyến, vị trí công trình tuyến đường bộ Trục Đại lộ cảnh quan sông Hồng”...
Tháo điểm nghẽn thiếu cát đá xây dựng, đẩy nhanh tiến độ các dự án giao thông ở miền Tây
Nhiều tuyến cao tốc tại đồng bằng sông Cửu Long đang bước vào giai đoạn cần tăng tốc để hoàn thành theo đúng kế hoạch; nhu cầu về cát, đá lên tới hàng triệu m3 nhưng vẫn chưa xác định được nguồn cung...
Đồng Nai đấu giá “đất vàng” khu vực trung tâm và gần sân bay Long Thành
TP. Đồng Nai đang trở thành tâm điểm chú ý của giới đầu tư bất động sản khi Trung tâm Phát triển quỹ đất Thành phố thông báo đấu giá quyền sử dụng đất cho bốn khu đất vàng tại khu vực trung tâm và gần sân bay Long Thành, nhằm khai thác tối đa tiềm năng phát triển của khu vực này…
Luật Phát triển đô thị: Từ dư địa thể chế đến kỳ vọng về diện mạo đô thị mới
Luật Phát triển đô thị được Quốc hội thông qua ngày 24/8/2026, có hiệu lực từ ngày 1/10/2026. Khoảng cách ngắn giữa hai mốc này đặt ra yêu cầu về tính đồng bộ trong thi hành: mọi quy định có hiệu lực đều phải có công cụ pháp lý tương ứng để triển khai. Đón trước yêu cầu đó, TP. Hồ Chí Minh đã chuẩn bị khoảng 80 nghị quyết ngay trong năm 2026, từ khi dự thảo Luật còn đang được thảo luận...





Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...





 Siết điều kiện tham gia phát triển bảo hiểm, ngăn trục lợi quỹ
Cơ quan Bảo hiểm xã hội Việt Nam (Bộ Tài chính) vừa yêu cầu tăng cường rà soát, chấn chỉnh hoạt động của các tổ chức phát triển đối tượng tham gia Bảo hiểm xã hội tự nguyện, Bảo hiểm y tế; quản lý chặt chẽ nguồn thu, phòng ngừa lạm dụng và trục lợi quỹ bảo hiểm gây ảnh hưởng tiêu cực đến quyền lợi của người dân.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...