




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Cơ hội đầu tư ảm đạm, nhiều công ty bảo hiểm dự báo lợi nhuận tăng trưởng âm năm 2022


Lãi suất tiền gửi ngân hàng chỉ tăng nhẹ 30-50% điểm về cơ bản không cao trong khi thị trường cổ phiếu ảm đạm, chi phí bồi thường lớn khiến hầu hết các công ty bảo hiểm mục tiêu lợi nhuận tăng trưởng âm năm 2022...
Cổ phiếu nhóm bảo hiểm thể hiện rất tích cực trong phiên hôm nay với ít nhất 2 mã kết phiên kịch trần như BVH, MIG, các mã còn lại biên độ tăng cũng khá. Tuy nhiên, nhìn về triển vọng cho cả năm 2022, các chuyên gia phân tích của Chứng khoán Rồng Việt cho rằng, lợi nhuận của nhóm này sẽ thu hẹp trong năm 2022 do các cơ hội đầu tư như cổ phiếu, lãi tiền gửi đều khó khăn hơn năm 2021.
TIỀN BỒI THƯỜNG SẼ TĂNG MẠNH
Trong báo cáo cập nhật triển vọng cổ phiếu bảo hiểm vừa đưa ra, Chứng khoán Rồng Việt - VDSC cho rằng, doanh thu phí bảo hiểm năm 2022 trở lại với đà tăng trưởng cao sau hai năm 2020 và 2021 giảm tăng trưởng do dịch bệnh.
Chính phủ đặt mục tiêu GDP năm 2022 tăng 6-6,5% và thông thường, tăng trưởng doanh thu phí Bảo hiểm Phi nhân thọ luôn gấp đôi tăng trưởng GDP. Tuy nhiên, các biến động địa chính trị gần đây đã và đang gây nhiều hệ quả tiêu cực lên tăng trưởng kinh tế của Việt Nam, gián tiếp ảnh hưởng nhu cầu bảo hiểm trong thời gian tới. Mặc dù vậy, kỳ vọng doanh thu phí sẽ phục hồi tốt từ mức nền thấp của năm 2021.
Chính sách ưu đãi lệ phí trước bạ đối với ô tô sản xuất, lắp ráp trong nước có hiệu lực từ tháng 12/2021 và kéo dài trong 6 tháng sẽ là động lực thúc đẩy tăng trưởng doanh số bán xe và phí bảo hiểm xe cơ giới. Mặc dù vậy, Thông tư 14/2022/ TT-BTC (hiệu lực từ 28/2/2022) về bổ sung quy định về thỏa thuận thay đổi thời hạn thanh toán phí bảo hiểm/ nợ phí bảo hiểm và kéo dài thời hạn bảo hiểm đối với các khách hàng áp dụng các biện pháp phòng, chống dịch COVID-19 theo quy định pháp luật có thể tác động lên doanh số phí bảo hiểm xe cơ giới theo chiều ngược lại.
Nghị định 97/2021/NĐ-CP về bảo hiểm cháy nổ bắt buộc có hiệu lực từ tháng 12/2021 được kỳ vọng sẽ nâng cao nhận thức rủi ro của các doanh nghiệp sản xuất công nghiệp, gián tiếp khuyến khích nhu cầu mua bảo hiểm cháy nổ và giảm tỷ lệ bồi thường của sản phẩm này.
Nghị định số 20/2022 NĐ-CP về bảo hiểm bắt buộc trong hoạt động đầu tư xây dựng bổ sung quy định về bảo hiểm bắt buộc trách nhiệm dân sự đối với bên thứ ba, tạo cơ sở tăng trưởng doanh thu cho bảo hiểm trách nhiệm hoặc bảo hiểm xây dựng (tùy theo cách phân loại của công ty bảo hiểm).
Theo thống kê của Hiệp hội Bảo hiểm Việt Nam (IAV), tổng doanh thu phí bảo hiểm gốc phi nhân thọ 2 tháng đầu năm đạt 11.248 tỷ đồng, tăng 15,3% so với cùng kỳ năm ngoái. Xem xét các yếu tố bất lợi đối với tăng trưởng kinh tế Việt Nam mới nổi lên gần đây, tăng trưởng doanh thu phí bảo hiểm phi nhân thọ có thể sẽ chậm lại trong các tháng tới và tăng trưởng cả năm có thể đạt xấp xỉ 13-14% hay 65.386 tỷ đồng.
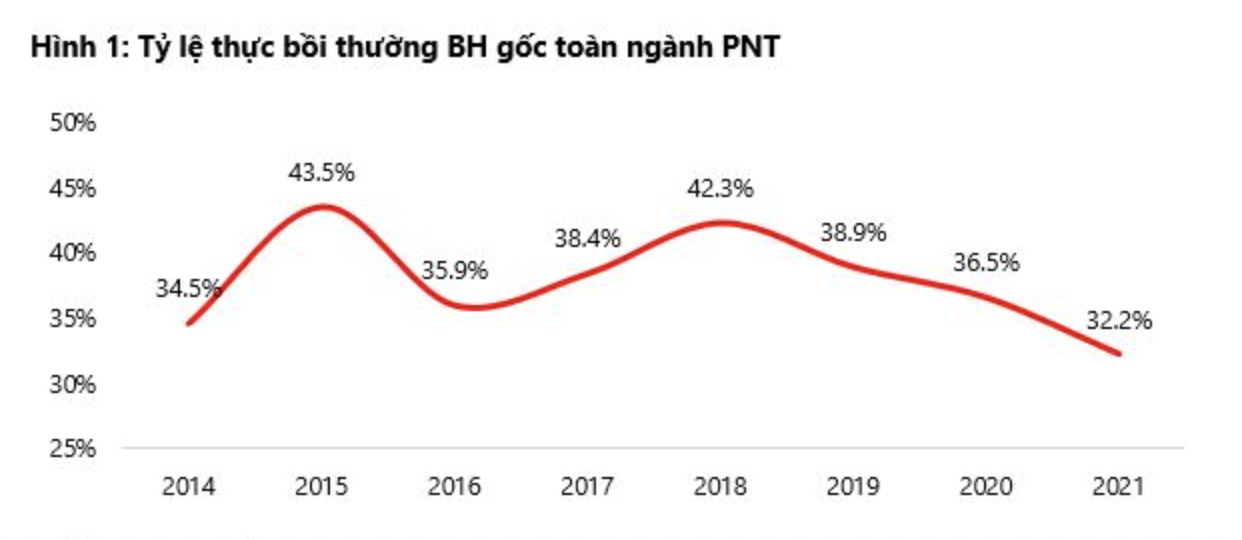
Tuy nhiên, chi phí bồi thường có thể tăng cao hơn. Theo Cục Quản lý và Giám sát bảo hiểm (ISA), tỷ lệ thực bồi thường bảo hiểm gốc (không gồm dự phòng) năm 2021 là 32,8%, thấp nhất trong nhiều năm gần đây. Trong khi doanh thu phí bảo hiểm gốc phi nhân thọ năm 2021 tăng nhẹ 1,7% lên 57.609 tỷ đồng từ 56.669 tỷ đồng năm 2020, số tiền thực bồi thường bảo hiểm gốc toàn ngành trong năm đạt 18.891 tỷ đồng, giảm 10,4%.
Tỷ lệ bồi thường của các công ty niêm yết cũng thể hiện sự cải thiện mạnh trong năm 2021. Chi phí bồi thường thấp có thể là kết quả của các hoạt động kinh tế xã hội bị tạm ngưng trong thời gian giãn cách dài (5 tháng), dẫn đến ít phát sinh các sự kiện rủi ro và hoạt động yêu cầu bồi thường và giải quyết bồi thường bị trì hoãn do các hạn chế di chuyển.
Trên cơ sở các hoạt động kinh tế xã hội đã trở lại bình thường, VDSC cho rằng nhiều khả năng chi phí bồi thường sẽ tăng mạnh trở lại trong năm 2022. Dựa trên các giả định về tốc độ tăng trưởng doanh thu phí bảo hiểm gốc 13,5% và tỷ lệ thực bồi thường bảo hiểm gốc tương đương mức trung bình giai đoạn 2014 – 2019 trước dịch bệnh là 38,9%, ước tính số tiền thực bồi thường bảo hiểm gốc toàn ngành có thể tăng mạnh 34,6% lên 25.435 tỷ đồng.
NHIỀU YẾU TỐ KHIẾN LỢI NHUẬN SUY GIẢM
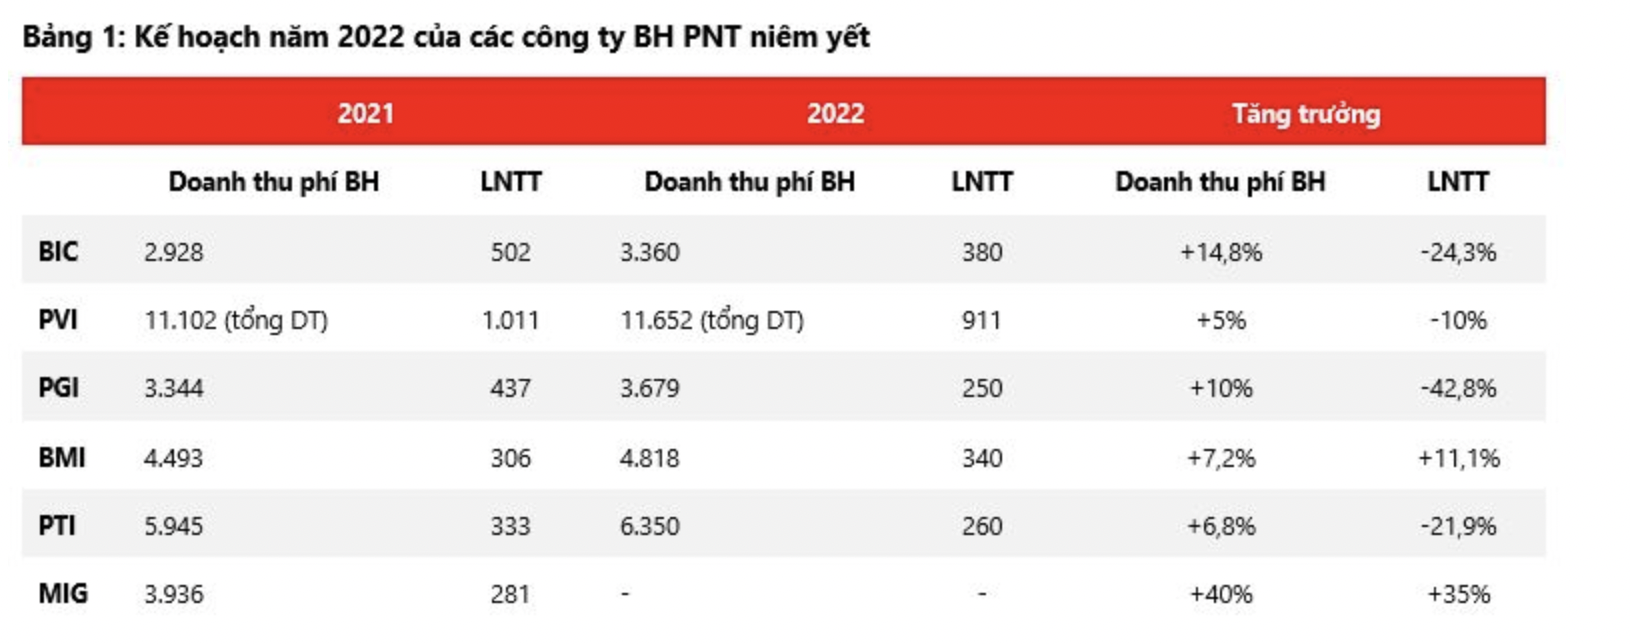
Tổng hợp kế hoạch kinh doanh năm 2022 của các công ty bảo hiểm phi nhân thọ niêm yết đã công bố đến thời điểm hiện tại, đa phần các doanh nghiệp đều kỳ vọng tăng trưởng khả quan về doanh thu phí bảo hiểm nhưng thận trọng về lợi nhuận với các kế hoạch lợi nhuận tăng trưởng âm hoặc tăng trưởng dương nhưng tốc độ tăng thấp hơn doanh thu phí bảo hiểm gốc.
Ngoài nguyên nhân về tỷ lệ bồi thường sẽ trở lại mức bình thường từ mức thấp đột biến của năm 2021, việc khởi động lại các chương trình hỗ trợ kinh doanh sau một năm cắt giảm cũng sẽ tác động khiến chi phí bán hàng tăng mạnh. Lợi nhuận gộp từ kinh doanh bảo hiểm, theo đó, có thể sẽ thu hẹp.
Đối với nguồn thu từ đầu tư thường chiếm hơn 70% lợi nhuận của các công ty bảo hiểm, lãi cao từ hiện thực hóa lợi nhuận đầu tư cổ phiếu và hoàn nhập dự phòng giảm giá đầu tư như năm 2021 sẽ không lặp lại, căn cứ vào bối cảnh thị trường cổ phiếu ảm đạm trong năm nay.
Lãi suất tiền gửi ngân hàng sẽ chỉ tăng nhẹ 30-50 điểm cơ bản với các kỳ hạn dưới 1 năm kỳ hạn gửi tiền phổ biến của các công ty bảo hiểm phi nhân thọ theo định hướng hỗ trợ phục hồi kinh tế của Chính phủ trong khi quy mô tiền gửi sẽ tăng tương ứng với quy mô phí bảo hiểm (13-14%). Mức tăng về lợi nhuận từ tiền gửi sẽ không đủ lớn để bù đắp cho phần giảm của lợi nhuận từ cổ phiếu. Do đó, lợi nhuận đầu tư cũng sẽ suy giảm trong năm nay.
Đọc bài theo từ khoá

[Bài 3] Vai trò kiến tạo của Nhà nước đối với thị trường bảo hiểm hạ tầng
Về dài hạn, có thể hình thành một chương trình quốc gia về nâng cao năng lực bảo hiểm hạ tầng, trong đó gắn ba cấu phần: dữ liệu rủi ro dùng chung, cơ chế đồng bảo hiểm cho dự án chiến lược và kết nối tái bảo hiểm quốc tế.
[Bài 2] Tham gia các siêu dự án hạ tầng, bảo hiểm phi nhân thọ trong nước cần nâng cấp năng lực
Trong giai đoạn 2027-2045, khi Việt Nam đẩy mạnh đầu tư vào đường sắt đô thị, đường sắt tốc độ cao, sân bay, cảng biển, năng lượng, lưới điện, trung tâm dữ liệu và các công trình hạ tầng chiến lược, phát triển thị trường bảo hiểm hạ tầng cần trở thành một định hướng dài hạn của ngành bảo hiểm phi nhân thọ…
9 tháng: Hợp đồng bảo hiểm nhân thọ khai thác mới tăng 4,3%, chi trả quyền lợi tăng hơn 21%
Tính đến hết tháng 9/2026, thị trường bảo hiểm nhân thọ ghi nhận số hợp đồng khai thác mới đạt 1.141.841 hợp đồng, tăng 4,3% so với cùng kỳ năm 2025. Các doanh nghiệp chi trả khoảng 55.733 tỷ đồng, tăng 21,5% so với cùng kỳ năm trước…
Dự kiến phạt đến 200 triệu đồng đối với doanh nghiệp bảo hiểm vi phạm cơ cấu cổ đông
Theo dự thảo tờ trình, Bộ Tài chính đề xuất quy định phạt tiền từ 160 triệu đồng - 200 triệu đồng đối với doanh nghiệp bảo hiểm vi phạm không đáp ứng điều kiện về cơ cấu cổ đông.
[Bài 1] Hạ tầng chiến lược tăng tốc, bảo hiểm có theo kịp?
Làn sóng đầu tư hạ tầng quy mô lớn đang mở ra một thị trường mới cho ngành bảo hiểm phi nhân thọ, đồng thời đặt ra bài toán lớn về sức chứa và khả năng phân tán rủi ro.





Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.







 Việt Nam chủ động ứng phó với biến đổi khí hậu trong thời kỳ mới
Với trọng tâm của Hội nghị COP31 tập trung vào các giải pháp thực thi hành động khí hậu, thu hẹp khoảng cách giữa cam kết và kết quả thực tế, Việt Nam kỳ vọng những kinh nghiệm thực tiễn triển khai tại Việt Nam sẽ mang lại những giá trị hữu ích cho các quốc gia. Việt Nam tiếp tục tìm kiếm các đối tác tài chính, công nghệ phù hợp với các chiến lược ưu tiên trong giai đoạn phát triển mới.



Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...