




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Top tăng trưởng ổn định trong quý 3 gọi tên một doanh nghiệp tiêu dùng - bán lẻ


SSI, BVSC, VDSC, VCBS vừa dự báo kết quả kinh doanh quý 3/2025 của một loạt doanh nghiệp. Trong đó có nhiều doanh nghiệp đạt mức trăng trưởng bứt phá, hai chữ số. Đáng chú ý trong lĩnh vực bán lẻ-tiêu dùng là Masan (HoSE: MSN) được dự báo lãi 1.700 tỷ đồng, tăng 31% với cùng kì. Con số có thể còn cao hơn theo ước tính của doanh nghiệp này nhờ sự tăng trưởng bền vững ở nhiều mảng kinh doanh.
Theo SSI Research, 23/42 doanh nghiệp được dự báo tăng trưởng trong quý 3, đặc biệt là nhóm doanh nghiệp bán lẻ, thép, cảng biển, nhiệt điện sẽ tăng trưởng cao. Trong đó, báo cáo chỉ ra lợi nhuận sau thuế quý 3/2025 của Masan Group ước đạt 1.700 tỷ đồng tăng trưởng 31% so với cùng kỳ (YoY) và 5% so với quý trước. Tăng trưởng lợi nhuận mạnh mẽ trong quý 3/2025 chủ yếu được hỗ trợ bởi sự cải thiện bền vững về lợi nhuận ở mảng bán lẻ và giá tungsten duy trì ở mức cao.
Còn theo thông tin từ Masan cho biết, trong 9 tháng đầu năm 2025, tập đoàn (HOSE: MSN) ước đạt lợi nhuận sau thuế trước lợi ích cổ đông thiểu số (NPAT Pre-MI) vượt 90% so với kế hoạch lợi nhuận kịch bản cơ sở cả năm. Kết quả tích cực này phản ánh rõ nét ở các mảng kinh doanh chủ lực của doanh nghiệp.”
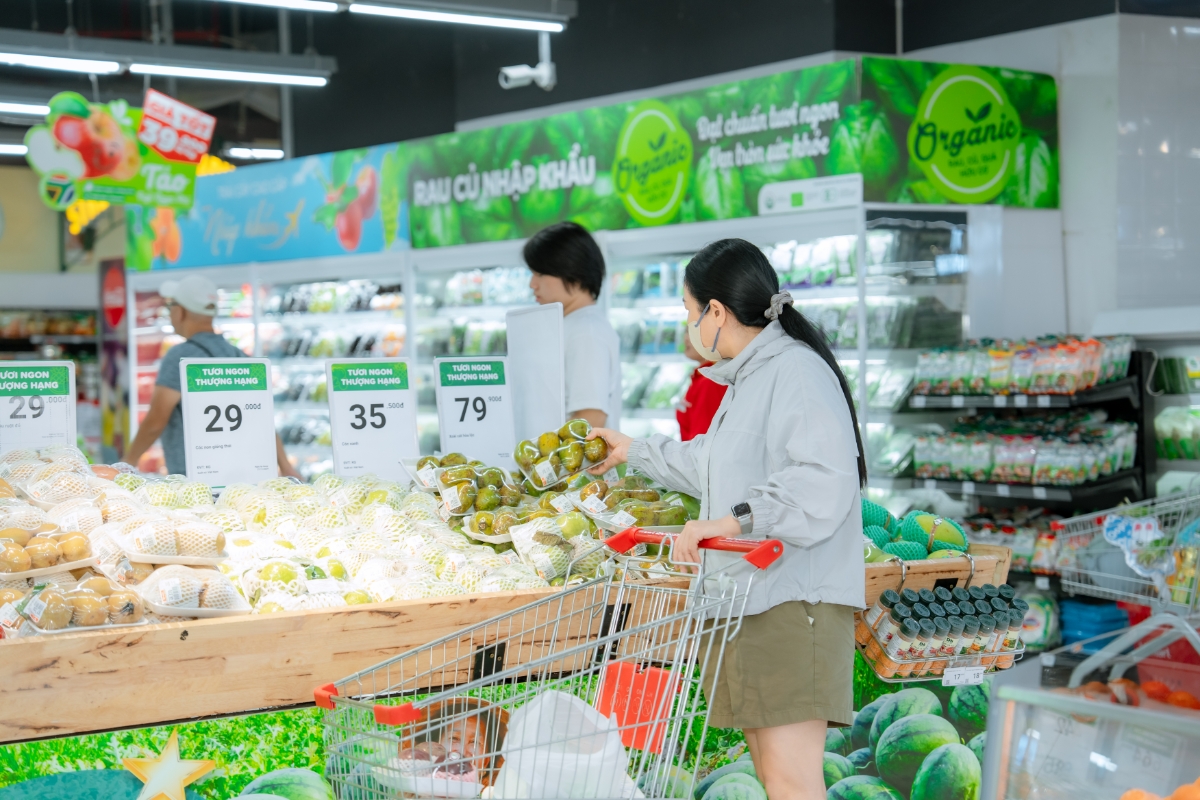
Tại mảng bán lẻ của Masan, 8 tháng đầu năm, WinCommerce (sở hữu chuỗi WinMart/WinMart+/WiN) dẫn dắt tăng trưởng với chiến lược mở mới đúng và trúng mục tiêu đã giúp thu về hơn 25.000 tỷ đồng, tăng 16,1% so với cùng kỳ và vượt xa kế hoạch tăng trưởng năm. Chỉ tính riêng tháng 8, doanh thu đạt 3.573 tỷ đồng, tăng 24,2% so với cùng kỳ. Hiệu quả của mô hình của các mô hình bán lẻ hiện đại tại nông thôn ngày càng thể hiện rõ nét.
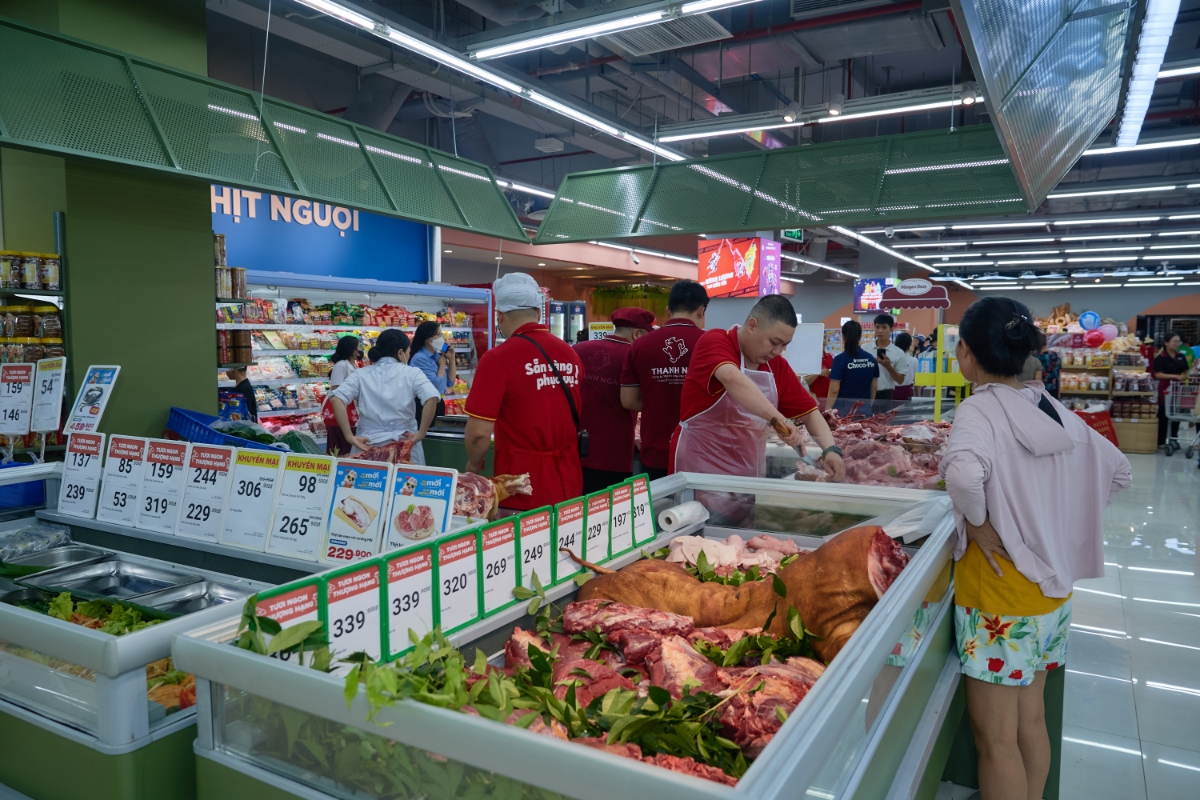
Masan MEATLife (MML) ổn định doanh thu, bứt phá lợi nhuận. Tháng 8/2025, MML đạt doanh thu và lãi ròng lần lượt là 999 tỷ đồng (tăng 11,1% YoY) và 35 tỷ đồng (tăng 60,5% YoY).
Cùng với sự phục hồi của mảng tiêu dùng, nhiều mảng kinh doanh chưa từng được coi là động lực tăng trưởng nay đã mang lại đóng góp tích cực cho doanh nghiệp này. Phúc Long bước vào quỹ đạo tăng trưởng với dấu hiệu tích cực sau khi tái cơ cấu mô hình hoạt động, tập trung vào cửa hàng có hiệu quả cao tại Hà Nội và TP.HCM. Masan Hi-Tech Materials (UpCom: MSR) dự báo tiếp tục hưởng lợi từ nhu cầu vật liệu công nghệ cao trên toàn cầu.
Riêng trụ cột Masan Consumer (MCH) có phần suy giảm nhẹ do chịu áp lực từ thay đổi kênh phân phối và yếu tố mùa vụ trong kinh doanh nhưng triển vọng Quý 4 khả quan khi bước vào giai đoạn cao điểm tiêu thụ.
Trên cơ sở phân tích các mảng kinh doanh triển vọng nêu trên, VCBS dự báo quý 3/2025, Masan có thể đạt doanh thu 21.000 tỷ đồng, tăng 4% YoY, lợi nhuận sau thuế đạt 1.700 tỷ đồng. Đồng thời, lạc quan nhận định mức doanh thu cả năm 2025 có thể đạt 87.270 tỷ đồng, tăng 5% YoY, và lợi nhuận sau thuế đạt tới 5.600 tỷ đồng, tăng 31% YoY. Chuyên gia VCBS cũng kì vọng mức giá mục tiêu của MSN lên tới 109.613 đồng.
Còn BVSC đưa ra dự báo doanh thu cả năm 2025 của MSN lên 85.042 tỷ đồng, tăng 2,2% YoY, và lợi nhuận sau thuế dành cho cổ đông công ty mẹ đạt 3.501 tỷ đồng, tăng trưởng mạnh 75,1% YoY. Mức điều chỉnh tăng 25% về dự báo lợi nhuận phản ánh kết quả kinh doanh vượt kỳ vọng của các công ty con, đặc biệt là Masan High-Tech Materials, giúp bù đắp cho sự sụt giảm của Masan Consumer trong nửa đầu năm 2025. Đáng chú ý, BVSC cho rằng cổ phiếu MSN có thể đạt mức giá tiềm năng 106.000 đồng/cổ phiếu, tương đương dư địa tăng hơn 30% so với mức giá hiện tại.
Nhìn chung, bên cạnh triển vọng tăng trưởng tích cực, Masan vẫn cần đối diện với nhiều thách thức trong ngắn và trung hạn. Sức ép cạnh tranh gay gắt trong ngành bán lẻ, biến động giá nguyên liệu và chi phí vận hành, cùng yêu cầu tuân thủ các quy định pháp lý mới đều là yếu tố đòi hỏi doanh nghiệp phải chủ động ứng phó. Điều này đặt ra yêu cầu Masan vừa tận dụng cơ hội từ chính sách kích cầu tiêu dùng, vừa củng cố năng lực nội tại và tăng cường quản trị rủi ro để duy trì vị thế cạnh tranh khi thị trường bước vào giai đoạn tăng trưởng mới.
Việc Masan đã hoàn thành hơn 90% kế hoạch lợi nhuận năm chỉ sau 9 tháng cho thấy doanh nghiệp đang đi đúng lộ trình, đồng thời tạo dư địa để bứt phá trong quý 4 – mùa cao điểm tiêu dùng, qua đó củng cố triển vọng hoàn thành và thậm chí vượt mục tiêu cả năm 2025.
Công ty Cổ phần Tập đoàn Masan (HoSE: MSN) là một trong những doanh nghiệp tiêu dùng – bán lẻ hàng đầu tại Việt Nam, với mục tiêu cung cấp sản phẩm và dịch vụ thiết yếu chất lượng cho người tiêu dùng trong nước và quốc tế.
Hệ sinh thái của Masan gồm nhiều lĩnh vực tiềm năng tăng trưởng: hàng tiêu dùng nhanh (Masan Consumer với Chin-Su, Nam Ngư, Omachi, Kokomi, Wake-Up 247), thịt có thương hiệu (Masan MEATLife với MEATDeli, Ponnie, Heo Cao Bồi), bán lẻ (WinCommerce với WinMart, WinMart+), trà và cà phê (Phúc Long Heritage), cùng vật liệu công nghệ cao (Masan High-Tech Materials).

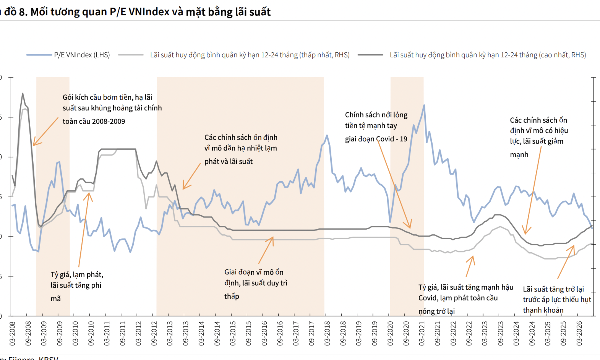
Một công ty chứng khoán hạ dự báo VN-Index về mức 1800 điểm chốt năm 2026
Một công ty chứng khoán dự báo vùng điểm hợp lý của chỉ số VN-Index thời điểm cuối năm ở mức 1.800 điểm, tương đương mức tăng gần 2% so với đóng cửa quý 3.
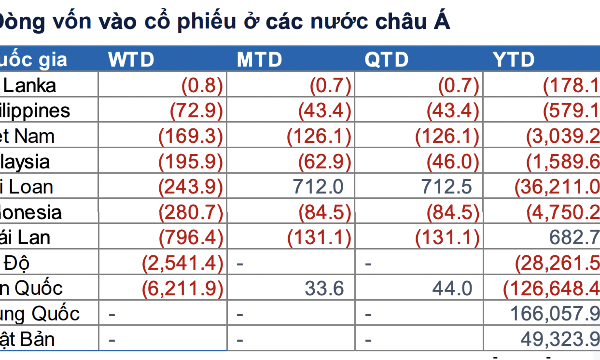
Dòng tiền ETF rút khỏi châu Á, đổ mạnh vào cổ phiếu và trái phiếu Mỹ
Tại châu Á, xu hướng rút vốn của dòng vốn ngoại gia tăng, với hơn 6,2 tỷ USD tại Hàn Quốc và 2,5 tỷ USD tại Ấn Độ. Thái Lan và Indonesia lần lượt đứng sau với giá trị bán ròng 796 triệu USD và 281 triệu USD.
Blog chứng khoán: Dòng tiền chọn lọc
Nhịp điều chỉnh intraday hôm nay cho thấy dòng tiền hành động khá tích cực. Thanh khoản phiên chiều tốt hơn, giá phục hồi rõ nét. Chỉ có điều tổng thể thanh khoản vẫn còn kém.
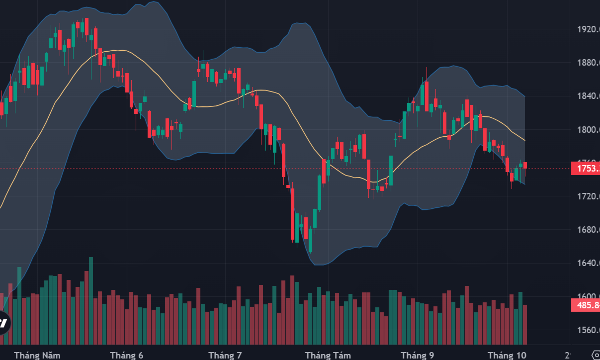
Giằng co phân hóa, dòng tiền vẫn rất thận trọng
Mặc dù thanh khoản sàn HoSE chiều nay tăng mạnh gần 58% so với buổi sáng, nhưng tổng thể hôm nay vẫn là một ngày giao dịch chậm. Giá trị khớp lệnh sàn này giảm 14% so với phiên trước, cổ phiếu phân hóa cân bằng.
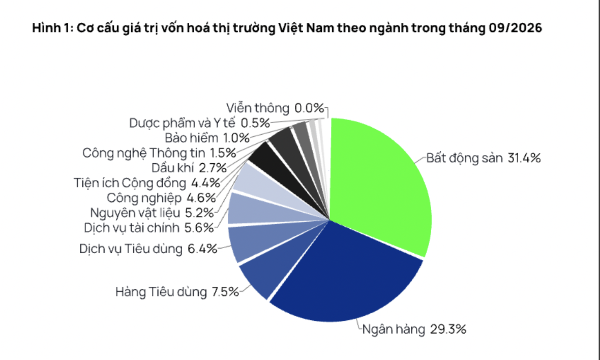
Chứng khoán tháng 10: Kết quả kinh doanh quý 3 sẽ "cân" yếu tố lãi suất và khối ngoại bán ròng
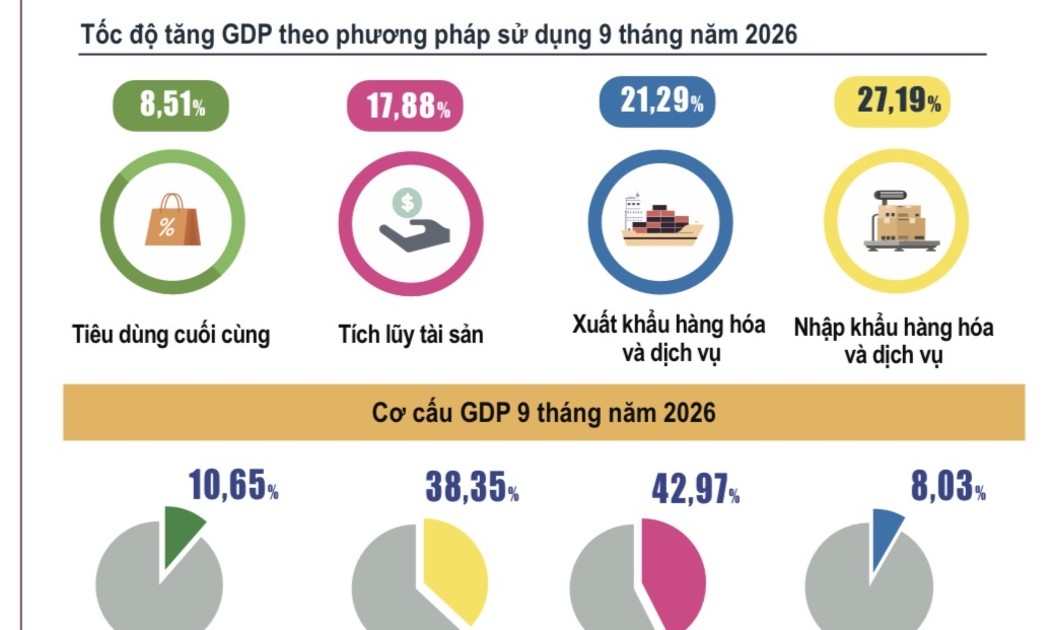
VN-Index có thể được hỗ trợ trong tháng 10 nhờ mùa công bố kết quả kinh doanh quý 3 đang đến gần, kết quả kinh tế tích cực trong quý 3 và 9 tháng đầu năm 2026, cùng mặt bằng định giá hấp dẫn hơn sau nhịp điều chỉnh trong tháng 9.





Việt Nam đã vươn lên thành một trong những “cường quốc xuất khẩu” trên thế giới. Tuy nhiên, đằng sau kim ngạch hàng trăm tỷ USD và những dòng hàng hóa đã đi khắp các thị trường, thương hiệu Việt vẫn đang đối mặt với bài toán định vị và nâng cao giá trị trên bản đồ toàn cầu.





 Cần nguồn lực khác để duy trì chu kỳ tăng trưởng cao
Tăng trưởng nhanh sẽ kéo theo những thay đổi lớn. Nếu người dân không được lắng nghe, doanh nghiệp thiếu niềm tin và các nhóm chịu tác động không được hỗ trợ thích đáng, chi phí xã hội của quá trình cải cách sẽ tăng lên.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...