


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


So sánh trào lưu AI với các bong bóng tương tự trong lịch sử


Năm 2025, đà tăng mạnh của cổ phiếu trí tuệ nhân tạo (AI) đã kéo thị trường Mỹ lên các mức kỷ lục, dẫn tới nhiều chỉ báo gợi nhớ đến những giai đoạn nhà đầu tư hưng phấn quá mức trước đây...

Là tâm điểm của cơn sốt AI, vốn hóa của hãng chế tạo chip Nvidia đã tăng hơn gấp đôi so với mức thấp nhất năm ghi nhận vào tháng 4 và có lúc chạm mốc 5 nghìn tỷ USD.
Đà tăng mạnh của chứng khoán Mỹ trong năm qua khiến một số nhà hoạch định chính sách tiền tệ và nhà đầu tư lo ngại lĩnh vực AI đang phình to thành bong bóng. Theo nhóm này, nếu thị trường bước vào một nhịp điều chỉnh mạnh, rủi ro bất ổn định tài chính sẽ tăng lên.
Theo dữ liệu từ công ty Finaeon, nếu đo bằng tỷ số P/E điều chỉnh theo chu kỳ 10 năm - một thước đo định giá phổ biến - chỉ số S&P 500 hiện cao hơn cả giai đoạn ngay trước cú sụp đổ Phố Wall năm 1929, đồng thời cao hơn nhiều so với thời điểm ngay trước khủng hoảng tài chính toàn cầu năm 2008. Trong chuỗi dữ liệu kể từ thập niên 1840, chỉ có giai đoạn bong bóng dotcom năm 1999 ghi nhận mức định giá cao hơn.
Tuy nhiên, một số nhà đầu tư cho rằng mức định giá hiện tại là hợp lý, vì lợi nhuận của doanh nghiệp tăng nhanh và AI có thể tạo ra một làn sóng tăng năng suất lớn, dù các ước tính về mức độ tác động còn có nhiều chênh lệch.
Trong một báo cáo công bố tháng 11, Văn phòng Trách nhiệm Ngân sách Anh (OBR) nói rằng AI “được nhìn nhận là mang tính chuyển đổi và có tiềm năng làm tăng đáng kể tốc độ tăng năng suất toàn cầu”, nhưng nhấn mạnh khó đo lường tác động thực tế của công nghệ này.
Theo 9 nghiên cứu định lượng tác động của AI, mức đóng góp của công nghệ mới này vào tăng năng suất hàng năm dao động từ 0,1 đến 3,4 điểm phần trăm. Điều này cho thấy chênh lệch lớn giữa các ước tính, dao động từ cải thiện nhẹ đến cho đến tăng gần gấp đôi năng suất lao động.
Một số ý kiến lo ngại rằng nhóm cổ phiếu liên quan tới AI đang ngày càng chi phối các chỉ số, đồng nghĩa diễn biến của thị trường chung phụ thuộc nhiều vào một số ít doanh nghiệp. Cụ thể, 5 công ty công nghệ hàng đầu gồm Amazon, Alphabet, Microsoft, Meta và Oracle hiện chiếm 19% vốn hóa của chỉ số S&P 500. Nvidia và công ty chip Broadcom, 2 doanh nghiệp cung cấp phần lớn con chip phục vụ huấn luyện và vận hành các mô hình AI, chiếm thêm khoảng 9%.
Kể từ khi ChatGPT ra mắt vào tháng 10/2022, vốn hóa của S&P 500 so với GDP Mỹ đã tăng từ 142% lên mức kỷ lục 214%. Riêng nhóm cổ phiếu công nghệ - cũng tính theo tỷ lệ so với GDP - tăng gấp hơn hai lần, từ 44% lên 101%.
Tăng trưởng kinh tế Mỹ cũng ngày càng phụ thuộc vào lĩnh vực công nghệ. Theo Tổ chức Hợp tác và Phát triển Kinh tế (OECD), trong nửa đầu năm 2025, đầu tư của doanh nghiệp vào thiết bị xử lý thông tin như trung tâm dữ liệu tạo ra toàn bộ phần tăng GDP của nước này.
"Nếu câu chuyện AI xuất hiện vết nứt, đó sẽ là vấn đề rất lớn. Rất nhiều thứ liên quan AI hiện dựa trên niềm tin và sớm hay muộn niềm tin đó cũng phải được kiểm chứng", ông Ben Inker, giám đốc quản lý phân bổ tài sản tại công ty đầu tư GMO, nhận xét với tờ báo Financial Times.
Một số ý kiến cho rằng mức độ tập trung của thị trường và của GDP không phải thước đo có phần hạn chế khi đánh giá bong bóng cổ phiếu, cũng như nguy cơ bong bóng vỡ. Trong giai đoạn bùng nổ dotcom, thị trường khi đó phân tán hơn nhiều nhưng vẫn trải qua chu kỳ thị trường giá xuống kéo dài 3 năm.
Tuy nhiên, nếu nhìn lại cơn sốt đường sắt ở Anh vào thế kỷ 19 - giai đoạn mà một số ý kiến cho rằng có điểm tương đồng với làn sóng AI hiện tại - mức độ tập trung của thị trường khi đó còn lớn hơn nhiều. Đó là chưa kể thị trường chứng khoán thời kỳ này kém phát triển hơn đáng kể so với hiện nay.
“Khác với nhiều bong bóng tài sản khác, cơn sốt đường sắt xuất phát từ một công nghệ hữu hình và về sau đã làm thay đổi căn bản phương thức đi lại của con người”, ông Gareth Campbell, nhà sử học kinh tế tại Đại học Queen Belfast, cho biết.
Năm 1845, ở đỉnh điểm của trào lưu này, hàng trăm tuyến đường sắt mới được đề xuất và dòng vốn đổ vào đường sắt lên tới mức tương đương 6% GDP của Anh. Tuy nhiên, sau đó, khi nền kinh tế đi xuống, nhiều tuyến đường sắt nối các thị trấn nhỏ không thu hút đủ hành khách. Đến năm 1850, nhóm cổ phiếu đường sắt giảm còn khoảng 1/3 so với mức đỉnh, khiến hàng loạt dự án bị hủy bỏ.
“Dù vậy, đường sắt vẫn tiếp tục chi phối thị trường chứng khoán. Với tiềm năng mang tính chuyển đổi, AI có lẽ cũng sẽ đi theo hướng tương tự như vậy”, ông Campbell nói thêm.
Bài liên quan


Đọc bài theo từ khoá


Khủng hoảng thiếu dầu diesel: Bộ trưởng Năng lượng Mỹ phản đối ý tưởng cấm xuất khẩu
Vào ngày 23/9, Bộ trưởng Bộ Năng lượng Mỹ Chris Wright cho rằng việc áp dụng một lệnh cấm xuất khẩu dầu diesel sẽ không hiệu quả trong việc làm hạ nhiệt giá nhiên liệu này ở Mỹ, đồng thời lại có thể đẩy giá xăng và nhiên liệu máy bay lên cao...
Tỷ giá USD hưởng lợi từ sự cứng rắn của Fed và giá dầu tăng cao
Giá dầu tăng làm gia tăng áp lực lạm phát, dẫn tới khả năng Fed giữ lãi suất cao hơn lâu hơn, có lợi cho tỷ giá USD. Ngoài ra, USD cũng hưởng lợi khi giá dầu tăng vì Mỹ là một nước xuất khẩu ròng năng lượng...
Vì sao Tổng thống Trump liên tục đòi Fed hạ lãi suất xuống 1%?
Ông Trump cho rằng Mỹ, với vị thế nền kinh tế lớn nhất thế giới và mức độ an toàn tín dụng cao nhất theo đánh giá của ông, xứng đáng với mức lãi suất cực thấp...
Các quan chức Fed tiếp tục kêu gọi tăng lãi suất
Nhận định của các vị quan chức này, cùng áp lực lạm phát gia tăng và dấu hiệu mạnh lên của nền kinh tế, đang thúc đẩy giới đầu tư tăng mạnh đặt cược vào một động thái tăng lãi suất của Fed trong tháng 10, ngay trước thềm cuộc bầu cử Quốc hội giữa nhiệm kỳ của Mỹ...
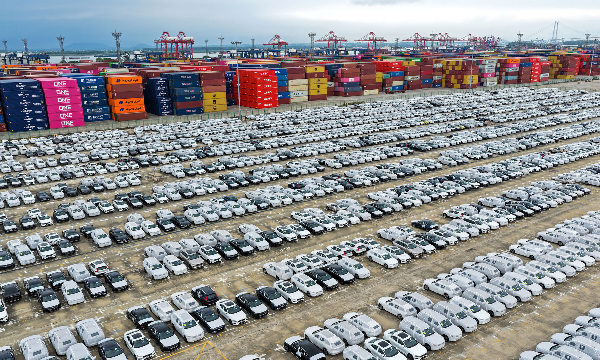
Ô tô Trung Quốc có thể chiếm hơn 10% thị trường Mỹ nếu rào cản được gỡ bỏ
Đến năm 2038, các hãng ô tô Trung Quốc có thể bán được tới 1,7 triệu xe mỗi năm tại Mỹ, nếu Washington nới lỏng các rào cản thương mại và công nghệ...

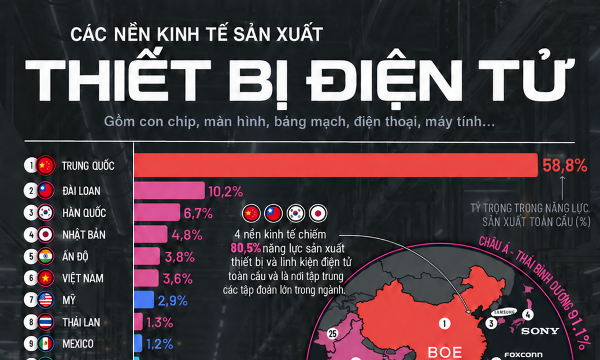




Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






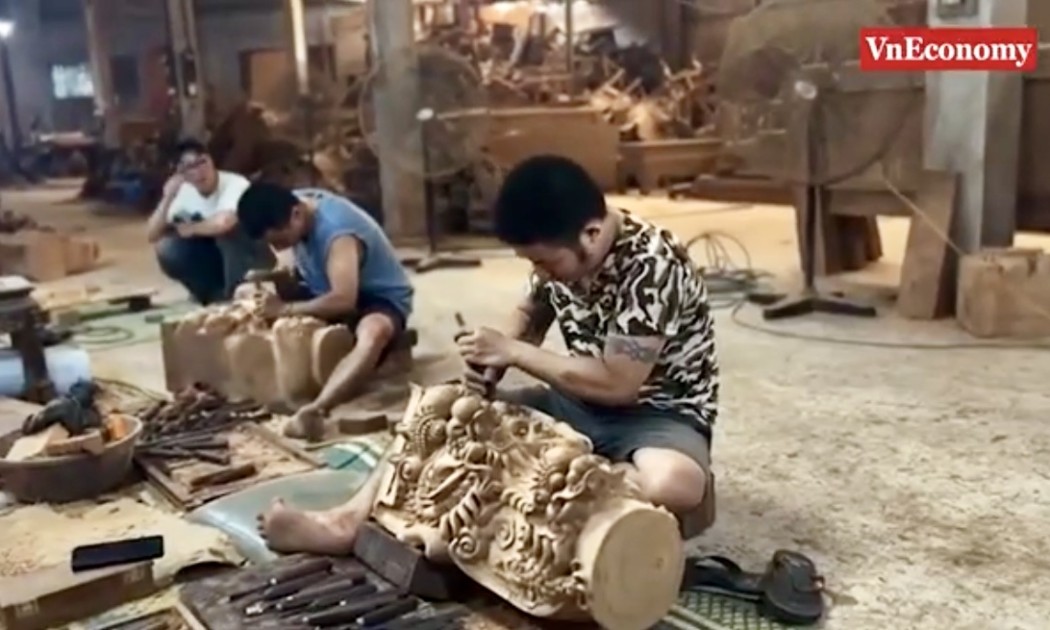
 Đổi thay ở làng gỗ truyền thống
Làng nghề gỗ truyền thống đang ngày càng khẳng định tay nghề trong từng đường đục, nét chạm; tìm hướng đổi mới sản phẩm, ứng dụng công nghệ, mở rộng thị trường và tận dụng phụ phẩm gỗ, từng bước hình thành chuỗi sản xuất và tiêu dùng bền vững.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...