




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


"Khả năng EVN sẽ phải tăng giá điện bán lẻ"


Việc tăng giá bán lẻ này để bù đắp một phần chi phí đầu vào tăng, mặc dù EVN chưa có quyết định chính thức cho năm 2021
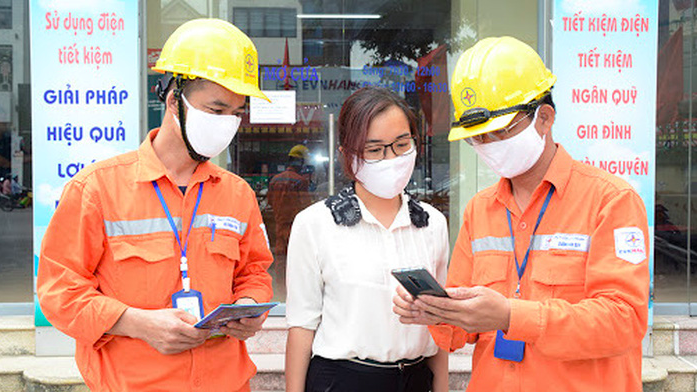
Theo quan điểm của chúng tôi, khả năng Tập đoàn Điện lực Việt Nam (EVN) sẽ phải tăng giá điện bán lẻ để bù đắp một phần chi phí đầu vào tăng, mặc dù EVN chưa có quyết định chính thức cho năm 2021.
Nhận định trên được Công ty Chứng khoán SSI đưa ra trong báo cáo cập nhật ngành điện vừa công bố.
Theo SSI, giá bán trung bình (ASP) của nguồn điện truyền thống (thủy điện, khí đốt và nhiệt điện than) là 1.169 đồng/kwh. Nếu so sánh giá bán điện sản xuất từ nguồn năng lượng tái tạo (FIT) với giá bán trung bình, chuyên gia của SSI đưa ra hai kịch bản (không bao gồm thuế ưu đãi).
Kịch bản thứ nhất, nếu sử dụng giá FIT hiện tại, khoản chi phí tăng thêm để sử dụng nguồn năng lượng tái tạo ước tính khoảng 12,7 nghìn tỷ đồng (tổng cộng 17,7 nghìn tỷ đồng bao gồm điện gió).
Kịch bản thứ hai, nếu sử dụng giá FIT như dự thảo quy định (7 cents/kwh), khoản chi phí tăng thêm sẽ thấp hơn, ở mức 7,8 nghìn tỷ đồng (tổng cộng 10,7 nghìn tỷ đồng bao gồm điện gió).
Từ hai kịch bản trên, SSI cho rằng, sản lượng phát điện từ nhiệt điện có khả năng bị giảm huy động do một phần sản lượng mới tăng thêm từ nhóm năng lượng tái tạo và nguồn sản lượng dồi dào từ nhóm thủy điện.
Bên cạnh đó, với mức tăng trưởng tiêu thụ điện trên toàn quốc là 7%, SSI cho rằng các công ty năng lượng tái tạo sẽ khó có thể hoạt động hết công suất thiết kế. Ngoài ra, từ cuối năm 2021 và đến năm 2022, hệ thống điện sẽ có thêm công suất từ các dự án điện gió (tuy nhiên nếu năm 2022, tình hình thuỷ văn kém khả quan hơn năm 2021 thì có thể không xảy ra tình trạng giảm huy động ở các nguồn năng lượng tái tạo).
SSI cũng lưu ý do giá FIT đối với năng lượng tái tạo ở mức cao, cùng với giá khí tăng, EVN sẽ có xu hướng kiểm soát chi phí đầu vào. Do đó, các công ty đang đàm phán lại hợp đồng PPA với EVN có thể gặp khó khăn.
"Khả năng EVN sẽ phải tăng giá điện bán lẻ để bù đắp một phần chi phí đầu vào tăng, mặc dù EVN chưa có quyết định chính thức cho năm 2021", báo cáo cập nhật ngành điện Công ty Chứng khoán SSI dự báo, nhận định.
TRIỂN VỌNG CỔ PHIẾU NGÀNH ĐIỆN
Từ thực tế trên, SSI đưa ra triển vọng của cổ phiếu ngành điện với 4 cổ phiếu tiêu biểu gồm: Công ty Cổ phần Cơ điện lạnh (REE), Công ty Cổ phần Nhiệt điện Phả Lại (PPC), Công ty Cổ phần Điện lực Dầu khí Nhơn Trạch 2 (NT2) và Công ty Cổ phần Xây lắp điện 1 (PC1).
Trong đó, đối với REE, năm 2021 tăng trưởng lợi nhuận sau thuế thuộc về cổ đông công ty mẹ ước tính ở mức 8,3% so với cùng kỳ, hấp dẫn hơn so với mức tăng trưởng âm của các nhà máy điện khác. Tăng trưởng năm 2021 là nhờ mảng thủy điện, cùng với mảng cơ điện phục hồi. REE đang giao dịch ở mức PE 2021 là 9,6 lần, rẻ hơn nhiều so với các nhà máy điện khác như PPC là 18 lần, NT2 là 16 lần và POW là 15 lần.
Với PPC được đánh giá kém khả quan hơn do triển vọng sản lượng phát điện ảm đạm. Điều này là do sản lượng dồi dào từ điện mặt trời và thủy điện, cùng với sản lượng hợp đồng giảm không thể bù đắp chi phí đầu vào tăng trong năm 2021.
Năm 2021, cổ tức tiền mặt của PPC theo kế hoạch là 10%, tương ứng lợi suất cổ tức 2021 là 3,5% - thấp hơn nhiều so với năm 2020 là 8%. Cổ tức tiền mặt giảm diễn biến theo triển vọng lợi nhuận năm 2021 cũng như công ty đang tiết kiệm tiền cho dự án môi trường sắp tới.
Đối với NT2, công ty này đang lên kế hoạch chia cổ tức 2021 là 12%, tương ứng tỷ suất 5% - thấp hơn nhiều so với năm 2020 là 8%. Mặc dù triển vọng lợi nhuận kém tích cực cùng với giá khí tăng, yếu tố bất ngờ sẽ đến từ cổ tức tăng thêm liên quan đến thu nhập chênh lệch tỷ giá chưa thực hiện trong 2015-2019. Do đó, NT2 dự kiến trả hết nợ ngoại tệ trong nửa đầu năm 2021 – giúp cải thiện dòng tiền trong dài hạn và giảm rủi ro tỷ giá.
Cuối cùng là PC1, mặc dù lợi nhuận sau thuế năm 2021 ước tính giảm nhẹ (-5% so với cùng kỳ) do thiếu vắng các dự án bất động sản, theo SSI, tăng trưởng năm 2022 ( 34% so với cùng kỳ) sẽ đến từ ba dự án điện gió, dự án bất động sản Vĩnh Hưng và Bắc Từ Liêm.

Thương mại điện tử không khoảng cách: Khởi động ngày hội số đầu tiên của Việt Nam
Ngày Thương mại điện tử quốc gia (12/12) lần đầu được luật hóa, đánh dấu cột mốc lịch sử của ngành. Hưởng ứng sự kiện, Tuần lễ Thương mại điện tử Việt Nam 2026 với chủ đề “Thương mại điện tử không khoảng cách” chính thức khởi động nhằm thu hẹp chênh lệch số, kích cầu tiêu dùng cuối năm...
Giá đường Việt Nam thấp nhất khu vực, áp lực cạnh tranh từ HFCS và đường lậu
Trái ngược với diễn biến tại nhiều quốc gia Đông Nam Á, thị trường đường trong nước tháng 10/2026 tiếp tục thừa cung. Theo Hiệp hội Mía đường Việt Nam, lượng lớn hàng nhập lậu từ biên giới Lào, Campuchia tràn vào khi giá bán giảm, tạo thêm áp lực cạnh tranh cho đường sản xuất từ mía nội địa...
Đại biểu Quốc hội đề nghị rà soát cơ chế đầu tư và khai thác cảng
Góp ý dự thảo Bộ luật Hàng hải và Đường thủy Việt Nam (sửa đổi), các đại biểu Quốc hội đề nghị làm rõ cơ chế xử lý tài sản khi dự án hết thời hạn, điều kiện tiếp nhận tàu biển nước ngoài tại cảng thủy nội địa và phạm vi phân cấp cho địa phương...
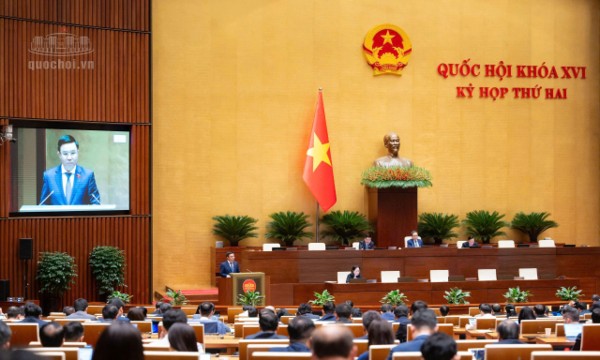
Quốc hội thông qua luật sửa đổi 4 luật thuộc lĩnh vực Công Thương
Với tỷ lệ tán thành 91,78%, Quốc hội chính thức thông qua luật sửa đổi 4 luật: Thương mại, Cạnh tranh, Quản lý ngoại thương và Bảo vệ quyền lợi người tiêu dùng...
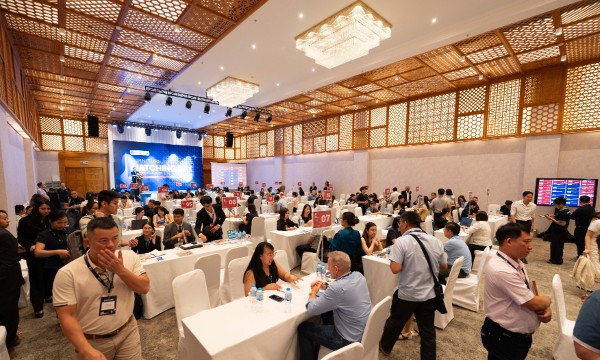
Doanh nghiệp gỗ, nội thất Việt tăng tốc thích ứng, đón đầu mùa xuất khẩu 2027
Quy định chống phá rừng của châu Âu (EUDR), sự dịch chuyển trong xu hướng thiết kế cùng những yêu cầu mới từ nhà mua hàng quốc tế đang tạo ra thách thức cho doanh nghiệp gỗ, nội thất Việt Nam trước mùa xuất khẩu 2027. Để thích ứng, minh bạch nguồn gốc nguyên liệu, lựa chọn sản phẩm phù hợp và chủ động kết nối thị trường đã trở thành những trọng tâm được nhấn mạnh tại chuỗi hoạt động HAWA Expo Pre-show...

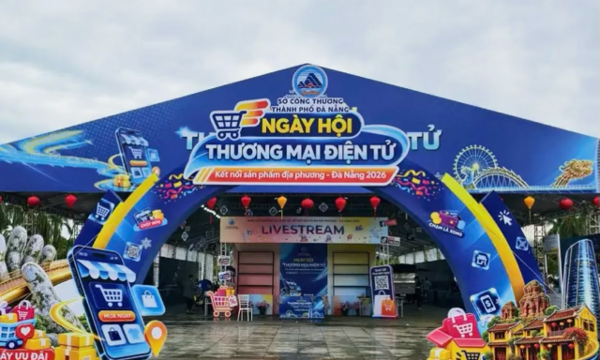


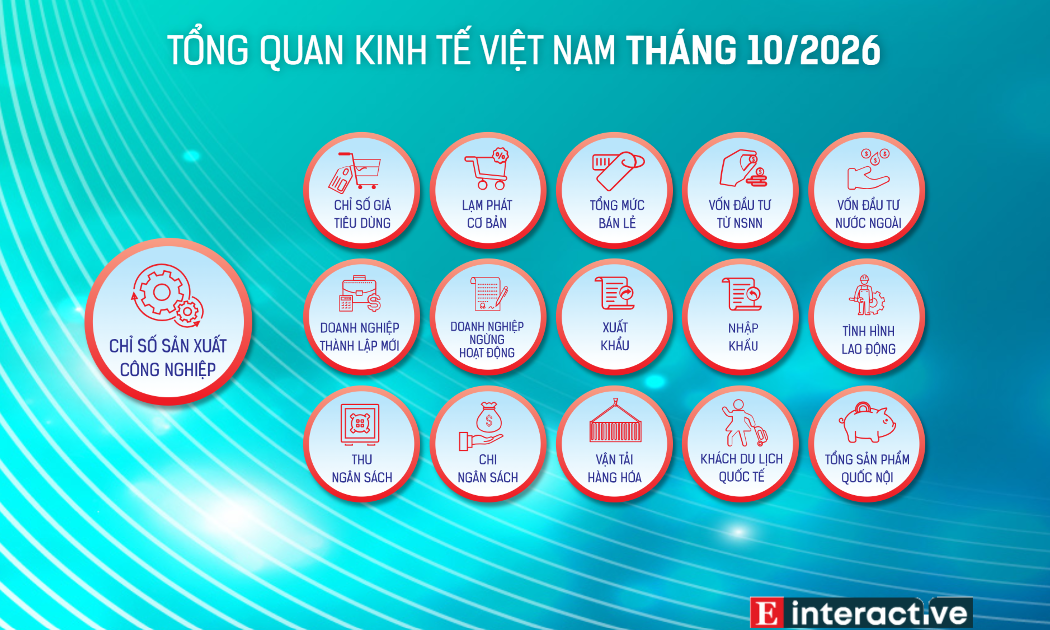

Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…





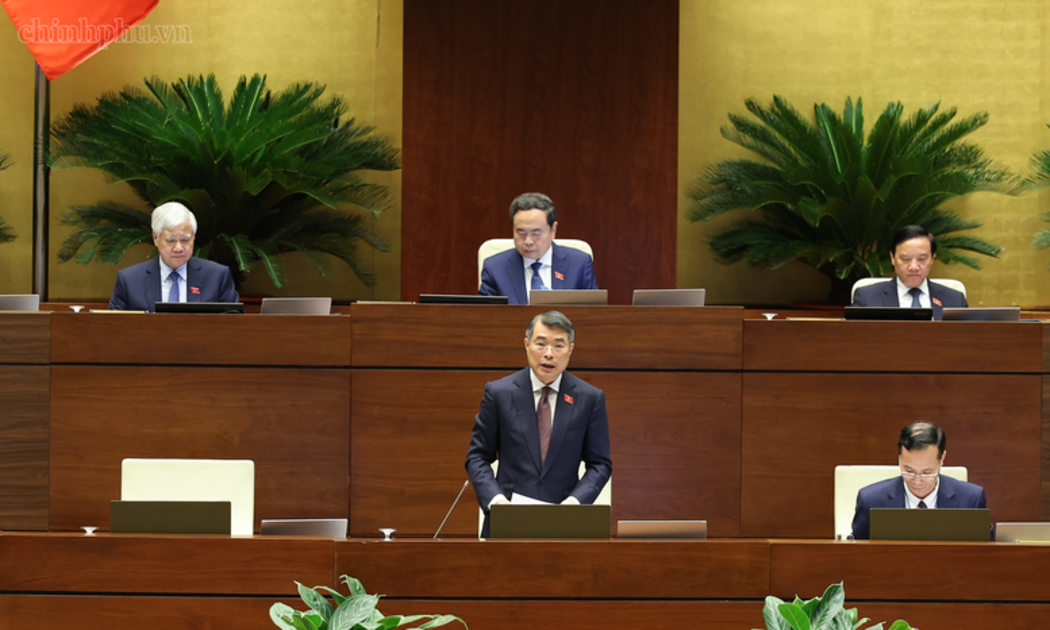
 Thủ tướng nhấn mạnh việc tạo một thể chế công khai, minh bạch và dễ thực hiện
Chính phủ sẽ chỉ đạo xây dựng các công cụ thu hút vốn đầu tư trung và dài hạn để tạo điều kiện, có các cơ sở và công cụ tài chính cho các nhà đầu tư như phát triển trung tâm tài chính tại Thành phố Hồ Chí Minh và Đà Nẵng. Đó là khẳng định của người đứng đầu Chính phủ.



Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...