




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Vay tiêu dùng: “Nghĩ kỹ càng, ký khôn ngoan”


Đại diện một công ty tài chính cho rằng tỷ lệ dành cho trả nợ chỉ nên chiếm tối đa 40% tổng thu nhập một tháng
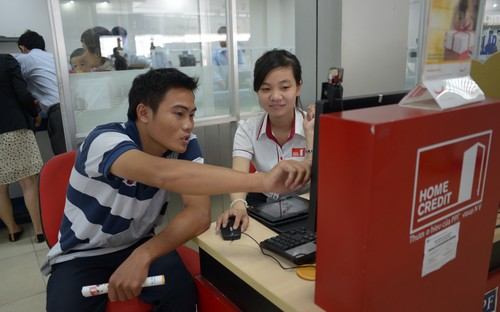
Những năm gần đây, tổng dư nợ cho vay tiêu dùng ở Việt Nam tăng trưởng trung bình xấp xỉ 20%/năm.
Ở thời điểm này, khi các công ty đã nỗ lực minh bạch hóa mọi quy trình cho vay từ đầu đến cuối, có lẽ đã đến lúc nhìn vấn đề theo hướng người tiêu dùng cần đi vay có trách nhiệm.
“Dịch vụ này không chỉ giúp cho người tiêu dùng giải quyết những nhu cầu thiết yếu trong cuộc sống khi khả năng tài chính chưa sẵn sàng, mà còn góp phần vào việc tăng giá trị ngành dịch vụ ở nước ta”, ông Nguyễn Mạnh Hùng, Phó chủ tịch, kiêm Tổng thư ký Hội Tiêu chuẩn và Bảo vệ người tiêu dùng Việt Nam (Vinatas), nói về loại hình dịch vụ cho vay tiêu dùng bằng hình thức trả góp.
Trao đổi với các phóng viên trong cuộc họp báo “Nghĩ kỹ càng, ký khôn ngoan” gần đây do Vinatas phối hợp với Home Credit tổ chức tại Tp.HCM, ông Nguyễn Mạnh Hùng nhấn mạnh, cho vay trả góp ngay tại điểm bán hàng trong siêu thị, trung tâm thương mại... là một gói sản phẩm với thời gian phê duyệt ngắn và thủ tục thuận tiện nên ngày càng được nhiều người tiêu dùng quan tâm.
Tuy nhiên, theo ông, người tiêu dùng nên suy nghĩ kỹ càng trước khi quyết định tiếp cận khoản vay nhanh này.
“Trước tiên, người tiêu dùng nên cân nhắc xem có cần thiết phải mua mặt hàng này hay chưa, xem xét các nguồn vay mượn khác như từ người thân, bạn bè trước khi tìm đến công ty tài chính. Nếu quyết định vay thì khả năng trả nợ sẽ thế nào. Trước khi ký hợp đồng vay, người tiêu dùng nên hiểu hết các điều kiện và điều khoản vay, lãi suất và các khoản phí phải trả nếu thanh toán chậm hay trước hạn… để khỏi phải hối hận sau này”, ông Hùng phân tích.
Lời tư vấn của ông Hùng cũng nằm trong khuyến cáo của các công ty tài chính dành cho khách hàng để tối đa hóa chất lượng của các khoản vay và để đảm bảo thị trường phát triển bền vững.
Tất cả các công ty đều mong đợi khách hàng là những người đi vay có trách nhiệm, bằng cách cân đối các khoản thu nhập và chắc chắn rằng khoản vay phù hợp với tình hình tài chính của mình.
Đại diện một công ty tài chính cho rằng tỷ lệ dành cho trả nợ chỉ nên chiếm tối đa 40% tổng thu nhập một tháng của khách hàng.
Một khi đã quyết định thực hiện khoản vay, hãy cố gắng sắp xếp các nhu cầu chi tiêu để không bị trễ hạn. Một vài khách hàng khó chịu khi công ty tài chính nhắc nợ trước kỳ thanh toán, nhưng quên rằng chỉ cần bỏ quên vài ngày, không chỉ người vay phải tốn thêm tiền đóng phí phạt, mà hồ sơ tín dụng của họ cũng sẽ ghi nhận một lần trễ hạn thanh toán.
Nếu hồ sơ tín dụng có quá nhiều lần trễ hạn hoặc đỉnh điểm là khách hàng “bỏ trốn”, điều này có nghĩa những lần vay sau, kể cả ở những công ty tài chính hay ngân hàng khác, khách hàng sẽ phải đối mặt với lãi suất vay cao hơn hoặc những thủ tục phức tạp hơn và thậm chí không còn có thể vay ở bất kỳ nơi đâu vì mọi tổ chức tín dụng đều có thể thấy được hồ sơ tín dụng của từng cá nhân ở Trung tâm thông tin tín dụng (CIC) của Ngân hàng Nhà nước.
Một vài công ty thậm chí còn cho khách hàng đặc quyền cân nhắc lại hợp đồng đã ký nếu họ không còn muốn vay nữa vì lo ngại khả năng thanh toán.
Ví dụ, ở Home Credit, khi vay mua mặt hàng xe gắn máy và hàng tiêu dùng, khách hàng hoàn toàn có thể hủy bỏ hợp đồng vay và chuyển sang hình thức mua thẳng món hàng trong vòng 14 ngày kể từ ngày ký hợp đồng mà không phải trả lãi cũng như bất kỳ khoản phí nào cho khoản vay của mình.
“Chương trình hủy hợp đồng bằng hoàn trả vốn vay” này được đánh giá là một bước tiến của Home Credit trong chặng đường đồng hành với người tiêu dùng Việt.

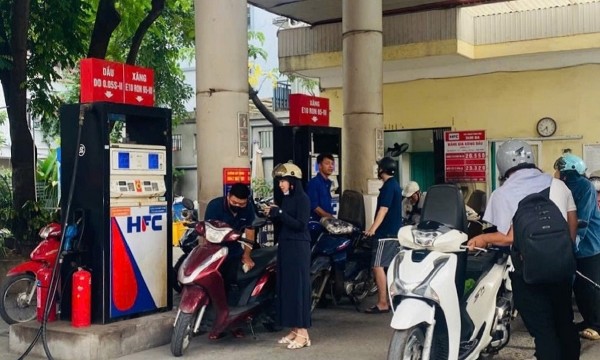
Giá xăng dầu tiếp tục giảm mạnh, xăng sinh học về dưới 20.000 đồng/lít
Theo xu hướng hạ nhiệt của thị trường thế giới, giá xăng dầu trong nước ngày 12/11 đồng loạt giảm mạnh. Đáng chú ý, xăng E5RON92 giảm gần 1.500 đồng/lít, dầu madút giảm tới 2.263 đồng/kg. Như vậy, tính từ ngày 1/11 đến nay, giá xăng dầu đã trải qua 4 lần điều chỉnh giảm liên tiếp…
Doanh nghiệp xuất khẩu sang Anh cần chứng minh chất lượng, tuân thủ tiêu chuẩn khắt khe
Dù xuất khẩu sang Anh tăng trưởng khả quan, song theo BritCham Vietnam, để tận dụng ưu đãi từ Hiệp định Đối tác Toàn diện và Tiến bộ xuyên Thái Bình Dương (CPTPP) và Hiệp định Thương mại tự do Việt Nam - Vương quốc Anh và Bắc Ailen (UKVFTA), doanh nghiệp Việt Nam cần đáp ứng các điều kiện: minh chứng chất lượng, tạo sự an tâm cho nhà nhập khẩu và chọn đúng kênh phân phối cho từng sản phẩm...
5 “nút thắt” lớn trong dự thảo Luật An toàn thực phẩm (sửa đổi) cần tháo gỡ
Dù đánh giá cao những định hướng đổi mới trong dự thảo Luật An toàn thực phẩm (sửa đổi), VCCI và cộng đồng doanh nghiệp vẫn chỉ ra 5 vấn đề lớn liên quan đến cơ chế công bố sản phẩm, phân tích nguy cơ, gánh nặng hồ sơ, kiểm tra thực phẩm nhập khẩu và điều khoản chuyển tiếp. Việc tháo gỡ những “nút thắt” này được xem là yêu cầu cấp thiết để đưa phương thức quản lý dựa trên rủi ro vào thực tiễn, tránh phát sinh ách tắc, gián đoạn hoạt động sản xuất, kinh doanh.
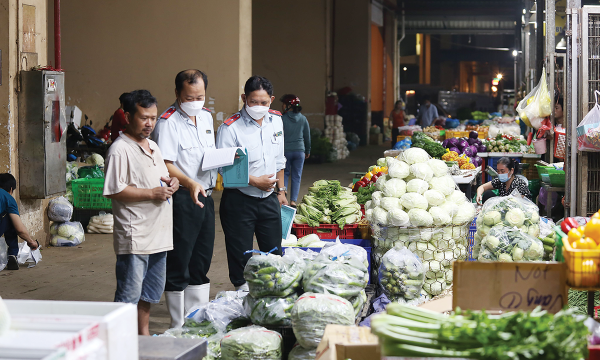
Những điểm trọng tâm sửa đổi Luật An toàn thực phẩm
Dự án Luật An toàn thực phẩm (sửa đổi) được Quốc hội khóa XVI xem xét tại Kỳ họp thứ 2 với nhiều điểm mới bổ sung, trọng tâm là quản lý an toàn thực phẩm dựa trên kiểm soát nguy cơ theo toàn bộ chuỗi cung ứng; cải cách biện pháp quản lý thực phẩm, chuyển mạnh từ tiền kiểm sang hậu kiểm; hoàn thiện bộ máy quản lý nhà nước về an toàn thực phẩm thống nhất từ trung ương đến địa phương.
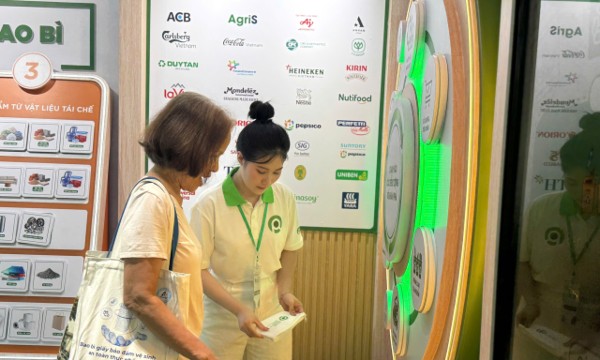
Tiêu dùng xanh định hình lại “luật chơi” cạnh tranh của doanh nghiệp
Không ít người tiêu dùng sẵn sàng trả thêm 20% cho sản phẩm thân thiện với môi trường, trong khi các thị trường xuất khẩu ngày càng siết chặt tiêu chuẩn phát thải và truy xuất nguồn gốc. Những thay đổi này đang thúc đẩy doanh nghiệp điều chỉnh phương thức sản xuất, kinh doanh...





Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…







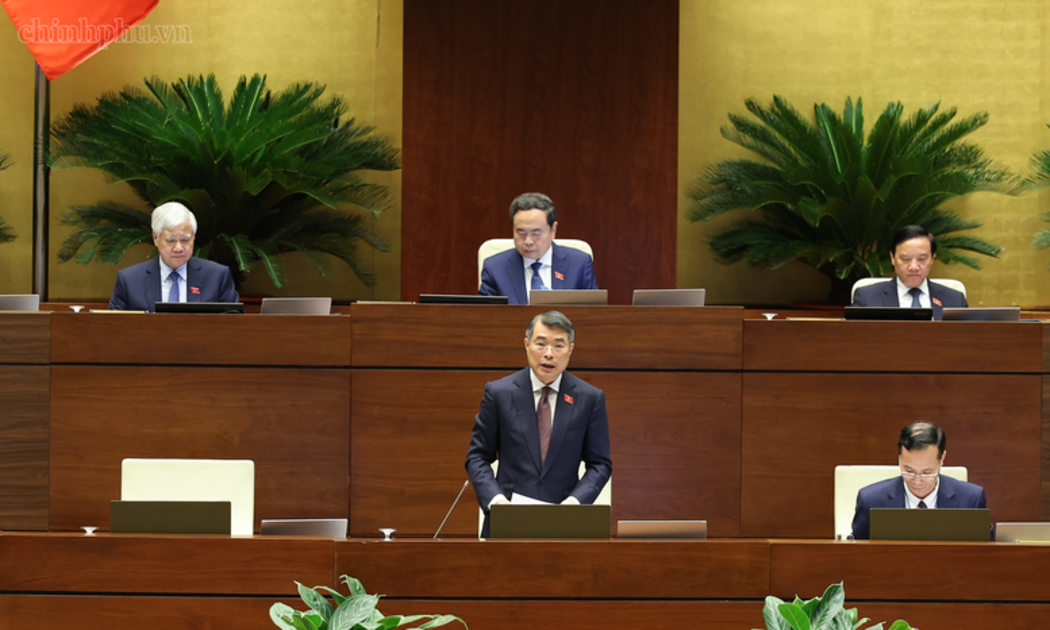
 Thủ tướng nhấn mạnh việc tạo một thể chế công khai, minh bạch và dễ thực hiện
Chính phủ sẽ chỉ đạo xây dựng các công cụ thu hút vốn đầu tư trung và dài hạn để tạo điều kiện, có các cơ sở và công cụ tài chính cho các nhà đầu tư như phát triển trung tâm tài chính tại Thành phố Hồ Chí Minh và Đà Nẵng. Đó là khẳng định của người đứng đầu Chính phủ.

Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...