




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ba mục tiêu phát triển bảo hiểm tiền gửi đến năm 2025


Phó Thủ tướng Chính phủ Lê Minh Khái vừa ký Quyết định số 1660/QĐ-TTg phê duyệt Chiến lược phát triển bảo hiểm tiền gửi đến năm 2025, định hướng đến năm 2030 để bảo vệ quyền và lợi ích hợp pháp của người gửi tiền, góp phần duy trì sự ổn định của hệ thống các tổ chức tín dụng, bảo đảm sự phát triển an toàn, lành mạnh của hoạt động ngân hàng...
Theo đó, mục tiêu tổng quát phát triển bảo hiểm tiền gửi đến năm 2025, định hướng đến năm 2030 được đề cập tới ba vấn đề.
HƯỚNG TỚI 3 MỤC TIÊU
Thứ nhất, bảo vệ quyền và lợi ích hợp pháp của người gửi tiền, góp phần tích cực duy trì sự ổn định của hệ thống các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài, bảo đảm sự phát triển an toàn, lành mạnh của hoạt động ngân hàng.
Thứ hai, nâng cao chất lượng, hiệu quả trong hoạt động bảo hiểm tiền gửi, bao gồm chứng nhận tham gia bảo hiểm tiền gửi, thông tin báo cáo, giám sát, kiểm tra, tham gia kiểm soát đặc biệt, phát hiện, cảnh báo sớm những rủi ro tiềm ẩn đối với tổ chức tham gia bảo hiểm tiền gửi; tham gia tái cơ cấu có hiệu quả đối với các tổ chức tham gia bảo hiểm tiền gửi yếu kém; tính và thu phí bảo hiểm tiền gửi, quản lý nguồn vốn và đầu tư, tuyên truyền chính sách bảo hiểm tiền gửi, chi trả bảo hiểm tiền gửi theo hướng phù hợp với thông lệ quốc tế và các quy định của pháp luật Việt Nam.
Thứ ba, tăng cường năng lực tài chính của tổ chức Bảo hiểm tiền gửi để khẳng định cam kết của Nhà nước và nâng cao niềm tin của người gửi tiền đối với chính sách bảo hiểm tiền gửi.
Cụ thể, phấn đấu tỷ lệ người gửi tiền được bảo hiểm toàn bộ trên tổng số người gửi tiền được bảo hiểm đạt 92 - 95%, đảm bảo phù hợp với thông lệ quốc tế.
Phấn đấu rút ngắn thời gian chi trả thực tế kể từ khi phát sinh nghĩa vụ trả tiền bảo hiểm đến năm 2025 là 30 ngày làm việc và đến năm 2030 là 15 ngày làm việc, nhằm giúp người gửi tiền được tiếp cận sớm với tiền gửi của mình khi tổ chức tham gia bảo hiểm tiền gửi được xử lý.
Phấn đấu đạt mục tiêu đến năm 2025 có 45% và đến năm 2030 có 55% người gửi tiền nắm bắt được các nội dung cốt lõi của chính sách bảo hiểm tiền gửi.
TẬP TRUNG VÀO 4 NHÓM GIẢI PHÁP
Để hiện thực hóa các mục tiêu đã đặt ra, Chiến lược phát triển bảo hiểm tiền gửi đến năm 2025, định hướng đến năm 2030 cũng chỉ rõ tổ chức Bảo hiểm tiền gửi cần thực hiện 4 nhóm nhiệm vụ, giải pháp.
Một là, tiếp tục hoàn thiện cơ sở pháp lý, cụ thể là sửa đổi, bổ sung Luật Bảo hiểm tiền gửi và hệ thống văn b
ản hướng dẫn thi hành Luật Bảo hiểm tiền gửi, Luật Các tổ chức tín dụng; Hoàn thiện quy định về chế độ tài chính của tổ chức Bảo hiểm tiền gửi.
Hai là, hoàn thiện chính sách bảo hiểm tiền gửi. Theo đó, cần định kỳ rà soát, đánh giá mức độ phù hợp và đề xuất điều chỉnh hạn mức trả tiền bảo hiểm nhằm tiến tới tỷ lệ người gửi tiền được bảo hiểm toàn bộ trên tổng số người gửi tiền được bảo hiểm đạt 92 - 95%, đảm bảo phù hợp với thông lệ quốc tế; Nghiên cứu, đánh giá các điều kiện thực tế của Việt Nam và đề xuất thời điểm phù hợp tiến hành xây dựng, triển khai phí bảo hiểm tiền gửi trên cơ sở đánh giá và phân loại tổ chức tham gia bảo hiểm tiền gửi.
Ba là, về hoạt động bảo hiểm tiền gửi, cần hoàn thiện khung pháp lý và quy trình thực hiện cấp, thu hồi và quản lý chứng nhận tham gia bảo hiểm tiền gửi; Nâng cao hiệu quả hoạt động kiểm tra, giám sát, cảnh báo sớm; Cần nâng cao hiệu quả và tăng cường ứng dụng công nghệ thông tin trong công tác tính và thu phí bảo hiểm tiền gửi; Tham gia kiểm soát đặc biệt, xử lý các tổ chức tham gia bảo hiểm tiền gửi yếu kém; Tăng cường hiệu quả chi trả bảo hiểm tiền gửi và thanh lý tài sản...
Bốn là, về tổ chức bảo hiểm tiền gửi, cần nâng cao năng lực tài chính của tổ chức Bảo hiểm tiền gửi; Hoàn thiện mô hình tổ chức bộ máy theo hướng tinh gọn, chuyên môn hóa cao, hiệu quả và đồng bộ trong quản trị điều hành, xây dựng Đề án phát triển nguồn nhân lực phù hợp với Chiến lược phát triển Bảo hiểm tiền gửi; Ưu tiên đào tạo chuyên sâu cho đội ngũ nòng cốt về chuyên môn nghiệp vụ, đội ngũ lãnh đạo có năng lực.
Bên cạnh đó phải thường xuyên rà soát và hoàn thiện hệ thống văn bản và cơ chế quản trị điều hành, đổi mới công tác nhân sự; Đề xuất phương án hoàn thiện chế độ tài chính nhằm đảm bảo nguồn tài chính thực hiện nhiệm vụ tham gia hiệu quả vào quá trình tái cơ cấu tổ chức tham gia bảo hiểm tiền gửi yếu kém, nhưng ưu tiên đảm bảo nguồn tài chính phục vụ công tác chi trả tiền gửi được bảo hiểm cho người gửi tiền trong trường hợp phát sinh nghĩa vụ trả tiền bảo hiểm; Xây dựng Đề án phát phát triển công nghệ thông tin phù hợp với Chiến lược phát triển bảo hiểm tiền gửi.
Đọc bài theo từ khoá

Sau báo cáo việc làm “rực rỡ” của Mỹ, Tổng thống Trump kêu gọi Fed giảm lãi suất
Báo cáo việc làm khả quan làm gia tăng khả năng Fed nâng lãi suất, nhưng ông Trump kêu gọi hành động ngược lại...
Quỹ đầu tư khổng lồ của Na Uy đề xuất giảm nắm giữ trái phiếu kho bạc Mỹ
Cơ quan quản lý quỹ đầu tư quốc gia của Na Uy - quỹ có giá trị tài sản lên tới khoảng 2 nghìn tỷ USD - đang cân nhắc một thay đổi lớn trong danh mục đầu tư trái phiếu chính phủ...
Vàng trượt giá sau báo cáo việc làm Mỹ, SPDR Gold Trust tiếp tục bán ròng
Giá vàng thế giới giảm khá mạnh trong phiên giao dịch ngày thứ Sáu (4/9), khi báo cáo việc làm mạnh hơn dự báo của Mỹ làm gia tăng khả năng Cục Dự trữ Liên bang (Fed) tăng lãi suất trong tháng này...
Bộ Tài chính đưa ra hai kịch bản lạm phát, dư địa kiểm soát ngày càng hẹp
CPI bình quân 8 tháng năm 2026 đã tăng 4,45%, khiến dư địa để kiểm soát mặt bằng giá trong những tháng còn lại không còn nhiều. Trong bối cảnh giá năng lượng, vận tải và nguyên vật liệu tiếp tục tiềm ẩn biến động, Bộ Tài chính xây dựng hai kịch bản lạm phát năm 2026, tương ứng mức tăng CPI khoảng 4,5% và 5%...
“Làm sạch” gần 95.000 mã số thuế, ngăn doanh nghiệp “ma”
Gần 95.000 mã số thuế được chấm dứt hiệu lực trong 8 tháng đầu năm 2026, trong đó phần lớn là hồ sơ tồn đọng từ các năm trước. Cùng với việc loại bỏ các trường hợp doanh nghiệp không còn hoạt động, cơ quan thuế đang đẩy nhanh xử lý hồ sơ, khôi phục mã số thuế cho những doanh nghiệp đủ điều kiện, trở lại hoạt động sản xuất, kinh doanh…



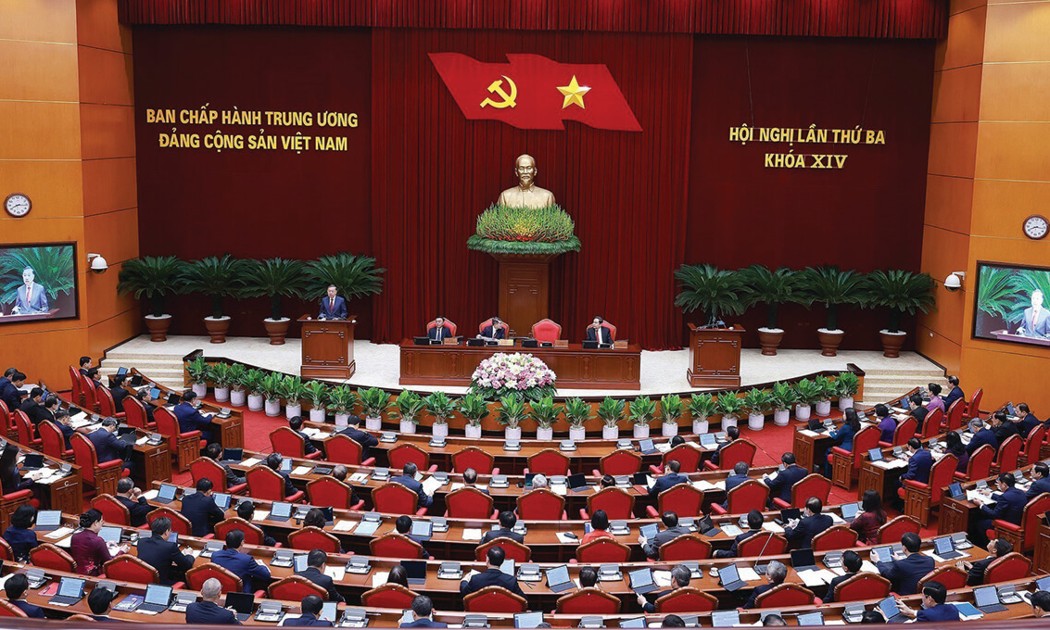

Để thực hiện Nghị quyết số 19-NQ/TW, cũng trong ngày 28/7/2026 Bộ Chính trị đã ký ban hành Chương trình hành động thực hiện Nghị quyết với 40 chỉ tiêu và 51 nhiệm vụ, giải pháp cụ thể.





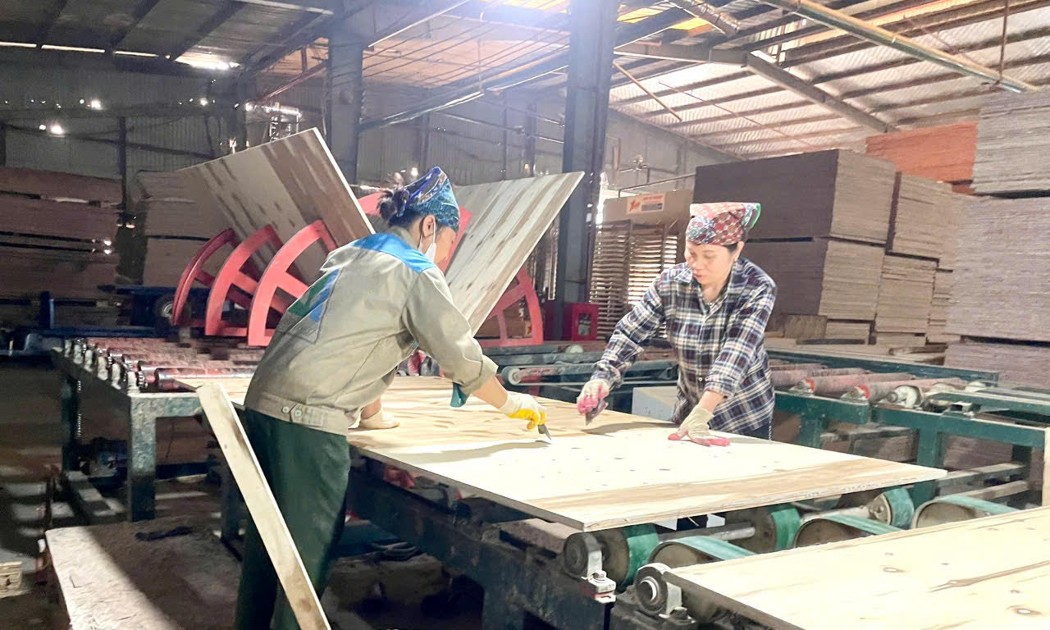
 Nguồn lực của doanh nghiệp bị bào mòn, khả năng gánh rủi ro dài ngày bị hạn chế
Số lượng doanh nghiệp đăng ký thành lập mới giảm nhiều so với cùng kỳ năm 2025. Theo chuyên gia, điều này phản ánh xu thế chung về sức chống chịu của doanh nghiệp đang dần cạn kiệt. Sự biến động của lạm phát, xung đột địa chính trị, đứt gãy chuỗi cung ứng, chi phí đầu vào tăng… đang bào mòn nguồn lực của doanh nghiệp, khả năng gánh rủi ro kéo dài ngày càng hạn chế.


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...