




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bia Hà Nội kinh doanh ngày càng đi xuống


Loạt chỉ tiêu kinh doanh của Bia Hà Nội đang cho thấy xu hướng suy giảm
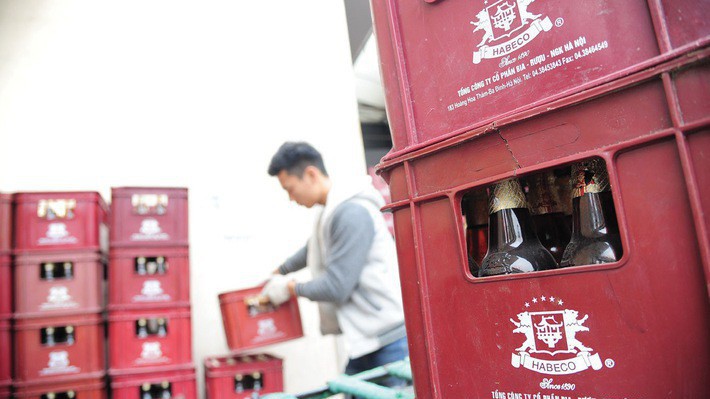
Không phải đến năm nay Habeco mới thể hiện rõ ràng sự yếu đuối của mình ngay trên sân nhà so với các đối thủ trên thị trường như Sabeco, Heineken, Carlsberg…
Lợi nhuận Habeco ngày càng vơi
Năm 2016, doanh nghiệp đứng đầu thị trường miền Bắc (Habeco - mã chứng khoán BHN - HOSE) đón nhận một năm kinh doanh "giật lùi" với số lợi nhuận chỉ đạt hơn 720 tỷ đồng, giảm 20% so với năm liền kề trước đó. Con số này là mức thấp nhất kể từ năm 2010 của Habeco. Năm 2012 lợi nhuận của Habeco từng tiến sát mốc 1.000 tỷ đồng.
Báo cáo thường niên năm 2017 của Habeco cho thấy, tình hình kinh doanh tiếp tục lao dốc. Tổng sản lượng tiêu thụ các sản phẩm chủ yếu đạt 418,9 triệu lít, giảm 8,5% so với cùng kỳ năm ngoái, trong đó bia các loại chiếm 479 triệu lít. Doanh thu tiêu thụ sản phẩm chính đạt 7.867,4 tỷ đồng, giảm 11,3%; lợi nhuận sau thuế đạt 657,8 tỷ đồng, giảm 32,9% so với năm 2016.
Tại thời điểm 31/12/2017, tổng tài sản của tổng công ty đạt 7.195 tỷ đồng, tăng 1,35% so với cùng kỳ năm trước. Nợ phải trả là 3.658,7 tỷ đồng, chiếm tỷ trọng 50,84% trên tổng nguồn vốn.
Năm 2018, Habeco tiếp tục không mấy lạc quan khi đặt mục tiêu lợi nhuận giảm 8%, xuống còn 607,3 tỷ đồng. Nếu so với năm 2010, thì lợi nhuận của Habeco giảm gần một nửa. Sản lượng tiêu thụ sản phẩm chính ước đạt 500 triệu lít, trong đó sản phẩm thương hiệu bia Hà Nội các loại ước đạt khoảng 496,3 triệu lít, tăng 17,3 triệu lít so với năm 2017.
Tính từ năm 2010 đến nay, thị phần của Habeco cũng giảm liên tục từ mức gần 20% năm 2010 xuống còn 18% trong khi sản lượng tiêu thụ bia tại Việt Nam lại không ngừng tăng.
Theo Công ty Chứng khoán Bản Việt (VCSC), Sabeco đang nắm giữ trong tay 40% thị phần bia Việt Nam, Heineken nắm 25%. Habeco rớt xuống vị trí thứ 3 với 18%. Riêng Carlsberg nắm giữ 10,8% thị phần. Ngoài ra, thị trường còn có sự góp mặt của các tên tuổi khác như Sapporo, AB InBev, Masan...
Vì lỗi mốt?
Với những người am hiểu, việc Habeco mất dần thị phần vào tay các đối thủ là bởi thiếu đường lối chính sách để phát triển trong những năm gần đây. Mạng lưới phân phối của Habeco còn khiêm tốn, chủ yếu là khu vực miền Bắc và một phần miền Trung. Trong khi đó, những năm gần đây, Sabeco và Heineken liên tiếp tấn công vào thị trường này, khiến Habeco bị bao vây. Lãnh đạo Sabeco từng thừa nhận, năm 2018, Sabeco có mục tiêu tăng thị phần tại miền Bắc lên 30% thay cho 21% của năm 2017.
Dù mạnh tay cả năm 2017 chi 559,2 tỷ đồng cho quảng cáo nhưng hiệu quả hoạt động marketing của Habeco không cao. Trong báo cáo của mình, lãnh đạo Habeco liệt kê hàng loạt các chương trình quảng bá sản phẩm, tham gia hội chợ, sự kiện như lễ hội Bia Hà Nội tại Quảng Trị, Thanh Hoá và Hà Nội. Phát triển thêm thị trường mới ở vùng sâu, vùng xa, mở rộng sức chứa kho của Thanh Hoá, Phú Xuyên, Nam Định, mở thêm 2 kho mới Ninh Bình, Tuyên Quang…
Tuy thế, sản lượng tiêu thụ bia các loại giảm, mà chủ yếu là do bia chai 450 đỏ. Tỷ trọng tiêu thụ bia chai 450 đỏ trong tổng sản lượng tiêu thụ bia thương hiệu Hà Nội đã giảm từ 47,7% năm 2016 xuống còn 39,6% trong năm 2017. Tốc độ tiêu thụ sụt giảm trên toàn bộ 32 thị trường.
Nguyên nhân chính dẫn đến sụt giảm bia chai Hà Nội 450ml, theo nhận định của Habeco, là do thay đổi xu hướng tiêu dùng sang sản phẩm bia cao cấp, từ dung tích lớn sang dung tích nhỏ. Trong khi đó, sản phẩm của Habeco chưa đáp ứng được nhu cầu, dung tích lớn, giá bình dân, thương hiệu truyền thống không còn phù hợp. Cùng với việc chưa được quản lý chặt chẽ giá bán cũng khiến kinh doanh sản phẩm Bia chai 450 đỏ không có lãi.
Cộng dồn tất cả những yếu tố trên là nguyên nhân khiến khả năng sinh lời của Habeco không hấp dẫn nhiều nhà đầu tư. Trong những năm gần đây, khả năng sinh lời trên vốn chủ sở hữu (ROE) của Habeco có xu hướng giảm từ 19,25% năm 2014 xuống còn 14,53% trong năm 2017. Tỷ suất sinh lời trên tổng tài sản (ROA) giảm từ 10,93% năm 2014 xuống còn 6,84% năm 2017.
Trong khi đó, hai chỉ tiêu này của đối thủ Sabeco liên tục tăng mạnh, năm 2017, ROE và ROA của Sabeco lần lượt là 32,67% và 21,4%. Điều này cho thấy hiệu quả sử dụng vốn chủ của Habeco đang yếu hơn đối thủ đáng kể và mức chênh lệch này đang ngày càng được nới rộng.
Trong năm 2018, công ty sẽ xây dựng chiến lược thương hiệu, thiết kế lại nhãn hiệu các sản phẩm Bia Hà Nội, Hanoi Beer Premium và Bia Trúc Bạch theo hướng hiện đại và hợp thời hơn.

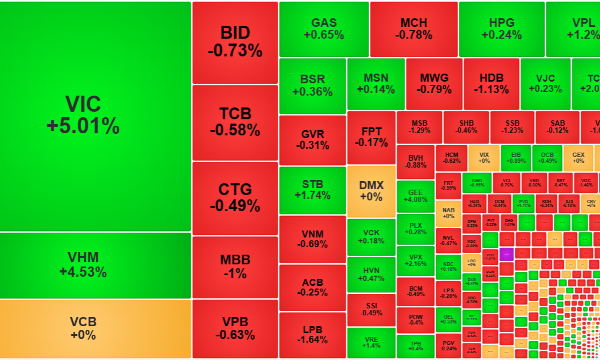
Cổ phiếu chững đà tăng, trụ tiếp tục kéo điểm mạnh
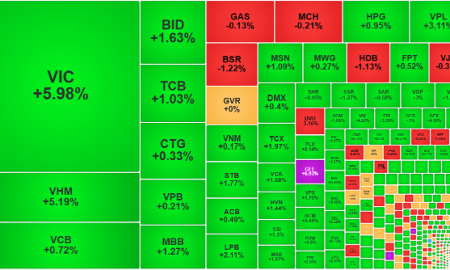
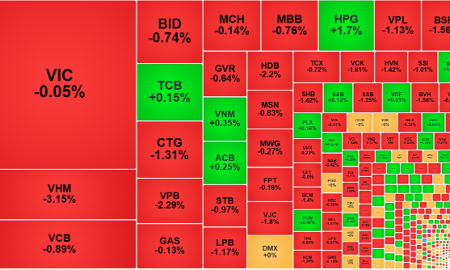
VN-Index tăng mạnh 1,23% (+21,35 điểm) trong phiên sáng nay nhưng “chất lượng” đã không còn tốt như hôm qua. Độ rộng nghiêng hẳn về phía giảm và nếu không nhờ các trụ còn mạnh, chỉ số đã đỏ.
Xuất khẩu dầu của Trung Đông vượt mức trước chiến tranh
Lượng xuất khẩu dầu của Vùng Vịnh đạt mức cao nhất kể từ giữa tháng 2, thời điểm trước khi Mỹ và Israel tấn công Iran...
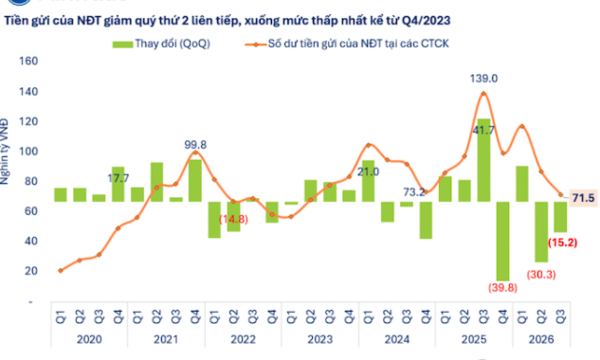
Lãi suất tiết kiệm hấp dẫn, số dư tiền trên tài khoản chứng khoán xuống thấp nhất gần 3 năm
Tiền gửi của nhà đầu tư tại các công ty chứng khoán tiếp tục giảm mạnh 15,2 nghìn tỷ đồng (-17,5%) xuống còn 71,5 nghìn tỷ đồng tại cuối quý 3/2026, đánh dấu quý suy giảm thứ hai liên tiếp và là mức thấp nhất kế từ quý 4/2023.
Chuyên gia tiết lộ: 80% thương vụ IPO có bản cáo bạch “đẹp long lanh” nhưng nhà đầu tư đều thua lỗ
Khi IPO, bản cáo bạch được các doanh nghiệp công bố “đẹp long lanh”, tăng trưởng lợi nhuận rất cao, nhưng vài năm sau, về cơ bản đa phần doanh nghiệp không thực hiện được các cam kết trong đó. Khoảng hơn 80% số thương vụ IPO, sau một năm nhà đầu tư thua lỗ.
Dư nợ margin tăng cao, thanh khoản sụt mạnh: Vay tiền nhưng không để mua cổ phiếu?
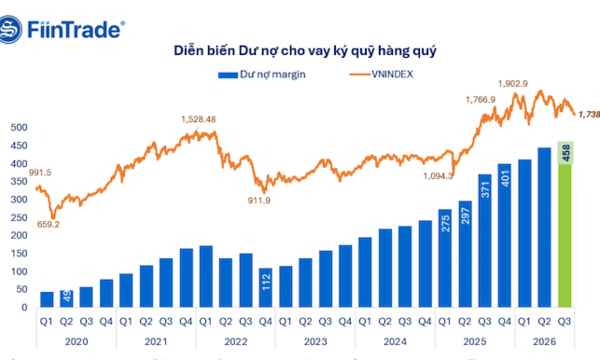
Theo số liệu thống kê của FiinTrade, dư nợ cho vay ký quỹ tại 78 công ty chứng khoán (đại diện 99,6% vốn chủ sở hữu toàn ngành) đạt hơn 457,5 nghìn tỷ đồng vào cuối tháng 9/2026, tăng 11,7 nghìn tỷ đồng, tương đương 2,6% so với cuối quý 2/2026, và tăng 56,4 nghìn tỷ đồng, tương đương 14,1%, so với cuối năm 2025.

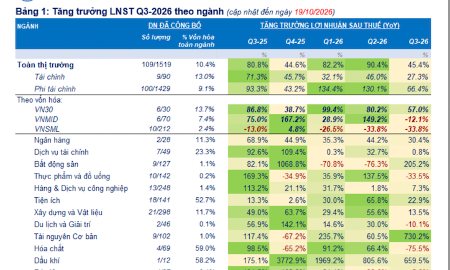




Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...







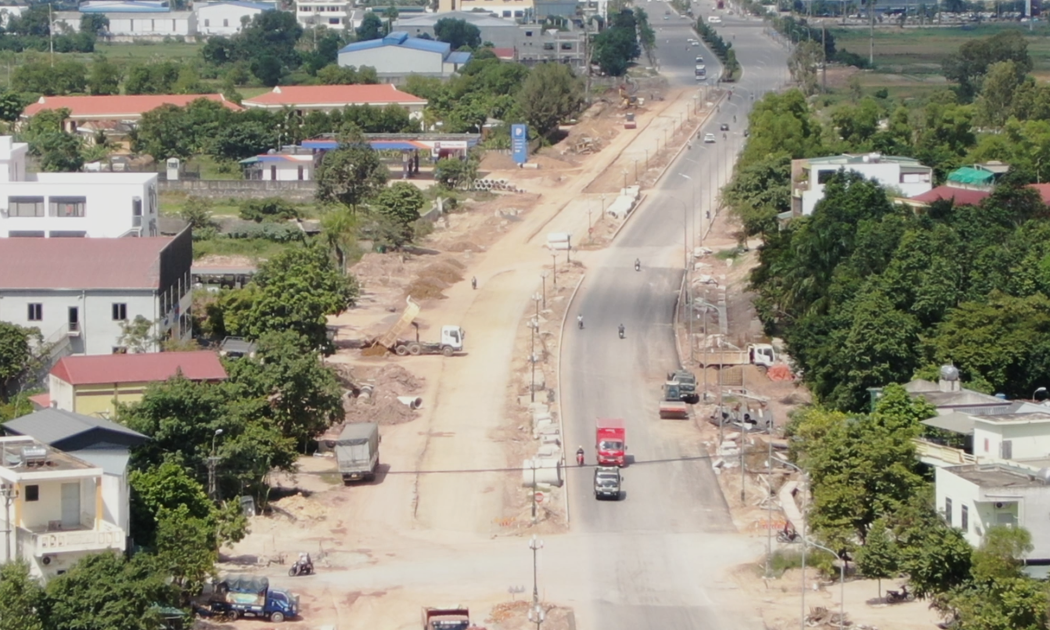
 Tất bật trên công trường thi công tuyến đường gần 1.500 tỷ đồng
Với mục tiêu hoàn thành trong tháng 11 hoặc chậm nhất vào cuối tháng 12/2026, các nhà thầu thi công tuyến đường gần 1.500 tỷ đồng tại Thanh Hóa đang tăng cường nhân lực, máy móc, tổ chức nhiều mũi thi công đồng thời để đẩy nhanh tiến độ dự án.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...