




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Cá nhân sẽ không được vay ngân hàng quá 6 tỷ đồng?


Quy định này đang được xem xét áp dụng tại một nhóm ngân hàng, như một bước nâng cao tiêu chuẩn an toàn
Ngân hàng Nhà nước đang lấy ý kiến hoàn thiện dự thảo thông tư hướng dẫn về tỷ lệ an toàn vốn đối với ngân hàng, chi nhánh ngân hàng nước ngoài.
Các quy định đặt ra trong dự thảo thông tư này là một bước tiến mới trong hướng nâng cao tiêu chuẩn an toàn hoạt động của các ngân hàng thương mại Việt Nam, trong lộ trình thực hiện Basel 2.
Theo đó, các quy định mới này dự tính chỉ áp dụng cho 10 ngân hàng thương mại hàng đầu, đã có quá trình chuẩn bị thực hiện các tiêu chuẩn trong Basel 2 mà Ngân hàng Nhà nước xác định thí điểm trong năm 2014.
Với phạm vi đó, các quy định về tỷ lệ an toàn vốn, các hệ số rủi ro liên quan trong Thông tư 36 hiện hành vẫn được áp dụng. Các quy định mới trên, nếu ban hành trước mắt sẽ chỉ áp dụng tại 10 ngân hàng nói trên từ 1/2/2016, và đến 1/2/2019 mới áp dụng ra toàn hệ thống.
Có một điểm đáng chú ý liên quan đến việc tiếp cận vốn ngân hàng của các cá nhân, hộ gia đình và doanh nghiệp siêu nhỏ, là giới hạn đặt ra trong dự thảo trên.
Cụ thể, dự thảo thông tư này bổ sung các thuật ngữ phục vụ cho việc tính hệ số rủi ro của tài sản có, trong đó có thuật ngữ “cấp tín dụng bán lẻ”.
Cấp tín dụng bán lẻ được xác định là khoản cấp tín dụng có khách hàng là cá nhân, hộ gia đình, doanh nghiệp siêu nhỏ. Quy định dự kiến là tổng dư nợ cấp tín dụng của một khách hàng không vượt quá 0,2% tổng dư nợ cấp tín dụng bán lẻ; tổng dư nợ cấp tín dụng của một khách hàng không vượt quá 6 tỷ đồng.
Đối với cấp tín dụng bán lẻ, dự thảo trên cũng đưa ra hệ số rủi ro tín dụng là 75%, để tính cho tỷ lệ an toàn vốn.
Bên cạnh quy định dự kiến trên, dự thảo thông tư cũng đưa ra nhiều quy định hoặc tỷ lệ xác định mới liên quan đến việc tính tỷ lệ an toàn vốn của các ngân hàng thương mại, gắn với hoạt động cho vay doanh nghiệp.
Tinh thần chung của những quy định đó là nâng cao hơn các tiêu chuẩn an toàn so với hiện nay, hoặc chuyên nghiệp hơn trong việc xác định các hệ số rủi ro (như áp dụng kết quả xếp hạng tín nhiệm, gắn chặt với tình trạng tài chính cụ thể của các doanh nghiệp vay vốn…).
VnEconomy sẽ tiếp tục giới thiệu những hướng dự kiến thay đổi trong dự thảo thông tư này. Và như trên, là việc áp dụng khi ban hành bước đầu giới hạn ở 10 ngân hàng thương mại đã thí điểm áp dụng tiêu chuẩn Basel 2 trong năm 2014, dự kiến bắt đầu từ 1/2/2016, rồi mở rộng sau đó từ 1/2/2019.

Dự kiến mở rộng phạm vi thu thập dữ liệu để giám sát rửa tiền
Để tăng cường giám sát phòng, chống rửa tiền trên cơ sở rủi ro, Ngân hàng Nhà nước dự kiến thiết lập quy trình thống nhất về tiếp nhận, thu thập và xử lý thông tin phục vụ giám sát. Các đối tượng thuộc diện giám sát sẽ phải cung cấp nhiều chỉ tiêu về khách hàng cá nhân và tổ chức, trong đó thống kê riêng khách hàng hoạt động trong các lĩnh vực như bất động sản, kinh doanh ngoại tệ, kim loại quý, đá quý và tài sản mã hóa...
Dự kiến 6 lĩnh vực tập trung kiểm toán Nhà nước trong năm 2027
Dự kiến năm 2027, Kiểm toán nhà nước tập trung vào các lĩnh vực như: quản lý, sử dụng tài sản, tài chính công và ngân sách nhà nước, hoạt động, môi trường và công nghệ thông tin, doanh nghiệp và tổ chức tài chính - ngân hàng...
Kết nối QR xuyên biên giới: Củng cố “chủ quyền thanh toán”, thêm động lực cho tăng trưởng
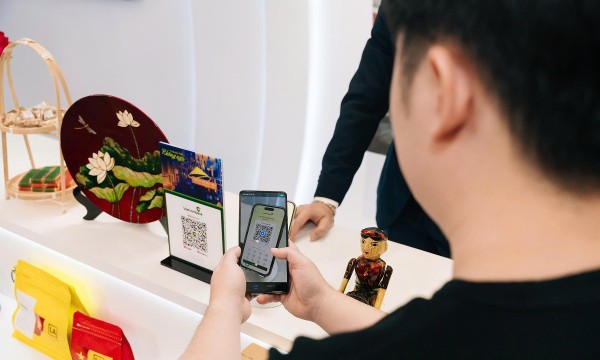
Mở rộng kết nối QR xuyên biên giới là bước tiến quan trọng trong quá trình tự chủ hạ tầng thanh toán của Việt Nam, từ đó nhân lên lợi thế trong hội nhập quốc tế. Trải nghiệm thanh toán liền mạch, chi phí cạnh tranh không chỉ kích thích tiêu dùng, giao thương, du lịch mà còn góp phần minh bạch dòng tiền vào - ra, tạo nguồn dữ liệu sát thực tiễn cho điều hành kinh tế và hoạch định chính sách, góp phần tạo thêm động lực cho tăng trưởng...
Tỷ giá ổn định trước làn sóng tăng lãi suất toàn cầu nhờ điều tiết thanh khoản linh hoạt
Trong bối cảnh Fed, ECB và BOJ dồn dập tăng lãi suất, gia tăng sức ép lên thị trường ngoại hối, tỷ giá trong nước chưa xuất hiện biến động lớn. Ngân hàng Nhà nước linh hoạt điều tiết thanh khoản qua thị trường mở, góp phần duy trì chênh lệch lãi suất VND - USD dương ở các kỳ hạn ngắn, hỗ trợ tỷ giá nhưng vẫn bảo đảm nhu cầu vốn cho hệ thống ngân hàng...

Chính phủ sẽ tăng tính độc lập của Ngân hàng Nhà nước trong điều hành chính sách tiền tệ
Trong giai đoạn 2026 - 2030, Chính phủ đặt định hướng tăng tính độc lập của Ngân hàng Nhà nước Việt Nam trong điều hành chính sách tiền tệ, chuyển dần từ điều hành theo khối lượng sang chủ yếu điều hành theo giá và sử dụng các công cụ gián tiếp. Ngân hàng Nhà nước Việt Nam nâng cao năng lực phân tích, dự báo, cảnh báo sớm và ra quyết định kịp thời dựa trên dữ liệu...


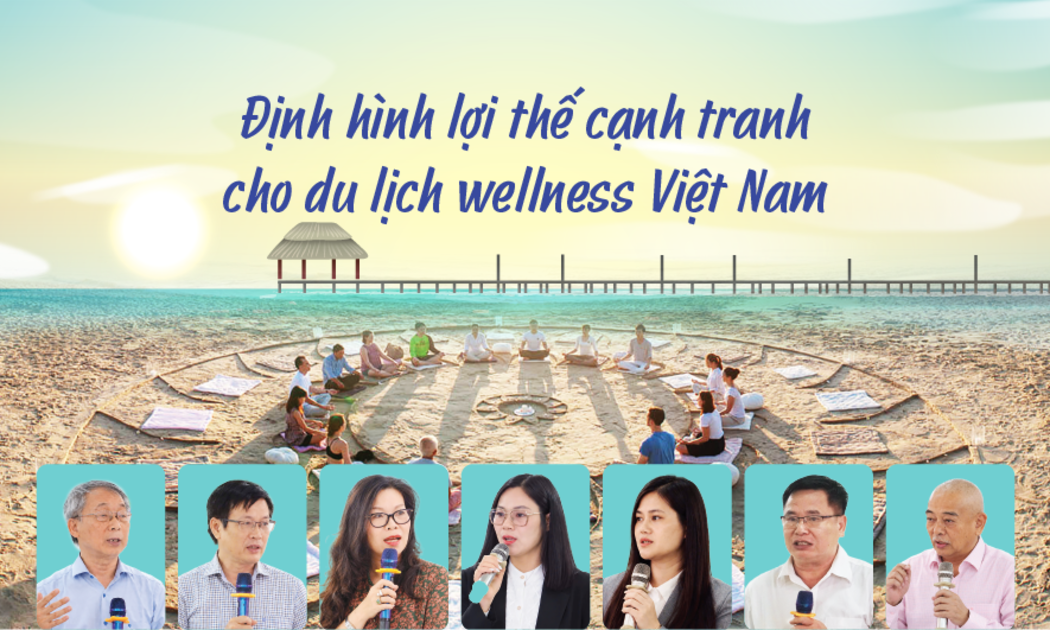

Để du lịch chăm sóc sức khỏe Việt Nam không dừng lại ở tiềm năng, việc đồng bộ thể chế, tiêu chuẩn chất lượng và phát triển nguồn nhân lực chuyên sâu là yêu cầu cấp thiết. Đây là những yếu tố quan trọng để hình thành lợi thế cạnh tranh bền vững và tạo dựng bản sắc riêng cho dòng sản phẩm này…






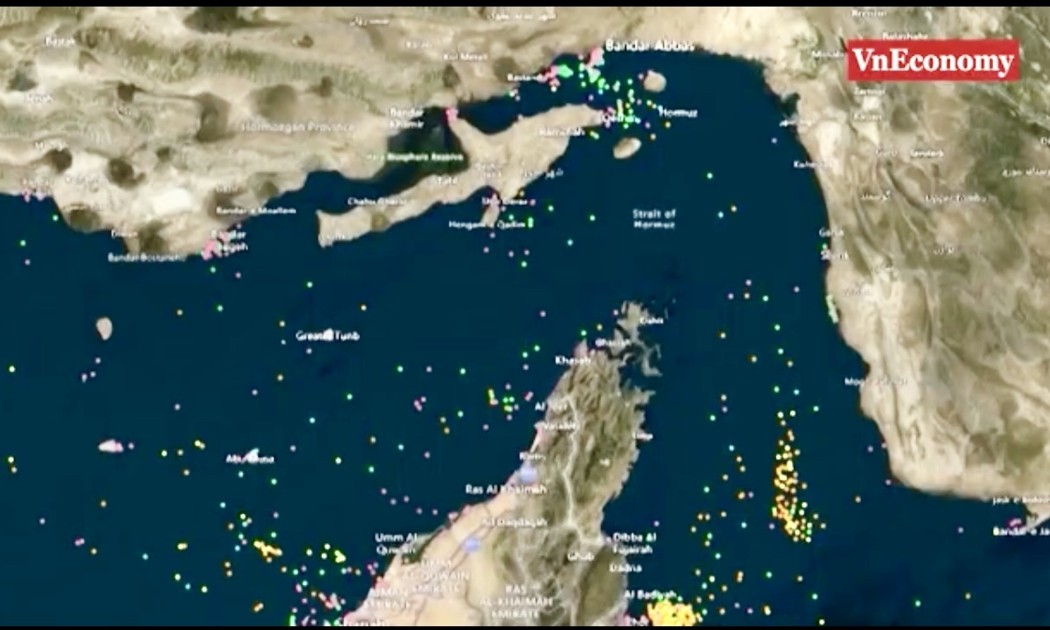
 Thị trường dầu mỏ đang bước vào trạng thái "bình thường mới"
Sau hơn nửa năm xung đột Mỹ - Iran, những kỳ vọng rằng căng thẳng sẽ sớm hạ nhiệt, eo biển Hormuz được khai thông và giá dầu trở lại vùng 70-80 USD/thùng đang gặp nhiều thách thức. Đầu tháng 9/2026, giá dầu Brent đã tiến sát 100 USD/thùng. Nhưng điều đáng chú ý không chỉ nằm ở con số này.







81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...