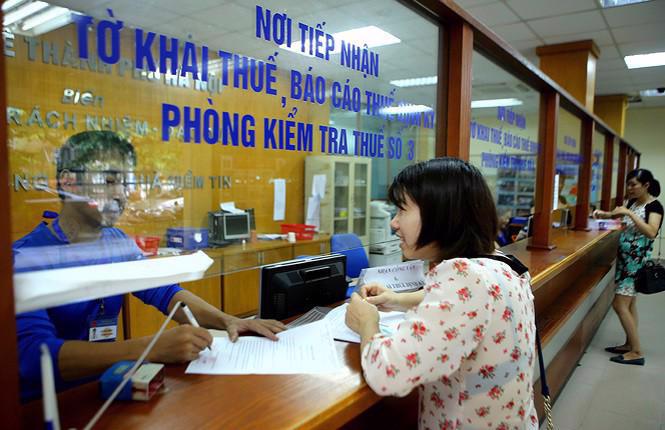
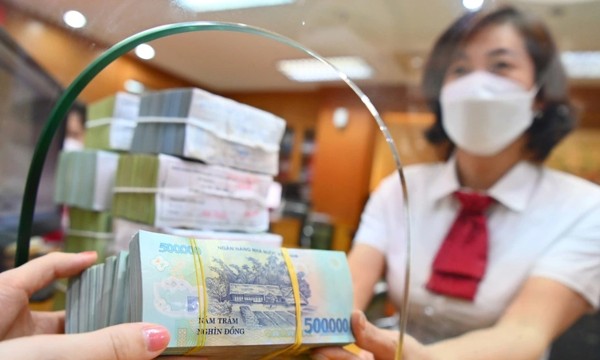
Phó Thủ tướng Lê Minh Khái vừa ký ban hành Nghị định 12/2023/NĐ-CP về gia hạn thời hạn nộp thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân và tiền thuê đất trong năm 2023. Theo dự kiến, tổng số thuế và tiền thuê đất được gia hạn có thể lên tới 100.000 tỷ đồng...
Số tiền gia hạn các loại thuế cùng tiền thuê đất trong năm 2023 theo tính toán có thể lên đến 100.000 tỷ đồng.
Nghị định 12 có hiệu lực từ ngày ký ban hành đến hết ngày 31/12/2023. Sau thời gian gia hạn theo nghị định này, thời hạn nộp thuế và tiền thuê đất được thực hiện theo quy định hiện hành.
Ngay sau khi Nghị định 12 ban hành, Tổng cục Thuế (Bộ Tài chính) ngay lập tức gửi công điện yêu cầu các cục thuế tuyên truyền, phổ biến cho người nộp thuế trên địa bàn để kịp thời thực hiện nghị định của Chính phủ nhằm hỗ trợ doanh nghiệp, người dân, thúc đẩy sản xuất kinh doanh.
BỐN NHÓM ĐỐI TƯỢNG ĐƯỢC GIA HẠN
Chính sách gia hạn thời hạn nộp hàng loạt các khoản thuế, tiền thuê đất được thực hiện trong suốt 3 năm vừa qua 2020-2022 đã mang lại nhiều tác động rất tích cực đối với nền kinh tế Việt Nam. Khoản tiền thuế và tiền thuê đất được chậm nộp này giống như một khoản cho vay ngắn hạn lãi suất 0% của Nhà nước dành cho doanh nghiệp.
Nghị định 12 đã nêu rõ 4 nhóm đối tượng được gia hạn các khoản thuế, tiền thuê đất.
Ngành kinh tế, lĩnh vực của doanh nghiệp, tổ chức, hộ gia đình, hộ kinh doanh, cá nhân kinh doanh quy định tại nhóm 1, 2, 3 dưới đây là ngành, lĩnh vực mà doanh nghiệp, tổ chức, hộ gia đình, hộ kinh doanh, cá nhân kinh doanh có hoạt động sản xuất, kinh doanh và phát sinh doanh thu trong năm 2022 hoặc 2023.
Cụ thể, nhóm 1: Doanh nghiệp, tổ chức, hộ gia đình, hộ kinh doanh, cá nhân hoạt động sản xuất trong các ngành kinh tế sau:
(a) Nông nghiệp, lâm nghiệp và thủy sản; (b) Sản xuất, chế biến thực phẩm; dệt; sản xuất trang phục; sản xuất da và các sản phẩm có liên quan; chế biến gỗ và sản xuất sản phẩm từ gỗ, tre, nứa (trừ giường, tủ, bàn, ghế); sản xuất sản phẩm từ rơm, rạ và vật liệu tết bện; sản xuất giấy và sản phẩm từ giấy; sản xuất sản phẩm từ cao su và plastic; sản xuất sản phẩm từ khoáng phi kim loại khác; sản xuất kim loại; gia công cơ khí; xử lý và tráng phủ kim loại; sản xuất sản phẩm điện tử, máy vi tính và sản phẩm quang học; sản xuất ô tô và xe có động cơ khác; sản xuất giường, tủ, bàn, ghế (c) Xây dựng; (d) Hoạt động xuất bản; hoạt động điện ảnh, sản xuất chương trình truyền hình, ghi âm và xuất bản âm nhạc
Cùng với đó là: (đ) Khai thác dầu thô và khí đốt tự nhiên (không gia hạn đối với thuế thu nhập doanh nghiệp của dầu thô, condensate, khí thiên nhiên thu theo hiệp định, hợp đồng); (e) Sản xuất đồ uống; in, sao chép bản ghi các loại; sản xuất than cốc, sản phẩm dầu mỏ tinh chế; sản xuất hóa chất và sản phẩm hóa chất; sản xuất sản phẩm từ kim loại đúc sẵn (trừ máy móc, thiết bị); sản xuất mô tô, xe máy; sửa chữa, bảo dưỡng và lắp đặt máy móc và thiết bị; (g) Thoát nước và xử lý nước thải.
Nhóm 2, doanh nghiệp, tổ chức, hộ gia đình, hộ kinh doanh, cá nhân hoạt động kinh doanh trong các ngành kinh tế sau: (a) Vận tải kho bãi; dịch vụ lưu trú và ăn uống; giáo dục và đào tạo; y tế và hoạt động trợ giúp xã hội; hoạt động kinh doanh bất động sản; (b) Hoạt động dịch vụ lao động và việc làm; hoạt động của các đại lý du lịch, kinh doanh tua du lịch và các dịch vụ hỗ trợ, liên quan đến quảng bá và tổ chức tua du lịch; (c) Hoạt động sáng tác, nghệ thuật và giải trí; hoạt động của thư viện, lưu trữ, bảo tàng và các hoạt động văn hóa khác; hoạt động thể thao, vui chơi giải trí; hoạt động chiếu phim; (d) Hoạt động phát thanh, truyền hình; lập trình máy vi tính, dịch vụ tư vấn và các hoạt động khác liên quan đến máy vi tính; hoạt động dịch vụ thông tin; (đ) Hoạt động dịch vụ hỗ trợ khai khoáng.
Nhóm 3, doanh nghiệp, tổ chức, hộ gia đình, hộ kinh doanh, cá nhân hoạt động sản xuất sản phẩm công nghiệp hỗ trợ ưu tiên phát triển; sản phẩm cơ khí trọng điểm.
Nhóm 4, doanh nghiệp nhỏ và siêu nhỏ được xác định theo quy định của Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017 và Nghị định số 80/2021/NĐ-CP ngày 26 tháng 8 năm 2021 của Chính phủ quy định chi tiết một số điều của Luật Hỗ trợ doanh nghiệp nhỏ và vừa.
THỜI HẠN GIA HẠN
Về thời gian gia hạn nộp các thuế, Nghị định 12 nêu rõ gia hạn 6 tháng đối với số thuế giá trị gia tăng từ tháng 3 - 5 năm 2023 và quý 1 năm 2023, gia hạn 5 tháng đối với số thuế giá trị gia tăng của tháng 6/2023 và quý 2/2023, gia hạn 4 tháng đối với số thuế giá trị gia tăng của tháng 7/2023, gia hạn 3 tháng đối với số thuế giá trị gia tăng của tháng 8/2023
Cùng với đó, gia hạn 3 tháng đối với số thuế thu nhập doanh nghiệp tạm nộp quý 1, quý 2 của kỳ tính thuế thu nhập doanh nghiệp năm 2023.
Hộ kinh doanh, cá nhân kinh doanh thực hiện nộp thuế giá trị gia tăng, thuế thu nhập cá nhân năm 2023 chậm nhất là ngày 30/12/2023.
Ngoài ra, gia hạn 6 tháng đối với 50% số tiền thuê đất phát sinh phải nộp năm 2023, kể từ ngày 31/5/2023 đến ngày 30/11/2023.
TRÌNH TỰ, THỦ TỤC GIA HẠN
Để được gia hạn tại Nghị định 12, người nộp thuế thuộc đối tượng được gia hạn gửi giấy đề nghị gia hạn nộp thuế và tiền thuê đất một lần cho toàn bộ số thuế, tiền thuê đất phát sinh trong các kỳ tính thuế được gia hạn cùng với thời điểm nộp hồ sơ khai thuế theo tháng (hoặc theo quý) theo quy định của pháp luật về quản lý thuế.
Trường hợp giấy đề nghị gia hạn không nộp cùng với thời điểm nộp hồ sơ khai thuế thì thời hạn nộp chậm nhất là ngày 30/9/2023.
Nghị định nêu rõ người nộp thuế tự xác định và chịu trách nhiệm về việc đề nghị gia hạn đảm bảo đúng đối tượng được gia hạn theo nghị định này.
"Nếu người nộp thuế gửi giấy đề nghị gia hạn cho cơ quan thuế sau ngày 30/9/2023 thì không được gia hạn nộp thuế, tiền thuê đất theo quy định tại nghị định này", Nghị định 12 nêu.
Cùng với đó, cơ quan thuế không phải thông báo cho người nộp thuế về việc chấp nhận gia hạn nộp thuế và tiền thuê đất.
"Trường hợp trong thời gian gia hạn, cơ quan thuế có cơ sở xác định người nộp thuế không thuộc đối tượng gia hạn thì cơ quan thuế có văn bản thông báo cho người nộp thuế về việc không gia hạn và người nộp thuế phải nộp đủ số tiền thuế, tiền thuê đất và tiền chậm nộp trong khoảng thời gian đã thực hiện gia hạn vào ngân sách nhà nước", Nghị định 12 lưu ý.
Trường hợp sau khi hết thời gian gia hạn, qua thanh tra, kiểm tra cơ quan nhà nước có thẩm quyền phát hiện người nộp thuế không thuộc đối tượng được gia hạn nộp thuế, tiền thuê đất theo quy định tại nghị định này thì người nộp thuế phải nộp số tiền thuế còn thiếu, tiền phạt và tiền chậm nộp vào ngân sách nhà nước.
Cũng theo Nghị định 12, không tính tiền chậm nộp đối với số tiền thuế, tiền thuê đất được gia hạn trong khoảng thời gian được gia hạn thời hạn nộp (bao gồm cả trường hợp người nộp thuế gửi giấy đề nghị gia hạn cho cơ quan thuế sau khi đã nộp hồ sơ khai thuế theo quy định tại khoản 1 Điều này và trường hợp cơ quan có thẩm quyền qua kiểm tra, thanh tra xác định người nộp thuế được gia hạn có số phải nộp tăng thêm của các kỳ tính thuế được gia hạn).
Trường hợp cơ quan thuế đã tính tiền chậm nộp (nếu có) đối với các hồ sơ thuế thuộc trường hợp được gia hạn theo quy định tại nghị định này thì cơ quan thuế thực hiện điều chỉnh, không tính tiền chậm nộp.
Cũng theo Nghị định 12, chủ đầu tư các công trình, hạng mục công trình xây dựng cơ bản bằng nguồn vốn ngân sách nhà nước, các khoản thanh toán từ nguồn ngân sách nhà nước cho các công trình xây dựng cơ bản của các dự án sử dụng vốn ODA thuộc diện chịu thuế giá trị gia tăng khi làm thủ tục thanh toán với Kho bạc Nhà nước phải gửi kèm thông báo cơ quan thuế đã tiếp nhận giấy đề nghị gia hạn hoặc giấy đề nghị gia hạn có xác nhận đã gửi cơ quan thuế của nhà thầu thực hiện công trình.
Kho bạc Nhà nước căn cứ trên hồ sơ do chủ đầu tư gửi để chưa thực hiện khấu trừ thuế giá trị gia tăng trong thời gian gia hạn. Khi hết thời gian gia hạn, nhà thầu phải nộp đủ số thuế được gia hạn theo quy định.
Tỷ phú Warren Buffett vừa quyên góp số cổ phiếu Berkshire Hathaway trị giá khoảng 5,5 tỷ USD cho bốn quỹ từ thiện, nâng mức đóng góp từ thiện hàng năm của ông trong năm nay vượt con số của năm ngoái...
Theo khảo sát Người Tiêu dùng năm 2025 của PwC đã chỉ ra, 48% người tiêu dùng Việt Nam cho rằng, sự bất ổn kinh tế và chi phí sinh hoạt gia tăng là những mối quan tâm hàng đầu của họ. Trong bối cảnh đó, nhu cầu đối với các giải pháp tài chính đa dạng đang ngày càng gia tăng mạnh mẽ.
Tính đến cuối tháng 10/2026, TP. Hồ Chí Minh đã ghi nhận một bước tiến đáng kể trong việc huy động vốn, đạt hơn 5.900 nghìn tỷ đồng, tăng 12,2% so với cuối năm 2025 và tăng 17,52% so với cùng kỳ...
Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp
cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.
Với trọng tâm của Hội nghị COP31 tập trung vào các giải pháp thực thi hành động khí hậu, thu hẹp khoảng cách giữa cam kết và kết quả thực tế, Việt Nam kỳ vọng những kinh nghiệm thực tiễn triển khai tại Việt Nam sẽ mang lại những giá trị hữu ích cho các quốc gia. Việt Nam tiếp tục tìm kiếm các đối tác tài chính, công nghệ phù hợp với các chiến lược ưu tiên trong giai đoạn phát triển mới.
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...