




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Khi bài toán doanh thu của DMX không chỉ là bán thêm một chiếc máy lạnh hay một chiếc điện thoại


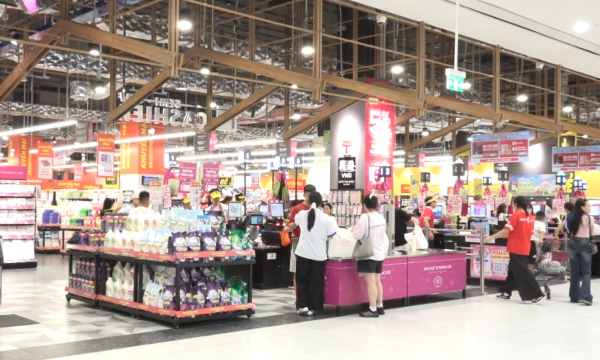
Suốt nhiều năm, Điện Máy Xanh thắng bằng một công thức rất dễ hiểu: Mở thêm cửa hàng, kéo thêm doanh thu, thu thêm lợi nhuận. Nhưng mô hình bán lẻ nào rồi cũng đến lúc chạm trần. Khi điểm bán đã đủ dày, câu hỏi không còn là mở thêm ở đâu, mà là kiếm thêm tiền ở đâu.
Và đó là chỗ câu chuyện DMX bắt đầu đáng giá hơn một chuỗi điện máy thông thường.
Ở bề mặt, đây là một doanh nghiệp bán lẻ đầu ngành, đang đi qua giai đoạn tái cấu trúc thành công và chuẩn bị cho một thương vụ IPO lớn. Nhưng bên dưới lớp đất bán lẻ ấy là hai mạch quặng khác: Thợ DMX và EraBlue. Một mạch đào sâu vào từng căn nhà Việt Nam. Một mạch mở rộng sang thị trường Indonesia gần 300 triệu dân. Một mạch tăng chiều sâu trên mỗi khách hàng. Một mạch mở rộng biên tăng trưởng ra ngoài biên giới.
Điều đáng nói là cả hai đều không còn là câu chuyện trên giấy.
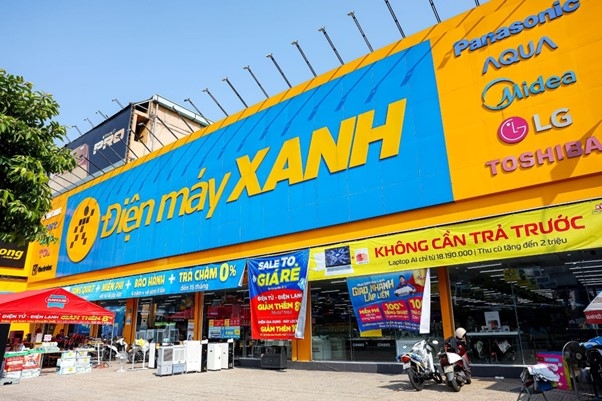
Mảng lõi của DMX vẫn đang tạo tiền rất tốt. Theo các tài liệu và bài viết quanh đợt IPO, năm 2025 DMX ghi nhận doanh thu hơn 109.000 tỷ đồng và lợi nhuận sau thuế khoảng 5.801 tỷ đồng; quý 1/2026 tiếp tục tăng trưởng mạnh. Nói ngắn gọn: con bò sữa vẫn cho sữa. Và chính vì mảng chính còn khỏe, mọi trụ cột mới mọc ra sau đó mới đáng được nhìn nghiêm túc.
8.000 NHÂN SỰ THỢ DMX VÀ THỊ TRƯỜNG “KHÔNG AI MUỐN GIẢI”
Thị trường sửa chữa, bảo trì điện máy tại Việt Nam là một nghịch lý lớn: Nhu cầu rất lớn, nhưng người chơi đủ sức chuẩn hóa gần như không có.
Ai sống ở Việt Nam đều hiểu cảm giác ấy. Máy lạnh chảy nước, máy giặt rung lắc, tủ lạnh yếu hơi, việc đầu tiên là lên mạng tìm số thợ. Và từ đó bắt đầu một ván bài hên xui: Giá thế nào, tay nghề ra sao, thay linh kiện gì, có quay lại bảo hành không. Đây không phải thị trường thiếu cầu. Đây là thị trường thừa cầu nhưng thiếu người đủ sức tổ chức cung.
Và đó chính là đại dương xanh để DMX đi vào.
Theo các thông tin công bố trong giai đoạn IPO, Thợ DMX - công ty con do DMX sở hữu 99,99% - đang có khoảng 8.000 nhân sự trong đó hơn 4.000 kỹ thuật viên, gần 300 kho, khoảng 700 xe, hơn 3.000 điểm chạm cửa hàng và tệp khoảng 18 triệu khách hàng định danh. Nếu so sánh với các doanh nghiệp niêm yết, Thợ DMX có thể nằm trong Top 40 công ty có quy mô nhân sự lớn nhất. Đến đây thì đội ngũ này không còn là một đội hậu mãi nữa. Nó là bộ khung của một nền tảng dịch vụ tại nhà quy mô quốc gia.
Điểm hợp lý của DMX nằm ở cách họ đi vào thị trường. Họ không lao ra sửa tất cả mọi thứ ngay từ đầu. Họ bắt đầu bằng thứ mình hiểu rõ nhất: Hàng mình bán. Khi đã là người bán máy, họ biết model nào đã bán, bán cho ai, ở đâu, từ khi nào, khả năng hỏng hóc ra sao. Từ giao lắp, bảo hành và sửa chữa nội bộ, họ nâng dần lên thành bảo trì định kỳ, bảo hành mở rộng, rồi mới lấn sang khách ngoài hệ thống.
Đây không chỉ là chuyện sửa đồ. Đây là chuyện kiểm soát vòng đời tiêu dùng của một gia đình.
Một khi đã bước được vào nhà khách hàng bằng lắp đặt, bảo trì hay sửa chữa, DMX có thêm rất nhiều điểm chạm mà một nhà bán lẻ truyền thống không có. Họ biết thiết bị nào đang xuống đời, khi nào khách cần nâng cấp, khi nào có thể bán thêm máy mới, gói dịch vụ hay trả góp. Khi đi đủ sâu, Thợ DMX không chỉ kiếm tiền từ công sửa máy, mà còn trở thành cánh tay nối dài giúp DMX kéo dài giá trị vòng đời khách hàng.
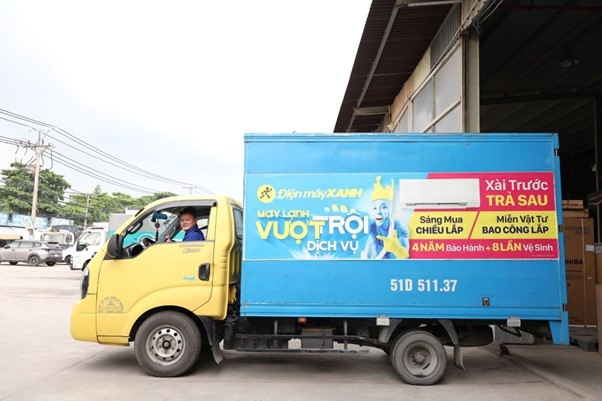
Và đây là thứ khiến mảng này đáng gọi là trụ cột: nó đã tạo ra lợi nhuận thực. Năm 2025, mảng Thợ Điện Máy Xanh ghi nhận doanh thu 2.576 tỷ đồng và lợi nhuận sau thuế 201 tỷ đồng. Mục tiêu đến năm 2030 là đạt doanh thu 8.287 tỷ đồng và lợi nhuận sau thuế 675 tỷ đồng, tương ứng CAGR lần lượt 26% và 27% trong vòng 5 năm.
Trong cơ cấu doanh thu 2025, phần phục vụ nội bộ DMX đạt 2.258 tỷ đồng, trong khi doanh thu từ khách hàng bên ngoài, bao gồm khách lẻ, nhà sản xuất và doanh nghiệp, chỉ ở mức 318 tỷ đồng.
Nhưng, đến 2030, tỷ trọng khách doanh thu phục vụ DMX và phục vụ bên ngoài có sự thay đổi rõ rệt. Cụ thể, doanh thu ngoài DMX tăng lên 3.837 tỷ đồng với CAGR 65%, so với 15% của doanh thu phục vụ nội bộ (4.450 tỷ đồng).
Câu chuyện còn rõ hơn ở góc độ lợi nhuận.
Năm 2025, lợi nhuận từ khách ngoài DMX chỉ 43 tỷ đồng, nhưng đến 2030 dự kiến đạt 389 tỷ đồng, tương ứng CAGR 55% và thực tế vượt qua phần lợi nhuận từ nội bộ (286 tỷ đồng).
Tốc độ tăng trưởng vượt trội của mảng này phản ánh tiềm năng mở rộng sang tập khách hàng hoàn toàn mới, vốn chưa được định giá trong bức tranh hiện tại của DMX.
ERABLUE VỚI VIỆC MANG CÔNG THỨC CHIẾN THẮNG SANG INDONESIA
Nếu Thợ DMX là nước đi đào sâu, thì EraBlue là cú đánh mở bản đồ.
Indonesia là thị trường lớn với quy mô dân số vượt xa Việt Nam. Trong nhiều năm, bán lẻ điện máy ở đó chủ yếu vận hành theo hai cực: trung tâm thương mại và cửa hàng nhỏ lẻ truyền thống. DMX nhìn ra một khoảng trống rõ ràng: Chưa ai làm thật tốt mô hình cửa hàng điện máy mặt đường, chuẩn chuỗi, bám sát khu dân cư đông đúc, đúng thứ mà họ đã từng dùng để phủ Việt Nam.
Vì vậy, EraBlue không phải một phát minh quá mới. Nó là một công thức đã thắng, được mang sang một thị trường mới với vài điều chỉnh về hình thức. Cửa hàng nhỏ hơn, linh hoạt hơn, bám mặt đường, đủ gần để khách ghé vào như một nhu cầu thường ngày thay vì một chuyến đi mall cuối tuần.
Công thức này đã cho những tín hiệu đầu tiên về tính khả thi tại thị trường Indo. Cuối năm 2025, EraBlue có 181 cửa hàng, doanh thu khoảng 3.700–3.800 tỷ đồng và bắt đầu có lãi. Một số tài liệu cho biết doanh thu bình quân mỗi cửa hàng cao gấp 1,5–2,6 lần các cửa hàng DMX tương đương ở Việt Nam, dù giá bán bình quân chỉ bằng khoảng 70%, và khoảng 50% cửa hàng hòa vốn ngay trong tháng đầu.
Đó là dữ liệu rất đắt, vì nó cho thấy EraBlue đã đi qua giai đoạn “mô hình này có hợp đất Indonesia không” và bắt đầu bước sang câu hỏi thực tế hơn: tăng quy mô như thế nào cho hợp lý.
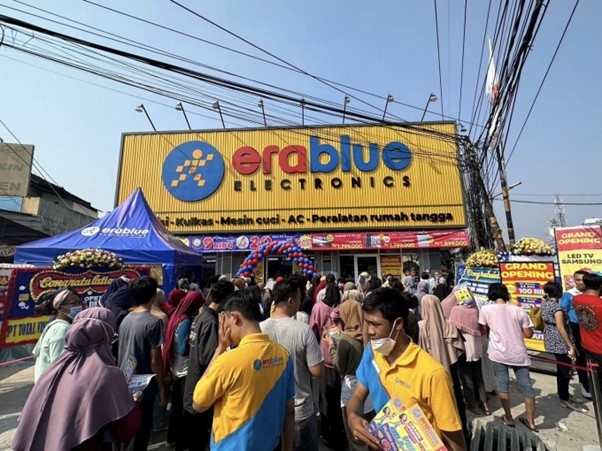
Có thể nói, nếu không xét đến rủi ro vĩ mô, chỉ hỏi điều cốt lõi nhất là mô hình này có hợp thị trường Indonesia hay không, thì câu trả lời rõ ràng là có.
VÌ SAO 2 MẢNG NÀY ĐÁNG GIÁ?
Vì thời điểm của nó chín muồi.
Nếu mảng lõi yếu, hai trụ cột mới sẽ bị xem là những câu chuyện trang trí. Nếu hai mảng mới quá xa năng lực cốt lõi, chúng sẽ bị xem là những cú đánh liều. Nhưng DMX đang đứng đúng điểm giữa hấp dẫn nhất: Mảng cũ vẫn khỏe, còn hai mảng mới lại mọc ra từ chính những gì doanh nghiệp làm giỏi nhất.
Thợ DMX đi ra từ hệ thống giao lắp, bảo hành và hậu mãi mà DMX buộc phải xây để bán hàng. EraBlue đi ra từ hình thức cửa hàng mặt đường mà DMX đã thành công suốt hơn một thập kỷ ở Việt Nam. Không có gì ngẫu hứng ở đây. Chỉ có một doanh nghiệp gom năng lực lõi đủ lâu, rồi đến lúc tách chúng ra thành những động cơ tăng trưởng riêng.
Đáng chú ý, khoản đầu tư này đã chính thức bước qua điểm hòa vốn, bắt đầu chuyển sang giai đoạn tăng tốc mở rộng, EraBlue đã bắt đầu hái quả ngọt khi đóng góp trực tiếp 24,35 tỷ đồng lợi nhuận dương cho DMX trong năm 2025. Đà tăng trưởng bứt tốc tiếp tục thể hiện trong 4 tháng đầu năm 2026 khi doanh thu từ EraBlue tăng trưởng hơn 94%, mở mới 123 cửa hàng, nâng tổng số cửa hàng tại Indo lên 222.
Nhìn dưới lăng kính đầu tư, đây là cấu trúc hiếm: Một doanh nghiệp đã có dòng tiền hiện tại đủ tốt, nhưng phía sau vẫn còn hai quyền chọn tăng trưởng rất lớn. Một cái ăn vào từng căn nhà Việt Nam. Một cái đang lan rộng tại Indonesia. Một cái mở rộng giá trị vòng đời khách hàng. Một cái mở rộng thị trường mục tiêu. Nếu thắng, chúng không thắng nhỏ.
Đọc bài theo từ khoá

KUKA Việt Nam khai trương trụ sở mới Hà Nội, đẩy mạnh chiến lược phát triển
KUKA Việt Nam chính thức khai trương trụ sở mới tại Khu công nghiệp Nam Từ Liêm, Hà Nội, đánh dấu một bước chuyển chiến lược trong hành trình phát triển tại Việt Nam.
Sửa đổi Luật Điện lực: Tháo gỡ điểm nghẽn, minh bạch giá và thị trường điện
Dự án Luật sửa đổi Luật Điện lực được trình Quốc hội nhằm đẩy mạnh phân cấp, cắt giảm thủ tục và gỡ nghẽn đầu tư. Trọng tâm dự thảo hướng đến minh bạch cơ chế giá, xóa bỏ bù chéo, thúc đẩy thị trường điện cạnh tranh gắn liền với an sinh xã hội và an ninh năng lượng…
Sóng Festival 2026: Kết nối công nghệ và ưu đãi cùng NAPAS
Ngày 24 - 25/10/2026, Sóng Festival 2026 sẽ diễn ra tại phố đi bộ Trần Nhân Tông, Hà Nội, trong khuôn khổ Ngày Thanh toán số Việt Nam 2026 với chủ đề “Chạm số - Sống xanh”. Đồng hành cùng sự kiện, NAPAS hứa hẹn mang đến chuỗi hoạt động hấp dẫn từ khám phá công nghệ thanh toán mới đến những ưu đãi “khủng” và không gian tương tác sôi động.
Tổng giám đốc Bidiphar: Đưa khoa học công nghệ vào chiến lược phát triển
Với định hướng phát triển dựa trên nền tảng khoa học công nghệ, Thầy thuốc Nhân dân (TTND) Phạm Thị Thanh Hương – Tổng giám đốc Công ty Cổ phần Dược - Trang thiết bị y tế Bình Định (Bidiphar) - cùng doanh nghiệp thúc đẩy hiện đại hóa sản xuất, nâng cao chất lượng sản phẩm và từng bước tăng cường chuyển đổi số trong công tác quản trị.
Ngành nhựa đang từng bước “chuyển” xanh
Đứng trước các tiêu chuẩn môi trường toàn cầu, ngành nhựa Việt Nam đang từng bước bứt phá, chuyển mình mạnh mẽ từ mô hình sản xuất truyền thống sang chuỗi giá trị tuần hoàn, định hình tương lai bền vững...





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...







 Hơn 18.000 căn nhà ở cho thuê - trụ cột chính sách nhà ở trong thời gian tới
Nhà ở xã hội và nhà ở cho thuê trong thời gian qua được ban hành nhiều cơ chế, chính sách thông thoáng, tạo điều kiện thu hút các nguồn lực tham gia đầu tư. Quỹ đất đối với nhà ở cho thuê sẽ được bố trí tại các khu vực phường thuộc đô thị loại đặc biệt, loại 1, loại 2.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...