




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Mua căn hộ: Đau đầu vay vốn ngân hàng


Việt Nam có lẽ là một trong số ít thị trường mà việc vay vốn ngân hàng để mua nhà vẫn còn hết sức khó khăn
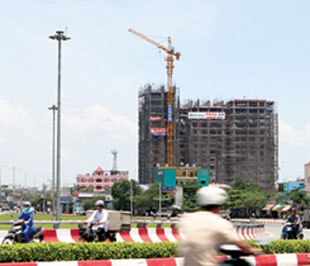
Việt Nam có lẽ là một trong số ít thị trường mà việc vay vốn ngân hàng để mua nhà vẫn còn hết sức khó khăn.
Đây cũng là một trong những thị trường có lãi suất vào hàng cao nhất thế giới hiện nay. Lãi suất mortgage cố định ở Mỹ hiện nay trung bình khoảng 5%/năm cho những khoản vay từ 20 – 30 năm. Đây là lãi suất cố định – lãi suất thả nổi còn thấp hơn do lãi suất trên hầu hết các nước đang ở mức thấp nhất.
Ở Anh, một người bạn tôi đang trả tiền mua nhà với lãi suất có 1%/năm. Một cặp vợ chồng trẻ người Việt Nam làm việc tại Singapore đang tìm mua nhà, mức lãi suất mortgage ở nước này cũng chỉ khoảng 3%/năm. Ở Thái Lan, trong nhiều năm qua lãi suất mortgage cũng nằm ở mức 7%/năm.
Lo lãi suất biến động
Trong khi đó, vào thời điểm này, đa số các ngân hàng đang áp dụng mức lãi suất xấp xỉ 13%/năm. Lãi suất này cũng chỉ áp dụng trong vòng sáu tháng và sau đó sẽ thay đổi. Với nguy cơ lạm phát tăng, khả năng lớn là người vay sẽ phải đối mặt với lãi suất cao hơn.
Đây là một bài toán nan giải đối với những người phải mua nhà bằng vốn vay ngân hàng. Một người bạn ở nước ngoài khi nghe con số này đã thốt lên: “Làm sao mọi người có thể mua nhà với mức lãi suất này?”
Trên thực tế, nếu không vay ngân hàng, ít người có thể mua được nhà. Số người mua nhà bằng tiền mặt không nhiều so với tương quan những người có nhu cầu nhà ở. Đa số những người có thể trả tiền mặt một lần kiếm được tiền một cách dễ dàng và không phải đặt nặng bài toán về chi phí vốn.
Khác với thời điểm tín dụng tăng cao năm 2006 – 2007, hiện nay các ngân hàng, tuy tích cực khuyến mãi, vẫn khá thận trọng cho các khoản vay mua nhà. Tuy cho vay đến 70% giá trị căn nhà, nhưng giá trị đó tuỳ thuộc vào thẩm định của một bên thứ ba, thường thấp hơn giá mua nhà ở thời điểm giao dịch. Các ngân hàng cũng khó khăn hơn khi tính toán thu nhập và khả năng chi trả của người vay.
Đến lo phạt trả trước hạn
Trái với suy đoán của nhiều người, lãi suất của ngân hàng nước ngoài không cao hơn ngân hàng trong nước, nếu tính toán những điều khoản khác nhau về cách tính lãi, cũng như lãi phạt. Giới công chức có nguồn thu nhập ổn định, rõ ràng sẽ dễ vay vốn ở các ngân hàng nước ngoài như HSBC và ANZ, vốn đang đẩy mạnh các khoản vay cá nhân, tiêu dùng.
Một điểm khác biệt giữa các ngân hàng trong nước và nước ngoài trong cho vay mortgage hiện nay, là thời hạn vay lâu hơn, và không quy định lãi phạt trong trường hợp người vay muốn trả gốc trước thời hạn. Phạt lãi suất là một thói xấu mà đa số các ngân hàng trong nước vẫn còn áp dụng (trừ một số ngân hàng, trong đó có Đông Á).
Theo nhận xét của một chuyên gia ngân hàng, khi thị trường vốn vẫn còn đang ở giai đoạn phát triển sơ khai như hiện nay, ngân hàng nào có chính sách khuyến mãi, hậu mãi tốt chắc chắn sẽ thu hút được nhiều khách hàng hơn những ngân hàng có thói quen “ăn xổi ở thì”, bắt nạt khách hàng. Những ngân hàng nước ngoài có tính chuyên nghiệp cao đang giành điểm trong cuộc đua này.
Lãi suất cao, không có lãi suất cố định, khiến cho lựa chọn vay vốn mua nhà rất khó khăn. Điều này cũng cho thấy nếu các yếu tố kinh tế vĩ mô không ổn định, lạm phát luôn đứng trước nguy cơ trồi sụt, thì khó có thể tạo dựng được một thị trường địa ốc phát triển bền vững. Ổn định kinh tế vĩ mô là trách nhiệm hàng đầu của Chính phủ.
Lan Anh
(SGTT)

Thị trường căn hộ TP.Hồ Chí Minh đang trải qua giai đoạn tái định hình mạnh mẽ
Trong bối cảnh sức mua chững lại, khan hiếm nhà ở vừa túi tiền, thị trường căn hộ TP. Hồ Chí Minh đang dịch chuyển về các khu vực có hạ tầng phát triển nhưng giá nhà vẫn neo cao, đòi hỏi người mua phải cân nhắc kỹ lưỡng giữa vị trí, khả năng kết nối và khả năng chi trả…
Sức hấp thụ giảm, thị trường nhà ở gia tăng cạnh tranh
Thị trường nhà ở 9 tháng năm 2026 ghi nhận nhiều biến động về nguồn cung, sức hấp thụ và giá bán. Những chuyển động này tiếp tục tác động đến chiến lược kinh doanh của các chủ đầu tư trong những tháng cuối năm...
Bắc Ninh từng bước tạo dựng không gian an cư cho nhân lực quốc tế
Lãnh đạo TP. Bắc Ninh cho biết Thành phố có kế hoạch từng bước xây dựng những khu ở đồng bộ, gắn liền với các dịch vụ như chăm sóc sức khỏe, giao thương... Qua đó, tạo dựng không gian an cư an lành, tạo điểm tựa vững chắc các cho chuyên gia, nhà quản lý quốc tế trong suốt quá trình sống và làm việc tại địa phương...
Cho thuê căn hộ để lưu trú cần đi đôi với quản lý chặt chẽ
Đề xuất cho phép sử dụng căn hộ chung cư để cho thuê lưu trú đi kèm yêu cầu về quản lý, vận hành nhà chung cư, bảo đảm hài hòa lợi ích và môi trường sống của cư dân nhằm góp phần bổ sung nguồn cung cơ sở lưu trú du lịch, đáp ứng nhu cầu ngày càng tăng của du khách...
Yếu tố cạnh tranh mới của bất động sản công nghiệp
AI và trung tâm dữ liệu đang mở ra dư địa phát triển cho bất động sản công nghiệp Việt Nam. Song, làn sóng đầu tư công nghệ cao cũng đang tái định hình các tiêu chuẩn lựa chọn địa điểm, đòi hỏi hạ tầng khu công nghiệp phải nhanh chóng chuyển mình để đáp ứng những yêu cầu vận hành mới...






Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.







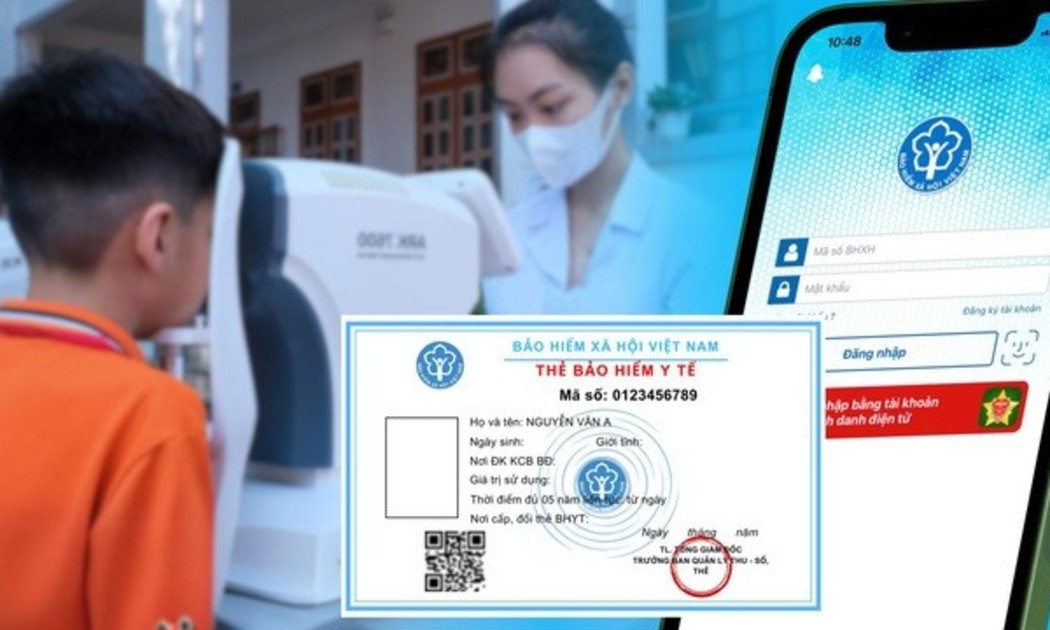
 Cảnh báo thủ đoạn tinh vi lừa đảo bảo hiểm
Các đối tượng lừa đảo trên không gian mạng sử dụng nhiều thủ đoạn tinh vi, mạo danh cán bộ cơ quan Bảo hiểm xã hội, công an hoặc cán bộ phường/xã để tiếp cận người dân, lợi dụng nhu cầu tra cứu thông tin, thực hiện thủ tục và giải quyết quyền lợi bảo hiểm xã hội, bảo hiểm y tế nhằm đánh cắp thông tin cá nhân, chiếm đoạt tài sản.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...