




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Nhìn từ việc SQC hủy niêm yết: Quyết định đáng tiếc


Có lẽ SQC là trường hợp “nổi bật” khi báo cáo tài chính vẫn báo lãi mà đòi hủy niêm yết
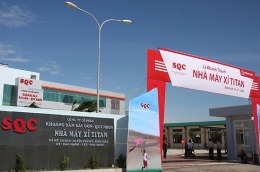
Công ty Cổ phần Khoáng sản Sài Gòn Quy Nhơn (mã: SQC-HNX) mới thông báo chốt danh sách cổ đông để lấy ý kiến về việc hủy niêm yết khỏi Sở GDCK Hà Nội (HNX).
Với cơ cấu cổ đông đặc thù (các cổ đông lớn của SQC nắm đến hơn 80%), thì việc xin ý kiến này chỉ mang tính khảo sát, thăm dò hình thức và việc rút niêm yết hay không còn tùy vào ý chí của các cổ đông sáng lập. Với thị trường và nhà đầu tư, việc hủy niêm yết của bất kỳ một doanh nghiệp nào cũng sẽ tạo ra một tiền lệ không tốt.
Trước tiên, cá nhân người viết luôn ủng hộ việc lên sàn. Tại Việt Nam, việc lên sàn là khuyến khích chứ không bắt buộc và mang lại lợi ích nhiều hơn rủi ro, cho cả doanh nghiệp, cả cổ đông của doanh nghiêp từ to đến nhỏ, từ trung thành đến lướt sóng. Những lợi ích đó bao gồm: huy động vốn, xây dựng được thương hiệu, PR ra công chúng, có cơ hội được các quỹ đầu tư nhòm ngó... Đây là những điều mà doanh nghiệp nào cũng biết. Tuy nhiên, còn có hai lợi ích khác rất có ý nghĩa, đó là: sự minh bạch và khả năng bảo vệ cổ đông nhỏ.
Sự minh bạch là điều rất cần nếu muốn quản lý được loại hình doanh nghiệp cổ phần. Cổ phần là hùn vốn, là chia sẻ quyền lợi và trách nhiệm, là cùng gánh vác khó khăn và chung hưởng thành quả, tuy nhiên thực tế cho thấy rằng: cổ đông lớn, cho dù hùn tiền nhiều hơn, nhưng tiền vẫn do anh ta quyết định chi vào đâu, tức là tiền vẫn ở trong túi anh ta mà thôi. Còn cổ đông nhỏ, hùn vốn là đưa tiền cho cổ đông lớn, đâu có còn được tự quyết trên số tiền của mình, nên đâu có thể nói là cùng gánh vác khó khăn và chung hưởng thành quả. Vì vậy cổ đông nhỏ rất muốn có được giám sát.
Mà để giám sát được, doanh nghiệp - cổ đông lớn phải nâng cao tính minh bạch. Doanh nghiệp cổ phần nếu không được giám sát tốt thì nó có khi đưa đến tình cảnh một nhóm người huy động được vốn của người khác rồi tự tung tự tác chi tiêu, đầu tư cho chính họ mà thôi. Cổ đông nhỏ làm gì có đủ công cụ để giám sát nếu không có sự “giúp đỡ” của nhà nước? Do đó, lên sàn là hình thức giám sát hiệu quả nhất trong điều kiện hiện nay.
Nói nhỏ ở đây một chút: về lý thuyết, các kỳ đại hội cổ đông là dịp để các cổ đông nhỏ góp tiếng nói và thể hiện “quyền” của mình trong các vấn đề quan trọng của doanh nghiệp. Nhưng thực tế, cái “quyền” đó chưa chắc đã có “lực” vì nó còn phụ thuộc vào tỷ lệ góp vốn, do đó có khi cổ đông nhỏ chỉ là kẻ hợp thức hóa các ý đồ của cổ đông lớn mà thôi. Hơn nữa, kỳ đại hội mỗi năm mới có 1-2 lần, có nhiều đâu mà giám sát được.
Ở Việt Nam chưa có quy định cho phép cổ đông nhỏ gia tăng được tiếng nói trong các kỳ đại hội cổ đông lớn hơn tỷ lệ cỏn con của cổ phiếu mà anh ta nắm giữ, nên việc doanh nghiệp lên sàn sẽ càng giúp cho cổ đông nhỏ, tức là bảo vệ họ. Bảo vệ có thể thể hiện ở chính khía cạnh minh bạch nói trên, có thể thể hiện qua sự tự do ngôn luận, qua báo chí để gia tăng sức ép từ bên ngoài như trường hợp SQC nói trên, hay “xấu nhất” thì cũng cho cổ đông đường thoái lui - bán cổ phiếu.
Công ty không có sàn, không OTC, bạn bán cho ai, giá nào? Hay phải bán cho chính cổ đông lớn (tất nhiên bị ép giá)? Thậm chí tên công ty có ở sàn OTC thì bạn cứ nhìn thực trạng bây giờ mà xem, thanh khoản có bao nhiêu để nói là có thể bán được cổ phiếu?
Trở lại vấn đề SQC. Công ty này không phải là trường hợp đầu tiên có ý định hủy niêm yết, trước đây cũng từng có công ty khác đòi “tiên phong”, tuy nhiên do thời kỳ đầu thị trường mới đi vào hoạt động, số lượng công ty thì ít, quy mô thị trường bé, nên chuyện hủy niêm yết, nếu có sẽ lại là chuyện lớn.
Tuy nhiên, có lẽ SQC là trường hợp “nổi bật” khi báo cáo tài chính vẫn báo lãi mà đòi hủy niêm yết. Ngay cả trong thời gian tới, nếu công ty báo lỗ để hủy niêm yết thì vẫn là chuyện hiếm. Luật của Việt Nam có quy định hủy niêm yết nếu không thỏa mãn các điều kiện “trụ hạng”, chứ có lẽ chưa mấy ai hình dung việc có một công ty đang báo lãi lại đòi hủy niêm yết cả. Ngay cả TRI lỗ đậm như vậy mà vẫn còn bám sàn, BBT nếu không bị hủy niêm yết bắt buộc thì có lẽ nhà đầu tư vẫn có thể có cơ hội mua.
Theo giải trình thì có lẽ thuế là vấn đề chính (khiến doanh nghiệp phải tạm đóng cửa nhà máy, hoạt động cầm chừng), dẫn đến quyết định phải hủy niêm yết. Tuy nhiên, cho dù lý do có là gì đi nữa thì xét hai khía cạnh trên: minh bạch và bảo vệ cổ đông nhỏ - chuyện hủy niêm yết của SQC sẽ là một điều rất tiếc cho chính doanh nghiệp này, và tạo ra một tiền lệ “không tốt” cho thị trường.

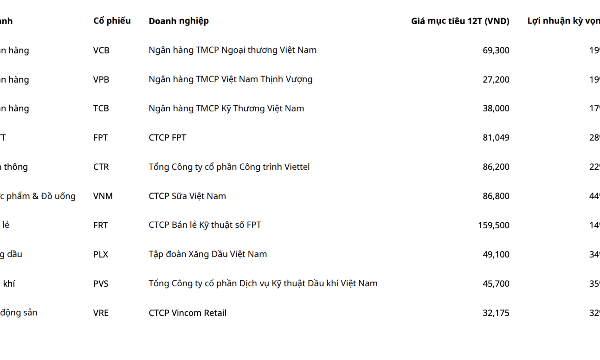
10 cổ phiếu đầu tư trung và dài hạn, tiềm năng tăng giá lên tới 44%
10 cổ phiếu này thuộc các nhóm ngân hàng, công nghệ thông tin, viễn thông, thực phẩm - đồ uống, bán lẻ, xăng dầu, dầu khí và bất động sản.
HoSE ra mắt chỉ số mới, quy tụ 30 cổ phiếu lớn thanh khoản tốt, tăng trưởng cao
VNPRIVGRO bao gồm 30 cổ phiếu thành phần được lựa chọn từ rổ chỉ số VNAllshare, đáp ứng các tiêu chí sàng lọc về thanh khoản và tỷ lệ sở hữu nhà nước, với tỷ lệ sở hữu của cổ đông nhà nước không vượt quá 15%.
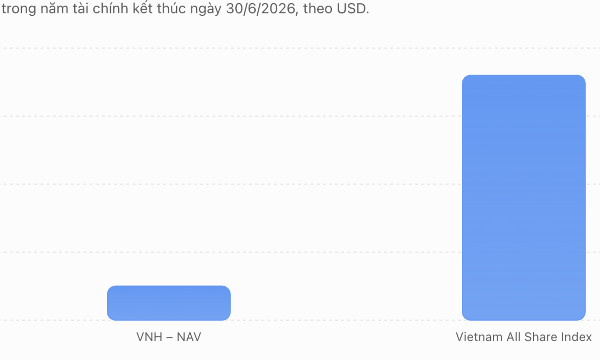
Quỹ ngoại: Hiệu suất đầu tư kém do mức độ tập trung bất thường của diễn biến VN-Index
Báo cáo thường niên cho năm tài chính kết thúc ngày 30/6/2026, VietNam Holding Limited (VNH) cho biết năm qua vẫn là một năm đáng thất vọng xét về hiệu suất tương đối.
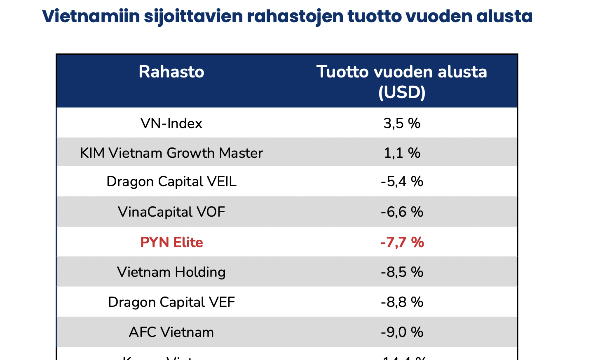
Pyn Elite Fund: Khó hiểu khi nhiều doanh nghiệp tốt giá cổ phiếu lại giảm, nhiều quỹ đã phải đóng cửa
PYN Elite cho rằng thị trường đã vận động theo cách khó lý giải khi nhiều cổ phiếu của các doanh nghiệp lớn, có thanh khoản cao và công bố kết quả kinh doanh xuất sắc lại phần lớn giảm giá.
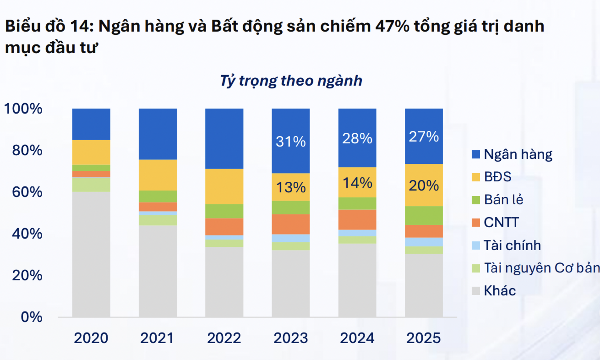
47% tỷ trọng danh mục của quỹ đầu tư là ngân hàng và bất động sản
Tỷ trọng của Bất động sản trong danh mục các quỹ có xu hướng tăng rõ rệt. Tỷ trọng ngành này tăng từ 13% năm 2023 lên 14% năm 2024 và đạt 20% vào năm 2025.



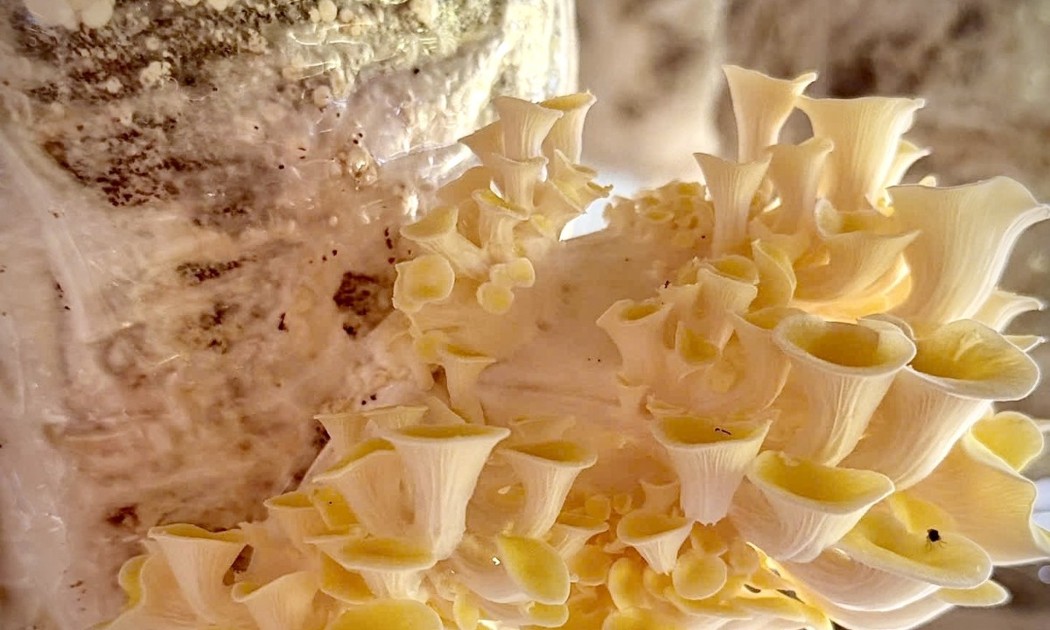

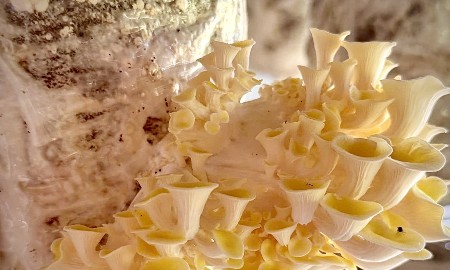
Thay vì đốt bỏ gây lãng phí và gây ô nhiễm môi trường, những phế phụ phẩm từ lâm nghiệp được tận dụng để trồng nấm hữu cơ theo chuỗi tuần hoàn. Đó chính là mô hình sản xuất và tiêu dùng bền vững ở xã Hương Cần, tỉnh Phú Thọ.





 [Trực tiếp] Diễn đàn Kinh tế mới thường niên 2026: Chính sách đột phá & Sức bật của địa phương, doanh nghiệp
Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...