




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Quốc hội thảo luận vấn đề tăng, giảm thuế


Quốc hội chủ trương giảm thuế suất thuế thu nhập doanh nghiệp từ 28% xuống 25% để cạnh tranh thu hút đầu tư
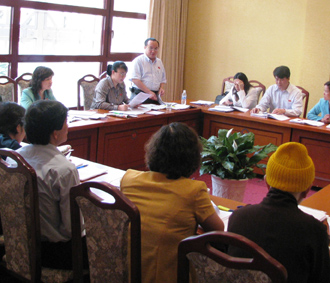
Ngày 7/5, Quốc hội dành cả ngày làm việc cho công tác xây dựng pháp luật với việc thảo luận dự án Luật thuế giá trị gia tăng (sửa đổi), dự án Luật thuế thu nhập doanh nghiệp (sửa đổi) và dự án Luật sửa đổi, bổ sung một số điều của Luật dầu khí.
Thảo luận tại tổ về hai dự luật thuế mới, đa số các đại biểu Quốc hội đều cho rằng việc sửa đổi chính sách 2 loại thuế này là cần thiết nhằm tạo động lực mới và lành mạnh hóa hơn nữa môi trường kinh doanh.
Thể hiện rõ nhất ở chủ trương giảm thuế suất thuế thu nhập doanh nghiệp từ 28% xuống 25% để cạnh tranh thu hút đầu tư và chủ trương giảm bớt số đối tượng không chịu thuế giá trị gia tăng, đổi mới trong cách xác định hàng hóa, dịch vụ chịu mức thuế suất 10%, quy định về điều kiện thanh toán qua ngân hàng đối với việc khấu trừ thuế đầu vào... để khắc phục những kẽ hở dẫn đến lợi dụng trong việc kê khai khấu trừ thuế, hiện tượng mua bán hóa đơn, chứng từ khống để được hoàn thuế đầu vào.
Về dự Luật thuế thu nhập doanh nghiệp, đa số ý kiến phát biểu cho thấy sự tán thành việc giảm thuế suất nhằm tạo môi trường đầu tư hấp dẫn, thu hút đầu tư trong nước và nước ngoài, đồng thời điều chỉnh giảm mức thuế suất thể hiện ưu đãi theo diện rộng đi đôi với hạn chế ưu đãi theo diện hẹp, khắc phục tình trạng dàn trải, phức tạp trong chính sách ưu đãi hiện hành.
Tuy nhiên, cũng có ý kiến chưa tán thành với việc giảm thuế suất vì cho rằng thuế thu nhập doanh nghiệp hiện đang là nguồn thu chủ yếu trong cơ cấu thu ngân sách Nhà nước, đặc biệt là ngân sách địa phương.Vấn đề được quan tâm là xác định chi phí được trừ và chi phí không được trừ.
Ví như chi phí quảng cáo, tiền làm từ thiện, đa số tán thành với mức quy định tỷ lệ giới hạn cao hơn (15%) được áp dụng đối với các doanh nghiệp nhỏ và vừa trong thời gian 5 năm đầu mới thành lập, các doanh nghiệp còn lại vẫn áp dụng mức giới hạn 10% như hiện hành. Việc quy định ở mức cao hơn chỉ có lợi cho các doanh nghiệp có quy mô lớn, các tập đoàn kinh tế, nhất là các công ty đa quốc gia, không tạo ra lợi thế cho các doanh nghiệp vừa và nhỏ của nước ta.
Về dự Luật thuế giá trị gia tăng, các đại biểu tập trung cho ý kiến về việc tiến tới áp dụng thống nhất một mức thuế suất cho hàng hóa, dịch vụ tiêu thụ trong nước để đảm bảo tính công bằng trong việc thực hiện nghĩa vụ nộp thuế và đơn giản khi tính thuế.
Có ý kiến cho rằng ngoài mức thuế suất 0% áp dụng đối với hàng xuất khẩu, Dự thảo luật vẫn quy định 2 mức thuế suất như luật hiện hành (5% và 10% đối với hàng hóa, dịch vụ) là chưa phù hợp với yêu cầu trong Chiến lược cải cách hệ thống chính sách thuế.
Có đại biểu nhận định việc chuyển một số đối tượng hiện không thuộc diện chịu thuế và một số hàng hoá, dịch vụ có mức thuế suất 5% sang đối tượng chịu thuế với mức thuế suất 10% cần phải dựa trên những căn cứ rõ ràng, hợp lý, có tính toán cụ thể.

Doanh nghiệp, hộ kinh doanh được giảm 30% thuế thu nhập theo từng kỳ
Doanh nghiệp, hộ kinh doanh có doanh thu dưới 10 tỷ đồng/năm sẽ được giảm 30% thuế thu nhập ngay khi kê khai hoặc tạm nộp từng kỳ và áp dụng trong kỳ tính thuế 2026 và 2027. Nếu doanh thu thực tế vượt 10 tỷ đồng, người nộp thuế phải hoàn trả toàn bộ khoản thuế đã được giảm…
Doanh nghiệp “đắp chiếu” thở phào trút gánh nặng lệ phí môn bài
Bộ Tài chính đề xuất giảm từ 30–70% mức phạt chậm nộp hồ sơ khai thuế, đồng thời xóa tiền chậm nộp và xử lý một số nghĩa vụ lệ phí môn bài đối với người nộp thuế thuộc diện ngừng hoạt động với thời gian dự kiến áp dụng đến hết ngày 30/6/2028…
Phó Thủ tướng yêu cầu xem xét giảm giá điện và giảm thuế xăng về 0% ngay tháng 11
Phó Thủ tướng Nguyễn Văn Thắng yêu cầu rà soát phương án giảm giá bán lẻ điện bình quân trong 5 tháng, từ ngày 1/11/2026 đến hết ngày 31/3/2027; đồng thời đánh giá tính khả thi của việc đưa thuế tiêu thụ đặc biệt đối với xăng về 0% trong cùng thời gian…
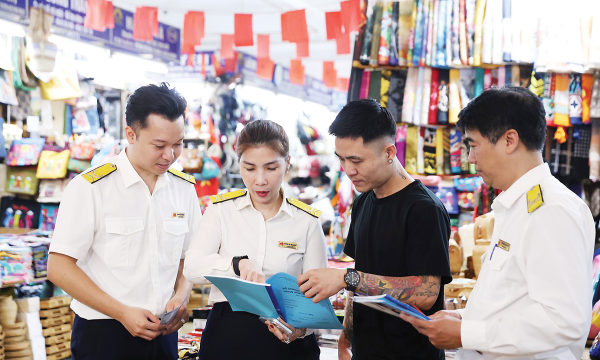
Hộ kinh doanh loay hoay trước bài toán nối chuỗi khấu trừ thuế
Dù cùng tham gia chuỗi cung ứng, giao dịch giữa doanh nghiệp với hộ kinh doanh và giữa các doanh nghiệp đang tạo ra sự khác biệt về quyền khấu trừ thuế giá trị gia tăng. Vướng mắc này không chỉ ảnh hưởng đến chi phí giao dịch, quyết định lựa chọn nhà cung cấp mà còn đặt ra bài toán chuyển đổi hộ kinh doanh để tham gia đầy đủ hơn vào chuỗi khấu trừ thuế.
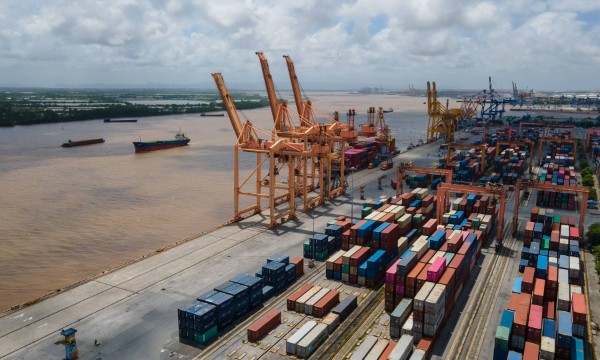
Xuất khẩu tăng hơn 12%, Việt Nam xuất siêu hai kỳ liên tiếp
Trong nửa đầu tháng 10/2026, kim ngạch xuất khẩu hàng hóa đạt 29,25 tỷ USD, tăng 12,41% so với nửa đầu tháng 9, trong khi nhập khẩu giảm 4,9%. Cán cân thương mại xuất siêu khoảng 1,82 tỷ USD, đánh dấu kỳ xuất siêu thứ hai liên tiếp…





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.







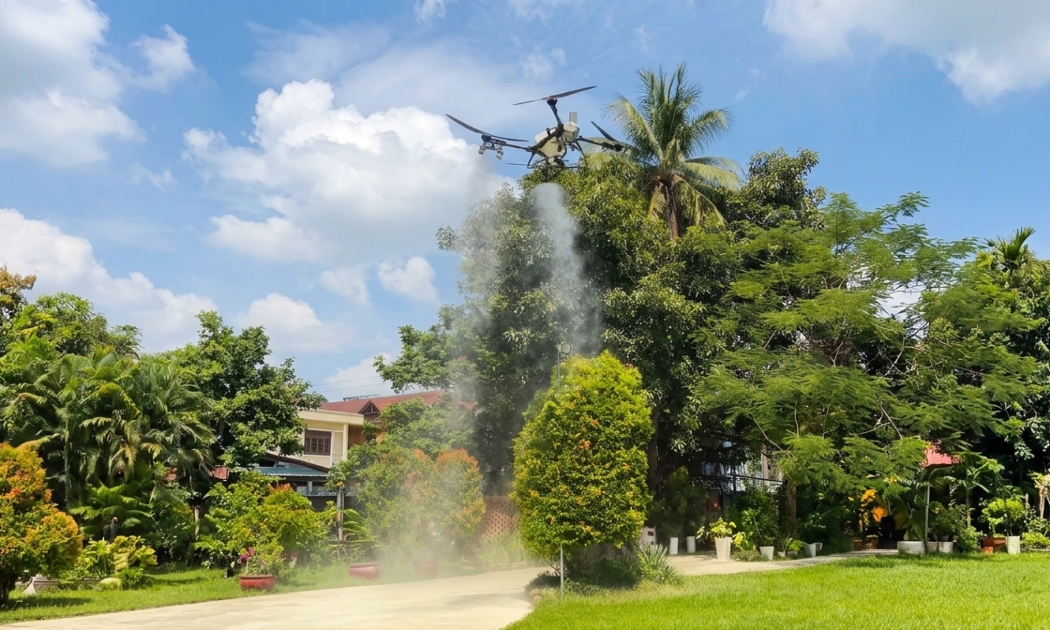
 Máy bay không người lái mở rộng ứng dụng trong nông nghiệp Việt Nam
Máy bay không người lái (drone) được mở rộng ứng dụng trong phun thuốc bảo vệ thực vật, gieo sạ và bón phân, góp phần cơ giới hóa sản xuất, giảm chi phí và nâng cao hiệu quả canh tác, hướng tới phát triển nông nghiệp hiện đại.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...