


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Trường hợp được tham gia bảo hiểm hưu trí bổ sung để có lương hưu cao


Với việc tham gia bảo hiểm hưu trí bổ sung, người lao động và người sử dụng lao động có thêm sự lựa chọn đóng góp, để sau này được hưởng mức lương hưu cao hơn…
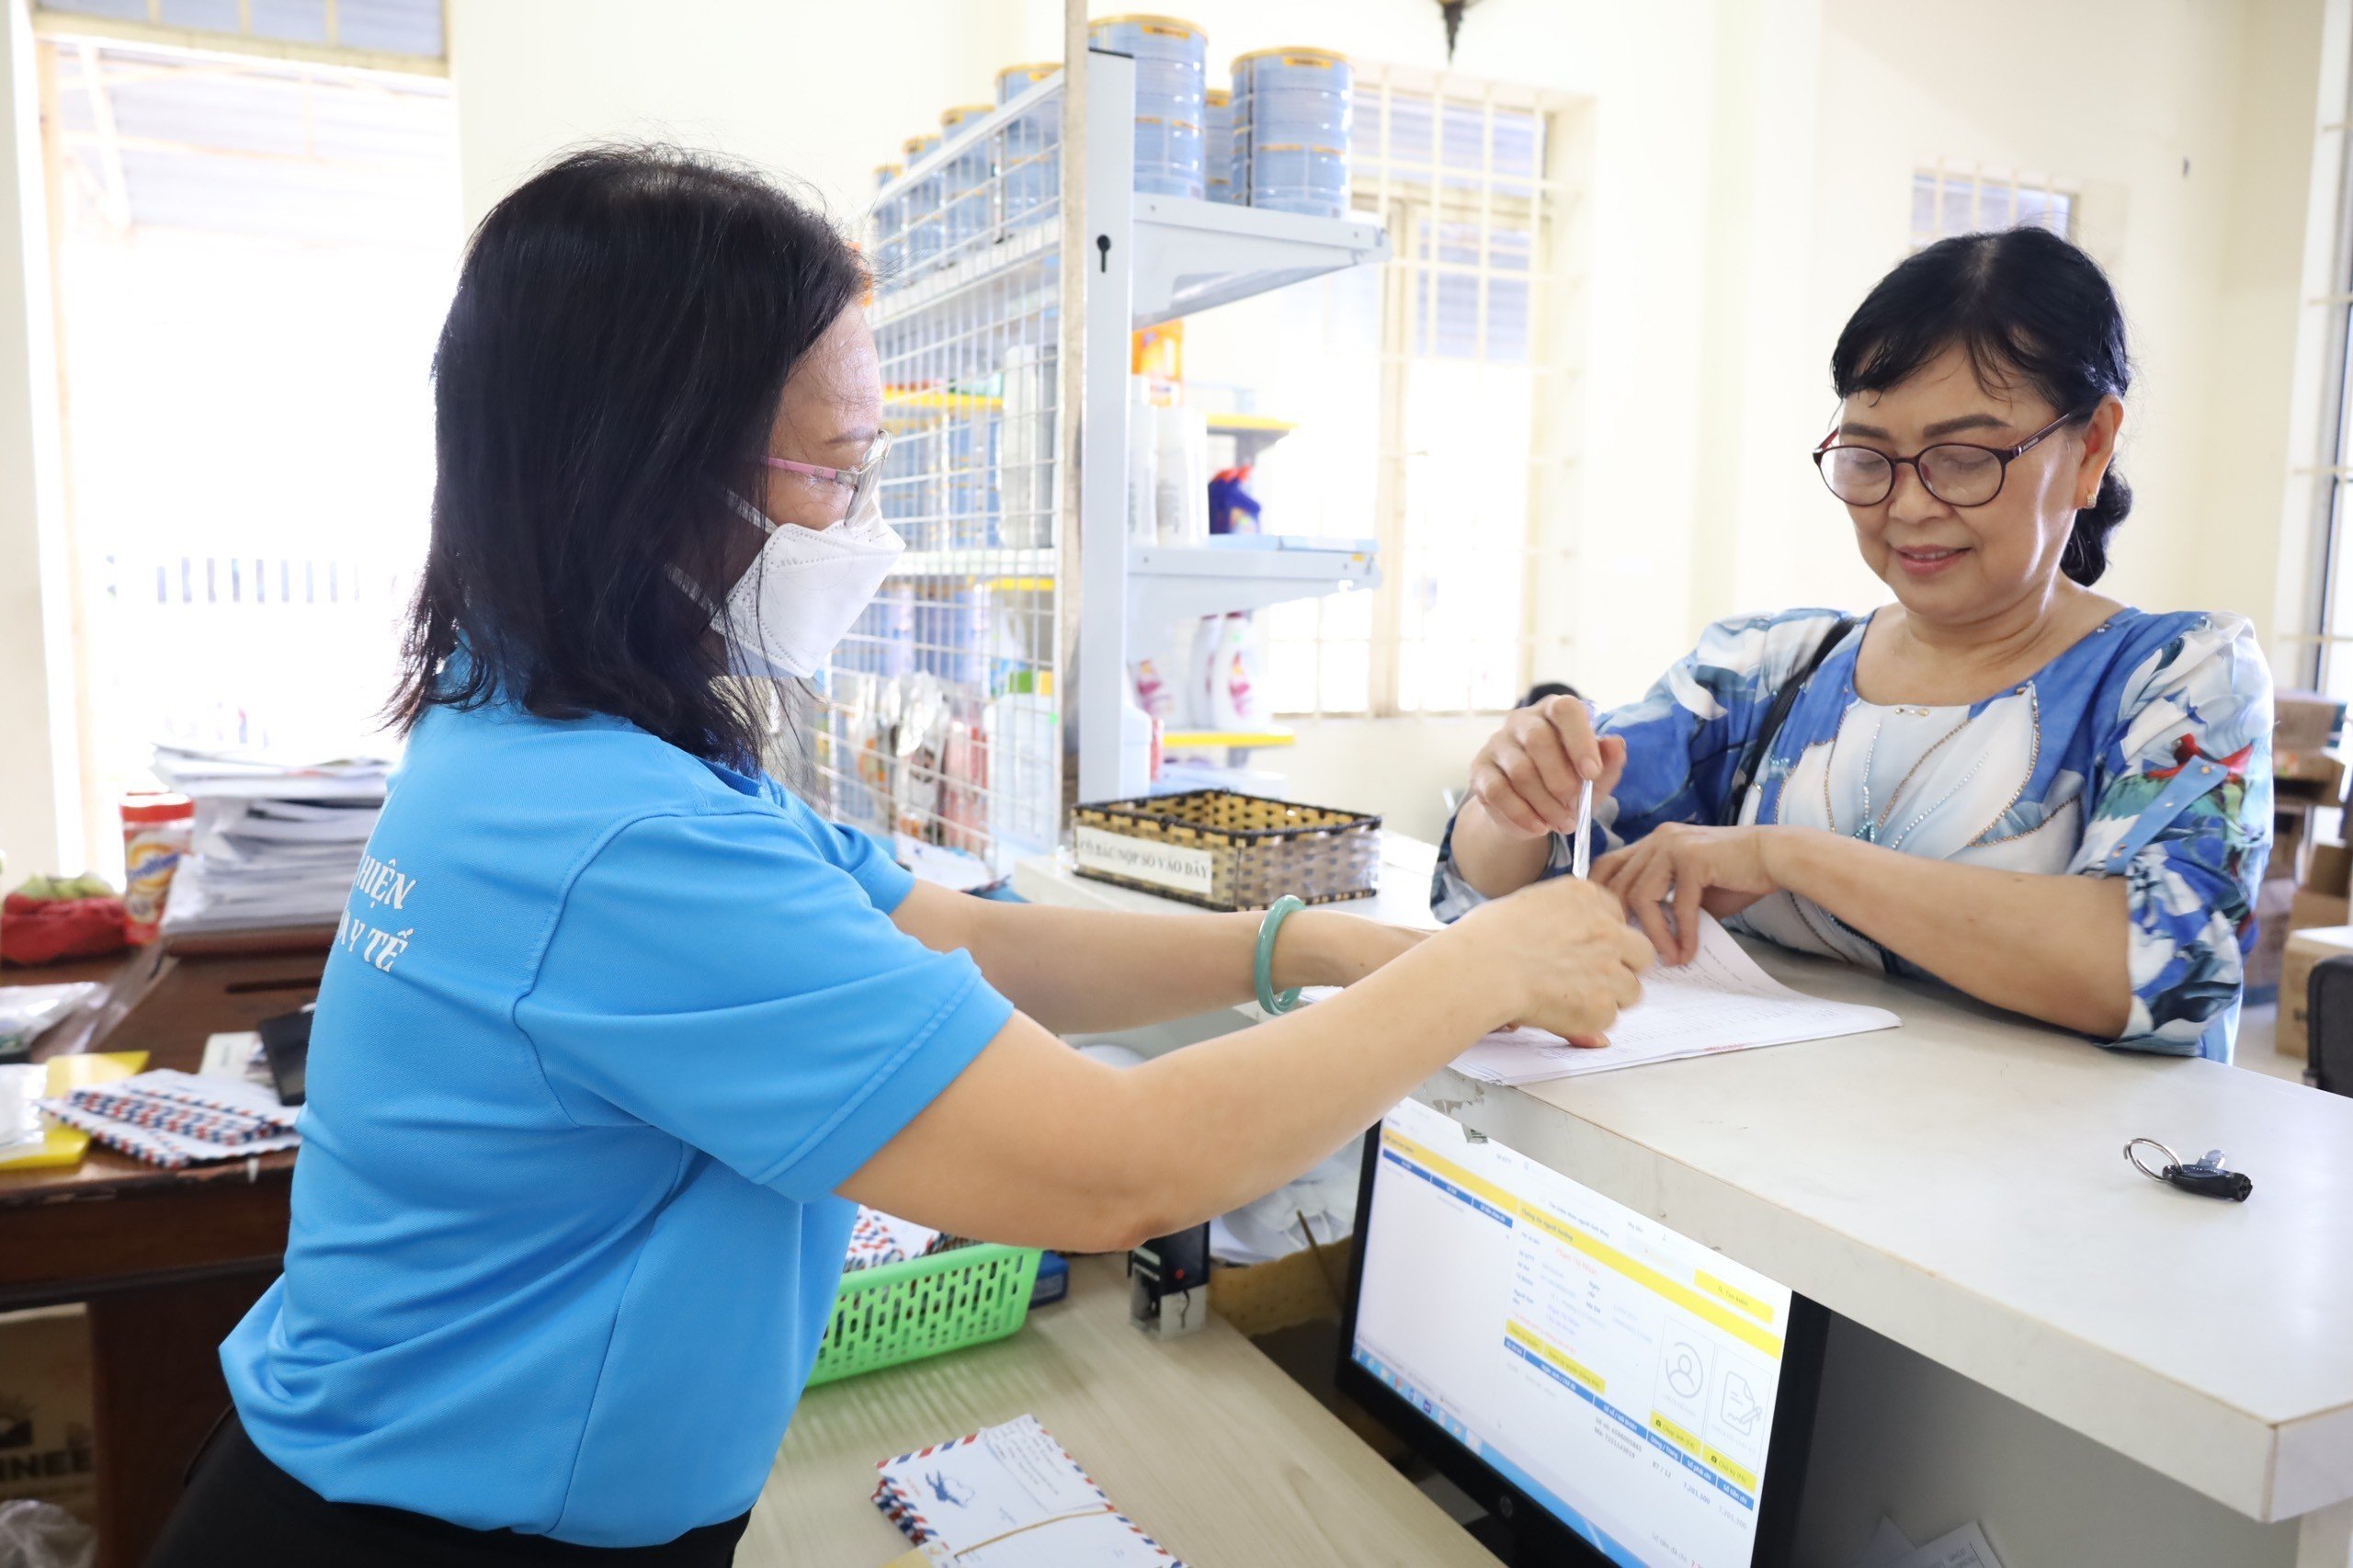
Luật hiện hành quy định bảo hiểm hưu trí bổ sung là chính sách bảo hiểm xã hội mang tính chất tự nguyện, nhằm mục tiêu bổ sung cho chế độ hưu trí trong bảo hiểm xã hội bắt buộc.
Đồng thời, có cơ chế tạo lập quỹ từ sự đóng góp của người lao động và người sử dụng lao động dưới hình thức tài khoản tiết kiệm cá nhân, được bảo toàn và tích lũy thông qua hoạt động đầu tư theo quy định của pháp luật.
Tuy nhiên, theo ông Nguyễn Duy Cường, Phó Vụ trưởng Vụ Bảo hiểm xã hội (Bộ Lao động – Thương binh và Xã hội), Luật Bảo hiểm xã hội 2024, có hiệu lực từ ngày 1/7/2025 đã bổ sung một chương để quy định về loại hình bảo hiểm này.
Theo Luật mới, bảo hiểm hưu trí bổ sung là loại hình bảo hiểm mang tính chất tự nguyện theo nguyên tắc thị trường, nhằm bổ sung cho chế độ hưu trí trong bảo hiểm xã hội bắt buộc, có cơ chế tạo lập quỹ từ đóng góp của người sử dụng lao động hoặc của người sử dụng lao động và người lao động.
Luật đã quy định về đối tượng, nguyên tắc, quỹ bảo hiểm hưu trí bổ sung, và chính sách của Nhà nước đối với loại hình bảo hiểm này. Từ đó, tạo điều kiện cho người sử dụng lao động và người lao động có thêm sự lựa chọn tham gia đóng góp, để được hưởng mức lương hưu cao hơn.
Cụ thể, đối tượng tham gia bảo hiểm hưu trí bổ sung là người sử dụng lao động và người lao động. Vì thế, mức đóng cũng do người sử dụng lao động và người lao động tự nguyện thỏa thuận. Khoản đóng góp vào quỹ này được quản lý theo từng tài khoản hưu trí cá nhân.
Hoạt động quản lý quỹ thực hiện theo nguyên tắc công khai, minh bạch, và phải bảo đảm đầu tư theo đúng quy định của pháp luật.
Mức chi trả bảo hiểm hưu trí bổ sung được xác định trên cơ sở số dư tài khoản hưu trí cá nhân tại thời điểm chi trả, được tích lũy thông qua hoạt động đầu tư quỹ bảo hiểm hưu trí bổ sung theo nguyên tắc thị trường.
Luật cũng nêu rõ, quỹ bảo hiểm hưu trí bổ sung là quỹ tài chính độc lập với ngân sách Nhà nước; được hạch toán, kế toán, lập báo cáo tài chính, kiểm toán theo quy định của pháp luật về kế toán và pháp luật về kiểm toán.
Nguồn hình thành quỹ bao gồm đóng góp của người sử dụng lao động, người lao động và tiền sinh lời của hoạt động đầu tư của quỹ. Quỹ được sử dụng để chi trả chế độ hưu trí bổ sung cho người lao động, chi phí tổ chức và hoạt động quản lý.
Theo quy định hiện nay tại Điều 24 Nghị định 88/2016/NĐ-CP hướng dẫn Luật Bảo hiểm xã hội 2014 về nguyên tắc chi trả từ quỹ hưu trí, thì mức chi trả bảo hiểm hưu trí bổ sung cho người lao động được xác định theo 2 nội dung: (1) Giá trị tài khoản hưu trí cá nhân; (2) Kế hoạch chi trả quy định tại hợp đồng tham gia quỹ hưu trí, và văn bản thỏa thuận giữa người lao động và người sử dụng lao động về việc tham gia quỹ hưu trí.
Nghị định 88/2016/NĐ-CP cũng quy định các hình thức chi trả bảo hiểm hưu trí bổ sung gồm: Chi trả hằng tháng; chi trả 1 lần (sau 10 năm).
Đối với chi trả hằng tháng, thời gian nhận chi trả khi người tham gia quỹ đến tuổi nghỉ hưu tối thiểu là 10 năm.
Mức chi trả hằng tháng do đối tượng nhận chi trả lựa chọn. Tuy nhiên, tối đa không vượt quá tổng giá trị tài khoản hưu trí cá nhân ở thời điểm nghỉ hưu, chia cho 120 tháng.
Trường hợp mức chi trả hằng tháng thấp hơn mức lương cơ sở: Mức chi trả hằng tháng tối đa không vượt quá mức lương cơ sở, cho đến khi tất toán tài khoản hưu trí cá nhân.
Tại Luật mới, Nhà nước khuyến khích phát triển bảo hiểm hưu trí bổ sung thông qua các chính sách ưu đãi theo quy định của pháp luật về thuế.
Đồng thời, hoàn thiện pháp luật và chính sách về bảo hiểm hưu trí bổ sung, tổ chức thực hiện chính sách bảo hiểm hưu trí bổ sung chuyên nghiệp, hiện đại, minh bạch; tạo điều kiện cho người sử dụng lao động và người lao động có thêm sự lựa chọn tham gia đóng góp để được hưởng mức lương hưu cao hơn.
Hiện, người lao động và người sử dụng lao động đang chỉ đóng 22% mức lương vào Quỹ Bảo hiểm xã hội, trong khi đó mức hưởng lương hưu tối thiểu là 33,75% đối với lao động nam, và 45% đối với lao động nữ (tương ứng 15 năm đóng). Mức trần tối đa đều là 75%.

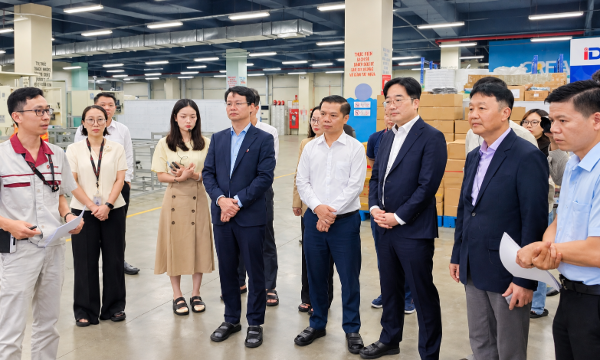
16 doanh nghiệp Việt được cải thiện năng suất qua chương trình tư vấn nhà máy thông minh
Sau hơn 5 tháng triển khai, 16 doanh nghiệp sản xuất tại miền Bắc ghi nhận những cải thiện về năng suất, quy trình quản lý và ứng dụng dữ liệu thông qua hai chương trình tư vấn nhà máy thông minh và khuôn mẫu thông minh...
Hà Nội sẽ đề xuất nâng mức chuẩn trợ cấp xã hội cao hơn mức chung
Hà Nội sẽ đề xuất điều chỉnh tăng mức chuẩn trợ cấp xã hội hằng tháng và mức hỗ trợ đột xuất vượt trội so với chuẩn chung của cả nước, nhằm bảo đảm tiệm cận và phù hợp với mức sống tối thiểu thực tế của Thủ đô...
Vận hành "Bộ não AI", Hà Nội kỳ vọng giảm từ 30 - 50% thời gian tuyển dụng, chờ việc
Với việc ứng dụng trí tuệ nhân tạo (AI) trong tự động hóa quy trình sàng lọc, kết nối hồ sơ, Hà Nội đặt mục tiêu giảm từ 30 - 50% thời gian tuyển dụng trung bình của doanh nghiệp và thời gian chờ việc của người lao động...
Bộ trưởng Y tế: Hiến mô, tạng để mở rộng cơ hội cứu sống người bệnh nhưng không ép buộc
Trước những băn khoăn về đề xuất hiến mô, tạng ở người dưới 18 tuổi, Bộ trưởng Bộ Y tế Đào Hồng Lan đã lên tiếng nhấn mạnh hai nguyên tắc "mở" để cứu người và "chặt" để bảo vệ tối đa quyền lợi của trẻ em, đồng thời khẳng định việc hiến mô, tạng xuất phát hoàn toàn từ tinh thần tự nguyện, nhân văn và tuyệt đối không có chuyện ép buộc hay thương mại hóa...
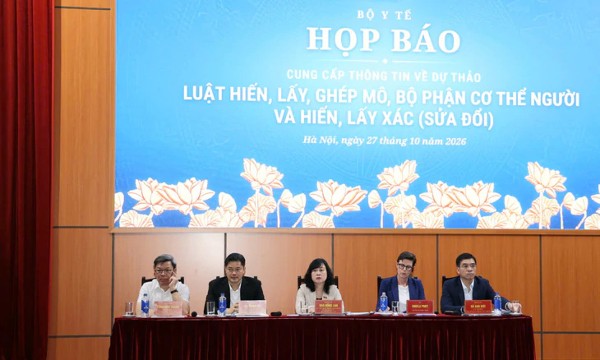
Bộ Y tế họp báo nói rõ về quy định hiến, tặng bộ phận cơ thể của người dưới 18 tuổi
Tại buổi họp báo chiều ngày 27/10, lãnh đạo Bộ Y tế đã thông tin về dự thảo Luật Hiến, lấy, ghép mô, bộ phận cơ thể người và hiến, lấy xác (sửa đổi), trong đó nhấn mạnh đến quy định cấm hành vi lấy bộ phận cơ thể của người dưới 18 tuổi khi còn sống...





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Công khai cấu phần giá thành, tạo mặt bằng tham chiếu đáng tin cậy với nhà cho thuê
Thảo luận Luật Nhà ở (sửa đổi), các đại biểu Quốc hội cho rằng, đối với các dự án nhà ở cho thuê do Nhà nước đầu tư để dẫn dắt thị trường thì cần yêu cầu công khai đầy đủ cấu phần giá thành gồm chi phí đất, xây dựng, tài chính, quản lý, vận hành, bảo trì và các khoản chi phí hợp pháp khác. Việc công khai này giúp hình thành mặt bằng tham chiếu đáng tin cậy cho thị trường...





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...