


Tỷ lệ cho vay ký quỹ trên vốn chủ sở hữu mới đạt 100% tính đến quý 2/2025 – vẫn thấp hơn nhiều so với mức 127% khi VN-Index vượt mốc 1.500 trong Q4/2021 và và mức trần quy định 200%.


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


VN-Index chỉ đang phản ánh đà tăng trưởng chung của nền kinh tế, chưa thể gọi là quá nóng?


Nhận định về thị trường giai đoạn hiện tại, SSI Research cho rằng các chỉ số mang tính kỹ thuật về dòng tiền cũng chưa cho thấy dấu hiệu tăng trưởng quá nóng.

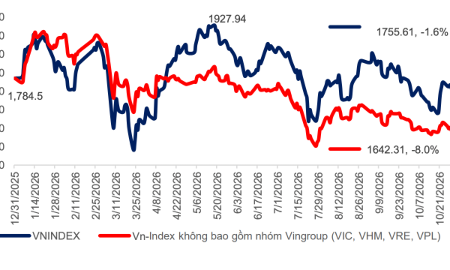
VN-Index đã vượt qua mốc 1.600 có lúc chỉ số cán mốc 1.665 điểm trong phiên giao dịch 15/8. Tính từ đầu năm, chỉ số này đã tăng 28,7%, với giá trị giao dịch trung bình của riêng sàn HSX đã tăng mạnh 21% so với cùng kỳ lên mức 25 nghìn tỷ đồng/ngày, trong đó thanh khoản trung bình nửa đầu quý 3 đạt 40 nghìn tỷ đồng/ ngày, tăng hơn gấp đôi so với mức trung bình giai đoạn 2024 - nửa đầu 2025.
ĐỊNH GIÁ THỊ TRƯỜNG CHƯA CAO?
Nhận định về thị trường giai đoạn hiện tại, SSI Research cho rằng các chỉ số mang tính kỹ thuật về dòng tiền cũng chưa cho thấy dấu hiệu tăng trưởng quá nóng.
Thứ nhất, ở góc nhìn định giá, trong năm 2025, hầu hết các thị trường chứng khoán thế giới đều bước vào giai đoạn tăng trưởng mạnh, nhiều thị trường vượt đỉnh mọi thời đại. Điều này không chỉ xảy ra với nhóm thị trường phát triển, thị trường mới nổi, mà còn đối với nhóm thị trường cận biên (frontier market), ví dụ như Nigeria cũng có mức tăng trưởng khoảng 50%.
Chỉ số PE dự phóng (PE forward) của thị trường chứng khoán Việt Nam hiện tại khoảng 13,2 lần (theo Bloomberg), tương đương trung bình khu vực cũng như trung bình lịch sử của VN-Index 10 năm. So với thị trường chứng khoán tại các quốc gia trong khu vực và chỉ số MSCI Emerging tại các thị trường mới nổi, thị trường chứng khoán Việt nam có mức định giá thấp hơn hoặc tương đương, mặc dù có triển vọng tăng trưởng lợi nhuận và chỉ số ROE cao hơn.
Đồng thời, chỉ số PE forward của Việt Nam cũng thấp hơn nhiều so với mức cao 15-17 lần đã đạt được trong giai đoạn 2017-2018 và 2020-2021. Xét về dài hạn, dựa trên giả định lợi nhuận thị trường tăng khoảng trên 15% trong năm 2026, chỉ số PE forward 2026 ở mức khoảng 11,4 lần, thấp hơn so với trung bình quá khứ.
Về đánh giá mức độ phản ánh vào giá từ khả năng nâng hạng thị trường, có thể so sánh với diễn biến tại thị trường chứng khoán Trung Quốc, sau khi được MSCI (6/2017) và FTSE Rusell (9/2018) nâng hạng lên thị trường mới nổi.
Trong năm 2017, phản ánh với thông tin nâng hạng, chỉ số MSCI China tăng 54,33%, FTSE China tăng 45,4%, cao hơn mức tăng hiện nay của VnIndex.

Thứ hai, lợi suất thu nhập (earnings yield) của thị trường ở mức 7,6% vẫn cao hơn nhiều so với kênh tiền gửi (lãi suất huy động phổ biến 5-6%) và bất động sản (lợi suất cho thuê/giá khoảng 3-4%), giúp kênh chứng khoán vẫn hấp dẫn so với các kênh đầu tư này. So với vàng, giá vàng đã tăng trung bình 17%/năm trong 5 năm qua, cao hơn mức tăng trung bình 13%/năm của VN-Index, cho thấy thị trường chứng khoán vẫn chưa quá nóng khi so sánh tương quan với kênh đầu tư vàng.
Thứ ba, từ góc nhìn vĩ mô, mức tăng của Vn-Index cưa phản ánh hết câu chuyện tăng trưởng của Việt Nam. Về quy mô, giai đoạn bắt đầu từ mốc 2010 (khi kinh tế Việt Nam còn gặp nhiều khó khăn, và có thể gọi đang ở đáy của tăng trưởng), thì mức tăng điểm của thị trường chứng khoán Việt Nam (khoảng 3,4 lần – từ 485 điểm lên 1630 điểm) cũng tương đương với mức độ tăng trưởng của GDP (từ 147 tỷ USD năm 2010 lên trên 500 tỷ USD vào năm 2025).
Như vậy, mức tăng điểm hiện tại có thể nói chỉ đơn thuần phản ánh mức tăng trưởng chung của nền kinh tế trong quá khứ, và chưa phản ánh được các câu chuyện tăng trưởng sắp tới của Việt Nam, như GDP tăng trưởng hai con số trong 5-10 năm tới, hay kết quả từ công cuộc cải cách toàn diện thể chế và nền kinh tế, với trọng tâm phát triển kinh tế tư nhân là một động lực chính của tăng trưởng kinh tế.
Và với việc thị trường chứng khoán là thị trường của kỳ vọng, những gì sắp xảy ra sẽ quan trọng hơn những gì đã xảy ra.
MARGIN CÒN DƯ ĐỊA, CHƯA THỂ GỌI LÀ TĂNG NÓNG?
Về con số, tỷ lệ vốn hóa của thị trường/GDP vẫn thấp hơn so với quá khứ và khu vực. Cụ thể, tỷ lệ vốn hóa toàn thị trường/GDP tính đến hết ngày 15/8 ở mức 73%, thấp hơn so với mức 85-93% giai đoạn 2020-2021. Tỷ lệ này cũng thấp hơn một số quốc gia khác trong khu vực như Thái Lan, Malaysia.
SSI Research cho rằng thị trường sôi động, nhưng chưa sôi trào. Thông thường có hai yếu tố để quan sát mức độ tăng nóng của thị trường, đó là sự tham gia của nhà đầu tư cá nhân và hoạt động cho vay ký quỹ.
Về điểm thứ nhất, hiện nay có một chút vấn đề về dữ liệu nên tương đối khó để đánh giá, do đó chỉ có thể nhìn vào thanh khoản chung của thị trường. Thanh khoản của thị trường hiện tăng do nhiều nguyên nhân, bên cạnh mặt bằng lãi suất thấp, thì việc triển khai thành công hệ thống KRX giúp cho độ trễ thấp, tăng khả năng tiếp nhận lệnh. Biến động của chỉ số có tăng, có giảm trong các phiên, không có diễn biến một chiều, giao dịch với khối lượng lớn nên rủi ro không phải quá cao.
Về dư nợ cho vay ký quỹ tại thời điểm cuối quý 2/2025, dư nợ cho vay ký quỹ tại các công ty chứng khoán trong phạm vi theo dõi của SSI đạt 305 nghìn tỷ đông, tiếp tục duy trì đà tăng 33,9%(+22,3% từ đầu năm – gần tương tự mức tăng chung của chỉ số VN-Index). Tuy nhiên, tỷ lệ cho vay ký quỹ trên vốn chủ sở hữu mới đạt 100% tính đến quý 2/2025 – vẫn thấp hơn nhiều so với mức 127% khi VN-Index vượt mốc 1.500 trong Q4/2021 và và mức trần quy định 200%.
Trong thời gian tới, việc một số công ty chứng khoán có kế hoạch tăng vốn cũng giúp giảm tỷ lệ tổng dư nợ cho vay ký quỹ/tổng vốn chủ sở hữu các công ty chứng khoán trên toàn thị trường.
Tóm lại, mức tăng điểm của thị trường vừa qua đã phản ánh những biến chuyển của nền kinh tế trong 15 năm vừa qua. Các chỉ số mang tính kỹ thuật về dòng tiền cũng chưa cho thấy dấu hiệu tăng trưởng quá nóng.
Tuy nhiên, thị trường có thể đối mặt với biến động ngắn hạn do áp lực chốt lời gia tăng. Với mục tiêu tăng trưởng hai con số trong chu kỳ 5 năm tới, đi cùng với công cuộc cải cách toàn diện về thể chế, trong đó tập trung nhiều vào phát triển khu vực kinh tế tư nhân, cơ hội để đầu tư vào các doanh nghiệp có tiềm năng tăng trưởng ở mức giá hợp lý (GARP) sẽ luôn là lựa chọn hàng đầu đối với các nhà đầu tư trong và ngoài nước.
Đọc bài theo từ khoá


Giá vàng tăng mạnh, USD sụt giá sau khi có dự báo Đảng Dân chủ Mỹ giành quyền kiểm soát cả hai viện Quốc hội
Thị trường tài chính toàn cầu đã có những phản ứng đầu tiên sau khi có dự báo cho rằng Đảng Dân chủ sẽ giành quyền kiểm soát cả hai viện Quốc hội Mỹ trong cuộc bầu cử giữa nhiệm kỳ vào ngày 3/11.
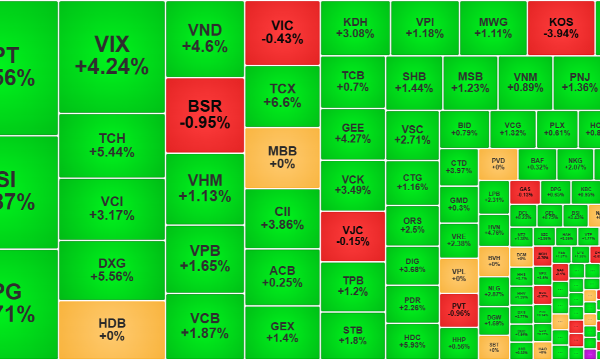
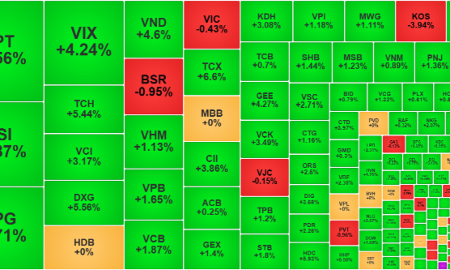
Cổ phiếu tăng diện rộng, ngân hàng, chứng khoán dẫn sóng
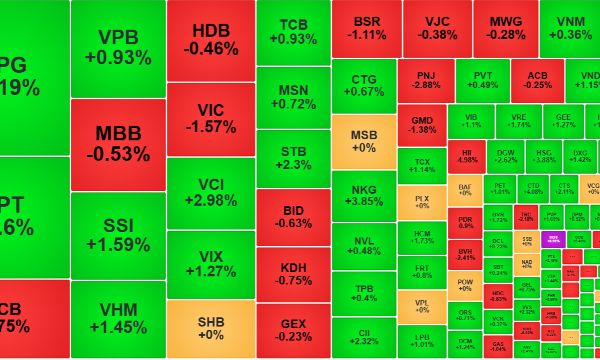
Thị trường có phiên phục hồi khá tích cực sáng nay dù không được các trụ lớn nhất hỗ trợ nhiều. VN-Index tăng 0,77% với số cổ phiếu tăng giá nhiều gấp gần 3 lần số giảm. Bất ngờ là các blue-chips giảm mạnh thanh khoản trong khi giao dịch lại tăng tốt ở các mã vừa và nhỏ.
Binance công khai thủ đoạn của hacker trong vụ tấn công tiền ảo kỷ lục
Sàn giao dịch Binance ngày 3/11 cho biết tin tặc (hacker) đã sử dụng chiêu trò phỏng vấn công việc giả cùng phần mềm ẩn trong một quảng cáo để xâm nhập vào máy tính của hai kỹ sư phần mềm tại Binance...
Financial Times: Trung Quốc tạm dừng IPO nhằm ổn định thị trường chứng khoán
Theo tờ báo Financial Times, nhà chức trách Trung Quốc đã yêu cầu các ngân hàng tạm hoãn những thương vụ niêm yết mới và các đợt bán cổ phiếu quy mô lớn nhằm vực dậy thị trường chứng khoán, trong bối cảnh chỉ số CSI 300 vừa ghi nhận tháng giảm mạnh nhất trong hơn một thập kỷ...
Chứng khoán Mỹ giằng co trong ngày bầu cử, giá dầu trượt xuống thấp nhất 3 tuần
Thị trường chứng khoán Mỹ kết thúc phiên giao dịch ngày thứ Ba (3/11) trong trạng thái không đồng nhất của các chỉ số, với S&P 500 và Nasdaq tăng điểm nhờ các cổ phiếu trí tuệ nhân tạo (AI) hồi phục trước khi có kết quả cuộc bầu cử quốc hội Mỹ giữa nhiệm kỳ...




Chuyển đổi xanh ngành lúa gạo tại Đồng bằng sông Cửu Long không chỉ đòi hỏi giảm phát thải, nâng cao chất lượng hạt gạo mà còn phải bảo đảm sinh kế và phân chia lợi ích công bằng. Dự án GORICE hướng tới phát triển chuỗi giá trị lúa gạo bền vững, đồng thời trao quyền cho phụ nữ, người dân tộc thiểu số và các nhóm yếu thế tham gia, hưởng lợi bình đẳng.





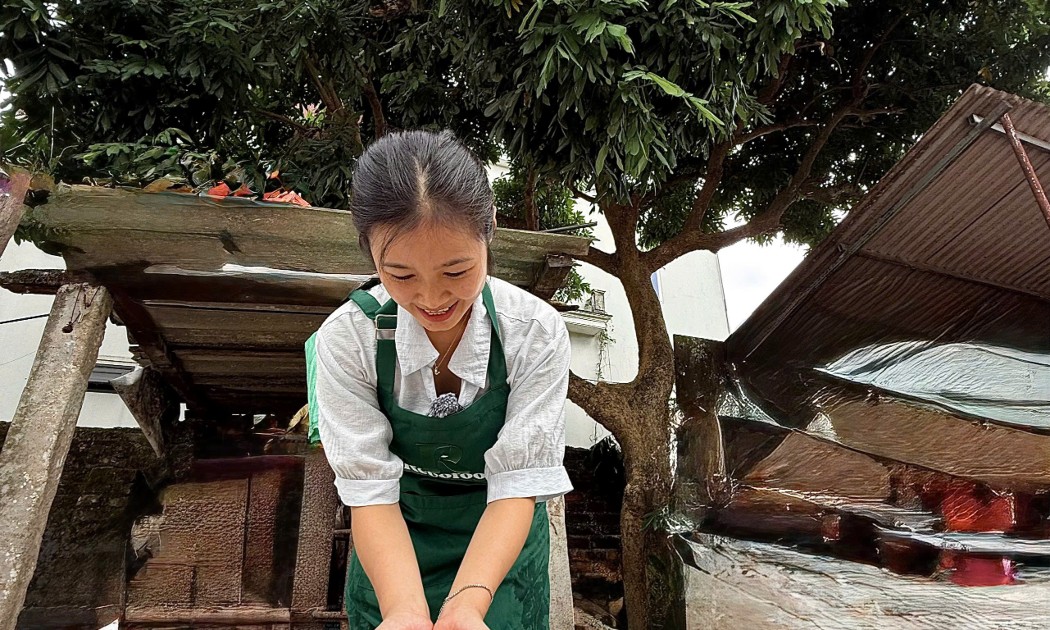
 Hệ sinh thái doanh nghiệp – vùng nguyên liệu sạch ở Hải Phòng
Gắn kết vùng nguyên liệu với doanh nghiệp thông qua việc thúc đẩy liên kết chuỗi giá trị, kết nối cơ sở sản xuất với doanh nghiệp đầu chuỗi, kênh phân phối và thị trường tiêu thụ... là định hướng chung được Chính phủ xác định. Mô hình liên kết này đang mang lại giá trị kinh tế cao cho người dân, doanh nghiệp.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...