


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Báo cáo tài chính hợp nhất của tập đoàn, tổng công ty: 3 cấp độ sai phạm


“Nhiều báo cáo được thực hiện dưới sự chỉ đạo của lãnh đạo tập đoàn, tổng công ty, dẫn tới sai lệch, không trung thực…”
“Nhiều báo cáo được thực hiện dưới sự chỉ đạo của lãnh đạo tập đoàn, tổng công ty, dẫn tới sai lệch, không trung thực…”
Ông Nguyễn Đức Tặng, Phó cục trưởng Cục Tài chính doanh nghiệp (Bộ Tài chính) nhấn mạnh chi tiết này trong bài trình bày tại hội thảo xây dựng báo cáo tài chính hợp nhất cho các tập đoàn, tổng công ty, do VCCI tổ chức ngày 20/3.
Tính cẩn trọng của cán bộ tài chính khiến ông Tặng phải dùng rất nhiều từ “khoảng” khi trình bày số liệu về tình hình tổng doanh thu, lợi nhuận, nộp ngân sách năm 2008 của các tập đoàn, tổng công ty, cho dù một số báo cáo trước đó đã cho biết tổng doanh thu của 7 tập đoàn và 87 tổng công ty nhà nước năm 2008 vào “khoảng” 1 triệu tỷ đồng; lợi nhuận đạt “khoảng” 125 nghìn tỷ đồng và nộp ngân sách cũng “khoảng” 180 nghìn tỷ đồng.
Theo vị Phó cục trưởng, có ba cấp độ sai phạm trong công bố báo cái tài chính hợp nhất của các tập đoàn, tổng công ty. Đó là sai lệch hoàn toàn so với tình hình thực tế, thiếu chính xác, và chậm chễ trong báo cáo lên các cơ quan chức năng.
Ở cấp độ thứ nhất, ông Tặng nói nhiều báo cáo tài chính của tập đoàn, tổng công ty vì nhiều mục đích khác nhau đã chịu tác động từ lãnh đạo của doanh nghiệp.
Một nguyên nhân nữa cũng được ông Tặng “kể tên” đó là việc sửa các báo cáo tài chính của các doanh nghiệp nhiều khi vì liên quan đến khoản vay của các tổ chức tín dụng. Những “biến báo” là nhằm mục đích “tô hồng” tình hình hoạt động của doanh nghiệp, giúp cho việc đánh giá triển vọng trả nợ, lãi vay có được kết quả tốt hơn.
“Cho nên, nhiều doanh nghiệp liên tục báo cáo kinh doanh có lãi, bảo toàn được vốn Nhà nước, nhưng đến lúc khó khăn mới bộc lộ tình hình bi đát, nhiều nơi mất hết vốn”, ông Tặng nói. Và dẫn chứng được ông này đưa ra là trường hợp của Tổng công ty Muối, Tổng công ty Dâu tằm tơ.
Đối với những bản báo cáo tài chính hợp nhất có độ tin cậy không cao, ông Tặng nhấn mạnh đến sự thiếu chính xác trong phản ánh vốn tài sản và tình hình hoạt động.
Khái quát những yếu tố dẫn tới “sai lệch” này là các nguyên nhân như không tính phần góp vốn bằng thương hiệu, hay “lờ đi” phần vốn đầu tư vào các công ty cổ phần, công ty trách nhiệm hữu hạn, đầu tư ra bên ngoài… Có những trường hợp đã được xác định là tính trùng, tính sai.
“Nhiều bản báo cáo chưa đảm bảo chất lượng, không trung thực, và với rất nhiều thủ thuật kế toán…”, ông Tặng nói.
Và một trong những “thủ thuật” được áp dụng khá phổ biến trong các doanh nghiệp hiện nay và được “nêu tên”, đó là chuyển chi phí sang kỳ hạch toán sau để tăng lợi nhuận.
Bên lề hội thảo, một vị đại diện ban kiểm soát của một tập đoàn cũng nói với VnEconomy rằng khi xem xét báo cáo tài chính của một số tập đoàn, tổng công ty, ông này dễ dàng nhận thấy ngay những “điểm đen” không hợp lý trong các con số công bố.
Có một cách “lách luật” đối với yêu cầu minh bạch, được các tập đoàn, tổng công ty sử dụng khá “nhuần nhuyễn” đó là tổng hợp báo cáo của tất cả các đơn vị trực thuộc để thành báo cáo hợp nhất, bất chấp quy định phải sử dụng bút toán loại trừ đối với các khoản đầu tư, lợi nhuận… phát sinh trong nội bộ tập đoàn, tổng công ty. Điều này gây nên tình trạng tính trùng, không phản ánh chính xác hoạt động của tập đoàn, tổng công ty.
Khi mà các tập đoàn, tổng công ty “bành trướng” về cả quy mô và lĩnh vực hoạt động, việc đưa ra các báo cáo tài chính cũng phức tạp hơn. Và những bản báo cáo tài chính hợp nhất dường như lại được “che đậy” kỹ hơn.
Ông Tặng cho biết, mặc dù có chức năng nhận báo cáo tài chính của các tập đoàn, tổng công ty để báo cáo tình hình lên Chính phủ và gợi ý chính sách, thế nhưng bản thân cơ quan ông cũng không nhận được đầy đủ các báo cáo này.
“Kể cả báo cáo tài chính năm 2007 đến giờ vẫn chưa nhận đủ chứ đừng nói là báo cáo 2008. Đấy là chưa nói đến chất lượng và tính chính xác của các bản báo cáo”, ông Tặng nhấn mạnh khi nhắc đến vấn đề này trước đại diện ban kiểm soát, kế toán tài chính của các tập đoàn, tổng công ty.


[Bài 3] Vai trò kiến tạo của Nhà nước đối với thị trường bảo hiểm hạ tầng
Về dài hạn, có thể hình thành một chương trình quốc gia về nâng cao năng lực bảo hiểm hạ tầng, trong đó gắn ba cấu phần: dữ liệu rủi ro dùng chung, cơ chế đồng bảo hiểm cho dự án chiến lược và kết nối tái bảo hiểm quốc tế.
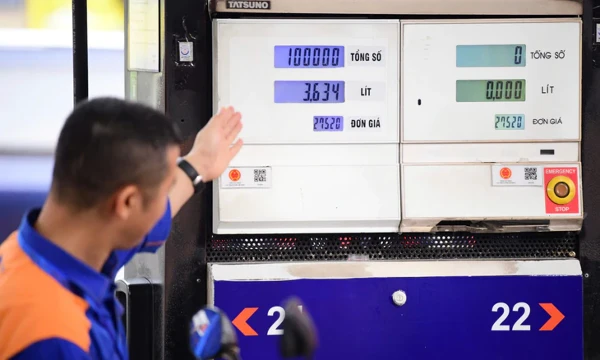
Chính thức áp thuế tiêu thụ đặc biệt 0% với xăng ngay hôm nay
Chính phủ chính thức đưa thuế suất thuế tiêu thụ đặc biệt đối với xăng về 0% từ ngày 1/11/2026 đến hết ngày 31/3/2027. Ngay trong kỳ điều hành đầu tiên sau khi chính sách có hiệu lực, giá xăng E5RON92 giảm 1.804 đồng/lít, còn xăng E10RON95-III giảm 1.575 đồng/lít…
Dự kiến chi thêm 4 nghìn tỷ đồng ngân sách giảm thuế xăng, dầu
Dự kiến 2 tháng cuối năm 2026, ngân sách sẽ chi thêm khoảng 4 nghìn tỷ đồng để giảm thuế tiêu thụ đặc biệt đối với xăng từ 7% xuống 0%, nâng tổng nguồn lực dành cho các chính sách giảm thuế, phí xăng dầu từ đầu năm lên khoảng 68.000 tỷ đồng. Biện pháp này nhằm góp phần giảm áp lực tăng giá, hỗ trợ kiểm soát lạm phát theo mục tiêu 4,5%...
Đại biểu Quốc hội muốn ngân hàng cơ cấu lại thời hạn và giữ nguyên nhóm nợ
Thống đốc Ngân hàng Nhà nước nhấn mạnh yêu cầu minh bạch tài chính, chứng minh năng lực trả nợ để tạo cơ sở cho ngân hàng cấp tín dụng, đồng thời cảnh báo tình trạng doanh nghiệp sử dụng hai hệ thống báo cáo tài chính khác nhau cho mục đích kê khai thuế và vay vốn...
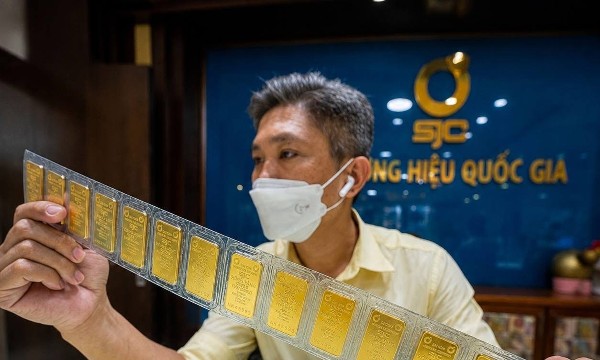
Giá vàng trong nước giảm không phanh, người mua thiệt 12 triệu đồng/lượng trong tháng 10
Bám giá vàng thế giới, so với đầu tháng 10, giá mua, bán vàng miếng SJC các hệ thống lớn đều giảm phổ biến 5,3 triệu đồng/lượng mỗi chiều. Đối với vàng nhẫn “4 số 9” tổng mức giảm dao động từ 5,8 triệu đến 9 triệu đồng/lượng, tuỳ doanh nghiệp…


Từ những công trình kiến trúc cổ kính đến không gian Hoàng cung được tái hiện bằng công nghệ số, di sản Huế đang được kể lại bằng ngôn ngữ mới, đưa những câu chuyện lịch sử đến gần hơn với thế hệ trẻ.




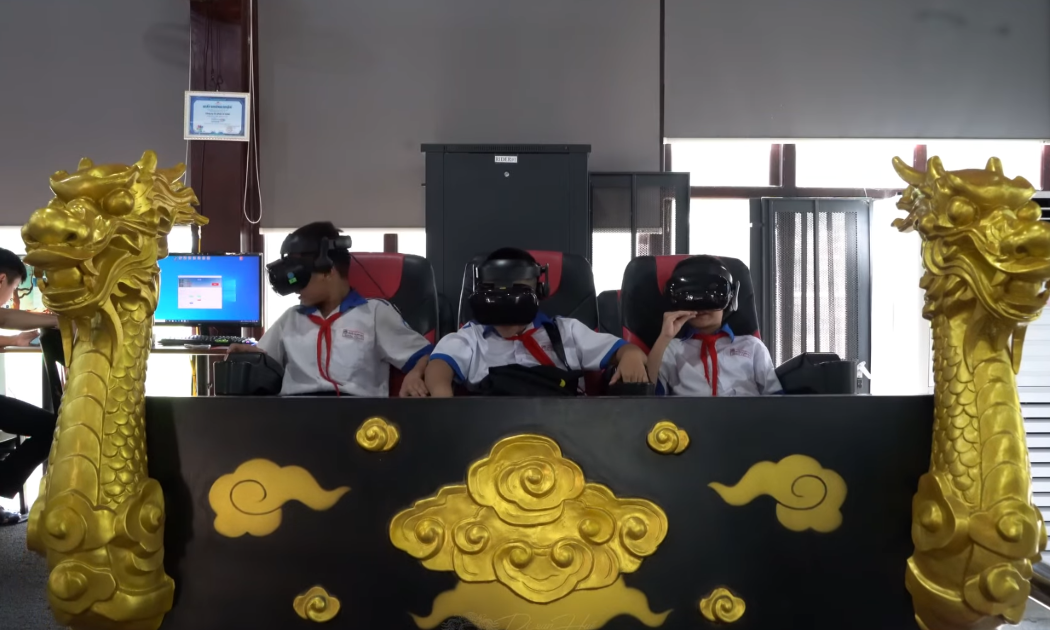
 Công nghệ số kể chuyện di sản cho thế hệ trẻ
Từ những công trình kiến trúc cổ kính đến không gian Hoàng cung được tái hiện bằng công nghệ số, di sản Huế đang được kể lại bằng ngôn ngữ mới, đưa những câu chuyện lịch sử đến gần hơn với thế hệ trẻ.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

