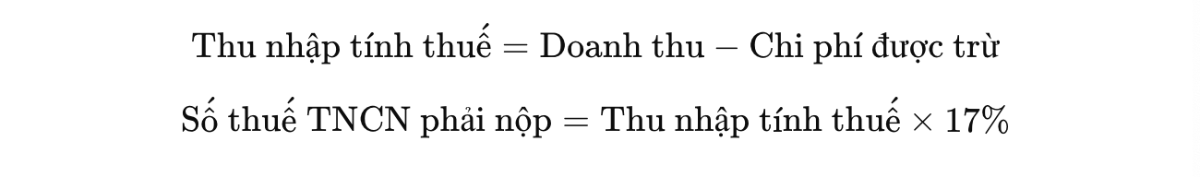Bộ Tài chính đề xuất áp dụng thuế suất 17% cho cá nhân kinh doanh vượt ngưỡng 200 triệu đồng/năm
PPhương Linh
Chọn cỡ chữ
Từ năm 2026, cá nhân kinh doanh có doanh thu dưới 200 triệu đồng/năm sẽ được miễn thuế thu nhập cá nhân. Với những trường hợp vượt ngưỡng, phương pháp tính thuế chuyển sang tính thuế suất 17% trên thu nhập ròng. Quy định trên nhằm kích thích người có thu nhập cao tiếp tục cống hiến...
Áp dụng thuế suất 17% cho cá nhân kinh doanh vượt ngưỡng
Một trong những điểm đáng chú ý tại dự án Luật Thuế thu nhập cá nhân (sửa đổi) được Bộ Tài chính gửi Bộ Tư pháp hồ sơ thẩm định là rà soát lại mức doanh thu chịu thuế đối với thu nhập từ kinh doanh.
Trước đây, theo quy định tại Luật số 71/2014/QH13 sửa đổi, bổ sung một số điều tại các Luật thuế (có hiệu lực thi hành từ 01/01/2015), cá nhân kinh doanh có doanh thu hằng năm từ 100 triệu đồng trở xuống thuộc diện không phải nộp thuế thu nhập cá nhân.
Ngược lại, đối với trường hợp cá nhân kinh doanh có doanh thu cao hơn thì phải nộp thuế thu nhập cá nhân theo tỷ lệ ấn định trên doanh thu phụ thuộc vào từng ngành nghề, lĩnh vực.
Đến năm 2024, Quốc hội thông qua Luật Thuế giá trị gia tăng số 48/2024/QH15, trong đó nâng ngưỡng doanh thu không chịu thuế giá trị gia tăng của cá nhân kinh doanh từ 100 triệu đồng lên 200 triệu đồng/năm và áp dụng từ ngày 01/01/2026.
Theo Bộ tài chính, tại Điều 17 Luật số 48/2024/QH15 cũng sửa đổi, bổ sung Khoản 1, Điều 3 của Luật Thuế thu nhập cá nhân về ngưỡng doanh thu không chịu thuế thu nhập cá nhân của cá nhân kinh doanh để đồng bộ với mức quy định mới của thuế giá trị gia tăng.
Thu nhập chịu thuế là thu nhập đến từ kinh doanh bao gồm (i) Thu nhập từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ và (ii) Thu nhập từ hoạt động hành nghề độc lập của cá nhân có giấy phép hoặc chứng chỉ hành nghề theo quy định của pháp luật.
Trong đó, thu nhập từ kinh doanh quy định tại khoản này không bao gồm thu nhập của hộ, cá nhân sản xuất, kinh doanh có doanh thu dưới mức 200 triệu đồng trở xuống.
Khoản 1, Điều 17 Luật Thuế giá trị gia tăng số 48/2024/QH15
Bộ Tài chính cho biết quy định tại Khoản 1, Điều 3 của Luật Thuế thu nhập cá nhân áp dụng chung cho cả cá nhân cư trú và không cư trú.
Tuy nhiên, trên thực tế, việc quy định ngưỡng doanh thu theo năm để xác định đối tượng không phải nộp thuế thu nhập cá nhân chỉ áp dụng với cá nhân cư trú. Trong khi đó, cơ chế đánh thuế đối với cá nhân không cư trú lại được thiết kế theo từng lần phát sinh thu nhập với tất cả các loại thu nhập và duy trì phương pháp tính thuế theo tỷ lệ trên doanh thu.
Chính vì vậy, nếu đặt ngưỡng doanh thu hằng năm ở phần “quy định chung” dễ dẫn tới hiểu lầm rằng cả cá nhân cư trú và không cư trú đều cùng được hưởng cơ chế xét theo doanh thu năm.
Từ thực tiễn trên, dự thảo Luật đã tách bạch quy định này và chuyển xuống Điều 6, chỉ áp dụng đối với cá nhân cư trú. Cách kết cấu mới không chỉ giúp tránh chồng lấn với chế độ tính thuế của cá nhân không cư trú mà còn giảm thiểu rủi ro diễn giải khác nhau giữa cơ quan thuế địa phương.
Đồng thời, để bảo đảm tính linh hoạt, phù hợp với biến động giá cả và điều kiện kinh tế - xã hội trong từng giai đoạn, Chính phủ sẽ được giao thẩm quyền quyết định mức doanh thu này.
Bên cạnh việc điều chỉnh ngưỡng chịu thuế, dự thảo Luật cũng sửa đổi phương pháp tính thuế đối với thu nhập từ kinh doanh của cá nhân cư trú. Theo Điều 10 Luật Thuế thu nhập cá nhân hiện hành, cá nhân kinh doanh nộp thuế theo tỷ lệ trên doanh thu tùy lĩnh vực hoạt động. Nếu không xác định được doanh thu, cơ quan thuế sẽ ấn định theo quy định của pháp luật về quản lý thuế.
Tuy nhiên, theo chủ trương tại Nghị quyết số 68-NQ/TW của Bộ Chính trị và Nghị quyết số 198/2025/QH15 của Quốc hội, việc áp dụng hình thức thuế khoán sẽ chấm dứt từ ngày 01/01/2026, đồng thời khuyến khích cá nhân kinh doanh chuyển đổi thành doanh nghiệp.
Để thực hiện định hướng này, dự thảo Luật bổ sung quy định về tính thuế dựa trên thu nhập ròng. Theo đó, đối với trường hợp cá nhân cư trú có doanh thu năm vượt mức ngưỡng do Chính phủ quy định như sau:
Số thuế phải nộp đối với cá nhân cư trú có doanh thu năm vượt mức ngưỡng. Nguồn: Dự thảo Luật Thuế thu nhập cá nhân (sửa đổi).
Bộ Tài chính cho biết quy định này được xây dựng trên cơ sở tham chiếu với chính sách thuế thu nhập doanh nghiệp áp dụng cho doanh nghiệp nhỏ và vừa, vốn cũng đang áp dụng mức thuế suất 17% đối với doanh thu trong khoảng từ trên 3 tỷ đồng đến không quá 50 tỷ đồng/năm.
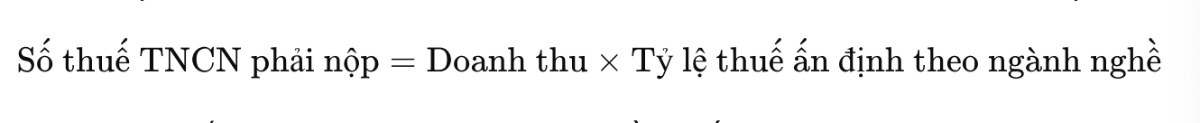
Ngược lại, nếu cá nhân cư trú có doanh thu dưới mức ngưỡng do Chính phủ quy định, phương pháp tính thuế theo tỷ lệ trên doanh thu
Số thuế phải nộp đối với cá nhân cư trú có doanh thu năm dưới mức ngưỡng. Nguồn: Dự thảo Luật Thuế thu nhập cá nhân (sửa đổi).
Theo quy định tại Luật Thuế thu nhập cá nhân, tỷ lệ thuế đối với (i) lĩnh vực phân phối, cung cấp hàng hóa: 0,5%; (ii) dịch vụ, xây dựng không bao thầu nguyên vật liệu: 2% (riêng hoạt động cho thuê tài sản, đại lý bảo hiểm, đại lý xổ số, đại lý bán hàng đa cấp: 5%); (iii) sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu: 1,5% và (iv) hoạt động kinh doanh khác: 1%.
Trong 8 tháng đầu năm 2026, Hải quan phát hiện 29 vụ buôn lậu thuốc lá, thu giữ hơn 132.000 bao thuốc lá điếu và 135.000 sản phẩm thuốc lá điện tử. Các vụ việc cho thấy hàng lậu đang được đưa vào những phương thức vận chuyển, cất giấu đa dạng hơn, đặt ra yêu cầu tăng cường nhận diện rủi ro ngay từ sớm…
Trong phiên 17/9, giá vàng miếng SJC giảm phổ biến 700 nghìn đồng/lượng, tương đương 0,47% so với giá chốt phiên 16/9. Đối với vàng nhẫn, giảm từ 0,34% - 0,47%, ngược chiều so với mức tăng 1,23% trên thị trường thế giới…
Tại nhiều nền kinh tế lớn trên thế giới, lợi suất trái phiếu chính phủ đang tăng mạnh do giá dầu cao, áp lực lạm phát và nhu cầu vay vốn ngày càng lớn của chính phủ...
Sau nhà ở xã hội, khu công nghiệp và các dự án trọng điểm, Ngân hàng Nhà nước tiếp tục điều chỉnh cách kiểm soát tín dụng bất động sản, lần này với nhà hàng, khách sạn, khu du lịch, sinh thái và nghỉ dưỡng...
Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...
Theo Nghị quyết, sẽ không truy cứu trách nhiệm hình sự khi có đủ các điều kiện: Không tham nhũng; Vì lợi ích chung; Các hoạt động: đầu tư, sản xuất, kinh doanh; ứng dụng khoa học, công nghệ, đổi mới sáng tạo, chuyển đổi số đã hoàn thành và mang lại hiệu quả kinh tế - xã hội...
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...