


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Chuyên gia cảnh báo tín dụng tăng nhanh nhưng bộ đệm dự phòng quá mỏng


Các chuyên gia cho rằng nếu gỡ bỏ "room" tín dụng, trong bối cảnh tín dụng tăng nóng, bộ đệm mỏng nhưng chưa bổ sung và gia cố hàng rào kiểm soát rủi ro sẽ để lại nhiều hậu quả tiêu cực cho cả hệ thống ngân hàng và nền kinh tế...
Trao đổi với phóng viên VnEconomy bên lề tọa đàm: "Cơ chế kiểm soát tín dụng: Thay thế hạn mức bằng bộ tiêu chí an toàn" diễn ra vào lúc 14h ngày 25/7 tại Tòa soạn Tạp chí Kinh tế Việt Nam/VnEconomy, ông Nguyễn Quang Thuân, Chủ tịch FiinGroup, cho biết mới đây, một số chuyên gia từ tổ chức xếp hạng tín nhiệm Fitch Ratings cảnh báo việc gỡ bỏ trần tín dụng có thể tác động tiêu cực đến đánh giá tín nhiệm của ngành ngân hàng Việt Nam.
MỐI LO TỪ BỘ ĐỆM DỰ PHÒNG TÀI CHÍNH
Theo Chủ tịch FiinGroup, mối lo ngại này chủ yếu đến từ rủi ro tăng trưởng tín dụng quá nhanh trong bối cảnh bộ đệm vốn của các ngân hàng nội địa vẫn còn mỏng. Đặc biệt, nếu việc dỡ bỏ trần tín dụng diễn ra đột ngột khi chưa có các công cụ kiểm soát rủi ro thay thế hoặc bổ sung kịp thời, điều này có thể ảnh hưởng tiêu cực đến kết quả xếp hạng tín nhiệm của ngành.
Viễn cảnh mà ông Thuân đề cập đã từng xảy ra vào giai đoạn trước năm 2011, tín dụng tại Việt Nam tăng trưởng nóng, thường xuyên vượt 20%/năm.
Theo đó, hệ thống ngân hàng mở rộng nhanh chóng; lãi suất điều hành và tỷ lệ dự trữ bắt buộc duy trì ở mức thấp trong giai đoạn 2000–2007 đã góp phần làm cung tiền tăng mạnh. Khi đó, nhiều ngân hàng chạy đua mở rộng tín dụng nhằm gia tăng thị phần và lợi nhuận, dẫn đến việc nới lỏng điều kiện cho vay, cạnh tranh lãi suất không lành mạnh.
Dòng tiền dễ dãi chảy vào thị trường bất động sản và chứng khoán, đẩy hoạt động đầu cơ, hình thành bong bóng giá tài sản và làm gia tăng lạm phát. Giá bất động sản và chỉ số chứng khoán đồng loạt tăng mạnh trong giai đoạn 2006–2007 và đạt đỉnh vào năm 2010. Đặc biệt, trong năm 2007–2008, tín dụng tăng gần 38% và lạm phát xấp xỉ 23%.
"Ở thời điểm đó, việc mở rộng tín dụng thiếu kiểm soát gây áp lực thanh khoản, làm suy giảm chất lượng tín dụng và gia tăng nợ xấu. Năm 2010, tỷ lệ tín dụng trên GDP vượt 135%, khiến các tổ chức quốc tế như Quỹ Tiền tệ quốc tế (IMF), Ngân hàng Thế giới (World Bank) và các hãng xếp hạng tín nhiệm đồng loạt cảnh báo", ông Thuân cho biết.
TẬP TRUNG CỦNG CỐ NĂNG LỰC AN TOÀN
Đồng quan điểm, TS. Nguyễn Tú Anh, Giám đốc Nghiên cứu, Đại học VinUni cho biết một số tổ chức tín dụng lại không ủng hộ việc bãi bỏ "room tín dụng", bởi lẽ biện pháp này thực chất là một hình thức phân chia thị phần nên các ngân hàng gần như không cần cạnh tranh với nhau.
Tuy nhiên, nếu "room tín dụng" được dỡ bỏ, các ngân hàng có năng lực cạnh tranh mạnh sẽ ủng hộ, bởi họ có khả năng mở rộng thị phần. Ngược lại, những ngân hàng yếu hơn sẽ không mong muốn thay đổi, do họ khó cạnh tranh hơn trên thị trường tự do.
Thực tế cho thấy rằng hệ số an toàn vốn (CAR) của các ngân hàng thương mại nhà nước hiện nay thấp hơn đáng kể so với các ngân hàng thương mại cổ phần. Vì vậy, nếu "room tín dụng" được dỡ bỏ, các ngân hàng thương mại nhà nước cũng sẽ đối mặt với sự cạnh tranh lớn, đồng thời đối diện với nguy cơ bị thu hẹp thị phần.

Mặc dù vậy, Ông Nguyễn Quang Ngọc, Phó Trưởng Ban Chính sách tín dụng Agribank, nhận định việc dỡ bỏ "room tín dụng" được xem là một bước cần thiết để khơi thông cạnh tranh và nâng cao hiệu quả của thị trường tài chính. Tuy nhiên, cơ chế này cần được thực hiện linh hoạt theo sức khỏe hệ thống ngân hàng.
Theo đó, Thông tư số 14/2025/TT-NHNN ban hành ngày 30/6/2025 của Ngân hàng Nhà nước Việt Nam là tiền đề quan trọng cho lộ trình xóa bỏ cơ chế phân bổ hạn mức tín dụng của Ngân hàng Nhà nước. Đáng lưu ý, Thông tư này đã đưa ra các quy định về các bộ đệm vốn gồm bộ đệm bảo toàn vốn (CCB), bộ đệm vốn phản chu kỳ (CCyB) và bộ đệm vốn cho các ngân hàng thương mại có tầm quan trọng hệ thống.
Phó Trưởng Ban Chính sách tín dụng Agribank cho biết việc các ngân hàng thương mại tuân thủ đầy đủ các quy định về tỷ lệ an toàn vốn và hệ thống kiểm soát nội bộ là điều kiện tiên quyết để Ngân hàng Nhà nước có thể xem xét việc dỡ bỏ room tín dụng, qua đó trao quyền tự chủ nhiều hơn cho các tổ chức tín dụng.
Tuy nhiên, đi đôi với sự tự chủ đó là yêu cầu bắt buộc về năng lực quản trị rủi ro, nhằm bảo đảm hoạt động tín dụng phát triển một cách bền vững, giữ vững sự ổn định của hệ thống ngân hàng, ông Ngọc cho biết.


Một doanh nghiệp bất ngờ tăng chênh lệch giá mua, bán vàng miếng sát 6 triệu đồng/lượng
Trong phiên sáng, chênh lệch giá mua, bán vàng miếng SJC chủ yếu ở mức 3 triệu đồng/lượng. Riêng một đơn vị, mức chênh lệch này nới rộng lên mức 5,7 triệu đồng/lượng cho thấy rủi ro nghiêng hẳn về phía người mua…
Giá vàng tăng mạnh, USD sụt giá sau khi có dự báo Đảng Dân chủ Mỹ giành quyền kiểm soát cả hai viện Quốc hội
Thị trường tài chính toàn cầu đã có những phản ứng đầu tiên sau khi có dự báo cho rằng Đảng Dân chủ sẽ giành quyền kiểm soát cả hai viện Quốc hội Mỹ trong cuộc bầu cử giữa nhiệm kỳ vào ngày 3/11.

Doanh nghiệp bước đầu đón nhận khoản vay giảm lãi suất
Nhiều doanh nghiệp cho biết đã được giảm lãi suất cho vay từ 0,5 đến 1,5 điểm phần trăm, giúp tiết kiệm hàng trăm triệu đồng mỗi tháng. Đến nay, có 2 ngân hàng xác nhận giảm lãi suất cho cả khoản vay mới và dư nợ hiện hữu là Agribank và MB. Tuy nhiên, dư địa giảm lãi suất của các ngân hàng chênh lệch đáng kể do sự khác biệt về chi phí vốn và biên lãi thuần (NIM)…
Vàng giảm giá trong lúc đợi kết quả bầu cử giữa nhiệm kỳ ở Mỹ
Giá vàng thế giới giảm trong phiên giao dịch ngày thứ Ba (3/11), khi nước Mỹ tiến hành cuộc bầu cử giữa nhiệm kỳ nhằm xác định quyền kiểm soát tại hai viện Quốc hội...
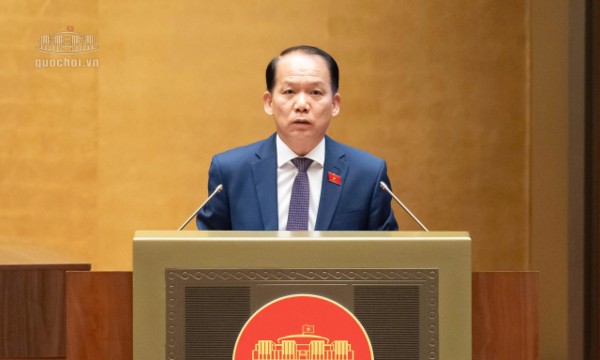
Đặt trước tới 50% giá khởi điểm, siết “quân xanh, quân đỏ” trong đấu giá đất
Quốc hội đề xuất nâng tiền đặt trước trong đấu giá đất lên 20–50% giá khởi điểm nhằm ngăn chặn tình trạng “quân xanh, quân đỏ”, thông đồng, dìm giá và bỏ cọc…

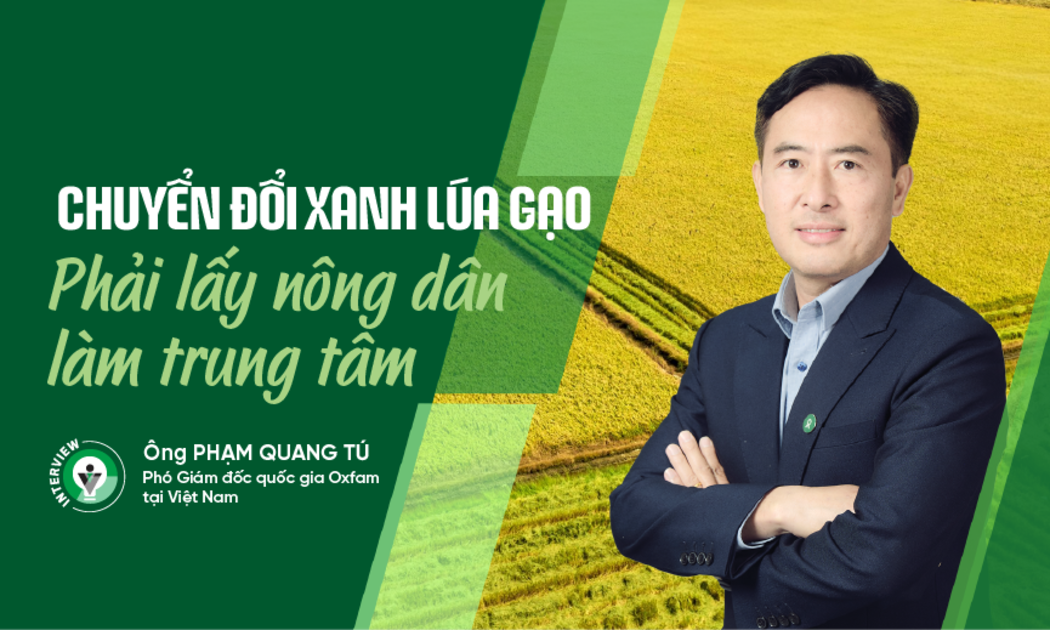

Chuyển đổi xanh ngành lúa gạo tại Đồng bằng sông Cửu Long không chỉ đòi hỏi giảm phát thải, nâng cao chất lượng hạt gạo mà còn phải bảo đảm sinh kế và phân chia lợi ích công bằng. Dự án GORICE hướng tới phát triển chuỗi giá trị lúa gạo bền vững, đồng thời trao quyền cho phụ nữ, người dân tộc thiểu số và các nhóm yếu thế tham gia, hưởng lợi bình đẳng.





 Hệ sinh thái doanh nghiệp – vùng nguyên liệu sạch ở Hải Phòng
Gắn kết vùng nguyên liệu với doanh nghiệp thông qua việc thúc đẩy liên kết chuỗi giá trị, kết nối cơ sở sản xuất với doanh nghiệp đầu chuỗi, kênh phân phối và thị trường tiêu thụ... là định hướng chung được Chính phủ xác định. Mô hình liên kết này đang mang lại giá trị kinh tế cao cho người dân, doanh nghiệp.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

