Đề xuất mới về đối tượng chịu phí bảo vệ môi trường đối với nước thải
TTùng Dương
Chọn cỡ chữ
Cách liệt kê tên loại hình, lĩnh vực, ngành nghề sản xuất, chế biến thuộc đối tượng chịu phí nước thải công nghiệp chưa đảm bảo đầy đủ, dẫn đến vướng mắc trong quá trình triển khai. Danh mục 14 nhóm ngành, nghề lĩnh vực sản xuất, chế biến như hiện hành chưa bao quát toàn bộ các hoạt động xả thải đang diễn ra trên thực tế…
Ảnh minh họa
Bộ Tài chính đang dự thảo Nghị định thay thế Nghị định số 53/2020/NĐ-CP ngày 05/5/2020 của Chính phủ quy định phí bảo vệ môi trường đối với nước thải nhằm bảo đảm rõ ràng, dễ hiểu, phù hợp với thực tế, bảo đảm tính hợp lý, tính khả thi, tạo điều kiện thuận lợi cho việc thi hành và áp dụng; khắc phục những hạn chế hiện nay.
Việc ban hành nghị định cũng nhằm đảm bảo tiêu chí “người gây ô nhiễm phải trả tiền” trên cơ sở xem xét tính tổng thể nghĩa vụ thuế, phí có liên quan đến bảo vệ môi trường của cùng một đối tượng nhằm đảm bảo việc thu phí bảo vệ môi trường không chồng chéo và mâu thuẫn với thuế bảo vệ môi trường, tránh tình trạng “lách luật” khi áp dụng quy định về phí và thuế. Bên cạnh đó tạo động lực cho doanh nghiệp cải tiến công nghệ sản xuất, đầu tư xử lý nước thải nhằm giảm thiểu phát thải chất ô nhiễm ra môi trường, góp phần điều chỉnh hành vi của các chủ thể xả nước thải.
DANH MỤC NHÓM NGÀNH, NGHỀ SẢN XUẤT, CHẾ BIẾN HIỆN CHƯA BAO QUÁT HOẠT ĐỘNG XẢ THẢI
Theo Bộ Tài chính, tại Điều 2 Nghị định 53/2020/NĐ-CP quy định: "Đối tượng chịu phí bảo vệ môi trường theo quy định tại Nghị định này là nước thải công nghiệp thải vào nguồn tiếp nhận nước thải theo quy định pháp luật và nước thải sinh hoạt, trừ trường hợp miễn thu phí theo quy định tại Điều 5 Nghị định này".
Trong đó, quy định cụ thể nước thải của 14 nhóm ngành, nghề, lĩnh vực, hoạt động sản xuất, chế biến thuộc đối tượng chịu phí đối với nước thải công nghiệp; và nước thải từ hộ gia đình, cá nhân; cơ quan nhà nước, đơn vị sự nghiệp, đơn vị vũ trang nhân dân; cơ sở: rửa ô tô, rửa xe máy, sửa chữa ô tô, sửa chữa xe máy, khám chữa bệnh, nhà hàng, khách sạn, đào tạo, nghiên cứu và cơ sở kinh doanh, dịch vụ khác thuộc đối tượng chịu phí với nước thải sinh hoạt.
Quy định này được dựa trên cơ sở Luật Bảo vệ môi trường năm 2014 và các văn bản hướng dẫn thi hành. Cụ thể, Quy chuẩn kỹ thuật quốc gia về nước thải công nghiệp số 40:2011/BTNMT quy định: "Nước thải công nghiệp là nước thải phát sinh từ quá trình công nghệ của cơ sở sản xuất, dịch vụ công nghiệp, từ nhà máy xử lý nước thải tập trung có đấu nối nước thải của cơ sở công nghiệp" và Quy chuẩn kỹ thuật quốc gia về nước thải sinh hoạt số 14:2008/BTNMT quy định: "Nước thải sinh hoạt là nước thải ra từ các hoạt động sinh hoạt của con người như ăn uống, tắm giặt, vệ sinh cá nhân".
Các quy định này hiện nay đã thay đổi (bị thay thế) và được quy định tại Quy chuẩn kỹ thuật quốc gia về nước thải công nghiệp số 40:2025/BTNMT (ban hành ngày 28/02/2025) quy định: "Nước thải công nghiệp là nước thải phát sinh từ: hoạt động sản xuất, kinh doanh, dịch vụ, khu sản xuất, kinh doanh, dịch vụ tập trung, cụm công nghiệp".
Tại Quy chuẩn kỹ thuật quốc gia về nước thải sinh hoạt và nước thải đô thị, khu dân cư tập trung số 14:2025/BTNMT ngày 28/02/2025 quy định: "Nước thải sinh hoạt là nước thải phát sinh từ các hoạt động sinh hoạt của con người (bao gồm: ăn uống, tắm, giặt, vệ sinh cá nhân) hoặc phát sinh từ các loại hình kinh doanh, dịch vụ (quy định tại Phụ lục 1 Quy chuẩn này) được quản lý như nước thải sinh hoạt".
Như vậy, so với trước đây, quy định của pháp luật bảo vệ môi trường hiện hành về nước thải công nghiệp và nước thải sinh hoạt đã có thay đổi về chủ thể xả thải, loại hình nước thải (bổ sung loại nước thải từ dự án đầu tư, hoạt động kinh doanh, dịch vụ được quản lý như nước thải sinh hoạt, tuy có nằm trong nhóm nước thải công nghiệp).
Dự thảo tờ trình cho biết theo đề án của Bộ Nông nghiệp và Môi trường, cách liệt kê tên loại hình, lĩnh vực, ngành nghề sản xuất, chế biến thuộc đối tượng chịu phí nước thải công nghiệp chưa đảm bảo đầy đủ các ngành, nghề lĩnh vực sản xuất, chế biến, dẫn đến vướng mắc trong quá trình triển khai.
Cụ thể, một số cơ sở có hoạt động sản xuất, chế biến nhưng không được quy định cụ thể nên cho rằng không thuộc đối tượng chịu phí dẫn đến không kê khai, nộp phí theo quy định, gây khó khăn cho cơ quan quản lý.
Ngoài ra, danh mục 14 nhóm ngành, nghề lĩnh vực sản xuất, chế biến như quy định hiện hành chưa bao quát toàn bộ các hoạt động xả thải đang diễn ra trên thực tế. Theo phân ngành kinh tế Việt Nam, hiện có khoảng 1.570 ngành nghề sản xuất, kinh doanh mà các doanh nghiệp được phép đăng ký hoạt động.
Nhiều cơ sở là cá nhân, hộ gia đình có các hoạt động sản xuất, chế biến nhưng quy mô rất nhỏ, mang tính mùa vụ hoặc gắn với một số ưu thế về hình thái sinh sống tự nhiên như chăn nuôi gia súc, gia cầm ở nông thôn, miền núi; giết mổ gia súc, gia cầm ở các khu chợ, khu dân sinh, nuôi trồng thủy sản những khu vực đầm, ao, hồ, sông suối, ven biển; gia công, chế biến sản phẩm truyền thống như làm bún, nấu rượu...
Vì vậy, việc thu phí bảo vệ môi trường với nước thải công nghiệp trong những trường hợp này là chưa phù hợp và thiếu thực tế do quy mô, theo dõi, quản lý của Nhà nước và các vấn đề về an sinh xã hội. Trong khi đó, hầu hết các cơ sở này thường đặt tại các địa bàn có điều kiện kinh tế xã hội khó khăn, Nhà nước cần có chính sách để phát triển, nâng cao đời sống của người dân.
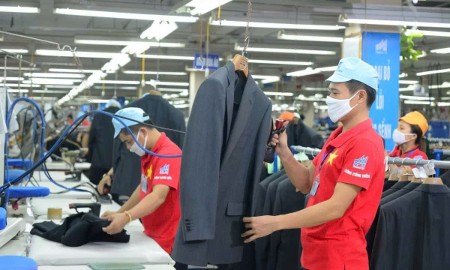
Ngoài ra, nhiều cơ sở sản xuất, chế biến thuộc đối tượng chịu phí bảo vệ môi trường với nước thải công nghiệp, nhưng thực tế trong quá trình sản xuất không phát sinh nước thải công nghiệp (mà chỉ phát sinh nước thải sinh hoạt từ hoạt động ăn uống, sinh hoạt của công nhân, nhân viên văn phòng), như: May mặc (quần áo, giày dép...); các cơ sở tiểu thủ công nghiệp trong các làng nghề; nhà máy cấp nước sạch; gia công cơ khí (không có xi mạ); sản xuất văn phòng phẩm; dược phẩm; phối trộn phân bón; đồ gỗ; xay xát lúa gạo; cơ sở điện gió; điện mặt trời...
Theo cơ quan soạn thảo, điều này dẫn đến việc thu phí bảo vệ môi trường đối với nước thải công nghiệp của các cơ sở này là chưa phù hợp.
ĐỀ XUẤT ĐIỀU CHỈNH ĐỐI TƯỢNG CHỊU PHÍ, ĐẢM BẢO KHÔNG BỎ SÓT VÀ PHÙ HỢP THỰC TẾ
Để đảm bảo phù hợp quy định hiện hành của pháp luật bảo vệ môi trường về nước thải, đặc thù của ngành, nghề, lĩnh vực sản xuất, kinh doanh, dịch vụ (chủ thể xả thải) đồng thời đảm bảo không bỏ sót đối tượng, phù hợp với thực tế và hiệu quả thu phí, cơ quan soạn thảo đề xuất quy định về đối tượng chịu phí bảo vệ môi trường đối với nước thải tại Điều 2 dự thảo Nghị định.
Cụ thể, theo dự thảo tờ trình, đối tượng chịu phí bảo vệ môi trường theo quy định tại Nghị định này là nước thải công nghiệp thải vào nguồn tiếp nhận nước thải theo quy định pháp luật và nước thải sinh hoạt, trừ trường hợp miễn thu phí theo quy định tại Điều 5 Nghị định này gồm các đối tượng chính.
Bỏ quy định liệt kê tên loại hình, lĩnh vực, ngành nghề sản xuất, chế biến thuộc đối tượng chịu phí. Quy định đối tượng chịu phí theo hướng viện dẫn đến pháp luật chuyên ngành đảm bảo phù hợp quy định hiện hành của pháp luật bảo vệ môi trường về nước thải, đặc thù của ngành, nghề, lĩnh vực sản xuất, kinh doanh, dịch vụ; đảm bảo không bỏ sót đối tượng, phù hợp với thực tế và hiệu quả thu phí.
Thứ nhất, nước thải công nghiệp là nước thải phát sinh từ hoạt động sản xuất, kinh doanh, dịch vụ, khu sản xuất, kinh doanh, dịch vụ tập trung, cụm công nghiệp theo quy định của pháp luật về bảo vệ môi trường.
Thứ hai, nước thải sinh hoạt là nước thải phát sinh từ các hoạt động sinh hoạt của con người (bao gồm: ăn uống, tắm, giặt, vệ sinh cá nhân) hoặc phát sinh từ các loại hình kinh doanh, dịch vụ được quản lý như nước thải sinh hoạt theo quy định pháp luật.
Như vậy, so với quy định hiện hành, dự thảo bỏ quy định liệt kê tên loại hình, lĩnh vực, ngành nghề sản xuất, chế biến thuộc đối tượng chịu phí.
Quy định đối tượng chịu phí theo hướng viện dẫn đến pháp luật chuyên ngành đảm bảo phù hợp quy định hiện hành của pháp luật bảo vệ môi trường về nước thải, đặc thù của ngành, nghề, lĩnh vực sản xuất, kinh doanh, dịch vụ (chủ thể xả thải) đồng thời đảm bảo không bỏ sót đối tượng, phù hợp với thực tế và hiệu quả thu phí.
Cũng theo dự thảo, sẽ có 9 trường hợp được miễn phí bảo vệ môi trường với nước thải, thay vì 7 trường hợp như hiện nay.
Việc quy định thu phí bảo vệ môi trường đối với nước thải nhằm nâng cao ý thức của tổ chức, cá nhân về bảo vệ môi trường; ràng buộc đối tượng xả thải nước thải đóng góp kinh phí phục vụ cho việc xử lý, cải tạo, phục hồi môi trường; tạo nguồn thu ngân sách để hỗ trợ kinh phí xử lý, cải tạo, phục hồi môi trường tại mỗi địa phương. Theo thống kê, số thu phí năm 2022 đạt 2.200 tỷ đồng; năm 2023 đạt 2.804 tỷ đồng; năm 2024 đạt 3.338 tỷ đồng).
Việt Nam và các đối tác khu vực thống nhất tăng cường điều phối liên ngành, hoàn thiện khung chính sách và khơi thông dòng vốn đầu tư cho phục hồi rừng ngập mặn, hệ sinh thái ven biển...
Vượt qua hơn 1.100 hồ sơ từ 80 quốc gia/vùng lãnh thổ, đại diện Việt Nam cùng hai start-up quốc tế đã giành ngôi vị quán quân tại chung kết Net Zero Challenge 2026...
Với trọng tâm của Hội nghị COP31 tập trung vào các giải pháp thực thi hành động khí hậu, thu hẹp khoảng cách giữa cam kết và kết quả thực tế, Việt Nam kỳ vọng những kinh nghiệm thực tiễn triển khai tại Việt Nam sẽ mang lại những giá trị hữu ích cho các quốc gia. Việt Nam tiếp tục tìm kiếm các đối tác tài chính, công nghệ phù hợp với các chiến lược ưu tiên trong giai đoạn phát triển mới.
Với lời kêu gọi tăng tốc chuyển dịch khỏi nhiên liệu hóa thạch và huy động ít nhất 120 tỷ USD cho công tác thích ứng, bản dự thảo văn bản chính trị đầu tiên tại COP31 đang đặt ra những bài toán cân bằng lợi ích lớn cho gần 200 phái đoàn trước thềm phiên bế mạc ngày 20/11...
Những con hàu nặng 316 gram, dài 17 cm được vớt lên từ ao nước thải mặn ở rìa sa mạc Taklamakan cho thấy mô hình: biến “nước thải” của quá trình rửa mặn thành đầu vào cho chuỗi nuôi hải sản tuần hoàn, nơi nước được tái sử dụng trên 95% và đất nhiễm mặn dần được cải tạo tại vùng Alar (Tân Cương) từng bị coi là đất khô cằn nhất Trung Quốc...
Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp
cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.
Với trọng tâm của Hội nghị COP31 tập trung vào các giải pháp thực thi hành động khí hậu, thu hẹp khoảng cách giữa cam kết và kết quả thực tế, Việt Nam kỳ vọng những kinh nghiệm thực tiễn triển khai tại Việt Nam sẽ mang lại những giá trị hữu ích cho các quốc gia. Việt Nam tiếp tục tìm kiếm các đối tác tài chính, công nghệ phù hợp với các chiến lược ưu tiên trong giai đoạn phát triển mới.
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...