-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Điểm tin
TIN CHÍNH
1:23
Kinh tế Mỹ tăng trưởng mạnh mẽ với GDP thực quý 3 đạt tốc độ hàng năm 3,4%, vượt qua các dự báo của Bloomberg và FactSet. Động lực tăng trưởng chủ yếu đến từ làn sóng đầu tư khổng lồ của doanh nghiệp vào trí tuệ nhân tạo (AI), đặc biệt là thiết bị xử lý thông tin tăng vọt 37,4% và phần mềm tăng 9,6%. Sự bùng nổ hạ tầng AI cùng với sức chi tiêu bền bỉ của hộ gia đình (tăng 3,8% theo năm) đã nâng đỡ nền kinh tế bất chấp áp lực từ giá năng lượng leo thang do xung đột địa chính trị. Tuy nhiên, bức tranh tăng trưởng vẫn tồn tại những mảng tối. Thâm hụt thương mại nới rộng do nhập khẩu thiết bị trung tâm dữ liệu tăng mạnh đã kéo giảm 3,3 điểm phần trăm GDP. Đồng thời, lãi suất vay mua nhà chạm mức 7,5% khiến đầu tư nhà ở sụt giảm 3,3%, tiếp nối xu hướng suy yếu trong nhiều quý gần đây. Về mặt vĩ mô, áp lực lạm phát đang gia tăng khi chỉ số PCE tháng 9 tăng 0,5%, mức cao nhất kể từ tháng 3, với PCE năm đạt 3,6%, vượt xa mục tiêu 2% của Fed. Điều này làm dấy lên kỳ vọng Fed sẽ tăng lãi suất trong cuộc họp tháng 12 để kiềm chế lạm phát. Dù tiêu dùng vẫn vững vàng nhờ thị trường việc làm ổn định, nhưng dấu hiệu chững lại đã xuất hiện vào cuối quý khi thu nhập khả dụng thực tế giảm và tỷ lệ tiết kiệm chạm mức thấp nhất kể từ cuối năm 2022. Người dân đang phải rút tiền tiết kiệm để duy trì mức chi tiêu trong bối cảnh chi phí sinh hoạt đắt đỏ. Số liệu GDP này là báo cáo kinh tế quan trọng cuối cùng trước cuộc bầu cử Quốc hội giữa nhiệm kỳ, trong bối cảnh cử tri đặc biệt lo ngại về giá cả leo thang và chi phí sinh hoạt.

1:20
Đông Nam Á đang trở thành điểm đến chiến lược cho ngành công nghiệp bán dẫn toàn cầu, thúc đẩy bởi làn sóng AI và cuộc cạnh tranh gay gắt giữa Mỹ và Trung Quốc. Với kim ngạch xuất khẩu chip khoảng 258 tỷ USD, các quốc gia như Việt Nam, Malaysia, Singapore, Thái Lan và Philippines đang tận dụng tình trạng thiếu hụt công suất thế giới để nâng cao vị thế trong chuỗi cung ứng. Để không chỉ dừng lại ở vai trò thu hút nhà máy đơn lẻ, ASEAN khởi động Khung về Chuỗi cung ứng bán dẫn tích hợp (AFISS) vào năm 2025. Sáng kiến này hướng tới việc kết nối thế mạnh bổ trợ giữa các thành viên: Singapore tập trung nghiên cứu và phát triển (R&D), trong khi Malaysia và Philippines mạnh về lắp ráp, kiểm thử và đóng gói. Thay vì xây dựng một khối khép kín tự cung tự cấp dễ dẫn đến kém linh hoạt như bài học từ Nhật Bản, khu vực này ưu tiên mô hình sản xuất xuyên biên giới, đơn giản hóa thủ tục hải quan và công nhận tiêu chuẩn kỹ thuật chung để tối ưu hóa chi phí và tăng sức cạnh tranh. Dù khó cạnh tranh với các cường quốc về vốn và công nghệ độc quyền, Đông Nam Á có hướng đi triển vọng là phát triển công nghệ đóng gói chip tiên tiến. Đây là khâu then chốt cho hiệu năng của chip AI và mang lại giá trị gia tăng cao hơn nhiều so với lắp ráp thông thường. Mục tiêu dài hạn của khu vực là chuyển dịch từ các công đoạn giá trị thấp sang những khâu có lợi nhuận cao, đồng thời xây dựng các doanh nghiệp nội khối có năng lực cạnh tranh thực sự trên thị trường toàn cầu. Việc tận dụng lợi thế địa chính trị và sự phân công lao động quốc tế sâu rộng sẽ giúp Đông Nam Á không chỉ là mắt xích lắp ráp mà trở thành trung tâm sản xuất chip đa năng và bền vững.
1:24
Các hãng PC lớn như HP, Asus và Acer đang có xu hướng đưa một phần năng lực sản xuất trở lại Trung Quốc nhằm đối phó với tình trạng chi phí linh kiện tăng vọt. Nguyên nhân chính xuất phát từ sự bùng nổ của ngành AI khiến nhu cầu chip nhớ và bộ nhớ lưu trữ tăng mạnh, đẩy giá một số linh kiện lên tới 500% trong vòng một năm, cùng với áp lực tăng giá từ bảng mạch in (PCB) và vải sợi thủy tinh. Thay vì quay lại với các đối tác truyền thống như Foxconn, các hãng PC hiện tìm đến những nhà sản xuất quy mô nhỏ hơn như Luxshare, Huaqin Technology hay Longcheer Technology. Lựa chọn này không chỉ tận dụng lực lượng lao động giàu kinh nghiệm và chi phí thấp, mà còn giúp các hãng dễ dàng tiếp cận nguồn chip nhớ nội địa từ các nhà sản xuất như CXMT, qua đó giảm bớt áp lực chi phí và đảm bảo chuỗi cung ứng. Mặc dù chiến lược đa dạng hóa "Trung Quốc + 1" vẫn được duy trì để giảm thiểu rủi ro từ thuế quan và hạn chế thương mại của Mỹ, nhưng hệ sinh thái sản xuất đồng bộ tại Trung Quốc vẫn tỏ ra quá ưu việt. Việc dịch chuyển đơn hàng quay trở lại đã gây ảnh hưởng trực tiếp đến các chuỗi cung ứng mới hình thành tại Đông Nam Á, điển hình là tại Thái Lan, nơi nhiều dây chuyền sản xuất mới vẫn chưa thể sinh lời. Thực tế cho thấy, việc xây dựng một hệ sinh thái sản xuất PC hoàn chỉnh đòi hỏi thời gian và chi phí khổng lồ. Ngay cả khi Mỹ nỗ lực nội địa hóa sản xuất thông qua các doanh nghiệp như Anduril, giá thành sản phẩm vẫn cao hơn khoảng 20%. Đối với thị trường tiêu dùng, nơi giá bán là yếu tố sống còn, lợi thế về quy mô và sự hoàn thiện của chuỗi cung ứng tại Trung Quốc vẫn là yếu tố quyết định, cho thấy địa chính trị không thể thay thế hoàn toàn hiệu quả kinh tế trong sản xuất.
Bài liên quan

Thứ sáu - 30/10/2026

Thứ năm - 29/10/2026
Chủ tịch Ủy ban Chứng khoán: 5 nhiệm vụ trọng tâm nâng cao chất lượng thị trường sau nâng hạng

Cổ phiếu lao dốc hàng loạt, ngân hàng tạo sức ép lớn

TP. Hồ Chí Minh dự kiến bổ sung 1.800 tỷ cho quỹ đầu tư mạo hiểm
Tham gia các siêu dự án hạ tầng, bảo hiểm phi nhân thọ trong nước cần nâng cấp năng lực

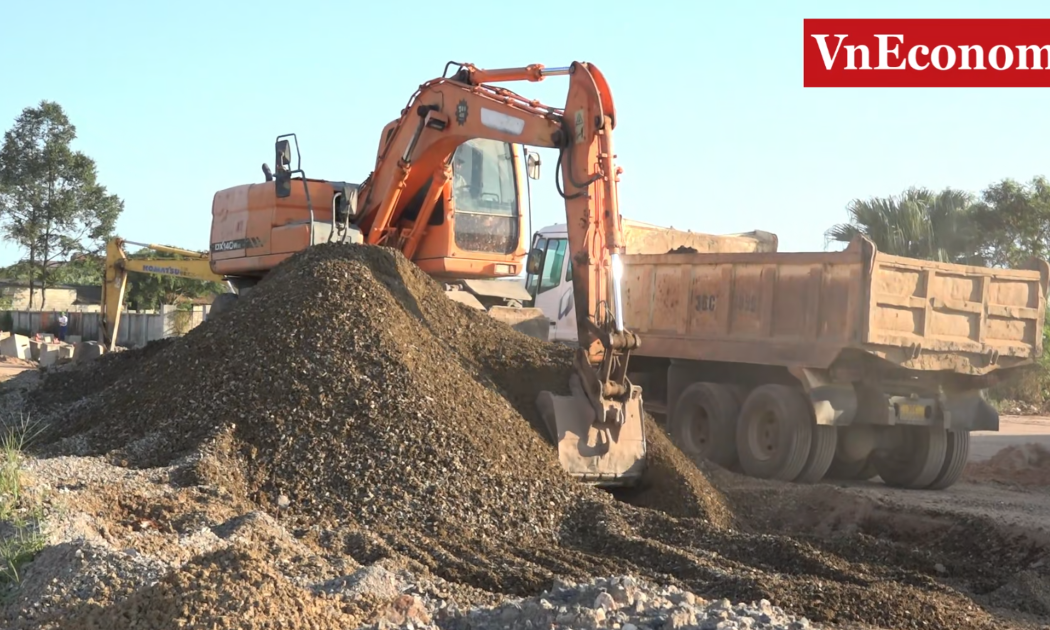
 Tăng mạnh nguồn cung, bù đắp thiếu hụt vật liệu xây dựng năm 2027
Năm 2027, tổng nguồn cung đất san lấp, đá và cát xây dựng tại Thanh Hóa dự kiến đạt hơn 42 triệu m3. Việc đưa thêm các mỏ vào khai thác, kết hợp nguồn vật liệu từ các dự án thu hồi khoáng sản và sản xuất cát nhân tạo được kỳ vọng góp phần giảm áp lực thiếu hụt vật liệu phục vụ các công trình, dự án trên địa bàn.






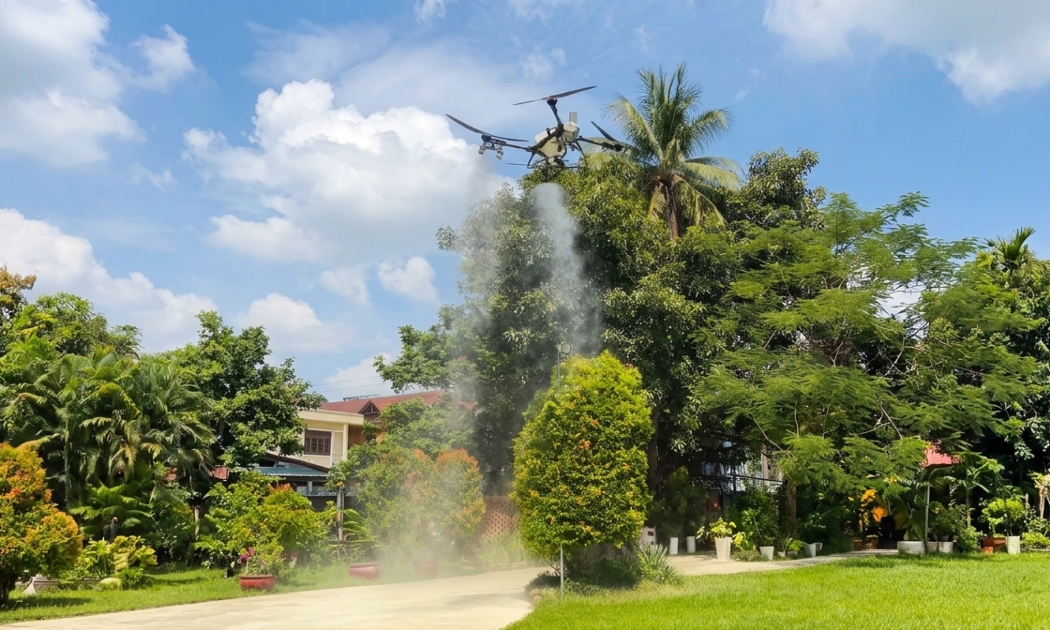

Máy bay không người lái (drone) được mở rộng ứng dụng trong phun thuốc bảo vệ thực vật, gieo sạ và bón phân, góp phần cơ giới hóa sản xuất, giảm chi phí và nâng cao hiệu quả canh tác, hướng tới phát triển nông nghiệp hiện đại.



Điểm tin 11h ngày 30/10
00:00
00:00
Kinh tế Mỹ tăng trưởng mạnh mẽ với GDP thực quý 3 đạt tốc độ hàng năm 3,4%, vượt qua các dự báo của Bloomberg và FactSet. Động lực tăng trưởng chủ yếu đến từ làn sóng đầu tư khổng lồ của doanh nghiệp vào trí tuệ nhân tạo (AI), đặc biệt là thiết bị xử lý thông tin tăng vọt 37,4% và phần mềm tăng 9,6%. Sự bùng nổ hạ tầng AI cùng với sức chi tiêu bền bỉ của hộ gia đình (tăng 3,8% theo năm) đã nâng đỡ nền kinh tế bất chấp áp lực từ giá năng lượng leo thang do xung đột địa chính trị. Tuy nhiên, bức tranh tăng trưởng vẫn tồn tại những mảng tối. Thâm hụt thương mại nới rộng do nhập khẩu thiết bị trung tâm dữ liệu tăng mạnh đã kéo giảm 3,3 điểm phần trăm GDP. Đồng thời, lãi suất vay mua nhà chạm mức 7,5% khiến đầu tư nhà ở sụt giảm 3,3%, tiếp nối xu hướng suy yếu trong nhiều quý gần đây. Về mặt vĩ mô, áp lực lạm phát đang gia tăng khi chỉ số PCE tháng 9 tăng 0,5%, mức cao nhất kể từ tháng 3, với PCE năm đạt 3,6%, vượt xa mục tiêu 2% của Fed. Điều này làm dấy lên kỳ vọng Fed sẽ tăng lãi suất trong cuộc họp tháng 12 để kiềm chế lạm phát. Dù tiêu dùng vẫn vững vàng nhờ thị trường việc làm ổn định, nhưng dấu hiệu chững lại đã xuất hiện vào cuối quý khi thu nhập khả dụng thực tế giảm và tỷ lệ tiết kiệm chạm mức thấp nhất kể từ cuối năm 2022. Người dân đang phải rút tiền tiết kiệm để duy trì mức chi tiêu trong bối cảnh chi phí sinh hoạt đắt đỏ. Số liệu GDP này là báo cáo kinh tế quan trọng cuối cùng trước cuộc bầu cử Quốc hội giữa nhiệm kỳ, trong bối cảnh cử tri đặc biệt lo ngại về giá cả leo thang và chi phí sinh hoạt.
1:23
Đọc bài chi tiết

Đông Nam Á đang trở thành điểm đến chiến lược cho ngành công nghiệp bán dẫn toàn cầu, thúc đẩy bởi làn sóng AI và cuộc cạnh tranh gay gắt giữa Mỹ và Trung Quốc. Với kim ngạch xuất khẩu chip khoảng 258 tỷ USD, các quốc gia như Việt Nam, Malaysia, Singapore, Thái Lan và Philippines đang tận dụng tình trạng thiếu hụt công suất thế giới để nâng cao vị thế trong chuỗi cung ứng. Để không chỉ dừng lại ở vai trò thu hút nhà máy đơn lẻ, ASEAN khởi động Khung về Chuỗi cung ứng bán dẫn tích hợp (AFISS) vào năm 2025. Sáng kiến này hướng tới việc kết nối thế mạnh bổ trợ giữa các thành viên: Singapore tập trung nghiên cứu và phát triển (R&D), trong khi Malaysia và Philippines mạnh về lắp ráp, kiểm thử và đóng gói. Thay vì xây dựng một khối khép kín tự cung tự cấp dễ dẫn đến kém linh hoạt như bài học từ Nhật Bản, khu vực này ưu tiên mô hình sản xuất xuyên biên giới, đơn giản hóa thủ tục hải quan và công nhận tiêu chuẩn kỹ thuật chung để tối ưu hóa chi phí và tăng sức cạnh tranh. Dù khó cạnh tranh với các cường quốc về vốn và công nghệ độc quyền, Đông Nam Á có hướng đi triển vọng là phát triển công nghệ đóng gói chip tiên tiến. Đây là khâu then chốt cho hiệu năng của chip AI và mang lại giá trị gia tăng cao hơn nhiều so với lắp ráp thông thường. Mục tiêu dài hạn của khu vực là chuyển dịch từ các công đoạn giá trị thấp sang những khâu có lợi nhuận cao, đồng thời xây dựng các doanh nghiệp nội khối có năng lực cạnh tranh thực sự trên thị trường toàn cầu. Việc tận dụng lợi thế địa chính trị và sự phân công lao động quốc tế sâu rộng sẽ giúp Đông Nam Á không chỉ là mắt xích lắp ráp mà trở thành trung tâm sản xuất chip đa năng và bền vững.
1:20
Đọc bài chi tiết
Các hãng PC lớn như HP, Asus và Acer đang có xu hướng đưa một phần năng lực sản xuất trở lại Trung Quốc nhằm đối phó với tình trạng chi phí linh kiện tăng vọt. Nguyên nhân chính xuất phát từ sự bùng nổ của ngành AI khiến nhu cầu chip nhớ và bộ nhớ lưu trữ tăng mạnh, đẩy giá một số linh kiện lên tới 500% trong vòng một năm, cùng với áp lực tăng giá từ bảng mạch in (PCB) và vải sợi thủy tinh. Thay vì quay lại với các đối tác truyền thống như Foxconn, các hãng PC hiện tìm đến những nhà sản xuất quy mô nhỏ hơn như Luxshare, Huaqin Technology hay Longcheer Technology. Lựa chọn này không chỉ tận dụng lực lượng lao động giàu kinh nghiệm và chi phí thấp, mà còn giúp các hãng dễ dàng tiếp cận nguồn chip nhớ nội địa từ các nhà sản xuất như CXMT, qua đó giảm bớt áp lực chi phí và đảm bảo chuỗi cung ứng. Mặc dù chiến lược đa dạng hóa "Trung Quốc + 1" vẫn được duy trì để giảm thiểu rủi ro từ thuế quan và hạn chế thương mại của Mỹ, nhưng hệ sinh thái sản xuất đồng bộ tại Trung Quốc vẫn tỏ ra quá ưu việt. Việc dịch chuyển đơn hàng quay trở lại đã gây ảnh hưởng trực tiếp đến các chuỗi cung ứng mới hình thành tại Đông Nam Á, điển hình là tại Thái Lan, nơi nhiều dây chuyền sản xuất mới vẫn chưa thể sinh lời. Thực tế cho thấy, việc xây dựng một hệ sinh thái sản xuất PC hoàn chỉnh đòi hỏi thời gian và chi phí khổng lồ. Ngay cả khi Mỹ nỗ lực nội địa hóa sản xuất thông qua các doanh nghiệp như Anduril, giá thành sản phẩm vẫn cao hơn khoảng 20%. Đối với thị trường tiêu dùng, nơi giá bán là yếu tố sống còn, lợi thế về quy mô và sự hoàn thiện của chuỗi cung ứng tại Trung Quốc vẫn là yếu tố quyết định, cho thấy địa chính trị không thể thay thế hoàn toàn hiệu quả kinh tế trong sản xuất.
1:24
Đọc bài chi tiết