-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Điểm tin
TIN CHÍNH
1:31
Canada đang đẩy nhanh dự án lò phản ứng hạt nhân mô-đun nhỏ (SMR) BWRX-300 tại Darlington, tỉnh Ontario, tạo ra sự tương phản rõ rệt với thất bại của dự án tại Idaho, Mỹ do chi phí tăng vọt. Thay vì phát triển công nghệ hoàn toàn mới, Canada lựa chọn thiết kế dựa trên nền tảng kỹ thuật đã được kiểm chứng của GE Hitachi, kết hợp với kinh nghiệm vận hành hạt nhân lâu năm để giảm thiểu rủi ro. Điểm mấu chốt trong thành công của Canada nằm ở cách tiếp cận thực dụng: triển khai chuẩn bị mặt bằng và hạ tầng từ sớm trước khi hoàn tất quy trình cấp phép, giúp rút ngắn thời gian và tối ưu hóa ngân sách. Về kỹ thuật, BWRX-300 sở hữu thiết kế tinh gọn với cơ chế an toàn thụ động, sử dụng tuần hoàn tự nhiên để làm mát lõi lò mà không cần điện hay sự can thiệp của con người trong ít nhất bảy ngày. Việc sản xuất theo mô-đun tiêu chuẩn hóa trong nhà máy giúp giảm 60% chi phí vốn ban đầu và hạn chế sai sót thi công tại hiện trường. Mô hình Darlington không chỉ đáp ứng nhu cầu điện nền sạch cho AI, trung tâm dữ liệu và công nghiệp xanh mà còn trở thành hình mẫu quốc tế. Các đối tác như Tennessee Valley Authority (Mỹ) hay Synthos Green Energy (Ba Lan) đang hợp tác với Canada để chia sẻ thiết kế và chi phí cấp phép, tránh việc phải tự nghiên cứu từ đầu. Chiến lược của Canada chứng minh rằng SMR có thể khả thi về mặt thương mại nếu kết hợp được thiết kế chuẩn hóa, quy trình quản lý linh hoạt và khả năng nhân rộng quy mô. Dự án Darlington hiện là phép thử quan trọng cho khả năng tổ chức dự án hạt nhân hiện đại, hứa hẹn thay đổi cách Bắc Mỹ và châu Âu tiếp cận năng lượng sạch trong những thập kỷ tới.

1:31
Gánh nặng tiền lãi nợ công của Chính phủ Mỹ đã chạm mức kỷ lục 1,05 nghìn tỷ USD trong năm tài khóa 2026, tăng hơn 8% so với năm trước. Sự gia tăng này là hệ quả trực tiếp từ quy mô nợ công khổng lồ — lần đầu tiên vượt mốc 40 nghìn tỷ USD — kết hợp với lãi suất đi vay tăng mạnh. Hiện nay, chi phí trả lãi đã trở thành một trong ba khoản chi tiêu lớn nhất của ngân sách liên bang, chỉ sau An sinh Xã hội và Medicare. Dù nền kinh tế Mỹ vẫn duy trì sự ổn định nhờ tốc độ tăng trưởng GDP danh nghĩa cao hơn lợi suất trái phiếu, khiến rủi ro khủng hoảng tài khóa chưa xảy ra ngay lập tức, nhưng các chuyên gia cảnh báo về một quá trình "bào mòn" năng lực tài chính công. Tình trạng này khiến Mỹ trở nên dễ tổn thương trước các cú sốc kinh tế; bất kỳ sự gia tăng lãi suất nào cũng có thể tạo ra hiệu ứng "lăn quả cầu tuyết", làm trầm trọng thêm thâm hụt ngân sách và đẩy nợ công tăng cao hơn. Để ứng phó, Bộ Tài chính Mỹ đã thực hiện các biện pháp đặc biệt như tăng mua trái phiếu dài hạn và phát hành nợ ngắn hạn. Trong khi đó, chính quyền ông Trump kỳ vọng sự bùng nổ của trí tuệ nhân tạo (AI) sẽ thúc đẩy tăng trưởng kinh tế để giảm tỷ lệ nợ công. Tuy nhiên, nhiều chuyên gia hoài nghi vì chi tiêu quốc phòng và phúc lợi xã hội vẫn tiếp tục tăng, trong khi nguồn thu ngân sách khó có thể theo kịp. Dự báo đến năm 2030, tỷ lệ nợ công trên GDP của Mỹ có thể lập kỷ lục mới ở mức trên 106%. Nếu lãi suất tiếp tục leo thang, áp lực tài chính sẽ ngày càng nặng nề, đòi hỏi những hành động quyết liệt để ngăn chặn một cuộc khủng hoảng nợ công trong tương lai.
1:33
Thị trường chứng khoán Indonesia đang đối mặt với rủi ro nghiêm trọng khi MSCI cân nhắc hạ xếp hạng quốc gia này từ nhóm thị trường mới nổi xuống nhóm thị trường độc lập (standalone). Nếu điều này xảy ra, Indonesia sẽ bị loại khỏi các chỉ số toàn cầu chủ chốt, trở thành thị trường độc lập đầu tiên tại châu Á và đối mặt với làn sóng tháo chạy của dòng vốn ngoại. Nguyên nhân chính dẫn đến động thái của MSCI là sự thiếu minh bạch trong quy định công bố thông tin cổ đông và tỷ lệ cổ phiếu tự do chuyển nhượng (free float) thấp. Việc nhiều doanh nghiệp bị kiểm soát chặt chẽ bởi gia đình hoặc tập đoàn khiến thanh khoản giảm sút và gia tăng nguy cơ thao túng giá. Dù Indonesia đã nỗ lực cải cách bằng cách nâng tỷ lệ free float tối thiểu lên 15% và tăng cường công khai thông tin, MSCI vẫn cho rằng những thay đổi này chưa thực chất và các vấn đề vận hành vẫn tiếp diễn. Hệ lụy từ cảnh báo này là rất lớn. Chỉ số JCI đã ghi nhận mức giảm sâu, đồng rupiah mất giá và lợi suất trái phiếu tăng cao. Các tổ chức tài chính như Goldman Sachs và Citigroup dự báo hàng tỷ USD từ các quỹ đầu tư thụ động sẽ rút ra khỏi thị trường. Thực tế, từ đầu năm, các quỹ toàn cầu đã rút ròng 5,1 tỷ USD, khiến năm 2026 có nguy cơ trở thành năm mất vốn ngoại lớn nhất lịch sử. Về dài hạn, việc bị loại khỏi các chỉ số chuẩn sẽ gây áp lực lên đồng nội tệ, tăng chi phí vay vốn và làm suy yếu hoạt động phát hành cổ phiếu. Trong bối cảnh kinh tế đang chịu sức ép từ chi tiêu công của Tổng thống Prabowo Subianto và giá năng lượng leo thang, sự sụt giảm đầu tư tư nhân và vốn ngoại có thể kìm hãm đáng kể tăng trưởng kinh tế của Indonesia.
Bài liên quan
Đọc bài theo từ khoá
Thứ hai - 19/10/2026

Thứ sáu - 16/10/2026

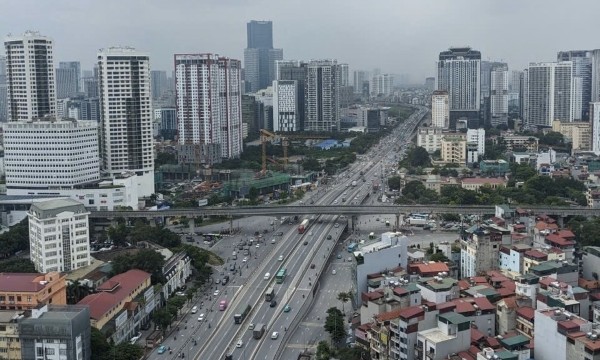


 Xi măng hỗn hợp: Vật liệu thay thế bền vững, chi phí đầu tư thấp
Theo Tổ chức Phát triển Công nghiệp Liên Hợp Quốc, xi măng đất sét nung (LC3) là vật liệu xây dựng mới và bền vững. Chi phí đầu tư thấp, thân thiện với môi trường và khí hậu hơn so với xi măng thông thường... việc phát triển, phổ biến xi măng hỗn hợp phù hợp với mục tiêu sản xuất và tiêu dùng bền vững mà Chính phủ đã đề ra.






Theo Tổ chức Phát triển Công nghiệp Liên Hợp Quốc, xi măng đất sét nung (LC3) là vật liệu xây dựng mới và bền vững. Chi phí đầu tư thấp, thân thiện với môi trường và khí hậu hơn so với xi măng thông thường... việc phát triển, phổ biến xi măng hỗn hợp phù hợp với mục tiêu sản xuất và tiêu dùng bền vững mà Chính phủ đã đề ra.


Điểm tin 14h ngày 19/10
00:00
00:00
Canada đang đẩy nhanh dự án lò phản ứng hạt nhân mô-đun nhỏ (SMR) BWRX-300 tại Darlington, tỉnh Ontario, tạo ra sự tương phản rõ rệt với thất bại của dự án tại Idaho, Mỹ do chi phí tăng vọt. Thay vì phát triển công nghệ hoàn toàn mới, Canada lựa chọn thiết kế dựa trên nền tảng kỹ thuật đã được kiểm chứng của GE Hitachi, kết hợp với kinh nghiệm vận hành hạt nhân lâu năm để giảm thiểu rủi ro. Điểm mấu chốt trong thành công của Canada nằm ở cách tiếp cận thực dụng: triển khai chuẩn bị mặt bằng và hạ tầng từ sớm trước khi hoàn tất quy trình cấp phép, giúp rút ngắn thời gian và tối ưu hóa ngân sách. Về kỹ thuật, BWRX-300 sở hữu thiết kế tinh gọn với cơ chế an toàn thụ động, sử dụng tuần hoàn tự nhiên để làm mát lõi lò mà không cần điện hay sự can thiệp của con người trong ít nhất bảy ngày. Việc sản xuất theo mô-đun tiêu chuẩn hóa trong nhà máy giúp giảm 60% chi phí vốn ban đầu và hạn chế sai sót thi công tại hiện trường. Mô hình Darlington không chỉ đáp ứng nhu cầu điện nền sạch cho AI, trung tâm dữ liệu và công nghiệp xanh mà còn trở thành hình mẫu quốc tế. Các đối tác như Tennessee Valley Authority (Mỹ) hay Synthos Green Energy (Ba Lan) đang hợp tác với Canada để chia sẻ thiết kế và chi phí cấp phép, tránh việc phải tự nghiên cứu từ đầu. Chiến lược của Canada chứng minh rằng SMR có thể khả thi về mặt thương mại nếu kết hợp được thiết kế chuẩn hóa, quy trình quản lý linh hoạt và khả năng nhân rộng quy mô. Dự án Darlington hiện là phép thử quan trọng cho khả năng tổ chức dự án hạt nhân hiện đại, hứa hẹn thay đổi cách Bắc Mỹ và châu Âu tiếp cận năng lượng sạch trong những thập kỷ tới.
1:31
Đọc bài chi tiết

Gánh nặng tiền lãi nợ công của Chính phủ Mỹ đã chạm mức kỷ lục 1,05 nghìn tỷ USD trong năm tài khóa 2026, tăng hơn 8% so với năm trước. Sự gia tăng này là hệ quả trực tiếp từ quy mô nợ công khổng lồ — lần đầu tiên vượt mốc 40 nghìn tỷ USD — kết hợp với lãi suất đi vay tăng mạnh. Hiện nay, chi phí trả lãi đã trở thành một trong ba khoản chi tiêu lớn nhất của ngân sách liên bang, chỉ sau An sinh Xã hội và Medicare. Dù nền kinh tế Mỹ vẫn duy trì sự ổn định nhờ tốc độ tăng trưởng GDP danh nghĩa cao hơn lợi suất trái phiếu, khiến rủi ro khủng hoảng tài khóa chưa xảy ra ngay lập tức, nhưng các chuyên gia cảnh báo về một quá trình "bào mòn" năng lực tài chính công. Tình trạng này khiến Mỹ trở nên dễ tổn thương trước các cú sốc kinh tế; bất kỳ sự gia tăng lãi suất nào cũng có thể tạo ra hiệu ứng "lăn quả cầu tuyết", làm trầm trọng thêm thâm hụt ngân sách và đẩy nợ công tăng cao hơn. Để ứng phó, Bộ Tài chính Mỹ đã thực hiện các biện pháp đặc biệt như tăng mua trái phiếu dài hạn và phát hành nợ ngắn hạn. Trong khi đó, chính quyền ông Trump kỳ vọng sự bùng nổ của trí tuệ nhân tạo (AI) sẽ thúc đẩy tăng trưởng kinh tế để giảm tỷ lệ nợ công. Tuy nhiên, nhiều chuyên gia hoài nghi vì chi tiêu quốc phòng và phúc lợi xã hội vẫn tiếp tục tăng, trong khi nguồn thu ngân sách khó có thể theo kịp. Dự báo đến năm 2030, tỷ lệ nợ công trên GDP của Mỹ có thể lập kỷ lục mới ở mức trên 106%. Nếu lãi suất tiếp tục leo thang, áp lực tài chính sẽ ngày càng nặng nề, đòi hỏi những hành động quyết liệt để ngăn chặn một cuộc khủng hoảng nợ công trong tương lai.
1:31
Đọc bài chi tiết
Thị trường chứng khoán Indonesia đang đối mặt với rủi ro nghiêm trọng khi MSCI cân nhắc hạ xếp hạng quốc gia này từ nhóm thị trường mới nổi xuống nhóm thị trường độc lập (standalone). Nếu điều này xảy ra, Indonesia sẽ bị loại khỏi các chỉ số toàn cầu chủ chốt, trở thành thị trường độc lập đầu tiên tại châu Á và đối mặt với làn sóng tháo chạy của dòng vốn ngoại. Nguyên nhân chính dẫn đến động thái của MSCI là sự thiếu minh bạch trong quy định công bố thông tin cổ đông và tỷ lệ cổ phiếu tự do chuyển nhượng (free float) thấp. Việc nhiều doanh nghiệp bị kiểm soát chặt chẽ bởi gia đình hoặc tập đoàn khiến thanh khoản giảm sút và gia tăng nguy cơ thao túng giá. Dù Indonesia đã nỗ lực cải cách bằng cách nâng tỷ lệ free float tối thiểu lên 15% và tăng cường công khai thông tin, MSCI vẫn cho rằng những thay đổi này chưa thực chất và các vấn đề vận hành vẫn tiếp diễn. Hệ lụy từ cảnh báo này là rất lớn. Chỉ số JCI đã ghi nhận mức giảm sâu, đồng rupiah mất giá và lợi suất trái phiếu tăng cao. Các tổ chức tài chính như Goldman Sachs và Citigroup dự báo hàng tỷ USD từ các quỹ đầu tư thụ động sẽ rút ra khỏi thị trường. Thực tế, từ đầu năm, các quỹ toàn cầu đã rút ròng 5,1 tỷ USD, khiến năm 2026 có nguy cơ trở thành năm mất vốn ngoại lớn nhất lịch sử. Về dài hạn, việc bị loại khỏi các chỉ số chuẩn sẽ gây áp lực lên đồng nội tệ, tăng chi phí vay vốn và làm suy yếu hoạt động phát hành cổ phiếu. Trong bối cảnh kinh tế đang chịu sức ép từ chi tiêu công của Tổng thống Prabowo Subianto và giá năng lượng leo thang, sự sụt giảm đầu tư tư nhân và vốn ngoại có thể kìm hãm đáng kể tăng trưởng kinh tế của Indonesia.
1:33
Đọc bài chi tiết