


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Định giá chứng khoán Việt Nam hấp dẫn nhờ mức tăng trưởng lợi nhuận kỳ vọng 18% năm 2026


Ngành Ngân hàng và Bất động sản được dự báo tiếp tục là động lực chính thúc đẩy tăng trưởng lợi nhuận sàn HoSE trong năm 2026, đóng góp lần lượt 60,6% và 11,2% vào tổng lợi nhuận
Chứng khoán VnDirect vừa đưa ra dự phóng lợi nhuận doanh nghiệp niêm yết năm 2026 và định giá thị trường dựa trên kỳ vọng lợi nhuận.
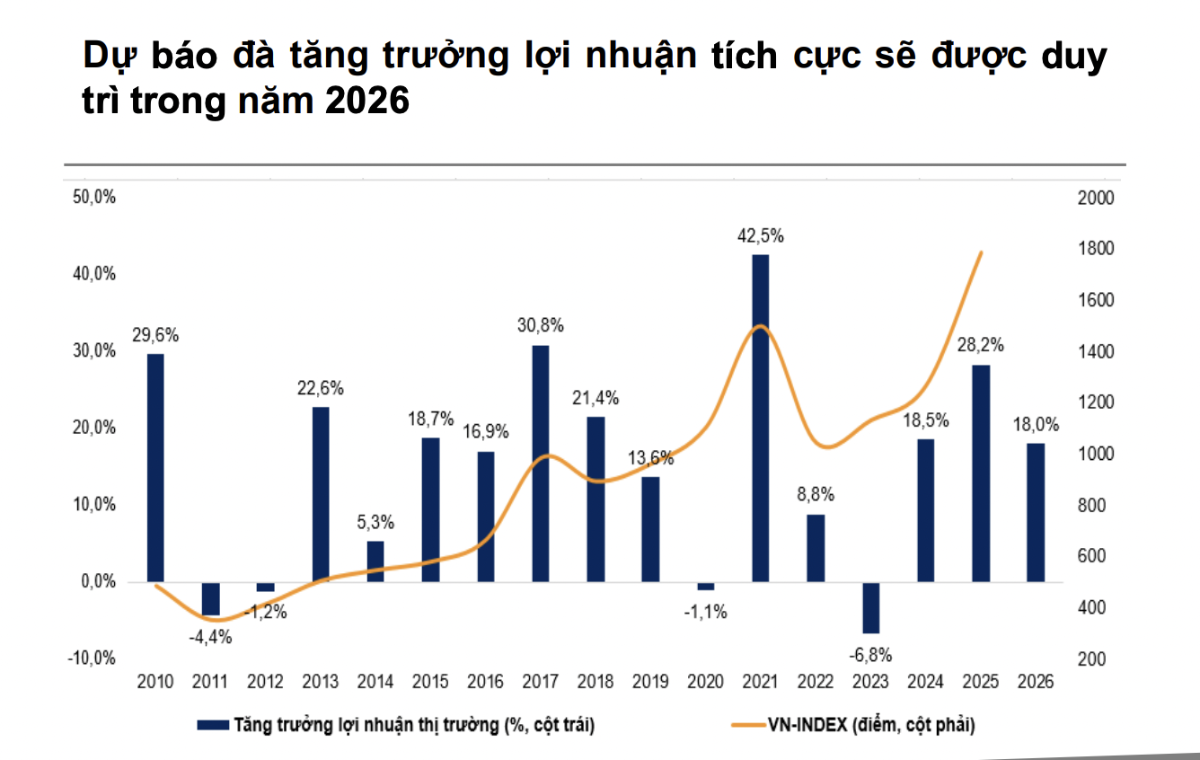
Trước đó, kết quả kinh doanh quý 4/2025 tiếp tục duy trì xu hướng tích cực, qua đó đưa tăng trưởng lợi nhuận ròng cả năm 2025 của các doanh nghiệp niêm yết trên HoSE lên mức 28,2%, vượt xa dự báo của giới phân tích thuộc các công ty chứng khoán trên thị trường. Động lực cải thiện này tạo nền tảng thuận lợi cho triển vọng tăng trưởng lợi nhuận trong năm 2026.
Doanh thu thuần của các doanh nghiệp trên HoSE tiếp tục duy trì đà tăng trưởng với mức tăng tích cực trong quý 4/2025 tăng 31,2% so với cùng kỳ, trong đó động lực quan trọng đến từ mức tăng đột biến của nhóm bất động sản tăng 130,9% so với cùng kỳ. Nếu loại trừ yếu tố này, doanh thu thuần của các doanh nghiệp trên HoSE vẫn ghi nhận mức tăng 16% so với cùng kỳ, cho thấy hoạt động kinh doanh cốt lõi của phần còn lại của thị trường tiếp tục cải thiện.
Sau ba quý giảm tốc liên tiếp, lợi nhuận cốt lõi (EBIT) của các doanh nghiệp trên HoSE phục hồi mạnh trong quý 4/2025, tăng 43,2% so với quý trước và tăng 31,9% so với cùng kỳ. Sự bứt phá này chủ yếu được dẫn dắt bởi nhóm bất động sản.
Trường hợp loại trừ nhóm bất động sản, lợi nhuận cốt lõi của các doanh nghiệp trên HoSE tăng 13,3% so với quý trước và tăng 16,8% so với cùng kỳ – thấp hơn mức 19,8% so với cùng kỳ của quý 3/2025 nhưng vẫn duy trì ở vùng tăng trưởng cao, phản ánh xu hướng cải thiện lợi nhuận từ hoạt động kinh doanh chính dù tốc độ có phần chậm lại.
Về mặt định giá, P/E trượt 12 tháng của VN-Index giảm về mức 14,8 lần, thấp hơn mức trung bình 10 năm là 15,4 lần nhờ tăng trưởng lợi nhuận tích cực của các doanh nghiệp niêm yết trong quý 4/2025 và nhịp điều chỉnh ngắn hạn của thị trường cuối tháng 1/2026.
Trường hợp nếu loại cổ phiếu VIC ra khỏi rổ chỉ số, thì P/E trượt 12 tháng của VN-Index hiện chỉ là 13 lần. Dù định giá không còn rẻ, định giá thị trường đang được hỗ trợ bởi nền tảng vĩ mô vững chắc, triển vọng nâng hạng thị trường và triển vọng tăng trưởng lợi nhuận của doanh nghiệp niêm yết khả quan trong năm 2026.
VnDirect dự phóng các doanh nghiệp niêm yết trên HoSE sẽ đạt tăng trưởng lợi nhuận 18% trong năm 2026. Theo đó sẽ đưa P/E dự phóng 2026 của VN-Index về quanh mức 12,6 lần, qua đó giữ cho định giá thị trường chứng khoán Việt Nam ở mức khá hấp dẫn.
Mặt bằng định giá của các nhóm ngành trên sàn HoSE hiện đang phân hóa rõ rệt khi so sánh với mức trung bình 10 năm. Nhìn chung, phần lớn các nhóm ngành vẫn đang giao dịch quanh hoặc thấp hơn mức định giá P/E bình quân 10 năm, điều này cho thấy dư địa tái định giá vẫn còn nếu đà tăng trưởng lợi nhuận được duy trì trong các quý tới.
Trong đó, nhóm Ngân hàng nổi bật với định giá hấp dẫn khi P/E và P/B đều thấp hơn hoặc chỉ tiệm cận mức trung bình dài hạn, trong bối cảnh NIM tạo đáy và tăng trưởng tín dụng được kỳ vọng cải thiện, mở ra dư địa tăng giá gắn với sự phục hồi ROE.
Nhóm Xây dựng & Vật liệu Xây dựng cũng đang ở vùng chiết khấu mạnh theo P/E, phản ánh lợi nhuận chưa quay lại mức bình thường và cho thấy tiềm năng tái định giá nếu đầu tư công và thị trường Bất động sản tiếp tục khởi sắc.
Ngược lại, nhóm Công nghệ, Hóa chất đang giao dịch với P/B cao hơn mức lịch sử, cho thấy kỳ vọng tăng trưởng đã phần nào được phản ánh vào giá và dư địa mở rộng định giá sẽ phụ thuộc nhiều hơn vào tăng trưởng lợi nhuận thực tế.
Trên đà tăng trưởng cao của năm 2025, VnDirect dự báo lợi nhuận ròng của các công ty niêm yết trên HoSE sẽ đạt tăng trưởng 18% vào năm 2026.
Mức tăng trên được hỗ trợ bởi: Tăng trưởng GDP dự kiến tiếp tục tăng tốc; Triển vọng lợi nhuận nhiều nhóm ngành khả quan nhờ mở rộng chính sách tài khóa có chọn lọc, thúc đẩy kinh tế tư nhân, FDI cải thiện và tiêu dùng phục hồi;Chính sách tiền tệ nới lỏng có kiểm soát và áp lực tỷ giá giảm bớt cùng với lộ trình dỡ bỏ dần trần tăng trưởng tín dụng từ năm 2026 theo chỉ đạo của Thủ tướng sẽ tiếp tục tạo môi trường thuận lợi cho hoạt động kinh doanh của doanh nghiệp.
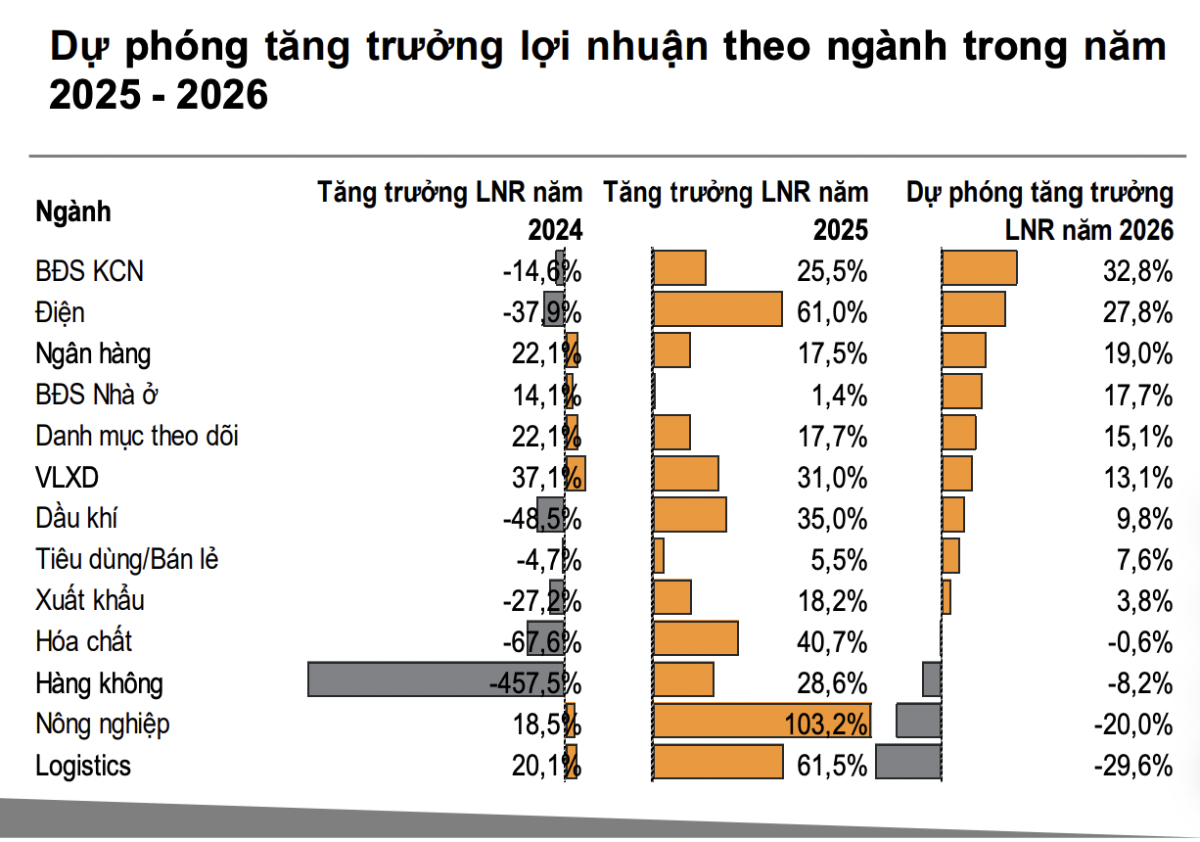
Ngành Ngân hàng và Bất động sản được dự báo tiếp tục là động lực chính thúc đẩy tăng trưởng lợi nhuận sàn HoSE trong năm 2026, đóng góp lần lượt 60,6% và 11,2% vào tổng lợi nhuận sàn HoSE năm 2026. Với mục tiêu tăng trưởng tín dụng duy trì ở mức cao trong năm 2026, ngành Ngân hàng được dự báo duy trì mức tăng trưởng lợi nhuận mạnh mẽ 19%, củng cố vị thế dẫn đầu trên thị trường.
Ngành Bất động sản Khu công nghiệp và ngành Điện cũng được dự báo sẽ ghi nhận tăng trưởng lợi nhuận tích cực trong năm 2026 khi một số doanh nghiệp lớn của 2 nhóm ngành này ghi nhận thêm lợi nhuận từ hoạt động kinh doanh bất động sản trong năm 2026.
Bài liên quan


Đọc bài theo từ khoá


14 công ty chứng khoán có nguy cơ không hoàn thành kế hoạch lợi nhuận 2026
Chi phí vốn cao và lợi suất đầu tư cổ phiếu giảm lấn át mức tăng thu nhập từ mảng ngân hàng đầu tư, gây áp lực đáng kể lên các công ty chứng khoán quy mô vốn nhỏ...
Dow Jones giảm liên tiếp 3 phiên vì áp lực từ thị trường trái phiếu, giá dầu tăng 3%
Thị trường chứng khoán Mỹ đương đầu áp lực giảm điểm trong phiên giao dịch ngày thứ Năm (24/9), với chỉ số Dow Jones đi xuống phiên thứ ba liên tiếp, khi lợi suất trái phiếu kho bạc Mỹ không ngừng tăng cao đè nặng lên giá cổ phiếu...
Cổ phiếu đầu tư công đã hấp dẫn, sóng ngành sẽ "bùng nổ" theo tốc độ giải ngân vào cuối năm?
Nhóm đầu tư công là nhóm liên quan nhiều đến chính sách. Khi Nhà nước có những giai đoạn đẩy mạnh giải ngân, cùng với thông tin về các dự án mới, thông thường dòng tiền sẽ bắt đầu chảy vào nhóm cổ phiếu này.
Vàng tiếp tục trượt giá vì lợi suất trái phiếu và đồng USD tăng cao
Giá vàng thế giới giảm trong phiên giao dịch ngày thứ Năm (24/9), nối tiếp đà giảm của phiên ngày hôm trước, khi lợi suất trái phiếu chính phủ và tỷ giá đồng USD tiếp tục leo thang mạnh...
Kinh tế thế giới đang trụ vững dưới sức ép của lãi suất tăng
Trong lúc lãi suất đi vay trên toàn cầu leo thang, một số nhà kinh tế nhận thấy có một dấu hiệu tích cực là nền kinh tế đủ mạnh để đương đầu áp lực này...





Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






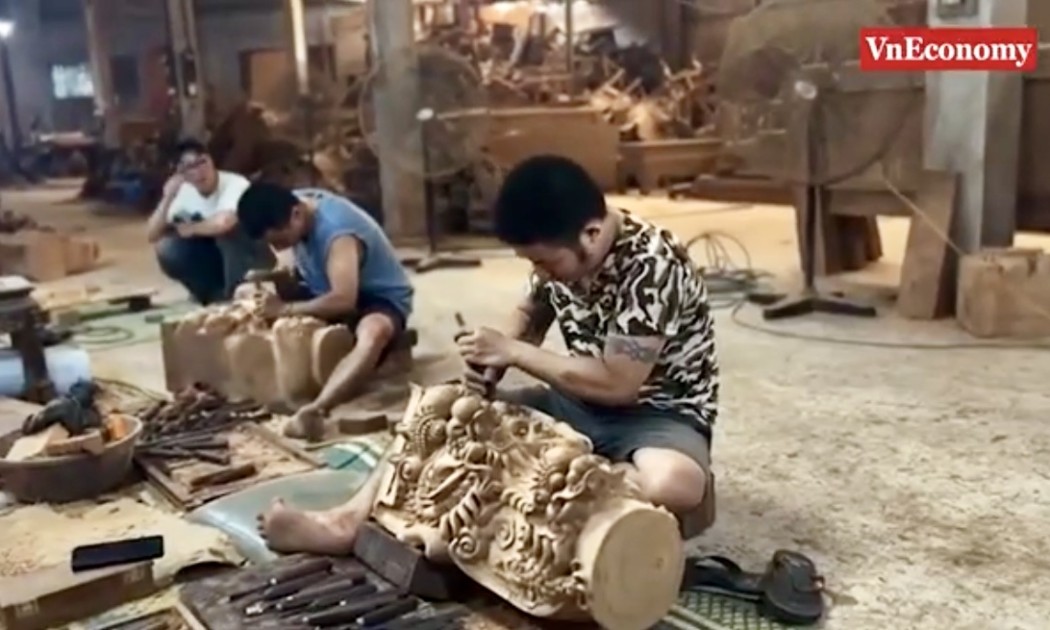
 Đổi thay ở làng gỗ truyền thống
Làng nghề gỗ truyền thống đang ngày càng khẳng định tay nghề trong từng đường đục, nét chạm; tìm hướng đổi mới sản phẩm, ứng dụng công nghệ, mở rộng thị trường và tận dụng phụ phẩm gỗ, từng bước hình thành chuỗi sản xuất và tiêu dùng bền vững.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...