


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Hai trường hợp có thể sử dụng dữ liệu dân cư để đánh giá khả tín khách hàng vay cá nhân


Việc đánh giá khả tín khách hàng vay cá nhân rất nhạy cảm, liên quan mật thiết tới quyền và lợi ích hợp pháp của tổ chức, cá nhân, cần nghiên cứu kỹ lưỡng, thấu đáo…
Cục An ninh mạng và phòng, chống tội phạm sử dụng công nghệ cao, Bộ Công an, trong tham luận tại hội thảo về Nghị định 13/2023/NĐ-CP về bảo vệ dữ liệu cá nhân trong sử dụng dữ liệu dân cư đánh giá khả tín khách hàng vay mới đây, cho rằng có hai trường hợp có thể sử dụng dữ liệu dân cư để đánh giá khả tín khách hàng vay.
Một là, việc đánh giá khả tín khách hàng vay là hoạt động của cơ quan nhà nước được quy định theo luật chuyên ngành và Cục Cảnh sát quản lý hành chính về trật tự xã hội (Bộ Công an) được giao thực hiện nhiệm vụ này.
Khi đó, cơ quan này có thể thu thập thông tin liên quan tới tài chính ngân hàng của dân cư để có thể đánh giá khả tín khách hàng vay mà không cần sự đồng ý của chủ thể dữ liệu. Tuy nhiên, phạm vi áp dụng của nội dung này chỉ liên quan tới hoạt động của cơ quan nhà nước, không được chuyển giao, mua bán dữ liệu cá nhân có liên quan tới điểm tín dụng.
Hai là, Ngân hàng Nhà nước được luật giao chức năng đánh giá khả tín khách hàng vay và có sử dụng dữ liệu dân cư để xác thực.
Khi đó, việc xác thực có thể được thực hiện nhằm bảo đảm rằng, thông tin điểm tín dụng mà Ngân hàng Nhà nước nắm giữ là phù hợp, chính xác với dữ liệu dân cư do Cục Cảnh sát quản lý hành chính về trật tự xã hội quản lý. Hoạt động đánh giá khả tín khách hàng vay của Ngân hàng Nhà nước chỉ để phục vụ hoạt động của cơ quan nhà nước.
Về việc cung cấp dữ liệu cá nhân liên quan tới điểm tín dụng cho đơn vị tài chính - ngân hàng, Cục An ninh mạng và phòng, chống tội phạm sử dụng công nghệ cao cho rằng theo quy định tại Nghị định 13/2023/NĐ-CP, điểm tín dụng (chỉ là số điểm, không liên quan tới thông tin cá nhân) không phải dữ liệu cá nhân nên có thể chuyển giao cho các đơn vị tài chính - ngân hàng.
Nếu điểm tín dụng đó có thông tin liên quan tới cá nhân (ví dụ ông A được 700 điểm) thì là dữ liệu cá nhân, không được chuyển giao, mua bán cho các đơn vị tài chính - ngân hàng, trừ trường hợp luật quy định khác.
Có một trường hợp có thể chuyển điểm tín dụng cho các đơn vị tài chính - ngân hàng. Cụ thể, theo Cục An ninh mạng và phòng, chống tội phạm sử dụng công nghệ cao, chủ thể dữ liệu yêu cầu bên Bên Kiểm soát hoặc Bên Kiểm soát và xử lý dữ liệu cá nhân cung cấp điểm tín dụng của mình cho ngân hàng. Trong trường hợp này, Bên Kiểm soát hoặc Bên Kiểm soát và xử lý dữ liệu cá nhân có thể là Cục Cảnh sát quản lý hành chính về trật tự xã hội hoặc Ngân hàng Nhà nước nhưng phải được luật quy định cho phép.
“Việc đánh giá khả tín khách hàng vay cá nhân rất nhạy cảm, liên quan mật thiết tới quyền và lợi ích hợp pháp của tổ chức, cá nhân, cần nghiên cứu kỹ lưỡng, thấu đáo”, Cục An ninh mạng và phòng, chống tội phạm sử dụng công nghệ cao đánh giá và cho rằng yêu cầu tiên quyết là về mặt pháp lý phải bảo đảm thì mới triển khai trong thực tiễn.
Cũng theo Cục An ninh mạng và phòng, chống tội phạm sử dụng công nghệ cao, việc triển khai cũng cần có cơ chế thí điểm, nghiên cứu điều chỉnh sao cho phù hợp. Ưu tiên cao nhất của dữ liệu dân cư là phục vụ hoạt động quản lý nhà nước của cơ quan chức năng có thẩm quyền.
Đọc bài theo từ khoá


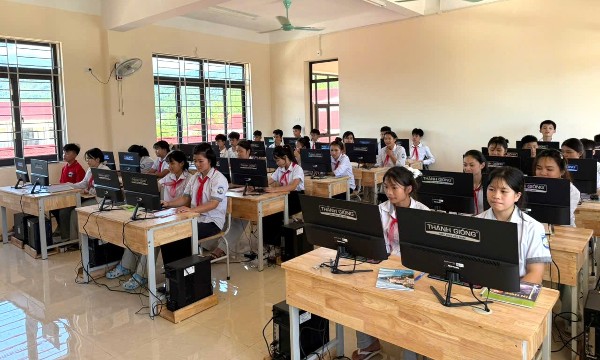
Chuyển đổi số mở thêm “cánh cửa” tri thức cho học sinh vùng cao
Từ những tiết học có hình ảnh, video, trò chơi tương tác đến bước đầu ứng dụng trí tuệ nhân tạo, chuyển đổi số đang từng bước thay đổi cách dạy và học tại Trường Phổ thông nội trú Tiểu học và Trung học cơ sở Yên Khương, xã biên giới Yên Khương, tỉnh Thanh Hóa. Trong điều kiện còn nhiều khó khăn về hạ tầng, thiết bị, công nghệ đang mở thêm cơ hội để học sinh dân tộc thiểu số tiếp cận tri thức trực quan, chủ động hơn...
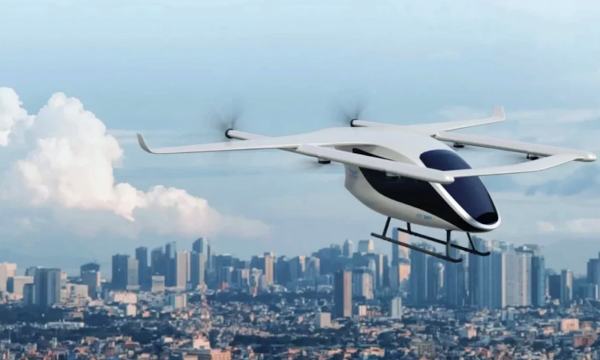
Bộ Chính trị yêu cầu xây dựng mô hình quản trị quốc gia với không gian tầm thấp
Bên cạnh việc thống nhất vị trí, vai trò chiến lược, tăng cường đầu tư hạ tầng, nghiên cứu khoa học, phát triển nguồn nhân lực chất lượng cao, Bộ Chính trị cũng yêu cầu hoàn thiện pháp luật, tăng cường quản lý nhà nước và xây dựng mô hình quản trị quốc gia đối với không gian tầm thấp…
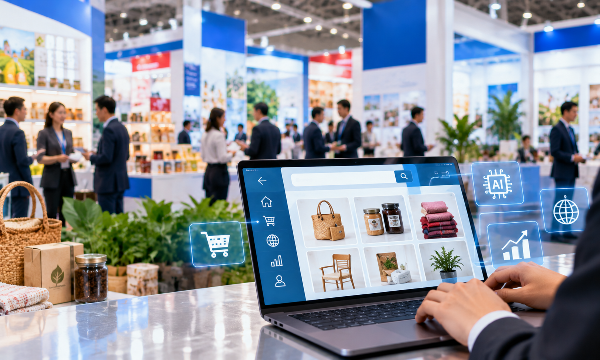
TP. Hồ Chí Minh xúc tiến thương mại bằng AI và dữ liệu
Không dừng ở những cuộc gặp tại hội chợ hay các chương trình xúc tiến trực tiếp, TP. Hồ Chí Minh đang mở rộng hoạt động kết nối trên môi trường số, ứng dụng dữ liệu và AI để doanh nghiệp tiếp tục tìm kiếm đối tác, nhà mua hàng và cơ hội thị trường sau sự kiện...
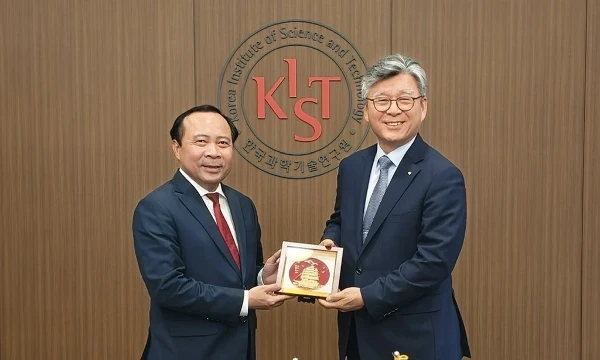
VKIST sắp nhận thêm 30 triệu USD tài trợ không hoàn lại từ Hàn Quốc
Giai đoạn 2 Dự án Viện Khoa học và Công nghệ Việt Nam – Hàn Quốc (VKIST) dự sẽ được kiến triển khai từ năm 2026 đến 2033 với 30 triệu USD viện trợ không hoàn lại từ Hàn Quốc, tập trung nghiên cứu công nghệ chiến lược, đào tạo nhân lực và thúc đẩy chuyển giao, thương mại hóa công nghệ....
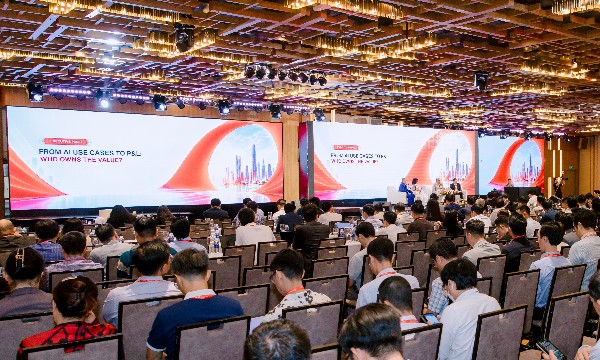
AI và giá trị kinh tế: Những thách thức cho doanh nghiệp Việt
Khoảng cách giữa hiệu quả và giá trị kinh tế từ AI khi doanh nghiệp Việt Nam đẩy nhanh ứng dụng nhưng chưa chứng minh rõ tác động đến doanh thu, chi phí và tăng trưởng…





Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.







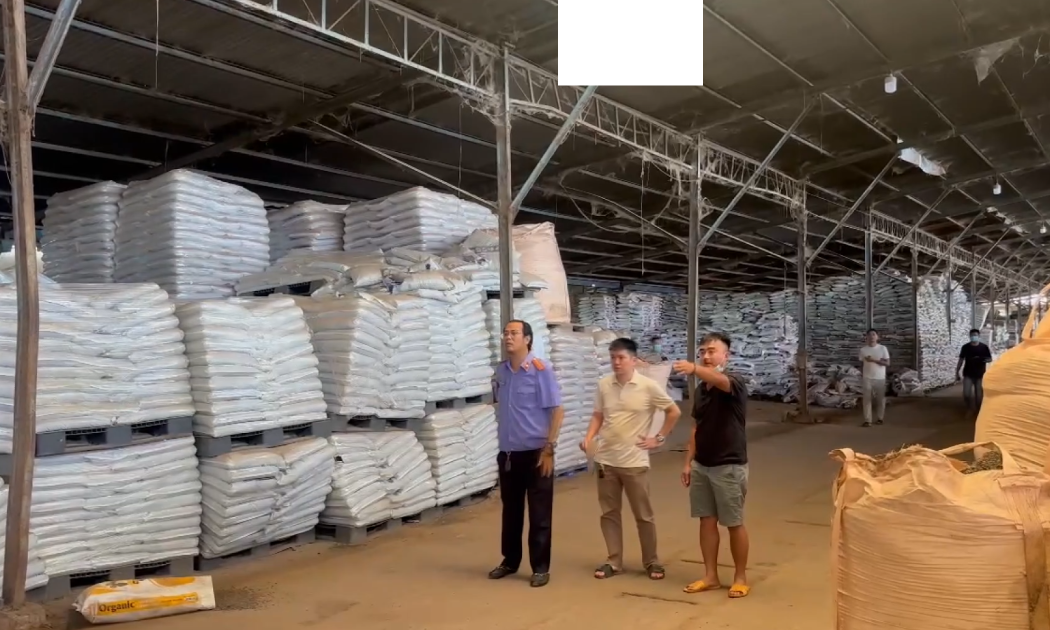
 Triệt phá đường dây sản xuất hơn 24.000 tấn phân bón giả
Công an tỉnh Đắk Lắk vừa bóc gỡ đường dây phân bón giả quy mô lớn, với hơn 24.000 tấn sản phẩm được đưa ra thị trường. Số hàng này được tiêu thụ thông qua khoảng 200 doanh nghiệp, đại lý tại nhiều tỉnh, thành phố.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...