




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Khoảng trống sau cam kết mới về lãi suất


23 hội viên Hiệp hội Ngân hàng đã cùng ký cam kết thực hiện nghiêm trần lãi suất tiền gửi VND
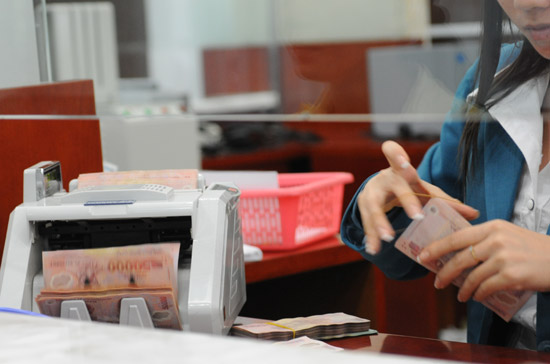
Ngày 12/10, Hiệp hội Ngân hàng Việt Nam (VNBA) tổ chức họp hội viên, 23 đơn vị cùng ký cam kết thực hiện nghiêm trần lãi suất tiền gửi VND theo Thông tư 30.
Phía sau cam kết là khoảng trống quản trị yếu kém của không ít tổ chức tín dụng và họ đang đối mặt với một luật chơi mới: lãi suất phạt!
Tuân thủ để lấy lại kỷ cương
Có mấy điểm đáng chú ý tại Thông tư 30/TT-NHNN do Ngân hàng Nhà nước ban hành ngày 28/9/2011: ấn định lãi suất tiền gửi không kỳ hạn và kỳ hạn dưới 1 tháng là 6%/năm; lãi suất từ 1 tháng trở lên: 14%/năm. Đồng thời, mức lãi suất chỉ tính theo phương thức trả lãi cuối kỳ, mọi phương thức trả lãi khác đều quy đổi theo phương thức trả lãi cuối kỳ.
Với quy định trên, Ngân hàng Nhà nước gửi đi thông điệp rất rõ ràng: trần lãi suất tiền gửi VND chỉ có hai mức 6% và 14%, kỳ hạn nào thì lãi suất đó. Ngoài ra, mọi chiêu thức lách “tiền lãi nhập gốc” thông qua các loại sản phẩm “tiền gửi 1 ngày, lãi suất 14%/năm” đều bị cấm.
Với tinh thần đồng thuận cao, bà Nguyễn Thị Mai Hương, Phó tổng giám đốc OceanBank nói: “Chúng tôi không muốn lãi suất cao vì sẽ bất lợi đến sản xuất kinh doanh. Hơn nữa, ngân hàng cũng rất mệt mỏi vì khách hàng mặc cả lãi suất. Hiện tại, mặt bằng lãi suất huy động đã quay về mốc 14%/năm cho toàn hệ thống, trật tự bắt đầu được lập lại và đây là cơ hội để ngành ngân hàng lấy lại hình ảnh văn minh trong con mắt người dân”.
Chung quan điểm này, bà Dương Thu Hương, Tổng thư ký VNBA cho rằng, trong bối cảnh hiện nay, việc duy trì mức lãi suất tiền gửi 14%/năm hoàn toàn hiện thực. Trước hết, chỉ số CPI 3 tháng gần đây nằm trong xu hướng giảm mạnh; mặt bằng lãi suất đã quay về mốc 14%/năm trên toàn hệ thống. Tình trạng mặc cả, kỳ kèo lãi suất giảm hẳn, nhiều khách hàng đến ngân hàng gửi tiền, kể cả những món tiền tỷ không còn hỏi “lãi suất bao nhiêu”.
Mặt khác, trước lo ngại “khi thực hiện chung một mặt bằng lãi suất, lượng tiền gửi của toàn hệ thống sẽ giảm mạnh”, bà Hương cho biết, theo số liệu của Ngân hàng Nhà nước, lần đầu tiên kể từ 2008 đến nay, tốc độ tăng của nguồn vốn đã lớn hơn tốc độ tăng của sử dụng vốn.
Cụ thể, tính đến 12/9/2011, tốc độ tăng của nguồn vốn là 10,72% nhưng tốc độ tăng của tín dụng chỉ 8,63%.
Đặc biệt, đường cong lãi suất, mặc dù chưa hoàn toàn do thị trường điều tiết nhưng đã đi đúng quy luật: lãi suất thị trường 1: 14%, lãi suất thị trường 2 và lãi suất điều hành chủ chốt của Ngân hàng Nhà nước cao hơn thị trường 1 và lãi suất tiền vay cao hơn các loại lãi suất nói trên.
Và dù không kèm theo chế tài, nhưng 23 đơn vị dự họp trong tổng số 31 hội viên phía Bắc đã ký vào bản cam kết thực hiện nghiêm túc Thông tư 30/2011/TT-NHNN.
Nỗi lo ngân hàng quản trị yếu kém
Mặc dù đạt được một số kết quả nhất định sau khi Ngân hàng Nhà nước thẳng tay lập lại trật tự lãi suất tiền gửi, nhưng phía sau đó đang lộ ra những khoảng trống đáng lưu tâm.
Trước hết, khá nhiều ngân hàng kêu bị mất vốn, lượng tiền gửi bị giảm và cho rằng, vẫn có tình trạng ngân hàng nọ lấy vốn của ngân hàng kia hoặc tiền gửi chảy sang các thị trường đầu tư tài sản mạo hiểm.
Tuy nhiên, theo ông Nguyễn Đức Vinh, Tổng giám đốc Techcombank, để công bằng thì các ngân hàng phải phải nghiêm túc thực hiện và tích cực phát hiện hành vi “đi đêm lãi suất, kể cả trong nội bộ của mình, để cơ quan chức năng xử lý kịp thời.
Nhìn từ góc độ khác, bà Lê Thanh Hằng, Phó tổng giám đốc Agribank lý giải: lo ngại tiền gửi toàn hệ thống giảm là thiếu cơ sở vì tốc độ tăng của tiền gửi vẫn cao và trạng thái huy động - cho vay toàn hệ thống vẫn dương.
Hiện tượng tiền gửi ngân hàng này giảm, ngân hàng kia tăng là do khi chung một mặt bằng lãi suất 14%/năm, khách hàng sẽ chọn ngân hàng có thương hiệu, quy mô lớn, dịch vụ sản phẩm đa dạng, tác phong phục vụ chuyên nghiệp để gửi tiền. Những ngân hàng thiếu lợi thế này thì phải chấp nhận thua thiệt.
Thứ hai, gần đây, đặc biệt kể từ sau ngày HDBank bị Ngân hàng Nhà nước xử lý vi phạm, lãi suất thị trường liên ngân hàng tăng rất nhanh.
Lãnh đạo một ngân hàng cho biết, ngày 11 và 12/10, lãi suất liên ngân hàng giao dịch tại một số đơn vị lên tới 20%/năm, trước đó ở mức 17% - 18%/năm.
Vì thế, một ý kiến đề xuất rằng, Ngân hàng Nhà nước cần khống chế trần lãi suất thị trường liên ngân hàng để tránh hiện tượng các ngân hàng huy động tốt sẽ "lười" giải ngân thị trường 1 mà chỉ ung dung cho vay thị trường 2, "kiếm ăn" trên lưng ngân hàng khác.
Tuy nhiên, ý kiến này không nhận được sự đồng thuận từ phía các ngân hàng, nhất là những đơn vị lớn trong nhóm “G12 1”.
Bà Nguyễn Thị An Bình, Phó tổng giám đốc Ngân hàng Quân đội, nói: “Không nên đặt thêm trần lãi suất thị trường 2 vì ngân hàng nào quản trị thanh khoản lỏng lẻo, sử dụng vốn nhiều hơn huy động thì phải chấp nhận mua vốn với mức giá của thị trường”.
Ý kiến của bà Bình là có cơ sở, nhưng rất có thể, thời gian tới, sẽ chẳng ai ngạc nhiên khi lãi suất thị trường 2 lên tới 25% - 30%, thậm chí 43% như từng xảy ra năm 2008, nhất là đối với những ngân hàng yếu thanh khoản nhưng không muốn xin tái cấp vốn, vì e ngại nhà điều hành sờ mó vào cân đối sổ sách và tình trạng tài sản.
Lãnh đạo một ngân hàng “nói nhỏ” với người viết: “Đã kinh doanh yếu kém, chất lượng tài sản thấp thì phải chấp nhận lãi suất phạt từ thị trường 2 và lãi suất chủ chốt của người mua bán cuối cùng trên thị trường. Không thể duy trì tình trạng “đói ăn vụng, túng làm liều” như lâu nay”.
Chung suy nghĩ này, ông Hoàng Việt Trung, Phó giám đốc Ngân hàng Nhà nước - Chi nhánh Hà Nội, nói: “Ngân hàng Nhà nước đã điều hành sát thị trường, kỳ hạn giao dịch OMO đa dạng, khối lượng tiền bơm hút qua kênh này linh hoạt; sẵn sàng tái cấp vốn cho các đơn vị yếu thanh khoản. Trong lúc này, những đơn vị dư vốn nên tương hỗ đơn vị thiếu vốn, không nên đòi lãi suất quá cao. Đây là thời điểm tốt nhất để lập lại kỷ cương thị trường, nếu đơn vị nào vi phạm, Ngân hàng Nhà nước sẽ thẳng tay xử lý”.

Rủi ro nào phía sau một lần quét QR xuyên biên giới?
Một thao tác quét mã QR kéo theo cả chuỗi xử lý giữa người dùng, điểm bán, ngân hàng, trung gian thanh toán và các nền tảng công nghệ, đặc biệt khi giao dịch vượt qua biên giới. Điều này mở ra những rủi ro về gian lận, an ninh mạng và bảo vệ dữ liệu cá nhân, đòi hỏi kiểm soát chặt chẽ từ toàn bộ hệ thống…
Việt Nam đã đạt được bước tiến rõ nét về thanh toán không dùng tiền mặt
Ngân hàng Nhà nước Việt Nam đã cảnh báo hơn 5,1 triệu lượt khách hàng; gần 1,7 triệu lượt đã tạm dừng hoặc hủy giao dịch sau cảnh báo, với tổng giá trị trên 5,7 nghìn tỷ đồng.
Thanh toán QR xuyên biên giới: điểm chạm mới của du lịch
Từ sân bay, khách sạn, nhà hàng đến các điểm mua sắm, thanh toán QR xuyên biên giới đang mở rộng thêm những điểm chạm trong hành trình của du khách quốc tế. Khi người dùng có thể thanh toán bằng ứng dụng quen thuộc, các điểm bán trong nước có thêm cơ hội tiếp cận và giữ lại dòng chi tiêu từ thị trường khách quốc tế…
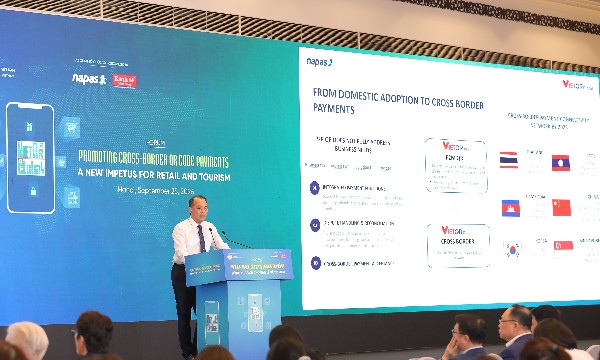
VietQR Global tăng độ phủ, thúc đẩy giao dịch thực
Thanh toán QR đã trở thành phương thức quen thuộc tại nhiều điểm bán trong nước, tạo nền tảng để Việt Nam mở rộng mô hình này sang các giao dịch xuyên biên giới. Tuy nhiên, bài toán tiếp theo là mở rộng mạng lưới điểm chấp nhận, qua đó gia tăng giao dịch thực tế của du khách và người Việt Nam khi thanh toán ở nước ngoài…
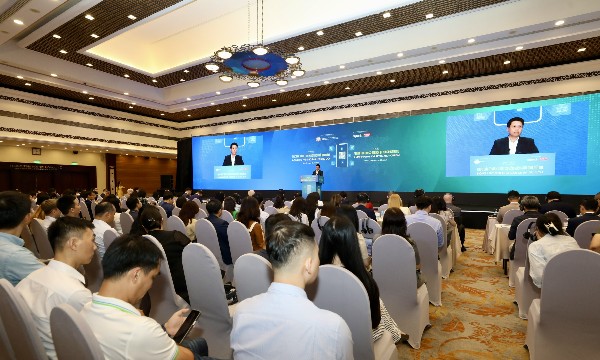
QR xuyên biên giới mở thêm cánh cửa kết nối khách quốc tế
Từ một phương thức thanh toán quen thuộc trong nước, mã QR đang được mở rộng ra các giao dịch xuyên biên giới, giúp khách quốc tế sử dụng ứng dụng thanh toán quen thuộc để chi tiêu tại Việt Nam. Cùng với chi phí chấp nhận thanh toán thấp hơn thẻ quốc tế, phương thức này đang mở thêm dư địa để doanh nghiệp, hộ kinh doanh tiếp cận và phục vụ khách hàng quốc tế...



Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...







 Việt Nam đã đạt được bước tiến rõ nét về thanh toán không dùng tiền mặt
Ngân hàng Nhà nước Việt Nam đã cảnh báo hơn 5,1 triệu lượt khách hàng; gần 1,7 triệu lượt đã tạm dừng hoặc hủy giao dịch sau cảnh báo, với tổng giá trị trên 5,7 nghìn tỷ đồng.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

