Fed dự báo từ năm 2025 đến 2027, GDP Mỹ sẽ tăng trưởng chậm hơn một chút so với mức tiềm năng, dẫn đến tỷ lệ thất nghiệp tăng nhẹ. Lạm phát được dự báo tiếp tục thu hẹp tốc độ do cung cầu trên thị trường dần cân bằng hơn.


 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
 02437552050


Trong tuần từ 25/11 - 29/11, tỷ giá trung tâm được Ngân hàng Nhà nước điều chỉnh theo xu hướng giảm, đặc biệt giảm mạnh 2 phiên cuối tuần.
Chốt ngày 29/11, tỷ giá trung tâm được niêm yết ở mức 24.251 VND/USD, giảm mạnh 44 đồng so với phiên cuối tuần trước đó (23/11).
Tỷ giá liên ngân hàng trong tuần từ 25/11 - 29/11 giảm dần qua các phiên, kết thúc phiên 29/11, đóng cửa tại 25.372, giảm 60 đồng so với phiên cuối tuần trước đó.
Tỷ giá trên thị trường tự do tăng mạnh phiên đầu tuần rồi giảm nhẹ trở lại, chốt phiên 29/11, tăng 40 đồng ở cả hai chiều mua vào và bán ra so với phiên cuối tuần trước đó, giao dịch tại 25.690 VND/USD và 25.790 VND/USD.
Ngày 26/11, Fed công bố biên bản cuộc họp tháng 11/2024 với các chỉ báo kinh tế quan trọng. Theo đó, Fed nhận định GDP tăng trưởng vững chắc từ đầu năm tới nay. Tốc độ tăng trưởng việc làm chững lại đáng kể, tỷ lệ thất nghiệp thực tế tăng lên nhưng vẫn ở mức thấp. Lạm phát giá tiêu dùng thấp hơn nhiều so với những gì ghi nhận ở năm 2023. Chỉ số giá tiêu dùng cá nhân PCE toàn phần và PCE lõi trong tháng 9 lần lượt là 2,1% và 2,7% (YoY).
Fed dự báo từ năm 2025 đến 2027, GDP Mỹ sẽ tăng trưởng chậm hơn một chút so với mức tiềm năng, dẫn đến tỷ lệ thất nghiệp tăng nhẹ. Lạm phát được dự báo tiếp tục thu hẹp tốc độ do cung cầu trên thị trường dần cân bằng hơn.
Về chính sách tiền tệ, các thành viên Hội đồng Thị trường Mở Liên bang (FOMC, thuộc Fed) cho rằng quyết định bắt đầu nới lỏng chính sách tiền tệ vào tháng 9 là phù hợp; rủi ro để đạt được mục tiêu việc làm và mục tiêu lạm phát đang gần như cân bằng. FOMC sẽ tiếp tục dựa trên những dữ liệu kinh tế trong tương lai để đưa ra những quyết định tiếp theo.
Fed dự báo từ năm 2025 đến 2027, GDP Mỹ sẽ tăng trưởng chậm hơn một chút so với mức tiềm năng, dẫn đến tỷ lệ thất nghiệp tăng nhẹ. Lạm phát được dự báo tiếp tục thu hẹp tốc độ do cung cầu trên thị trường dần cân bằng hơn.
Tuần này, thị trường chờ đợi báo cáo chi tiết thị trường lao động Mỹ tháng 11/2024 sẽ được công bố vào ngày 6/12 theo giờ Việt Nam.
Tuần qua, khu vực Eurozone đón các thông tin kinh tế quan trọng. Về lạm phát, chỉ số giá tiêu dùng CPI toàn phần của Eurozone tăng 2,3% (YoY) trong tháng 11/2024 theo báo cáo sơ bộ, cao hơn mức tăng 2% của tháng trước đó và khớp với dự báo. CPI lõi trong tháng vừa qua tăng 2,7% (YoY), đi ngang so với kết quả thống kê tháng 10 và trái với dự báo tăng nhẹ lên 2,8%.
Riêng tại Đức, CPI tháng 11 giảm nhẹ 0,2% (MoM) sau khi tăng 0,4% ở tháng trước, khớp với con số dự báo. So với cùng kỳ năm 2023, CPI Đức tăng 2,2% yoy trong tháng 11, cao hơn mức tăng 2% của tháng 10.
Trong tuần này, Eurozone chờ đợi các thông tin liên quan đến thị trường lao động và doanh số bán lẻ của tháng 10, lần lượt công bố vào ngày 2 và 5/12 theo giờ Việt Nam.
Dữ liệu lạm phát như kỳ vọng giúp Fed và ECB tự tin hơn trong việc cắt giảm lãi suất để hỗ trợ tăng trưởng kinh tế; làm vơi đi áp lực tỷ giá USD/VND.
Tuần từ 25/11 - 29/11, lãi suất VND liên ngân hàng tiếp tục giảm mạnh qua các phiên ở tất cả các kỳ hạn. Chốt ngày 29/11, lãi suất VND liên ngân hàng giao dịch ở mức: qua đêm 3,13% (-1,47 đpt); 1 tuần 3,90% (-0,86 đpt); 2 tuần 4,49% (-0,37 đpt); 1 tháng 4,79% (-0,19 đpt).
So với mức đỉnh 6,1% được thiết lập hôm 4/11, lãi suất VND liên ngân hàng kỳ hạn qua đêm (kỳ hạn chủ chốt) đã giảm gần 3 đpt.
Lãi suất USD liên ngân hàng biến động nhẹ ở tất cả các kỳ hạn trong tuần qua. Phiên 29/11, lãi suất USD liên ngân hàng giao dịch tại: qua 4,6% (không thay đổi); 1 tuần 4,67% ( 0,01 đpt); 2 tuần 4,71% ( 0,01 đpt) và 1 tháng 4,76% (không thay đổi).
Trên thị trường mở tuần qua (25 - 29/11), ở kênh cầm cố, Ngân hàng Nhà nước chào thầu kỳ hạn 7 ngày với khối lượng là 54.000 tỷ đồng, lãi suất giữ ở mức 4%, có 53.999,85 tỷ đồng trúng thầu; có 68.000 tỷ đồng đáo hạn trong tuần qua trên kênh cầm cố.
Ngân hàng Nhà nước chào thầu tín phiếu Ngân hàng Nhà nước 28 ngày, đấu thầu lãi suất. Có 9.980 tỷ đồng trúng thầu, lãi suất giữ ở mức 4%. Có 7.950 tỷ đồng tín phiếu đáo hạn trong tuần qua.
Như vậy, Ngân hàng Nhà nước hút ròng 16.030,15 tỷ đồng từ thị trường trong tuần qua bằng kênh thị trường mở. Có 53.999,85 tỷ đồng lưu hành trên kênh cầm cố, có 20.080 tỷ đồng tín phiếu Ngân hàng Nhà nước lưu hành trên thị trường.
Từ 25-29/11, Ngân hàng Nhà nước hút ròng 16.030,15 tỷ đồng từ thị trường bằng kênh thị trường mở. Có 53.999,85 tỷ đồng lưu hành trên kênh cầm cố, có 20.080 tỷ đồng tín phiếu Ngân hàng Nhà nước lưu hành trên thị trường.
Ngày 27/11, Kho bạc Nhà nước đấu thầu thành công 4.000 tỷ đồng/10.500 tỷ đồng Trái phiếu Chính phủ gọi thầu, tỷ lệ trúng thầu đạt 38%. Trong đó, kỳ hạn 10 năm huy động được 3.000 tỷ đồng/5.500 tỷ đồng gọi thầu và kỳ hạn 30 năm huy động được 1.000 tỷ đồng/1.500 tỷ đồng gọi thầu. Kỳ hạn 5 năm và 15 năm gọi thầu lần lượt 2.500 tỷ đồng và 1.000 tỷ đồng nhưng không có khối lượng trúng thầu ở cả 2 kỳ hạn. Lãi suất trúng thầu ở kỳ hạn 10 năm là 2,68% ( 0,02 đpt so với phiên đấu thầu trước đó) và 30 năm là 3,15% ( 0,05 đpt).
Trong tuần này, ngày 4/12, Kho bạc Nhà nước dự kiến chào thầu 9.000 tỷ đồng Trái phiếu Chính phủ, trong đó kỳ hạn 5 năm chào thầu 1.500 tỷ đồng, kỳ hạn 10 năm chào thầu 5.000 tỷ đồng, kỳ hạn 15 năm chào thầu 1.000 tỷ đồng và kỳ hạn 30 năm chào thầu 1.500 tỷ đồng.
Giá trị giao dịch Outright và Repos trên thị trường thứ cấp tuần qua đạt trung bình 16.072 tỷ đồng/phiên, tăng mạnh so với mức 13.878 tỷ đồng/phiên của tuần trước đó. Lợi suất Trái phiếu Chính phủ trong tuần qua dao động nhẹ ở tất cả các kỳ hạn. Chốt phiên 29/11, lợi suất Trái phiếu Chính phủ giao dịch quanh 1 năm 1,85% ( 0,004 đpt so với phiên cuối tuần trước); 2 năm 1,86% ( 0,004 đpt); 3 năm 1,88% ( 0,004 đpt); 5 năm 1,97% ( 0,003 đpt); 7 năm 2,28% (-0,001 đpt); 10 năm 2,76% (không đổi); 15 năm 2,96% ( 0,001 đpt); 30 năm 3,16% (không đổi).
Đang trong xu thế giảm, tỷ giá đồng yên đã quay đầu hồi phục trong phiên ngày thứ Hai (28/9), sau khi quan chức cấp cao nhất phụ trách vấn đề tỷ giá của Nhật Bản lên tiếng cảnh báo về sự suy yếu của đồng nội tệ...
Sức nóng trên thị trường năng lượng khiến áp lực bán tháo gia tăng đối với trái phiếu kho bạc Mỹ và trái phiếu chính phủ nhiều quốc gia khác...
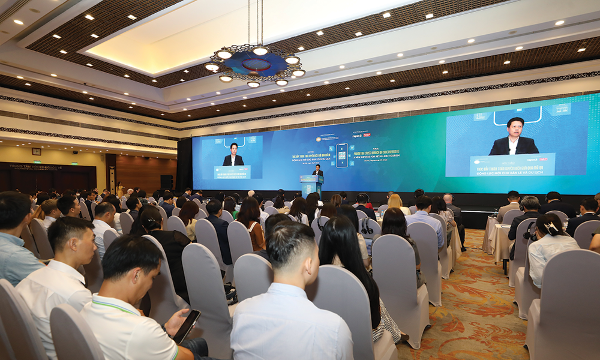
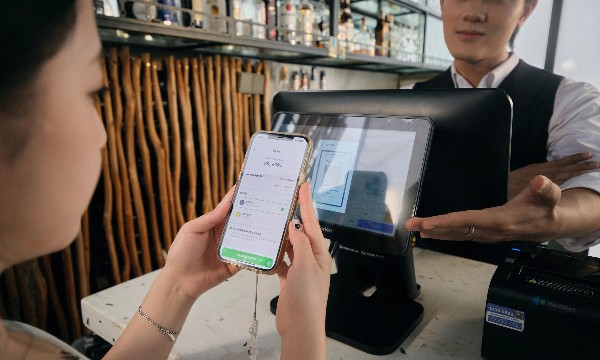
Khi thanh toán QR xuyên biên giới ngày càng mở rộng, bài toán không còn dừng ở việc kết nối thêm bao nhiêu quốc gia mà ở khả năng biến một thao tác quét mã đơn giản thành sức mua, doanh thu cho doanh nghiệp và dòng tiền minh bạch cho nền kinh tế. Muốn vậy, hệ sinh thái cần chuyển từ “kết nối được” sang “sử dụng được và sử dụng hiệu quả”.
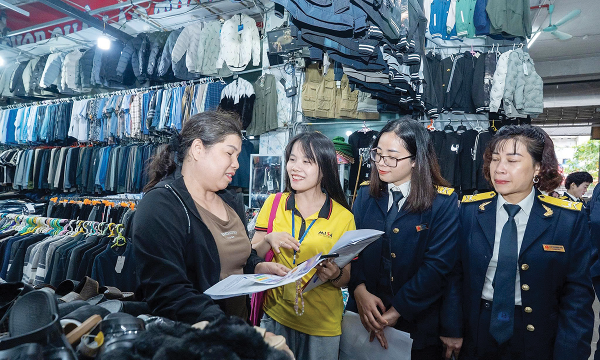
Cùng một mức thuế suất thu nhập như doanh nghiệp, nhưng hộ kinh doanh vẫn chưa được hưởng cùng một cơ chế tính thuế. Với những hộ có doanh thu lớn, việc tính thuế thu nhập đã chuyển sang tính trên phần thu nhập sau khi trừ chi phí, song hộ vẫn nằm ngoài chuỗi khấu trừ thuế giá trị gia tăng (VAT). Khi quy mô kinh doanh ngày càng lớn và dữ liệu mua vào, bán ra ngày càng đầy đủ, sự khác biệt này trở thành khoảng trống đáng chú ý trong chuỗi VAT.
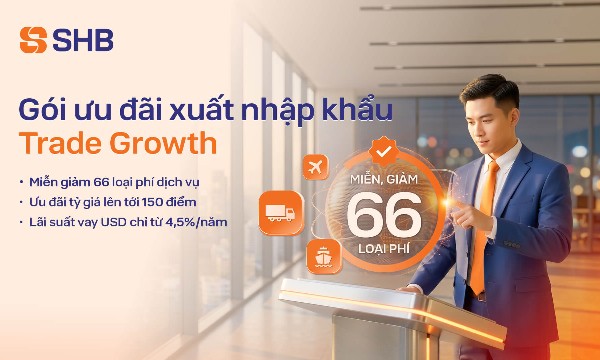
Ngân hàng TMCP Sài Gòn – Hà Nội (SHB) tiếp tục đẩy mạnh hệ sinh thái giải pháp tài chính dành cho doanh nghiệp xuất nhập khẩu, hỗ trợ khách hàng chủ động nguồn vốn, tối ưu dòng tiền, tiết giảm chi phí giao dịch và quản trị rủi ro tỷ giá trong toàn bộ chuỗi thương mại quốc tế.
Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...

 Thanh toán xuyên biên giới qua mã QR: Bước nhảy vọt cho bán lẻ và du lịch
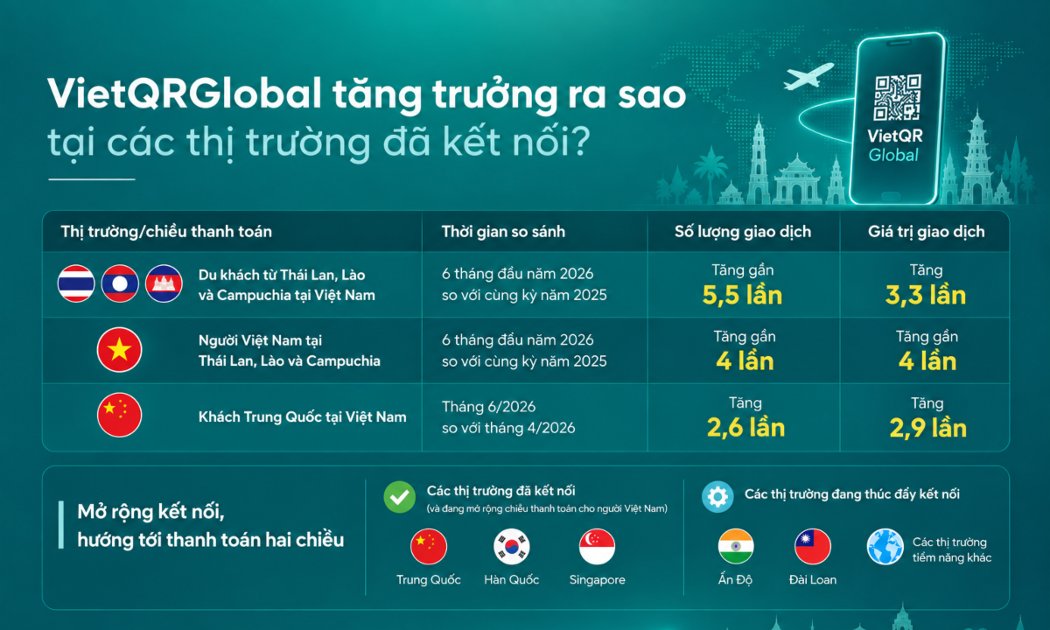
Việt Nam hiện đã hoàn tất kết nối thanh toán QR xuyên biên giới với 6 quốc gia trong khu vực và châu Á, đang triển khai kết nối với Đài Loan (Trung Quốc), Ấn Độ và tiếp tục triển khai mở rộng dịch vụ với các quốc gia khác trong thời gian tới.





Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...