Sau gần một thập kỷ thúc đẩy tín dụng xanh, quy mô dư nợ đã tăng mạnh nhưng vẫn chưa đáp ứng nhu cầu chuyển đổi xanh của nền kinh tế. Bên cạnh vấn đề về vốn, việc thiếu và phân tán dữ liệu về môi trường, phát thải và tiêu chuẩn ESG đang khiến các ngân hàng gặp khó trong thẩm định, quản trị rủi ro và mở rộng tín dụng xanh...
Lỗ hổng dữ liệu về môi trường, phát thải và tiêu chuẩn ESG được các cơ quan quản lý, ngân hàng và doanh nghiệp xác định là một trong những điểm nghẽn lớn nhất cản trở mở rộng tín dụng xanh.
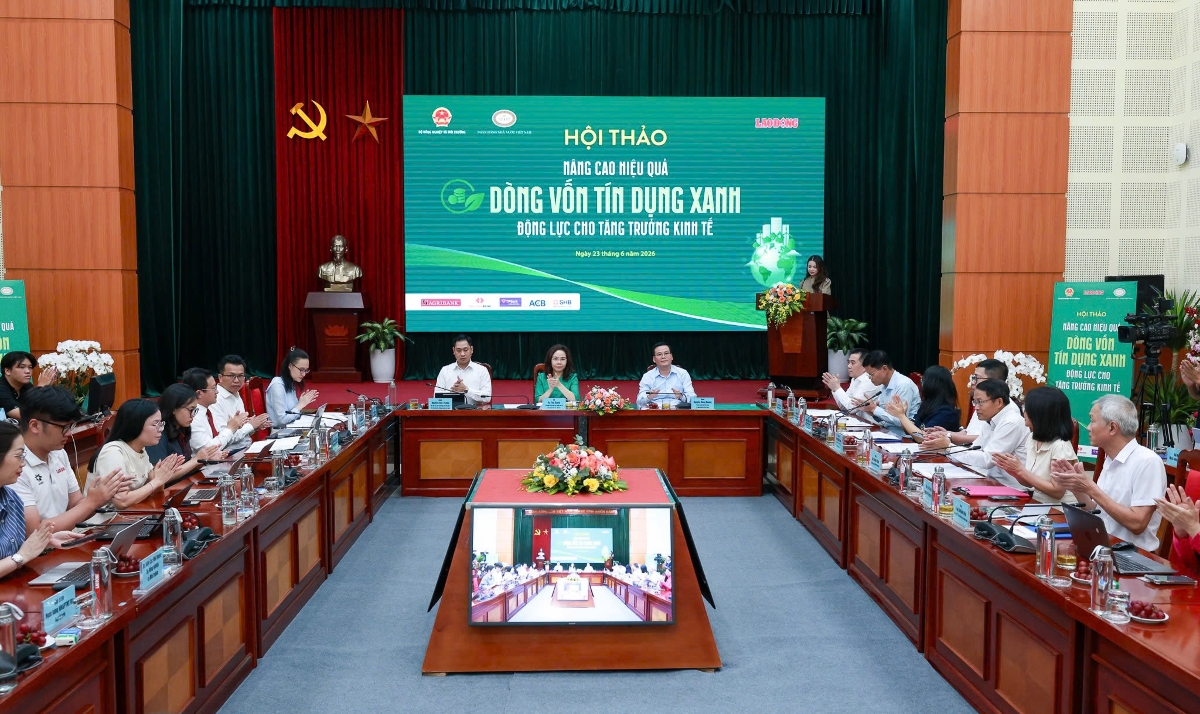
Đây là vấn đề được cơ quan quản lý, ngân hàng và doanh nghiệp cùng chỉ ra tại Hội thảo "Nâng cao hiệu quả dòng vốn tín dụng xanh, động lực cho tăng trưởng kinh tế" do Báo Lao động tổ chức chiều 23/6.
"Dòng vốn tín dụng xanh dù được nhắc đến nhiều
nhưng vẫn là khái niệm còn khá xa đối với phần lớn doanh nghiệp và hợp tác xã
nông nghiệp, đặc biệt là các đơn vị sản xuất quy mô nhỏ và vừa", ông Bùi
Khánh Dũng, Giám đốc Công ty TNHH MTV Musa Pacta, nêu vấn đề tại hội thảo.
Theo ông Dũng, phần lớn doanh nghiệp hiện không biết
mình đang ở mức độ nào trong lộ trình chuyển đổi xanh vì thiếu một bộ tiêu chí
thống nhất và dễ áp dụng. Ông đề xuất cần xây dựng hệ thống tiêu
chí xanh cụ thể, rõ ràng và đầy đủ. Nếu các tiêu chí xanh được lượng hóa thành
những tiêu chuẩn dễ hiểu, dễ áp dụng thì chỉ trong thời gian ngắn có thể xuất
hiện rất nhiều mô hình kinh tế xanh tại Việt Nam.
Không chỉ vậy, các tiêu chí này cần được lượng hóa theo
thang điểm minh bạch để doanh nghiệp biết mình còn thiếu gì trước khi tìm đến
ngân hàng. Theo ông Dũng, khi mức độ đáp ứng tiêu chí xanh được gắn với các
chính sách ưu đãi về lãi suất, tỷ lệ tín chấp hay hạn mức tín dụng, doanh
nghiệp sẽ có thêm động lực đầu tư cho chuyển đổi xanh thay vì coi đây là một
gánh nặng chi phí.
Thiếu dữ liệu và cơ chế chia sẻ thông tin đang làm gia tăng chi phí thẩm định, hạn chế khả năng mở rộng tín dụng xanh. Ảnh: Hải Nguyễn.
Thực tế mà doanh nghiệp phản ánh cũng là vấn đề hệ thống
ngân hàng đang đối mặt. Sau nhiều năm thúc đẩy tín dụng xanh, bài toán hiện nay
không còn đơn thuần là có hay không có nguồn vốn, mà là làm thế nào để ngân
hàng có đủ thông tin nhằm đánh giá chính xác một dự án xanh và kiểm soát rủi ro
trong suốt vòng đời khoản vay.
Theo bà Hà Thu Giang, Vụ trưởng Vụ Tín
dụng các ngành kinh tế, Ngân hàng Nhà nước Việt Nam, hoạt động tín dụng xanh đã
ghi nhận những bước tiến đáng kể. Đến nay, đã có 82 tổ chức tín dụng triển khai
cấp tín dụng xanh với tổng dư nợ đạt trên 828 nghìn tỷ đồng, tăng gấp 4,6 lần
so với thời điểm bắt đầu triển khai năm 2017.
"Các tiêu chí đánh giá cần được lượng hóa minh bạch, chẳng hạn theo thang điểm cụ thể để doanh nghiệp, hợp tác xã có thể biết mình đang ở mức độ nào, đạt bao nhiêu điểm và cần cải thiện những nội dung gì để đáp ứng các tiêu chuẩn xanh".
Ông Bùi Khánh Dũng
Giám đốc Công ty TNHH MTV Musa Pacta.
Tuy nhiên, bà Giang thẳng thắn chỉ ra một trong những
điểm nghẽn lớn nhất hiện nay là dữ liệu. "Hệ thống các tổ chức tín
dụng cũng đang đối mặt với rào cản lớn trong việc tiếp cận và khai thác dữ liệu
về quy hoạch phát triển các dự án xanh theo từng ngành, lĩnh vực cũng như thông
tin về tình hình tuân thủ các quy định môi trường của doanh nghiệp. Điều này
khiến quá trình thẩm định và giám sát sau cho vay đối với các dự án xanh gặp
nhiều khó khăn, làm giảm độ chính xác và tính kịp thời trong công tác quản trị
rủi ro tín dụng."
Theo đại diện Ngân hàng Nhà nước, việc thiếu dữ liệu
không chỉ làm kéo dài thời gian thẩm định mà còn khiến các tổ chức tín dụng khó
định lượng rủi ro, trong khi tín dụng xanh đòi hỏi phải đánh giá đồng thời hiệu
quả tài chính và hiệu quả môi trường của dự án.
Đồng quan điểm, ông Nguyễn Hồng Quang,
Phó Cục trưởng Cục Môi trường (Bộ Nông nghiệp và Môi trường), cho rằng dữ liệu
đang là "mắt xích" yếu nhất trong hệ sinh thái tài chính xanh. Hệ thống dữ liệu môi trường phục vụ hoạt
động tín dụng xanh còn thiếu và phân tán.
Theo ông Quang, khác với tín
dụng thông thường, tín dụng xanh đòi hỏi phải xác định được mức độ giảm phát
thải khí nhà kính, hiệu quả sử dụng tài nguyên, khả năng thích ứng với biến đổi
khí hậu cũng như các lợi ích môi trường khác. Trong khi đó, việc thiếu các bộ
chỉ số đo lường, cơ sở dữ liệu chuẩn hóa và cơ chế chia sẻ thông tin đang làm
gia tăng chi phí thẩm định, giám sát và quản lý rủi ro.
Ông Quang nhận định, "thách thức của Việt
Nam hiện nay nằm ở việc tổ chức thực thi, vận hành hiệu quả hệ thống chính sách
và hình thành hệ sinh thái tín dụng xanh đồng bộ, minh bạch và có khả năng đo
lường được kết quả." Điều đó đồng nghĩa, sau khi đã từng bước
hoàn thiện khung pháp lý và ban hành danh mục phân loại xanh, nhiệm vụ quan
trọng tiếp theo là xây dựng hạ tầng dữ liệu đủ mạnh để các chính sách đi vào
cuộc sống.
Từ thực tiễn triển khai, ông Nguyễn Quang Ngọc,
Phó Trưởng Ban Chính sách tín dụng Agribank, cũng chỉ ra những khó khăn rất cụ
thể trong quá trình thẩm định dự án.
Theo ông Ngọc, hiện chưa có hệ thống ngành
kinh tế xanh quốc gia và danh mục dự án xanh được chuẩn hóa và công khai trên
Cổng thông tin điện tử để làm cơ sở thu thập dữ liệu, đánh giá dự án theo chuẩn
ESG. Đây là rào cản khiến ngân hàng mất nhiều thời gian xác minh
thông tin và khó áp dụng thống nhất các tiêu chí đánh giá.
Ở chiều ngược lại, nhiều doanh nghiệp cũng chưa sẵn sàng
về dữ liệu. Đại diện Agribank cho biết, phần lớn khách hàng chưa
có đầy đủ hồ sơ môi trường, năng lực lập báo cáo ESG còn yếu, quy mô sản xuất
thường nhỏ lẻ và thiếu tài sản bảo đảm. Điều này khiến không ít
doanh nghiệp có nhu cầu vay vốn nhưng chưa đáp ứng được điều kiện tiếp cận tín
dụng xanh.
Theo Agribank, bên cạnh việc hoàn thiện cơ chế chính
sách, cần đẩy mạnh các chương trình tư vấn kỹ thuật, hỗ trợ doanh nghiệp chuẩn
hóa hồ sơ môi trường và báo cáo ESG, qua đó tạo nền tảng để tiếp cận nguồn vốn
thuận lợi hơn.
Những ý kiến từ doanh nghiệp, cơ quan quản lý và ngân hàng cho thấy một thực
tế đáng chú ý: sau giai đoạn tập trung hoàn thiện khung pháp lý, tín dụng xanh
của Việt Nam đang bước sang bài toán khó hơn là xây dựng hạ tầng dữ liệu.
Các chuyên gia tại hội thảo cho rằng, nếu dữ liệu môi trường được chuẩn hóa, tiêu chí xanh được lượng hóa và thông tin
được chia sẻ giữa các cơ quan quản lý với hệ thống ngân hàng, quá trình thẩm
định sẽ minh bạch hơn, chi phí quản trị rủi ro giảm xuống và dòng vốn xanh mới
có thể được khơi thông mạnh mẽ. Khi đó, dữ liệu sẽ không chỉ là công cụ quản lý
mà trở thành nền tảng để tín dụng xanh phát huy vai trò là động lực của tăng
trưởng bền vững.
Dự kiến 2 tháng cuối năm 2026, ngân sách sẽ chi thêm khoảng 4 nghìn tỷ đồng để giảm thuế tiêu thụ đặc biệt đối với xăng từ 7% xuống 0%, nâng tổng nguồn lực dành cho các chính sách giảm thuế, phí xăng dầu từ đầu năm lên khoảng 68.000 tỷ đồng. Biện pháp này nhằm góp phần giảm áp lực tăng giá, hỗ trợ kiểm soát lạm phát theo mục tiêu 4,5%...
Thống đốc Ngân hàng Nhà nước nhấn mạnh yêu cầu minh bạch tài chính, chứng minh năng lực trả nợ để tạo cơ sở cho ngân hàng cấp tín dụng, đồng thời cảnh báo tình trạng doanh nghiệp sử dụng hai hệ thống báo cáo tài chính khác nhau cho mục đích kê khai thuế và vay vốn...
Bám giá vàng thế giới, so với đầu tháng 10, giá mua, bán vàng miếng SJC các hệ thống lớn đều giảm phổ biến 5,3 triệu đồng/lượng mỗi chiều. Đối với vàng nhẫn “4 số 9” tổng mức giảm dao động từ 5,8 triệu đến 9 triệu đồng/lượng, tuỳ doanh nghiệp…
Doanh nghiệp, hộ kinh doanh có doanh thu dưới 10 tỷ đồng/năm sẽ được giảm 30% thuế thu nhập ngay khi kê khai hoặc tạm nộp từng kỳ và áp dụng trong kỳ tính thuế 2026 và 2027. Nếu doanh thu thực tế vượt 10 tỷ đồng, người nộp thuế phải hoàn trả toàn bộ khoản thuế đã được giảm…
Ngân hàng TMCP Quân đội (MB) mở rộng ký số xuyên suốt quy trình vay vốn, giúp khách hàng cá nhân và doanh nghiệp giảm hàng loạt thao tác ký tay, tinh gọn hồ sơ giấy.
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.
Năm 2027, tổng nguồn cung đất san lấp, đá và cát xây dựng tại Thanh Hóa dự kiến đạt hơn 42 triệu m3. Việc đưa thêm các mỏ vào khai thác, kết hợp nguồn vật liệu từ các dự án thu hồi khoáng sản và sản xuất cát nhân tạo được kỳ vọng góp phần giảm áp lực thiếu hụt vật liệu phục vụ các công trình, dự án trên địa bàn.
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...