


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


MBB tiếp tục chào bán 12 triệu cổ phiếu cho nhân sự cấp cao


Ngân hàng TMCP Quân đội (mã MBB-HOSE) thông qua phương án chào bán số cổ phiếu lẻ, cổ phiếu mà cổ đông hiện hữu được quyền mua nhưng chưa phân phối hết trong phương án phát hành quyền mua cổ phần cho cổ đông hiện hữu năm 2026.
Được biết, MBB chào bán gần 805,5 triệu cổ phiếu cho cổ đông hiện hữu với tỷ lệ thực hiện quyền mua là 10:1, tương đương cổ đông sở hữu 01 cổ phiếu sẽ có 01 quyền mua và cứ 10 quyền mua sẽ được mua 1 cổ phiếu mới.
Với giá chào bán 10.000 đồng/cổ phiếu, MB dự kiến sẽ thu về gần 8.055 tỷ đồng từ đợt chào bán cổ phiếu nêu trên. Theo kế hoạch, số tiền này sẽ được dùng để bổ sung vốn hoạt động, kinh doanh của ngân hàng trên nguyên tắc an toàn, hiệu quả và mang lại lợi ích cho cổ đông, phù hợp với mục đích đã được ĐHĐCĐ thông qua.
Thời gian đăng ký mua cổ phiếu từ ngày 18/8/2026 đến ngày 7/9/2026, không giới hạn số lượng cổ phiếu đăng ký mua tối thiểu. Trong khi đó, thời gian chuyển nhượng quyền mua là từ ngày 18/8/2026 đến ngày 26/8/2026.
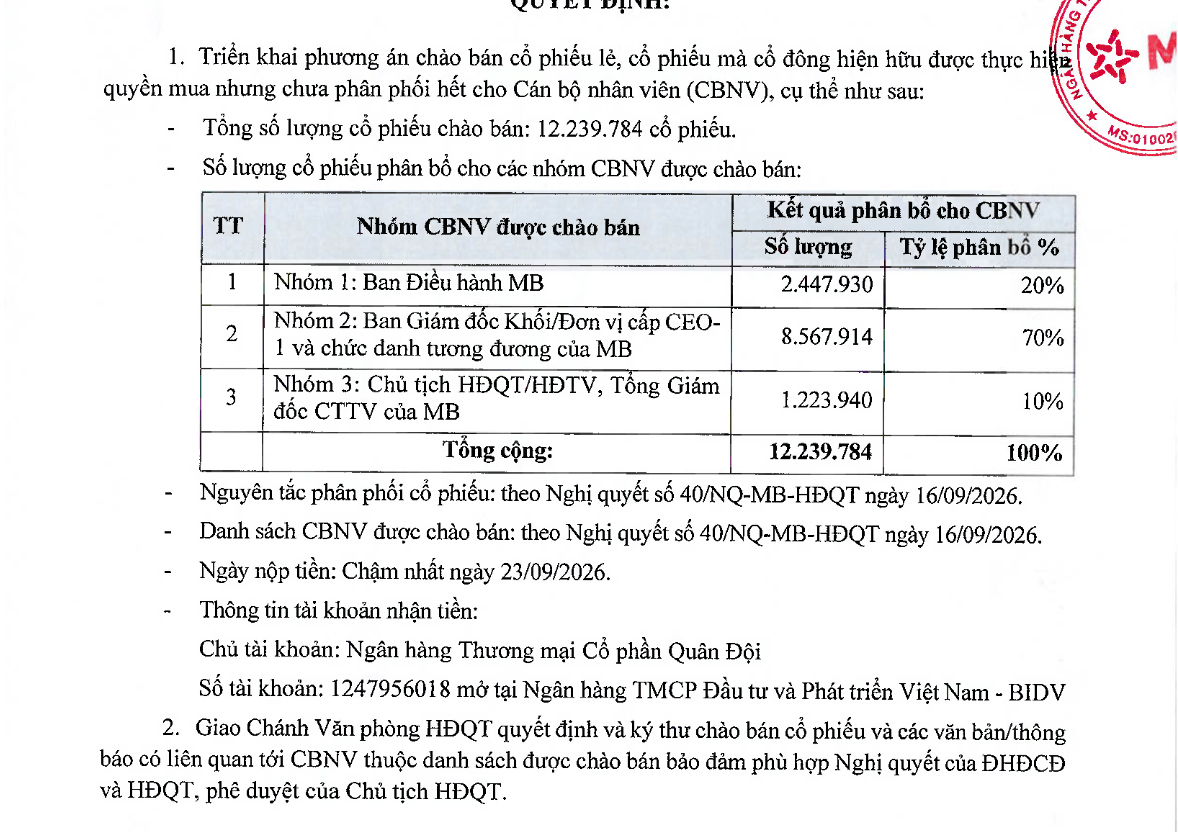
Tuy nhiên, còn 12.239.784 cổ phiếu chưa được chào bán hết nên HĐQT công ty thông qua việc chào bán tối đa số lượng cổ phiếu lẻ và cổ phiếu mà cổ đông hiện hữu được thực hiện quyền mua nhưng chưa phân phối hết (cổ đông không đăng ký mua/từ chối thực hiện quyền mua/ không nộp tiền mua/ không nộp tiền mua đúng hạn/chưa phân phối hết trong các trường hợp khác) trong phương án phát hành quyền cổ phần cho cổ đông hiện hữu năm 2026 theo Nghị quyết ĐHĐCĐ số 11/NQ-MB-ĐHĐCĐ.
Giá chào bán là 10.000 đồng/cổ phiếu và cổ phiếu này bị hạn chế chuyển nhượng 01 năm từ thời điểm kết thúc đợt chào bán.
Theo danh sách mà MBB công bố, MBB sẽ chào bán cho 131 cá nhân thuộc các tiêu chí nhóm 1, 2 và 3 (nhóm 1 là Ban điều hành của MB là 2.447.930 cổ phiếu, tương ứng 20%; nhóm 2 là Ban Giám đốc/Đơn vị CEO-1 và chức danh tương đương của MB là 8.567.914 cổ phiếu, tương ứng 70% và nhóm 3 gồm: Chủ tịch HĐQT/HĐTV; Tổng giám đốc CTTV là 1.223.940 cổ phiếu, tương ứng 10%. Thời gian nộp tiền là ngày 23/9 tới.
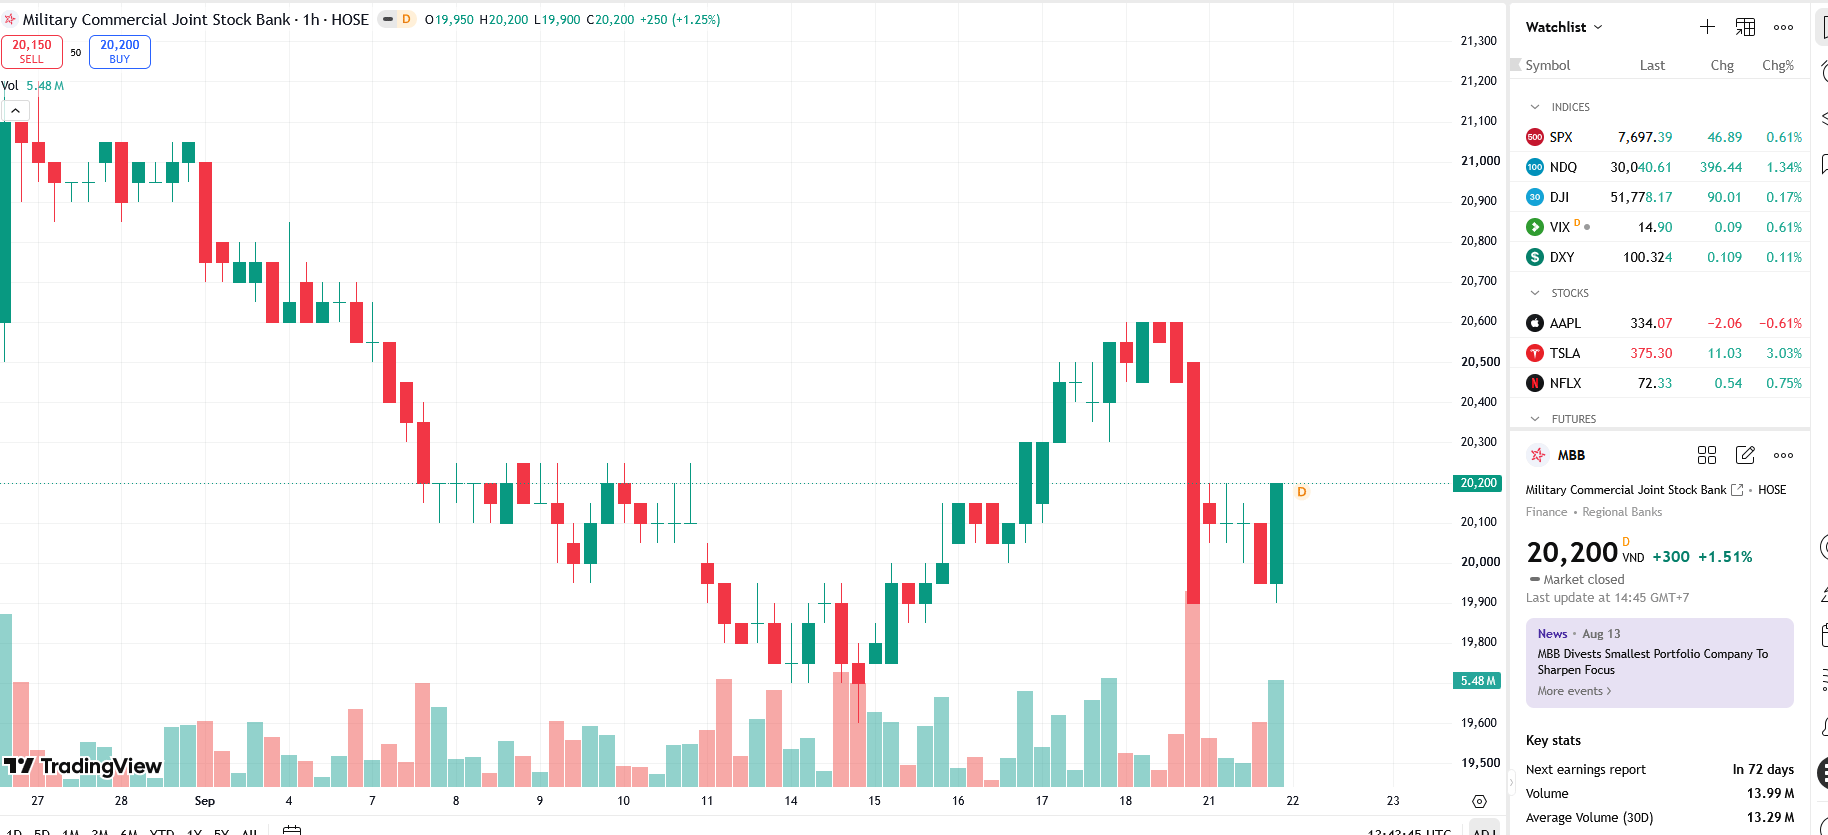
Vừa qua, SSI Research đã có khuyến nghị khả quan đối với cổ phiếu MBB với giá mục tiêu 1 năm là 25.200 đồng/cổ phiếu.
Theo MBB có 2 luận điểm để đầu tư gồm: Một là, tăng trưởng tốt và khả năng sinh lời vượt trội. MBB ghi nhận lợi nhuận trước thuế quý 2/2026 đạt 10,6 nghìn tỷ đồng, tăng 41% so với cùng kỳ. Lũy kế 6 tháng đầu năm 2026, lợi nhuận trước thuế đạt 20,2 nghìn tỷ đồng, tương đương 49% dự báo cả năm của SSI.
SSI cũng dự báo lợi nhuận trước thuế năm 2026 đạt 41,1 nghìn tỷ đồng (+20% so với cùng kỳ) và năm 2027 đạt 47,4 nghìn tỷ đồng (+15% so với cùng kỳ), được hỗ trợ bởi tăng trưởng tín dụng khoảng 27%. Với dự báo này, ROE nằm trong nhóm dẫn đầu ngành ở mức 21-22%.
Hai là, NIM phục hồi hỗ trợ lợi nhuận. NIM đạt 4,16% trong Q2/2026, tăng 35 điểm cơ bản so với quý trước, chủ yếu nhờ lợi suất cho vay tăng mạnh khi ngân hàng mở rộng danh mục cho vay trung và dài hạn, đặc biệt trong lĩnh vực bất động sản. Khả năng điều chỉnh lợi suất tài sản nhanh hơn tốc độ gia tăng chi phí vốn giúp MBB duy trì lợi nhuận tốt trong quý 2/2026. Tuy nhiên, việc duy trì đà cải thiện này trong những quý tới sẽ phụ thuộc nhiều hơn vào hiệu quả quản trị chi phí vốn huy động.
Và cuối cùng là triển vọng trong dài hạn phụ thuộc vào khả năng khai thác hệ sinh thái 38 triệu khách hàng. Bên cạnh tăng trưởng lợi nhuận trong ngắn hạn, SSI cho rằng tài sản chiến lược quan trọng nhất của MBB là tệp khách hàng hiện đang mở rộng nhanh chóng. Mặc dù ngân hàng đã thành công mở rộng quy mô thông qua hệ sinh thái số, cơ hội lớn hơn nằm ở khả năng chuyển đổi lượng khách hàng này thành các mối quan hệ có giá trị cao hơn qua tài chính tiêu dùng, cho vay tín chấp và bán chéo sản phẩm dịch vụ. Nếu thành công, đây sẽ là động lực thúc đẩy tăng trưởng biên lợi nhuận trong dài hạn.
Bài liên quan
Đọc bài theo từ khoá


BNP Paribas đổi xong trái phiếu Novaland lấy cổ phiếu có giá cao gấp 3 lần thị giá
Giá chuyển đổi được xác định ở mức 34.000 đồng/cổ phiếu, cao hơn gấp 3 lần so với thị giá chốt phiên 14/10 ở mức 10.750 đồng/cổ phiếu.
VSC vừa trở thành cổ đông lớn tại Eximbank
Theo bản cập nhật danh sách cổ đông nắm giữ trên 1% mới nhất, Eximbank có thêm một nhà đầu tư mới là Công ty cổ phần Container Việt Nam - (mã VSC-HOSE) với việc trực tiếp nắm giữ 18,7 triệu cổ phiếu EIB.
Chị ruột Phó Chủ tịch Hòa Phát bán 350.000 cổ phiếu HPG
Sau giao dịch, bà Bích Ngọc đã giảm sở hữu từ 564.696 cổ phiếu xuống còn 214.696 cổ phiếu, tương ứng tỷ lệ sở hữu giảm từ 0,0067% xuống 0,0025% vốn tại Hòa Phát.
HPA: Xuất bán heo tăng 47% trong quý 3/2026
Công ty Cổ phần Phát triển Nông nghiệp Hòa Phát (mã HPA-HOSE) vừa công bố kết quả kinh doanh quý 3/2026.
Một cổ đông lớn của Tập đoàn Bệnh viện TNH bán hết cổ phiếu
Ông Tuyên đã giảm sở hữu tại TNH về 0% và rời ghế cổ đông lớn tại TNH. Tuy nhiên, người có liên quan đến ông vẫn nắm giữ 36.511 cổ phiếu, chiếm 0,044% vốn điều lệ tại TNH.



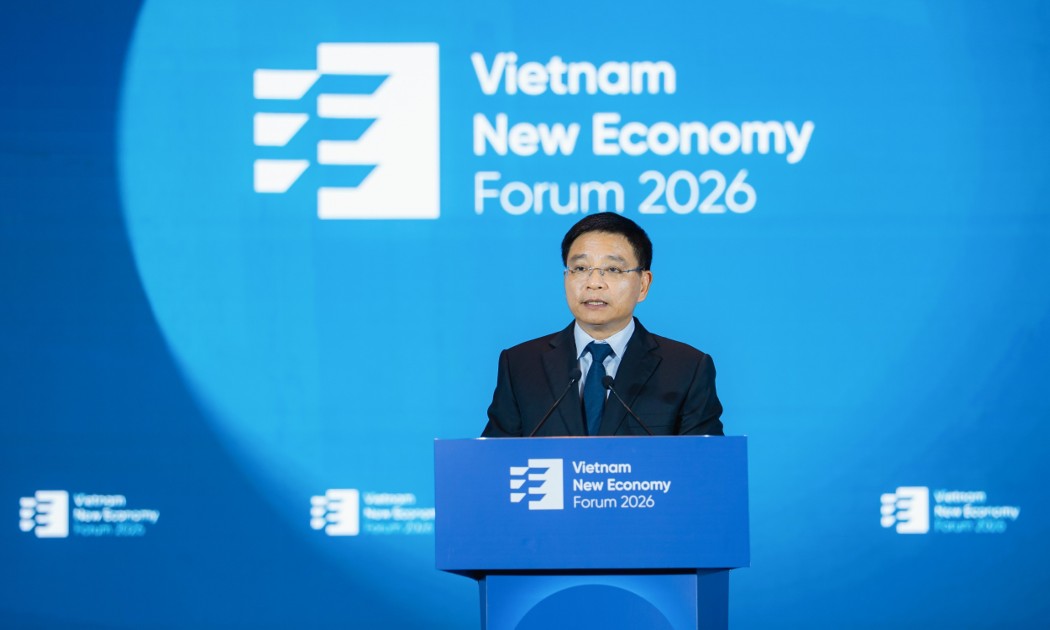
Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.






 Nguồn lực chưa được vận hành, chuyển hóa tương xứng
Thực tế, sau 9 tháng năm 2026, dù kinh tế ghi nhận nhiều kết quả tích cực, chỉ có 12/34 tỉnh, thành phố đạt mức tăng trưởng hai con số. Bài toán đặt ra không chỉ là huy động thêm nguồn lực, mà còn là nâng cao năng lực thực thi và chuyển hóa nguồn lực thành giá trị thực chất.

81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...