


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Phó Tổng Giám đốc MB không bán hết 1 triệu cổ phiếu MBB như đăng ký


Sau giao dịch nêu trên, số lượng cổ phiếu của bà Hà giảm từ gần 4,04 triệu cổ phiếu, chiếm 0,0501% xuống còn gần 3,36 triệu cổ phiếu, chiếm 0,0417%.
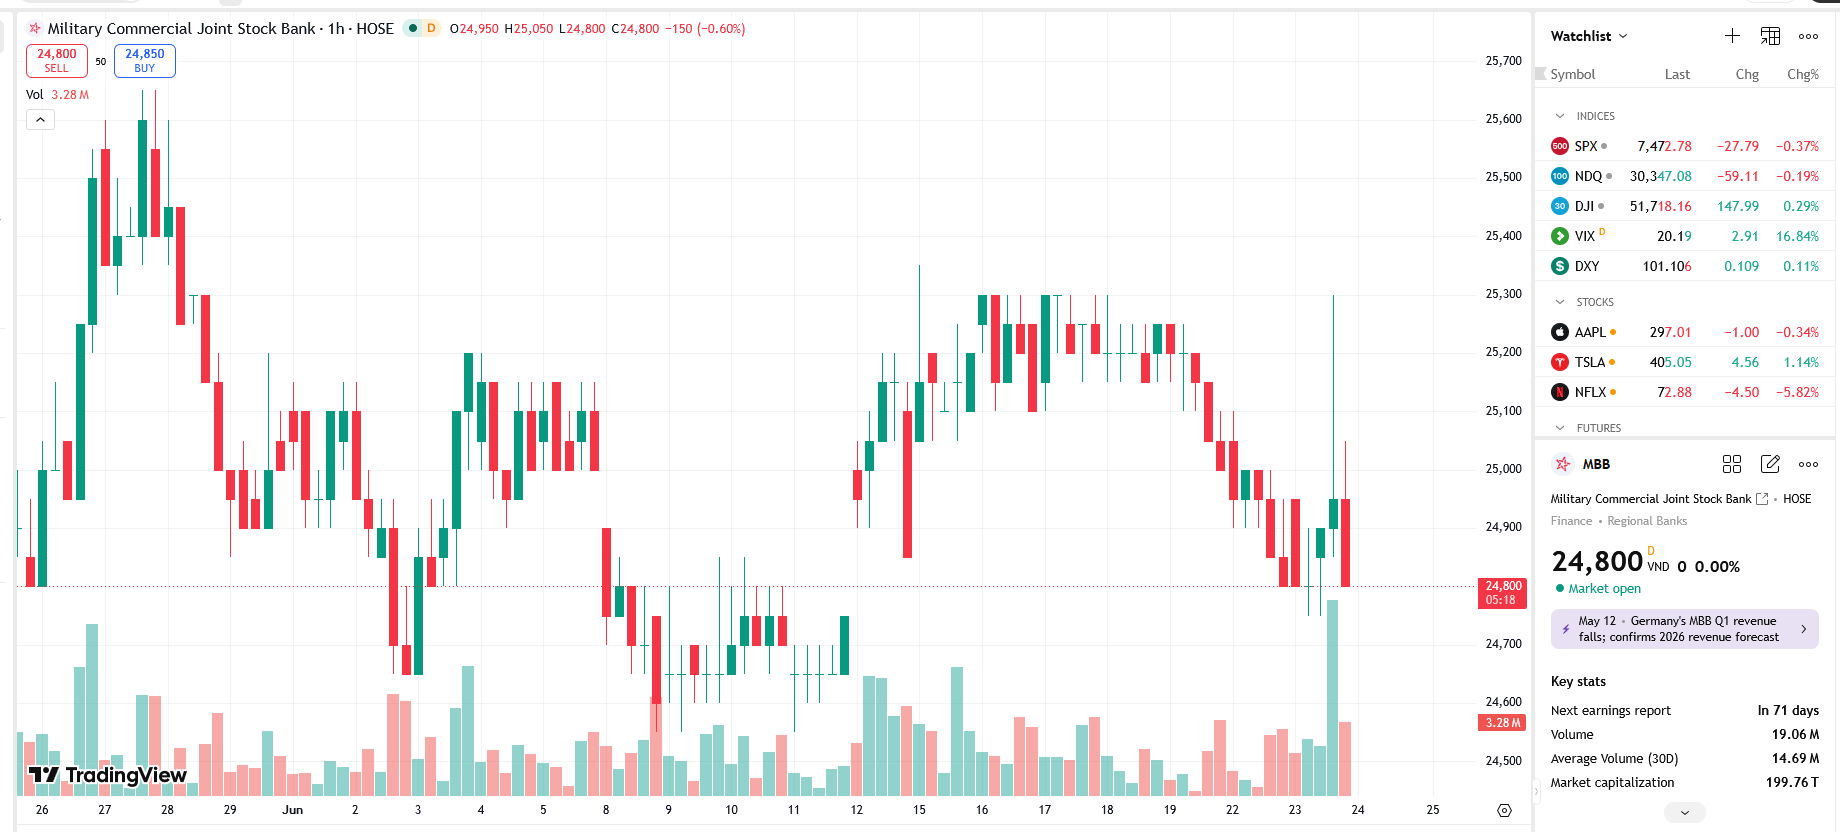
Bà Phạm Thị Trung Hà báo cáo kết quả giao dịch cổ phiếu của Người nội bộ Ngân hàng Thương mại Cổ phần Quân Đội (mã MBB-HOSE).
Theo đó, kết thúc khoảng thời gian giao dịch từ ngày 22/5/2026 đến ngày 20/6/2026, bà Phạm Thị Trung Hà - Phó Tổng Giám đốc MBB đã bán ra thành công 678.900 cổ phiếu MB trên tổng số 1 triệu cổ phiếu đăng ký bán, tương ứng 68%. Lý do không hoàn tất giao dịch là vì thay đổi kế hoạch tiêu dùng cá nhân.
Sau giao dịch nêu trên, số lượng cổ phiếu của bà Hà giảm từ gần 4,04 triệu cổ phiếu, chiếm 0,0501% xuống còn gần 3,36 triệu cổ phiếu, chiếm 0,0417%.
Ở chiều ngược lại, Công đoàn cơ sở MBB đã nhận chuyển nhượng 69.220 cổ phiếu vào ngày 12/6, qua đó nâng số lượng cổ phiếu nắm giữ từ hơn 5 triệu cổ phiếu, chiếm 0,0630% lên gần 5,142 triệu cổ phiếu, chiếm 0,0638%.
Hiện bà Nguyễn Thị Ngọc - Chủ tịch Công đoàn cơ sở đang nắm giữ hơn 2,2 triệu cổ phiếu, chiếm 0,0284% vốn tại MBB và tỷ lệ nắm giữ sau giao dịch của người thực hiện và người có liên quan lên hơn 7,4 triệu cổ phiếu, chiếm 0,0922%.
Về kết quả kinh doanh, MBB công bố kết quả kinh doanh hợp nhất quý 1/2026 với tổng thu nhập từ HĐKD (TOI) đạt 17,4 nghìn tỷ đồng (+14% so với cùng kỳ năm trước) và lợi nhuận trước thuế đạt 9,6 nghìn tỷ đồng (+15% so với cùng kỳ năm trước; -13% so với cùng kỳ quý trước), lần lượt hoàn thành 20% và 23% dự báo cả năm của VCSC. Nhìn chung, lợi nhuận của MBB phù hợp với kỳ vọng của VCSC.
Mặc dù thu nhập ngoài lãi (NOII) thấp hơn dự kiến, tác động này đã được bù đắp bởi chi phí tín dụng và chi phí hoạt động được kiểm soát tốt. VCSC lưu ý rằng quý 1 thường là mùa thấp điểm đối với các hoạt động thu hồi nợ và xử lý nợ xấu. Mặc dù VCSC vẫn thận trọng về khả năng biến động vĩ mô, ban lãnh đạo đã khẳng định lại tại ĐHCĐ gần đây cam kết giữ tỷ lệ nợ xấu hợp nhất ở mức ≤1,5% và tỷ lệ nợ xấu ngân hàng mẹ dưới 1%. Do đó, mức tăng cùng kỳ quý trước của tỷ lệ nợ xấu chưa tác động tiêu cực đáng kể đối với dự báo cả năm của VCSC. VCSC vẫn giữ quan điểm tích cực về triển vọng năm 2026 của MBB, được hỗ trợ bởi lợi thế chi phí vốn thấp và hạn mức tăng trưởng tín dụng thuận lợi.
Qua đó, VCSC tăng giá mục tiêu thêm 2,9% lên 36.000 đồng/cổ phiếu và duy trì khuyến nghị "mua", do tác động tích cực từ việc cập nhật thời gian định giá mục tiêu sang giữa năm 2027 đã bù đắp cho (1) mức giảm 3% trong dự báo tổng lợi nhuận giai đoạn 2026-2030 (với các mức điều chỉnh lần lượt là 0%/-2%/-4%/-4%/-4% cho các năm 2026/27/28/29/30) và (2) mức giảm nhẹ hệ số P/B mục tiêu từ 1,6 lần xuống 1,5 lần.
Kế hoạch lợi nhuận trước thuế năm 2026 tăng 15%, thấp hơn so với dự báo hiện tại của VCSC là 20% (VCSC về cơ bản vẫn giữ nguyên dự báo cho năm 2026). Tuy nhiên, ngân hàng có lịch sử thường xuyên vượt kế hoạch đề ra.
VCSC cũng giả định phương án phát hành quyền mua cổ phiếu (tỷ lệ thực hiện quyền 10:1; dự kiến thực hiện trong năm 2026, cùng thời điểm với việc chia cổ tức bằng cổ phiếu) với tỷ lệ thực hiện quyền đạt 100%, giá mục tiêu giữa năm 2027 tương ứng của VCSC sẽ là 33.200 đồng/cổ phiếu (trước khi điều chỉnh cho đợt trả cổ tức bằng cổ phiếu năm 2025 với tỷ lệ 15%). Số tiền thu được thêm từ đợt phát hành này sẽ gần bằng tổng giá trị cổ tức bằng tiền mặt năm 2025 đã được phê duyệt chi trả là 8.100 tỷ đồng (500 đồng/cổ phiếu).
Tuy nhiên, VCSC chưa đưa phương án phát hành riêng lẻ tối đa 200 triệu cổ phiếu vào mô hình định giá (tương đương 2,5% lượng cổ phiếu đang lưu hành), bao gồm 62 triệu cổ phiếu đã được thông qua tại ĐHCĐ năm 2025 (phát hành cho Viettel và các nhà đầu tư chuyên nghiệp) và 138 triệu cổ phiếu bổ sung, do mốc thời gian thực hiện chưa rõ ràng.
VCSC cho biết định giá hấp dẫn là MBB hiện giao dịch ở mức P/B dự phóng năm 2026 là 1,26 lần, thấp hơn 5% so với mức P/B dự phóng năm 2026 trung vị của các ngân hàng cùng ngành là 1,23 lần, trong khi ROE dự phóng năm 2026 đạt 21,4%, cao thứ ba toàn ngành (chỉ sau HDB và LPB) so với mức trung vị của các ngân hàng cùng ngành là 17,2%, theo dự báo của VCSC nhưng rủi ro đi kèm là áp lực lãi suất/chi phí tín dụng cao hơn dự kiến; NIM thấp hơn kỳ vọng.
Đọc bài theo từ khoá

Toàn văn phát biểu Khai mạc Hội nghị Trung ương 4 khóa XIV của Tổng Bí thư, Chủ tịch nước Tô Lâm

Khai mạc trọng thể Hội nghị lần thứ 4 Ban Chấp hành Trung ương Đảng khóa XIV
Dự kiến ngưỡng thu nhập mới để xác định hộ nông nghiệp có mức sống trung bình
Ngân hàng Nhà nước hút ròng hơn 53.000 tỷ đồng, lãi suất liên ngân hàng biến động mạnh
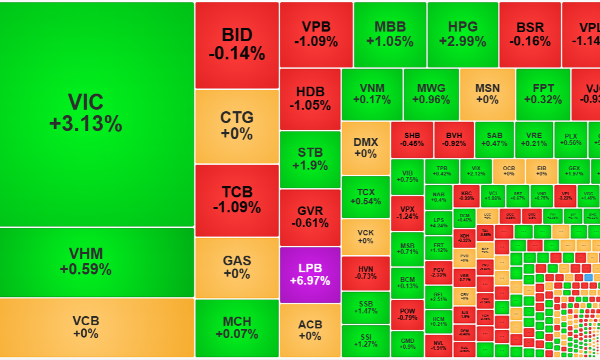
Thị trường phục hồi sau số liệu vĩ mô quý 3 khả quan, dòng tiền vẫn chưa hưởng ứng
Toàn thời gian giao dịch sáng nay VN-Index vận động trong vùng giá xanh, độ rộng cũng thể hiện sự tích cực tương ứng. Số liệu tăng trưởng ấn tượng công bố cuối tuần qua đang phản ánh vào kỳ vọng thị trường. Tuy vậy mức thanh khoản cực thấp đang cho thấy sự thận trọng nhất định.
Lạm phát ở eurozone tăng mạnh, ECB trước sức ép tiếp tục nâng lãi suất
Lạm phát tại khu vực đồng tiền chung châu Âu euro đã tăng mạnh hơn dự báo trong tháng 9 vừa qua, lên mức cao nhất 3 năm, và có khả năng sẽ tiếp tục đi lên trong những tháng tới do giá năng lượng leo thang và neo cao...
Giá dầu cao, nợ công lớn: Hai yếu tố chính khiến thị trường trái phiếu chính phủ toàn cầu bán tháo
Nếu cú sốc giá dầu đóng vai trò là tia lửa châm ngòi cho đợt bán tháo trái phiếu, thì khối nợ tích tụ chính là "nhiên liệu khô" khiến ngọn lửa bùng mạnh và vượt tầm kiểm soát...
Fed có thể không tăng lãi suất trong cuộc họp tháng 10
Tuy nhiên, các dữ liệu kinh tế Mỹ quan trọng trong tháng này, đặc biệt là chỉ số giá tiêu dùng (CPI) - thước đo lạm phát được theo dõi sát sao và sẽ được công bố trước cuộc họp chính sách ngày 27-28/10 của Fed - vẫn có thể làm thay đổi đường đi của lãi suất...
65 cổ phiếu bị cắt margin trong quý 4/2026
HOSE cho biết số mã bị cắt margin trong quý 4 là 65 mã giảm 8 mã so với 73 mã mà HOSE công bố ngày 11/9 vừa qua - trong đó nhiều nhất là các mã thuộc diện cảnh báo và thời gian niêm yết dưới 6 tháng.



Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...






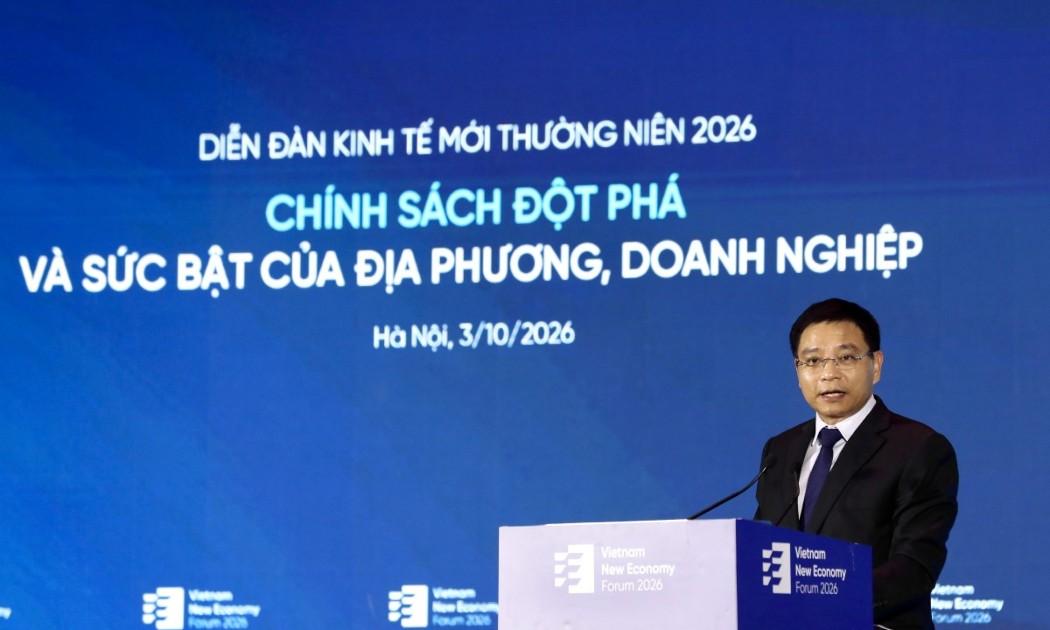
 Phó Thủ tướng Nguyễn Văn Thắng: Chính phủ tiếp tục tạo điều kiện để doanh nghiệp yên tâm đầu tư, mở rộng sản xuất kinh doanh
Phát biểu tại Diễn đàn Kinh tế mới thường niên 2026, Phó Thủ tướng Chính phủ Nguyễn Văn Thắng đề nghị tập trung trao đổi, hiến kế vào 3 nhóm vấn đề chính.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

