Miễn xử phạt hành chính về thuế cho doanh nghiệp vùng bão, lụt
HHoàng Sơn
Chọn cỡ chữ
Cục Thuế (Bộ Tài chính) vừa chỉ đạo cơ quan thuế các tỉnh, thành áp dụng cơ chế miễn xử phạt hành chính về quản lý thuế cho các trường hợp thiệt hại bất khả kháng, giúp doanh nghiệp giảm bớt áp lực tài chính trong giai đoạn phục hồi…
Miễn xử phạt hành chính về thuế cho doanh nghiệp vùng bão
Cục Thuế (Bộ Tài chính) cho biết thực hiện theo kết luận của Thường trực Chính phủ tại Thông báo số 533/TBVPCP ngày 4/10/2025 về tình hình và các giải pháp khắc phục hậu quả bão số 10 và mưa lũ sau bão, Cục Thuế đã ban hành Công văn số 4328/CT-CS ngày 10/10 gửi tới cơ quan thuế ở những tỉnh, thành phố có tổ chức, cá nhân và doanh nghiệp chịu thiệt hại do bão số 10, số 11 và mưa lũ kéo theo sau bão.
Một trong những điểm đáng chú ý tại văn bản trên là quy định miễn xử phạt vi phạm hành chính về quản lý thuế, người nộp thuế chịu thiệt hại trong trường hợp bất khả kháng. Quy định này nhằm giảm bớt gánh nặng tài chính, tạo điều kiện cho các đối tượng bị ảnh hưởng sớm ổn định hoạt động sản xuất.
Theo quy định tạo khoản 27 Điều 3 của Luật Quản lý thuế số 38/2019/QH14, trường hợp bất khả kháng bao gồm:
a) Người nộp thuế bị thiệt hại vật chất do gặp thiên tai, thảm họa, dịch bệnh, hỏa hoạn, tai nạn bất ngờ;
b) Các trường hợp bất khả kháng khác theo quy định của Chính phủ.
(Luật Quản lý thuế số 38/2019/QH14)
Cụ thể, Khoản 1 Điều 140 Luật Quản lý thuế số 38/2019/QH14 nêu rõ, trường hợp người nộp thuế bị phạt do vi phạm hành chính về quản lý thuế nhưng chịu thiệt hại trong trường hợp bất khả kháng quy định tại khoản 27 Điều 3 của Luật này thì được miễn tiền phạt.
Trong đó, tổng số tiền miễn phạt tối đa sẽ không vượt quá giá trị tài sản, hàng hóa bị thiệt hại.
Ngoài ra, Điều 43 Nghị định số 125/2020/NĐ-CP của Chính phủ về xử phạt vi phạm hành chính trong lĩnh vực thuế và hóa đơn, được sửa đổi bởi khoản 6, Điều 1 Nghị định 102/2021/NĐ-CP cũng quy định về miễn, giảm tiền phạt vi phạm hành chính.
Cụ thể, các trường hợp miễn, giảm tiền phạt vi phạm hành chính về thuế, hóa đơn; thẩm quyền, trình tự, thủ tục miễn, giảm tiền phạt vi phạm hành chính về thuế, hóa đơn thực hiện theo quy định tại Điều 77 Luật Xử lý vi phạm hành chính và khoản 38 Điều 1 Luật sửa đổi, bổ sung một số điều của Luật Xử lý vi phạm hành chính và các khoản 2, 3, 4, 5 Điều này.
Theo Điều 77 Luật Xử lý vi phạm hành chính, cá nhân bị phạt tiền từ 3.000.000 đồng trở lên đang gặp khó khăn đặc biệt, đột xuất về kinh tế do thiên tai, thảm họa, hỏa hoạn, dịch bệnh, bệnh hiểm nghèo, tai nạn và có xác nhận của Ủy ban nhân dân cấp xã nơi cư trú hoặc cơ quan, tổ chức nơi học tập, làm việc không có khả năng thi hành quyết định thì có thể được xem xét giảm, miễn phần còn lại tiền phạt ghi trong quyết định xử phạt.
Mức miễn hoặc giảm tối đa được xác định bằng số tiền phạt ghi trong quyết định xử phạt, đồng thời không vượt quá giá trị tài sản hoặc hàng hóa bị thiệt hại sau khi trừ đi giá trị được bảo hiểm hoặc bồi thường (nếu có).
(Công văn số 4328/CT-CS của Cục Thuế)
Trong vòng 3 ngày kể từ khi nhận được đơn đề nghị, người đã ban hành quyết định xử phạt phải chuyển đơn cùng hồ sơ vụ việc lên cấp trên trực tiếp. Cơ quan cấp trên sẽ có tối đa 5 ngày để xem xét, ra quyết định và thông báo cho người có đơn đề nghị giatm cùng người ra quyết định xử phạt. Trong trường hợp không chấp thuận việc miễn, giảm thì phải nêu rõ lý do.
Đối với trường hợp Chủ tịch Ủy ban nhân dân cấp tỉnh đã ra quyết định xử phạt thì Ủy ban nhân dân cấp tỉnh đó xem xét, quyết định việc giảm, miễn tiền phạt.
Về phía người nộp thuế, nếu người nộp thuế bị ảnh hưởng trong trường hợp bất khả kháng thì cần cung cấp hồ sơ chứng minh giá trị thiệt hại và các khoản bồi thường để được xem xét miễn, giảm theo quy định.
Trong đó, hồ sơ bao gồm: (i) biên bản kiểm kê thiệt hại do chính người nộp thuế hoặc người đại diện hợp pháp lập, (ii) biên bản xác định giá trị thiệt hại do tổ chức định giá theo pháp luật thực hiện (bản chính hoặc bản sao có xác nhận công chứng hoặc chứng thực), (iii) hồ sơ bồi thường được cơ quan bảo hiểm chấp nhận và (iv) hồ sơ trách nhiệm bồi thường của tổ chức, cá nhân liên quan (bản chính hoặc bản sao có chứng thực (nếu có).
Giới đầu tư đang cảnh giác trước những dấu hiệu lây lan rủi ro trên thị trường trái phiếu chính phủ châu Âu, trong bối cảnh đợt bán tháo gần đây khơi dậy ký ức về cuộc khủng hoảng nợ tại khu vực này cách đây 15 năm.
Dù được hỗ trợ bởi khả năng cao Cục Dự trữ Liên bang Mỹ (Fed) không tăng lãi suất trong cuộc họp tháng 10, giá vàng vẫn chịu áp lực giảm khi tỷ giá đồng USD và lợi suất trái phiếu kho bạc Mỹ duy trì xu hướng tăng...
Trong phiên 5/10, giá mua, bán vàng miếng tại hầu hết các đơn vị giữ nguyên ở mức 140,5 triệu – 143,5 triệu đồng/lượng; giá bán vàng nhẫn "4 số 9" phổ biến 143 triệu – 143,5 triệu đồng/lượng. Trong khi đó, giá vàng thế giới ghi nhận mức tăng gần 0,7% so với phiên cuối tuần trước (3/10)…
Bất chấp bối cảnh kinh tế thế giới còn nhiều bất ổn, kinh tế - xã hội nước ta trong 9 tháng năm 2026 tiếp tục đạt kết quả tích cực trên hầu hết các ngành và lĩnh vực. Tổng sản phẩm trong nước (GDP) 9 tháng ước tính tăng trưởng ở mức 9,01%; trong đó riêng quý 3/2026 tăng 9,95% so với cùng kỳ năm trước và cũng là mức tăng kỷ lục từ trước tới nay. Những động lực quan trọng như sản xuất công nghiệp duy trì mức tăng trưởng hai con số, vốn đầu tư trực tiếp nước ngoài (FDI) thực hiện đạt mức cao nhất trong 5 năm qua, cùng sự phục hồi mạnh mẽ của khu vực thương mại và dịch vụ đã tạo nền tảng vững chắc để nền kinh tế nỗ lực phấn đấu đạt mục tiêu tăng trưởng hai con số trong năm 2026….
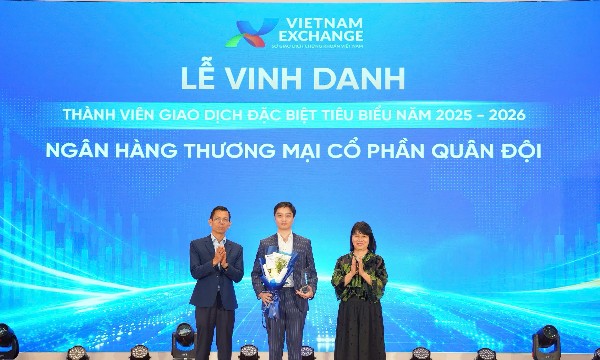
Ngân hàng TMCP Quân đội vừa được Sở Giao dịch Chứng khoán Việt Nam vinh danh là thành viên giao dịch đặc biệt tiêu biểu giai đoạn 2025–2026 của thị trường trái phiếu.
Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...
Phát biểu tại Diễn đàn Kinh tế mới thường niên 2026, Phó Thủ tướng Chính phủ Nguyễn Văn Thắng đề nghị tập trung trao đổi, hiến kế vào 3 nhóm vấn đề chính.
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...