




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Nên tiếp tục “tháo” trần lãi suất huy động!


Một số ngân hàng cho biết, mặt bằng lãi suất cho vay sẽ được nâng lên, tuy nhiên, lãi suất huy động vẫn không điều chỉnh
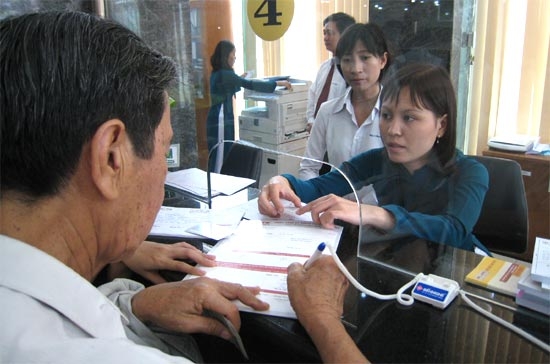
Một số ngân hàng cho biết, mặt bằng lãi suất cho vay sẽ được nâng lên, tuy nhiên, lãi suất huy động vẫn không điều chỉnh. Cuộc đua lãi suất huy động của các ngân hàng thương mại sẽ tiếp tục “ẩn” dưới các hình thức khuyến mãi.
Chúng tôi đã có cuộc trao đổi với PGS.TS Nguyễn Thị Mùi, thành viên Hội đồng Tư vấn chính sách tiền tệ Quốc gia về vấn đề này.
Theo Thông tư 07 vừa được Ngân hàng Nhà nước ban hành, các tổ chức tín dụng được phép cho vay bằng lãi suất thỏa thuận với các khoản vay trung và dài hạn, theo bà, quyết định này của Ngân hàng Nhà nước sẽ có tác động thế nào đến mặt bằng lãi suất cho vay?
Sẽ hình thành mặt bằng lãi suất cho vay minh bạch, rõ ràng và phản ánh đúng tín hiệu của thị trường. Thông tư 07 ra đời là rất bình thường. Đây không phải là lần đầu tiên các ngân hàng thương mại được thực hiện cơ chế “lãi suất thỏa thuận”.
Trước đây, ngày 1/6/2002, Ngân hàng Nhà nước đã cho phép áp dụng cơ chế lãi suất thỏa thuận trong cả huy động vàng cho vay vốn. Năm 2009, đối với cho vay tiêu dùng, Ngân hàng Nhà nước cũng cho phép các ngân hàng thương mại áp dụng cơ chế này.
Song từ năm 2008 đến nay, vì nhiều lý do khách quan và chủ quan, Ngân hàng Nhà nước đã khống chế trần lãi suất cho vay và sau đó khống chế cả trần lãi suất huy động.
Việc khống chế trần cho vay và huy động đã dẫn đến tình trạng “méo mó” giá vốn. Thị trường vốn trung và dài hạn không được khơi thông. Do lãi suất huy động bị khống chế dẫn đến tình trạng không huy động được.
Một kiểu “méo mó” khác là mức lãi suất huy động cho các kỳ hạn ngắn, trung và dài là như nhau mặc dù độ rủi ro là rất khác nhau. Kết quả là, các ngân hàng thương mại phải tìm mọi cách lách thông qua các hình thức tặng tiền, tặng quà..., nên chi phí vốn của ngân hàng thương mại vượt cả 12% theo mức trần quy định.
Để bù đắp chi phí này, cũng như doanh nghiệp vay được vốn trung và dài hạn, giữa các ngân hàng thương mại và doanh nghiệp đã ngầm chấp nhận một số loại phí mà chỉ có tổ chức tín dụng với khách hàng đó mới tường tận. Như vậy, cho phép áp dụng lãi suất thỏa thuận vừa tạo điều kiện cho doanh nghiệp vay được vốn với giá thỏa thuận minh bạch, vừa chấm dứt tình trạng phí “ngầm” trong bản thân mỗi tổ chức tín dụng mà Ngân hàng Nhà nước cũng khó kiểm soát.
Thế nhưng, Ngân hàng Nhà nước chỉ mới “tháo” trần lãi suất cho vay, doanh nghiệp và ngân hàng thương mại được lợi trong khi người gửi tiền lại thiệt?
Chỉ những người gửi tiền nhỏ lẻ là không được lợi còn các doanh nghiệp, tập đoàn vốn có khoản tiền gửi lớn đã và đang được hưởng mức lãi suất cao hơn mức lãi suất công bố. Các hình thức thưởng lũy tiến trên giá trị và thời hạn gửi tiền cho thấy mức lãi suất thực tế không chỉ dừng lại ở 10,499%/năm cho các kỳ hạn khác nhau như các ngân hàng thương mại niêm yết.
Điều này cho thấy nếu không xử lý đầu ra của lãi suất sẽ dẫn đến tình trạng méo mó và không minh bạch về giá vốn.
Tất nhiên, một khi các khoản vay trung và dài hạn được thực hiện theo lãi suất thỏa thuận, trong khi lãi suất các khoản vay ngắn hạn lại bị chặn bởi các giới hạn hành chính, sẽ lại làm nảy sinh kiểu méo mó khác. Ranh giới giữa ngắn và dài hạn là rất gần và có thể bị lợi dụng.
Ví dụ, khoản vay ngắn hạn là 365 ngày không được áp dụng lãi suất thỏa thuận, nhưng cho vay 366 ngày sẽ được chuyển sang thời hạn trung và dài hạn, lại có thể thỏa thuận. Khắc phục vấn đề này cần một sự thanh tra giám sát chặt chẽ của Ngân hàng Nhà nước, cũng như tiếp tục thực hiện lãi suất thỏa thuận đối với lãi suất cho vay ngắn hạn và lãi suất huy động vốn.
Và như vậy, lãi suất cơ bản giữ vai trò gì?
Đã có rất nhiều ý kiến xung quanh vấn đề này, và trong chỉnh sửa Luật Các tổ chức tín dụng tới đây trình Quốc hội cũng có ý kiến cho rằng nên bỏ hoặc thay thế lãi suất cơ bản. Thực ra, lãi suất cơ bản chỉ đóng vai trò định hướng, để xem xét, tiên liệu xu hướng giá vốn trên thị trường.
Do đó, một khi bỏ lãi suất cơ bản cần có một loại lãi suất khác để trên cơ sở đó định hướng thị trường. Tuy nhiên, chọn loại lãi suất nào làm đựơc vai trò này cũng cần tính tới.
Thông tư 07 ra đời có mâu thuẫn với quy định của Luật Dân sự về lãi suất?
Luật Dân sự quy định như vậy để hạn chế tình trạng tín dụng nặng lãi. Trong thực tế hiện nay, khi lãi suất cơ bản chưa điều chỉnh, nếu lãi suất cho vay vẫn tối đa 12%, dẫn đến tình trạng lãi suất cho các khoản vay ngắn, trung và dài hạn là như nhau cùng những điểm “méo mó” như đã phân tích ở trên.
Nếu cứ vương vấn, ràng buộc chặt bởi quy định của Luật Dân sự, thì sẽ rất khó. Đến lúc nào đó, khi thực hiện sửa chữa các văn bản luật của Việt Nam cần tính đến việc sữa chữa những điểm phù hợp với thực tế hoạt động của thị trường tiền tệ hiện nay.
Trên thị trường tiền tệ Việt Nam, biện pháp hành chính này chấm dứt lại đến “thời” của biện pháp hành chính khác, có cách nào làm thị trường vận động hiệu quả mà không cần biện pháp hành chính ngắn hạn không, thưa bà?
Không có một nước nào mà nhà nước không can thiệp vào hoạt động kinh tế tài chính khi cần thiết, chỉ khác nhau ở mức độ, phạm vi và cách can thiệp mà thôi.
Cũng như một số nước trong cuộc khủng hoảng tài chính vừa qua, việc chúng ta áp dụng các công cụ hành chính trong quản lý kinh tế là cần thiết, nhưng phải biết từng bước thay thế khi điều kiện có thể. Việc ban hành Thông tư 07 là bước đi cần thiết để tiến tới lãi suất thỏa thuận như đã thực hiện năm 2002.

Tỷ giá ổn định trước làn sóng tăng lãi suất toàn cầu nhờ điều tiết thanh khoản linh hoạt
Trong bối cảnh Fed, ECB và BOJ dồn dập tăng lãi suất, gia tăng sức ép lên thị trường ngoại hối, tỷ giá trong nước chưa xuất hiện biến động lớn. Ngân hàng Nhà nước linh hoạt điều tiết thanh khoản qua thị trường mở, góp phần duy trì chênh lệch lãi suất VND - USD dương ở các kỳ hạn ngắn, hỗ trợ tỷ giá nhưng vẫn bảo đảm nhu cầu vốn cho hệ thống ngân hàng...

Chính phủ sẽ tăng tính độc lập của Ngân hàng Nhà nước trong điều hành chính sách tiền tệ
Trong giai đoạn 2026 - 2030, Chính phủ đặt định hướng tăng tính độc lập của Ngân hàng Nhà nước Việt Nam trong điều hành chính sách tiền tệ, chuyển dần từ điều hành theo khối lượng sang chủ yếu điều hành theo giá và sử dụng các công cụ gián tiếp. Ngân hàng Nhà nước Việt Nam nâng cao năng lực phân tích, dự báo, cảnh báo sớm và ra quyết định kịp thời dựa trên dữ liệu...
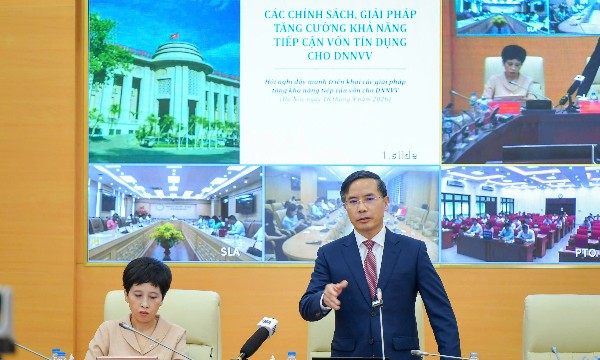
Muốn vay theo dòng tiền, doanh nghiệp phải minh bạch tài chính
Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn nhấn mạnh, muốn vay vốn dựa trên dòng tiền, trước hết doanh nghiệp phải minh bạch tài chính và thực hiện đầy đủ nghĩa vụ thuế với Nhà nước; không thể để tồn tại hai hệ thống báo cáo tài chính: lợi nhuận kê khai với cơ quan thuế ở mức thấp, trong khi báo cáo cung cấp cho ngân hàng để vay vốn lại được “tô hồng”....

Loại trừ dư nợ tăng thêm của khách sạn, khu nghỉ dưỡng khi tính tăng trưởng tín dụng bất động sản năm 2026
Sau nhà ở xã hội, khu công nghiệp và các dự án trọng điểm, Ngân hàng Nhà nước tiếp tục điều chỉnh cách kiểm soát tín dụng bất động sản, lần này với nhà hàng, khách sạn, khu du lịch, sinh thái và nghỉ dưỡng...
Tỷ giá tăng nhanh, Ngân hàng Nhà nước rút bớt thanh khoản
Bước sang nửa cuối tháng 9, tỷ giá USD/VND trên thị trường quay đầu tăng cùng chiều với tỷ giá điều hành. Trong hai phiên 14–15/9, tỷ giá USD tại các ngân hàng tăng khoảng 90 đồng. Trong bối cảnh đó, Ngân hàng Nhà nước tiếp tục hút ròng thanh khoản, lãi suất VND liên ngân hàng bật tăng và nới rộng khoảng cách với lãi suất USD, qua đó tạo thêm lực đỡ cho VND và hạn chế áp lực tăng tỷ giá...




Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...




 Việt Nam hướng tới làm mát bền vững vì một hành tinh mát lành hơn
Nhu cầu làm mát đang gia tăng mạnh mẽ trong bối cảnh biến đổi khí hậu diễn biến phức tạp. Để giải bài toán bảo vệ tầng ô-dôn và giảm phát thải, Việt Nam đang thúc đẩy các chiến lược làm mát bền vững nhân kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali...




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

