“Bán buôn, bán lẻ”; “Xuất, nhập khẩu”; “Thép và kim loại khác”;“Công nghiệp chế biến, chế tạo” là 4 lĩnh vực kinh tế được nhiều tổ chức tín dụng lựa chọn là động lực tăng trưởng tín dụng nhất trong năm 2024 và dự kiến cho năm 2025.


 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
 02437552050


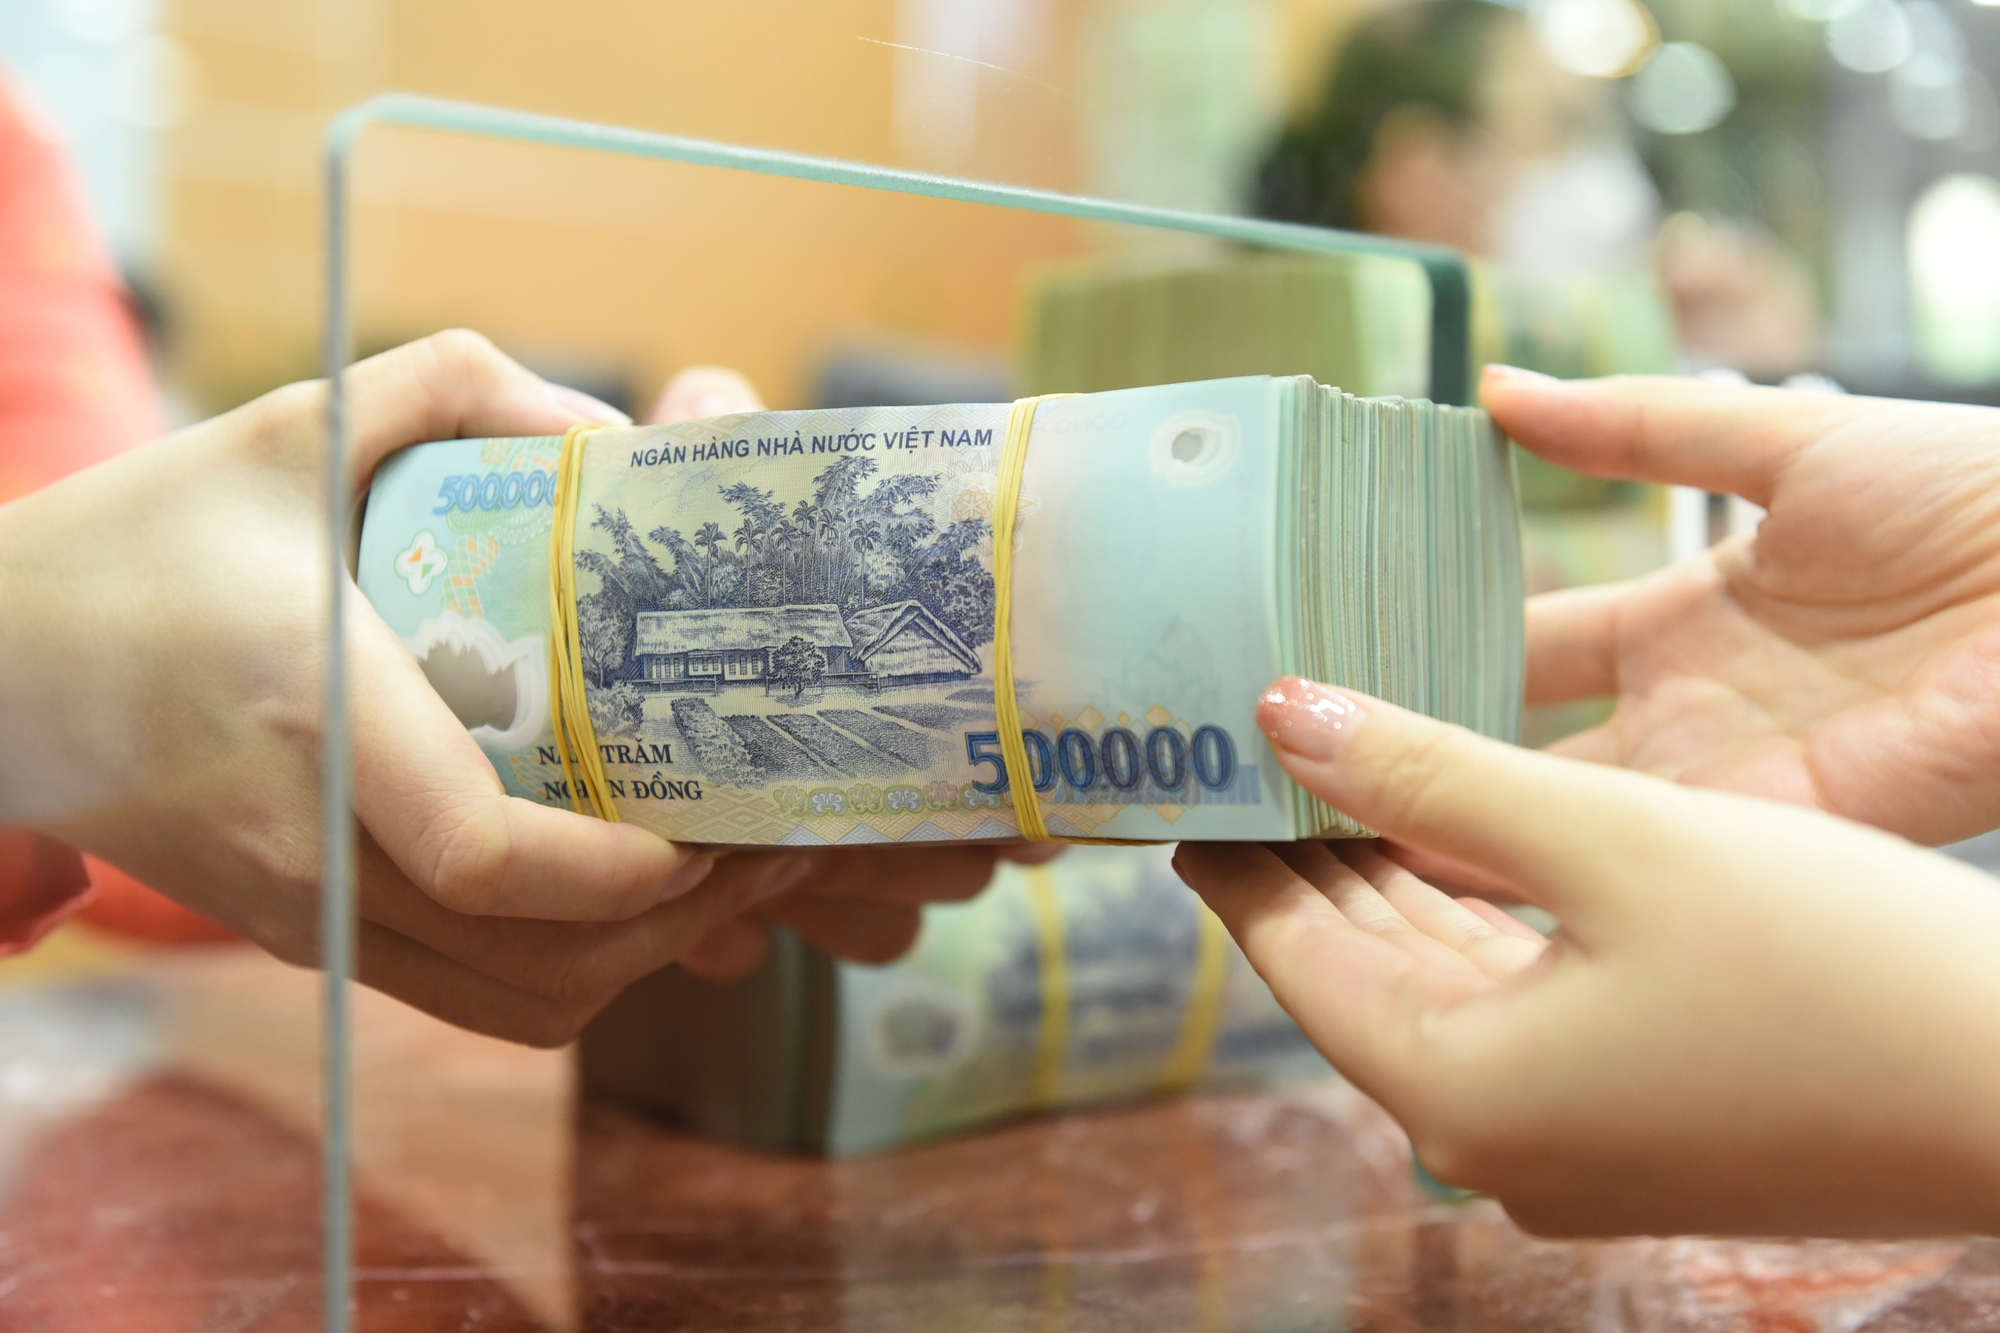
Vụ Dự báo, Thống kê (Ngân hàng Nhà nước) vừa công bố một số kết quả chính của cuộc điều tra xu hướng tín dụng của các tổ chức tín dụng. Đối tượng khảo sát là toàn bộ các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài tại Việt Nam, tỷ lệ trả lời đạt 96,5%.
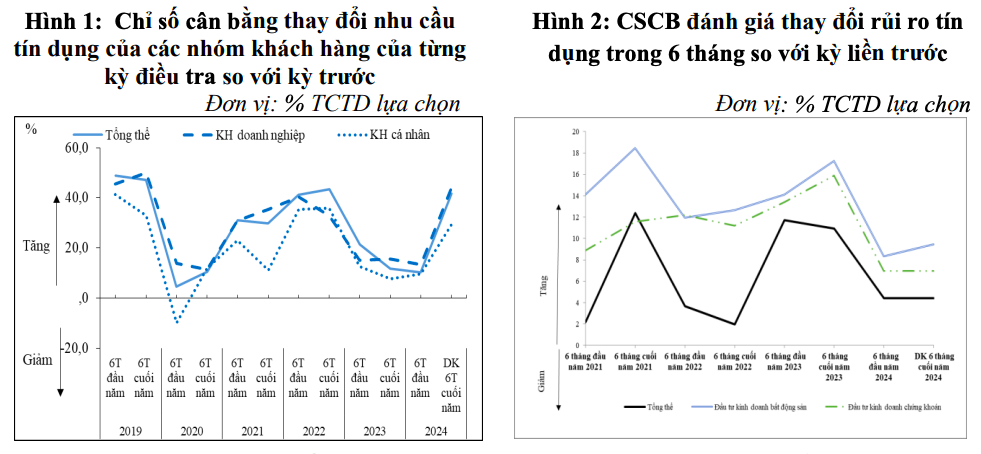
Trong 6 tháng đầu năm 2024, các tổ chức tín dụng nhận định giữ “ổn định” các điều kiện và điều khoản cho vay tổng thể đối với khách hàng doanh nghiệp và thắt chặt hơn đối với khách hàng cá nhân.
Một số lĩnh vực được “nới lỏng” điều kiện tín dụng như “Cho vay đầu tư ứng dụng công nghệ cao”, “Cho vay đầu tư công nghiệp hỗ trợ”, “Cho vay mua nhà để ở”, “Cho vay đầu tư ngành dịch vụ logistics”, “Công nghiệp chế biến, chế tạo”, “Cho vay kinh doanh xuất nhập khẩu”, “Cho vay đầu tư, kinh doanh du lịch và nhóm khách hàng cá nhân. Đồng thời, các tổ chức tín dụng cũng giảm bớt xu hướng “thắt chặt” tiêu chuẩn tín dụng đối với các lĩnh vực “Đầu tư kinh doanh chứng khoán”, “Đầu tư kinh doanh bất động sản”, “Kinh doanh tài chính, ngân hàng và bảo hiểm” và “Xây dựng”.
Tuy nhiên, nhu cầu tín dụng tổng thể của khách hàng được các tổ chức tín dụng nhận định chỉ phục hồi nhẹ trong 6 tháng đầu năm 2024, thấp hơn nhiều so với mức kỳ vọng ghi nhận tại kỳ điều tra trước. Các tổ chức tín dụng kỳ vọng nhu cầu tín dụng tổng thể của khách hàng được cải thiện tốt hơn trong 6 tháng cuối năm 2024, tập trung ở nhóm khách hàng doanh nghiệp và nhu cầu vay của ngành công nghiệp chế biến, chế tạo.
Tính chung cả năm 2024, tỷ lệ tổ chức tín dụng tại kỳ điều tra này dự kiến nhu cầu tín dụng tổng thể của khách hàng “tăng” so với năm 2023 là 79,4% (thấp hơn tỷ lệ 82% của kỳ điều tra trước). Trong 4 lĩnh vực chính được thống kê, tại kỳ điều tra này, nhu cầu vay phục vụ đời sống và tiêu dùng có tỷ lệ tổ chức tín dụng dự báo “tăng” nhiều nhất trong năm 2024 thay vì lĩnh vực vay phát triển công nghiệp và xây dựng ghi nhận tại kỳ điều tra trước.
Trong 6 tháng cuối năm 2024, các tổ chức tín dụng cho biết sẽ chuyển sang xu hướng nới lỏng các điều kiện và điều khoản cho vay tổng thể đối với khách hàng doanh nghiệp (nới lỏng đối với lĩnh vực cho vay sản xuất kinh doanh) và khách hàng cá nhân (dự kiến tập trung thu hẹp chênh lệch giữa lãi suất cho vay và chi phí vốn bình quân đối với lĩnh vực cho vay tiêu dùng, vay mua bất động sản để ở).
Bốn lĩnh vực “Cho vay đầu tư kinh doanh bất động sản”, “Cho vay đầu tư kinh doanh chứng khoán”, “Cho vay kinh doanh tài chính, ngân hàng và bảo hiểm” và “Xây dựng” dự kiến vẫn tiếp tục “thắt chặt” tiêu chuẩn tín dụng nhưng xu hướng “thắt chặt” thu hẹp hơn so với 6 tháng đầu năm 2024.
Các tổ chức tín dụng dự kiến “nới lỏng” tiêu chuẩn tín dụng của đơn vị là do đánh giá “triển vọng kinh tế vĩ mô khả quan” và tác động tích cực của “chính sách định hướng/quản lý phát triển các ngành kinh tế của Chính phủ” và “chính sách định hướng/quản lý tín dụng của Chính phủ/Ngân hàng Nhà nước”.
“Bán buôn, bán lẻ”; “Xuất, nhập khẩu”; “Thép và kim loại khác”;“Công nghiệp chế biến, chế tạo” là 4 lĩnh vực kinh tế được nhiều tổ chức tín dụng lựa chọn là động lực tăng trưởng tín dụng nhất trong năm 2024 và dự kiến cho năm 2025.
Trong 6 tháng cuối năm và cả năm 2024, “diễn biến tăng trưởng kinh tế”; “diễn biễn lãi suất”; “thay đổi nhu cầu đầu tư vào sản xuất kinh doanh”; “thay đổi lãi suất cho vay của tổ chức tín dụng”; “cơ hội đầu tư, xuất nhập khẩu thay đổi”; “chất lượng phục vụ cải thiện”, “cải tiến sản phẩm cho vay” là những nhân tố được nhiều tổ chức tín dụng dự báo ảnh hưởng tích cực đến sự gia tăng nhu cầu tín dụng của nhóm khách hàng doanh nghiệp, cá nhân.
Cũng theo đánh giá của các tổ chức tín dụng, các yếu tố có thể ảnh hưởng tiêu cực đến nhu cầu tín dụng trong thời gian tới là “diễn biến bất lợi trên thị trường bất động sản”; “khả năng sử dụng nguồn tài chính thay thế của khách hàng” và “sự sụt giảm niềm tin của người tiêu dùng”.
Theo đánh giá của các tổ chức tín dụng, rủi ro tín dụng của các khoản vay được nhận định tiếp tục “tăng” trong 6 tháng đầu năm 2024 và được dự báo tiếp tục xu hướng “tăng nhẹ” trong 6 tháng tới và cả năm 2024, nhưng tốc độ tăng dự báo chậm lại nhiều so với năm 2023.
Trong đó, rủi ro tín dụng của các khoản vay đầu tư kinh doanh bất động sản có tỷ lệ tổ chức tín dụng đánh giá “tăng” cao nhất trong 6 tháng đầu năm 2024, tiếp theo là rủi ro tín dụng của khoản vay đầu tư kinh doanh chứng khoán, tuy nhiên tỷ lệ tổ chức tín dụng đánh giá rủi ro của 2 lĩnh vực này “tăng” thấp hơn so với tỷ lệ tổ chức tín dụng dự báo tại kỳ điều tra trước.
Trong phiên sáng 12/10, giá mua, bán vàng miếng và vàng nhẫn "chần chừ” đi ngang nhưng đến phiên chiều, đồng loạt giảm mạnh tới cả nửa triệu đồng/lượng mỗi chiều...
Giá trúng đấu giá cao nếu được sử dụng trực tiếp làm dữ liệu tham chiếu mà không đánh giá các yếu tố hình thành giá có thể đẩy mặt bằng định giá những khu đất tương tự lên cao. Sai lệch từ đó có nguy cơ tiếp tục lặp lại qua các vòng định giá tiếp theo. Do đó, bài toán đặt ra là sàng lọc, phân tích dữ liệu như thế nào để giá đất phản ánh sát giá trị thị trường…
Các chuyên gia cho rằng giá nhà là kết quả của nhiều yếu tố, từ chi phí đất đai, xây dựng đến quan hệ cung cầu và khả năng chi trả của người mua. Bởi vậy, bài toán hạ giá nhà không chỉ dừng ở việc giảm tiền sử dụng đất, mà còn phải kiểm soát chất lượng dữ liệu định giá và có cơ chế để phần chi phí được tiết giảm thực sự chuyển thành lợi ích cho bên thụ hưởng cuối cùng...
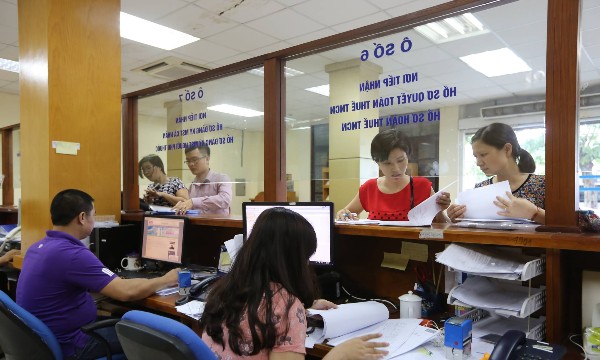
Ngày 12/10, Bộ Tài chính gửi công văn đến các Sở Tài chính địa phương yêu cầu đẩy nhanh tiến độ giải quyết thủ tục giải thể doanh nghiệp, trong đó cơ quan đăng ký kinh doanh xử lý hồ sơ trong 1 ngày làm việc, cơ quan thuế phản hồi trong 2 ngày và doanh nghiệp không nộp hồ sơ giải thể sẽ được chuyển trạng thái pháp lý sau 180 ngày nếu đáp ứng đủ điều kiện theo quy định…
Trong đó, tăng trưởng thu nhập tập trung ở nhóm có thu nhập thấp hơn, nhưng phần lớn giá trị tài sản tăng thêm lại đổ về nhóm 10% giàu nhất...


Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.

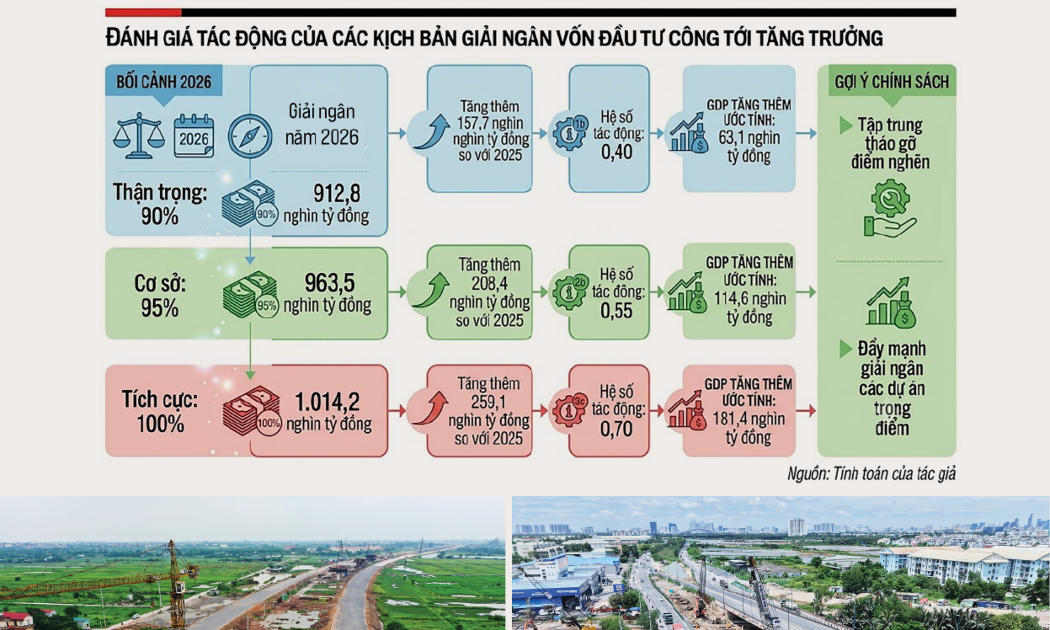
 Kịch bản tăng trưởng 3 tháng cuối năm
Tuyệt đối không để nền kinh tế thiếu điện và thiếu xăng dầu, đó là khẳng định từ Thứ trưởng Bộ Tài chính Nguyễn Đức Chi. Kịch bản tăng trưởng kinh tế 3 tháng cuối năm cũng được xác định rõ để từng bộ, từng địa phương đều hoàn thành kế hoạch của cả năm, đưa kinh tế cả nước đạt mục tiêu tăng trưởng hai con số.
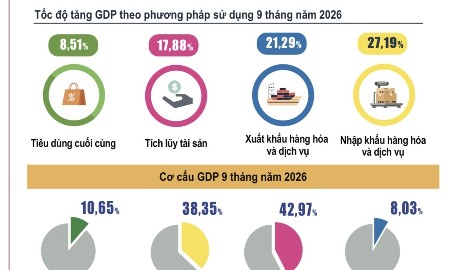

Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...