




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Nhận định thị trường chứng khoán tuần từ 6-10/6


VnEconomy giới thiệu nhận định của một số công ty chứng khoán về khả năng diễn biến thị trường tuần từ 6-10/6
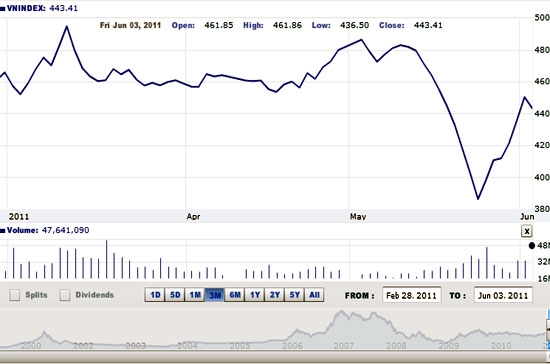
VnEconomy giới thiệu nhận định của một số công ty chứng khoán về khả năng diễn biến thị trường tuần từ 6-10/6,
Tiếp diễn xu hướng đảo chiều
(Công ty Cổ phần Chứng khoán Sài Gòn - SSI)
“Thị trường có phiên giảm điểm mạnh do những yếu tố hỗ trợ thị trường những ngày vừa qua là SSI cùng 3 mã BVH, MSN và VIC đều đã chững lại.
Nhà đầu tư nước ngoài mặc dù tăng mạnh mua ròng, trong đó có cả BVH và MSN nhưng cũng không đủ để đấy giá các cổ phiếu này lên mức cao hơn tham chiếu.
Trong khi đó, lượng cung của nhà đầu tư nước ngoài vẫn duy trì ở mức trên 100 tỷ. Sang đầu tuần sau, rất có thể lực cầu của nhà đầu tư nước ngoài sẽ không còn cao như hôm nay và vì vậy, lực đỡ của nhà đầu tư nước ngoài sẽ khó giúp thị trường đứng vững. Xu hướng đảo chiều là khá rõ nét và có thể tiếp diễn trong một vài ngày tới”.
Khả năng hồi phục bền vững thấp
(Công ty Cổ phần Chứng khoán Woori CBV)
“Có lẽ đây là đợt xả từ nhóm nhà đầu tư đã mua vào trong 2 phiên tạo đáy 370. Lượng cổ phiếu lớn về đến tài khoản hôm giữa tuần đã chưa bung ra khi thị trường vẫn duy trì được đà tăng. Tuy nhiên, khi nhận thấy tín hiệu lượng cung tăng mạnh từ đầu phiên 3/6, bên bán đã ồ ạt thực hiện hóa lợi nhuận ngắn hạn dù có thể rất mỏng.
Càng về cuối bên bán càng chiếm ưu thế. Số lượng cổ phiếu giảm điểm chiếm gần 80% số lượng cổ phiếu giao dịch 3/6. Cảm giác có một sự đổ vỡ trong tâm lý nhà đầu tư khi thị trường diễn biến quá nhanh. Mở đầu phiên rất hứng khởi, sau đó là lo lắng và hoảng sợ vội vã bán tháo khiến rất nhiều cổ phiếu quay đầu giảm sàn.
Bên cạnh đó, các thông tin trên thị trường không phải là cứu cánh cho thị trường vào lúc này mà nó đang thể hiện đúng thực trạng của các doanh nghiệp trên sàn khó khăn trong việc huy động vốn, khả năng thua lỗ trong tình hình lãi suất vay cao và tín dụng bị xiết chặt hơn bao giờ hết. Có thể nói rằng VN-Index tăng trong thời gian qua là những hệ quả trong ngắn hạn sau 10 phiên liên tiếp giảm điểm liên tiếp. Do đó, khả năng hồi phục bền vững là thấp”.
Xem xét giải ngân ở cổ phiếu thanh khoản tốt
(Công ty Cổ phần Chứng khoán VNDirect)
“Sau những phiên tăng mạnh, việc điều chỉnh của thị trường trong phiên 3/6 đã được chúng tôi dự báo trước. HNX giảm điểm ở mức hợp lý, nhìn chung các cổ phiếu lớn vẫn khiến cho bức tranh thị trường tiếp tục tích cực. VN-Index giảm sâu hơn cũng dễ hiểu, 1 phần là do nhóm cổ phiếu lớn VPL, MSN giảm sàn, một phần là do VN-Index đã tăng nhanh hơn HNX-Index, tăng một mạch từ 386 đến 450, áp lực chốt lời vì thế rất lớn.
Thị trường xuất hiện nhiều cổ phiếu có đồ thị giá khá tích cực giống tháng 11/2010, vì vậy đầu tư trong giai đoạn này rủi ro T thấp hơn rất nhiều so với thời gian từ đầu năm đến nay. Nếu phiên thứ 2 thị trường tiếp tục tăng, nhà đầu tư có thể xem xét giải ngân ở một số cổ phiếu có thanh khoản tốt”.
Lạc quan vào triển vọng phục hồi
(Công ty Cổ phần Chứng khoán FPT - FPTS)
“Theo quan sát của FPTS, sự điều chỉnh trên là diễn biến tất yếu của thị trường sau chuỗi nhiều phiên tăng điểm liên tiếp và nguồn cổ phiếu giá rẻ đã đạt được mức lợi nhuận kỳ vọng. Tín hiệu tích cực là phần lớn lượng cổ phiếu bán ra đều được hấp thụ làm cho thanh khoản thị trường tăng mạnh nhất từ đầu năm (đạt gần 1675 tỷ đồng). Ngoài ra, sự xuất hiện của lực cầu cuối phiên cũng góp phần nâng đỡ thị trường, giúp cả hai chỉ số tránh được phiên sụt giảm mạnh.
Có thể thấy, nhờ sự hỗ trợ từ các thông tin tốt mới được công bố và lực cầu của khối đầu tư nước ngoài nên tâm lý nhà đầu tư vẫn diễn biến theo chiều hướng tích cực. Hơn nữa, mặt bằng giá các cổ phiếu trên thị trường hiện đang ở mức thấp. Do đó, chúng tôi vẫn lạc quan vào triển vọng phục hồi trở lại của thị trường sau vài phiên điều chỉnh kỹ thuật. Nếu lực cầu thị trường vẫn được duy trì và tăng mạnh vào cuối phiên thì đây sẽ là những tín hiệu tốt để nhà đầu tư có thể tiến hành giải ngân trong phiên giao dịch tiếp theo”.
Thị trường sẽ khó tăng mạnh
(Công ty Cổ phần Chứng khoán Tp.HCM - HSC)
“Thị trường đã phản ánh những tin tức tốt gần đây bao gồm sự thay đổi về quy định giao dịch và kỳ vọng lạm phát đã lập đỉnh. Ngân hàng thế giới đã cũng cho rằng giai đoạn khó khăn nhất của nền kinh tế Việt Nam đã qua đi. Tuy nhiên, cũng còn có một số rủi ro vẫn còn tiềm ẩn, chẳng hạn như khoản nợ của Vinashin đã tạo ra một làn sóng tăng hệ số NPL trong hệ thống ngân hàng, đồng thời thâm hụt thương mại cũng là một vấn đề cần bàn.
Chúng tôi cho rằng mức cao mà các chỉ số đạt được đầu phiên 3/6 đã đánh dấu đỉnh trong ngắn hạn và vào những phiên đầu tuần sau thị trường có lẽ sẽ củng cố trước khi có thể test những mốc cao hơn trong những phiên cuối tuần. Với đợt IPO của Tổng công ty Thép Việt Nam sẽ diễn ra vào cuối tuần sau, thì một lượng cung mới sẽ được đưa ra thị trường. Như vậy, nhiều khả năng thị trường sẽ khó tăng mạnh như vừa qua.
Do đó, mặc dù vẫn lạc quan trong trung và dài hạn, thì chúng tôi cho rằng các nhà đầu tư không nên đẩy giá mua vào lên quá cao tại mặt bằng giá hiện tại”.
* Nhận định thị trường của các công ty chứng khoán được VnEconomy trích dẫn chỉ có giá trị như một nguồn thông tin tham khảo. Các công ty chứng khoán có thể có những xung đột lợi ích đối với các nhà đầu tư khi đưa ra nhận định.

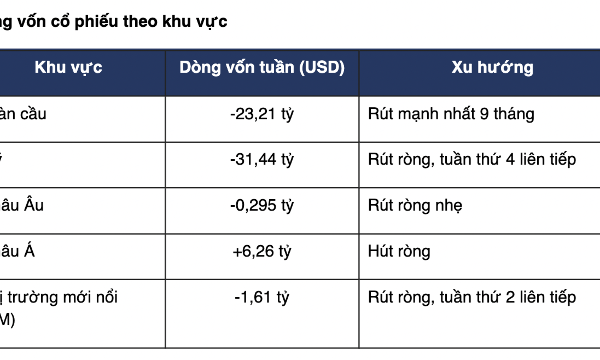
Dòng vốn rút khỏi các quỹ cổ phiếu toàn cầu cao nhất trong 9 tháng
Fed tăng lãi suất thêm 25 điểm cơ bản trong tuần và phát tín hiệu có thể tiếp tục thắt chặt. Giá dầu thô lên mức cao nhất 4 tháng, làm gia tăng lo ngại lạm phát và đẩy lợi suất trái phiếu kỳ hạn Mỹ tăng, gây áp lực lên các quỹ tăng trưởng.
Lợi nhuận, nâng hạng và động lực nội tại tiếp sức thị trường
Lợi nhuận doanh nghiệp niêm yết tăng 48% trong quý 2 và dòng vốn ETF ngoại có thể đạt 1,5 - 2 tỷ USD sau nâng hạng đang tạo thêm lực đẩy cho chứng khoán Việt Nam. Bên cạnh đó, đầu tư công và nhu cầu nội địa được kỳ vọng tiếp tục hỗ trợ thị trường trong thời gian tới...
UOB: Triển vọng tăng trưởng 2026 tích cực, tỷ giá vẫn ổn định
Trong bối cảnh kinh tế toàn cầu còn nhiều biến động, các chuyên gia UOB duy trì đánh giá tích cực về triển vọng tăng trưởng Việt Nam, với AI, xuất khẩu và dòng vốn đầu tư tiếp tục là những động lực đáng chú ý. Trong khi đó, tỷ giá tỷ giá USD/VND vẫn ổn định dù nhập siêu hơn 20 tỷ USD trong 8 tháng đầu năm 2026...
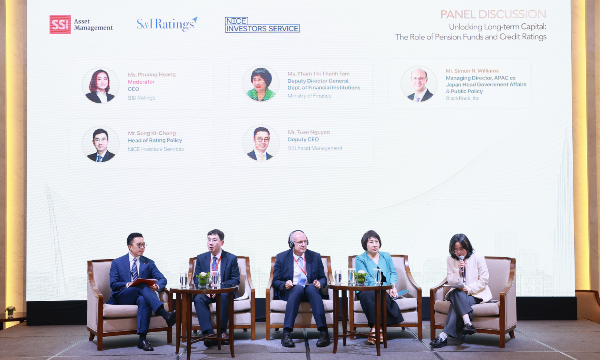
Quy mô quỹ hưu trí bổ sung chưa đến 1% GDP, cơ hội còn rất lớn có thể kỳ vọng đạt 2 tỷ USD?
Nếu mỗi người đóng góp 1 triệu đồng mỗi tháng và có hơn 50 triệu người Việt Nam trong độ tuổi lao động tham gia, chúng ta sẽ có khoảng 50.000 tỷ đồng, tương đương xấp xỉ 2 tỷ USD. Đây là con số còn có thể tăng lên đáng kể khi độ phủ quỹ hưu trí bổ sung được mở rộng.
Quy mô quỹ đầu tư, quỹ hưu trí Việt Nam đạt 835.000 tỷ đồng bằng 6,5% GDP, rất nhỏ so với quốc tế
Tại Việt Nam, tính đến cuối quý 1 năm 2026, quy mô các quỹ bảo hiểm xã hội là trên 1,5 triệu tỷ đồng. Hệ thống quỹ đầu tư, quỹ hưu trí có tổng giá trị tài sản quản lý là hơn 835.000 tỷ đồng, tương đương 6,5% GDP.




Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...




 Việt Nam hướng tới làm mát bền vững vì một hành tinh mát lành hơn
Nhu cầu làm mát đang gia tăng mạnh mẽ trong bối cảnh biến đổi khí hậu diễn biến phức tạp. Để giải bài toán bảo vệ tầng ô-dôn và giảm phát thải, Việt Nam đang thúc đẩy các chiến lược làm mát bền vững nhân kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali...




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

