




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Nông dân càng vay nhiều càng... lo!


Làm gì để trả nợ khi mỗi hộ nông dân vay tới cả trăm triệu đồng nhưng nguồn thu chỉ có ở vài sào ruộng?

Dư nợ tín dụng tam nông hiện chiếm khoảng 1/5 tổng dư nợ toàn hệ thống, đạt tốc độ tăng trưởng trên 15%/năm vài năm qua. Làm gì để trả nợ khi mỗi hộ nông dân vay tới cả trăm triệu đồng nhưng nguồn thu chỉ có ở vài sào ruộng?
Trong các báo cáo của Ngân hàng Nhà nước gần đây, tín dụng tam nông nổi lên như một điểm sáng với sự nhập cuộc không chỉ từ chính sách mà còn ở các ngân hàng thương mại lớn như Agribank, Vietinbank, BIDV và một vài đại diện đến từ khối cổ phần như LienVietPostbank.
Càng cho vay nhiều, càng lo!
Số liệu mới nhất của dư nợ tín dụng “tam nông” (chưa tính dư nợ Ngân hàng Chính sách Xã hội) cho thấy, tính đến cuối tháng 9/2013 ước đạt 646.706 tỷ đồng, tăng 15,17% so với cuối 2012, chiếm tỷ trọng 19,58% tổng dư nợ toàn hệ thống.
Trước đó, tính đến cuối 2012, con số trên đạt 561.533 tỷ đồng, tăng 12,52% so với cuối 2011, chiếm tỷ trọng trên 18% tổng dư nợ toàn hệ thống.
So với cuối 2009, thời điểm sắp triển khai Nghị định 141 thì tốc độ tăng trưởng của tín dụng tam nông đã gấp 2,2 lần, bình quân tăng 24,5% mỗi năm, kể từ 2010 đến 2012. Trong đó, dư nợ Agribank đứng đầu với trên 70% dư nợ ngân hàng này, kế đến là Vietinbank, Vietcombank, BIDV và đặc biệt, khối cổ phần có LienVietPostbank với dư nợ lên tới 40%.
Để hỗ trợ các ngân hàng cho vay khu vực này, nhiều năm nay, Ngân hàng Nhà nước triển khai một số chính sách ưu đãi cho các ngân hàng như duy trì tỷ lệ dự trữ bắt buộc tại Ngân hàng Nhà nước ở mức thấp, ưu tiên thời hạn, lãi suất, khối lượng tiền khi tái cấp vốn cho những đơn vị “chăm chỉ” cho vay tam nông...
Tuy nhiên, theo ông Lâm Hoàng Sa, Phó chủ tịch tỉnh Kiên Giang thì việc cho vay ở khu vực nông thôn đang tồn tại không ít bất cập. Đó là, hầu hết nông dân sống ở khu đô thị không được tiếp cận với ưu đãi tín dụng tam nông mặc dù thửa ruộng canh tác liền kề với nông dân khu vực nông thôn. Ngoài ra, tỷ trọng tín dụng tiêu dùng cho nông dân vừa nhỏ vừa phải chịu lãi suất cao.
Cùng đó, ông Nguyễn Đức Hưởng, Phó chủ tịch Hội đồng Quản trị LienVietPostbank cũng cho biết thêm: “Cái khổ nhất của nông dân là mở mắt ra phải nghĩ đến nợ ngân hàng, chủ yếu là nợ Agribank. Những khoản nợ này không phải mới đây mà tồn dư từ vài chục năm qua. Ở khu vực Bắc Bộ và trung du Bắc Bộ, bình quân mỗi hộ gánh một khoản nợ của Agribank tới 100 triệu đồng, có nhiều hộ đạt mức 500 triệu. Nhưng, với quy mô sản xuất dăm ba sào lúa thì không biết đến bao giờ mới trả hết nợ. Thế nên, việc mong trúng số hoặc làm bất cứ giá nào có tiền trả nợ ngân hàng là hiển nhiên thôi”.
Tín dụng chưa gắn với căn cơ
Chung nỗi khổ với nhà nông, các doanh nghiệp sản xuất kinh doanh ở địa bàn nông thôn cũng trong tình trạng tương tự.
Ông Lê Xuân Nghĩa, thành viên Hội đồng Tư vấn chính sách tiền tệ cho biết, có một món vay của một doanh nghiệp đầu tư vào nhà máy sản xuất phân bón với công suất 200 tấn/năm, đã được chủ tịch hội đồng quản trị một ngân hàng lớn phê duyệt giải ngân, hồ sơ đảm bảo thủ tục, có tài sản bảo đảm nhưng vẫn bị ngâm suốt 3 tháng nay không giải ngân.
Đã thế, ngân hàng còn “bới bèo ra bọ”, hành lên hành xuống, cán bộ này thì kêu hồ sơ còn thiếu thủ tục, cán bộ khác lại bảo tài sản bảo đảm còn có vấn đề. Và đây không phải là trường hợp cá biệt mà thực tế diễn ra rất nhiều.
Theo ông, chính sách lớn nhất cho tam nông hiện nay chính là tín dụng, với sự tiên phong của Agribank, Ngân hàng Chính sách Xã hội và gần đây là BIDV, Vietcombank cũng tham gia nhiều chương trình tín dụng cho khu vực tam nông. Chưa kể, hàng loạt chương trình tín dụng tạm trữ thóc gạo, hỗ trợ XK khu vực nông thôn được nhà nước hỗ trợ lãi suất. Nhưng, tất cả mới chỉ dừng lại ở khâu nuôi và trồng, thay vì phát triển mạnh nền công nghiệp chế biến.
“Ở Trung Quốc, một quả mướp đắng có thể tạo ra 50 sản phẩm, một củ khoai tây thành 19 sản phẩm bởi họ áp dụng công nghệ cao, tạo ra những sản phẩm tiêu dùng phù hợp với thị trường cả thế giới. Còn ở Việt Nam chỉ luộc lên rồi đánh chén, sản phẩm chế biến quá nghèo nàn và đơn điệu”, ông Nghĩa nói.
Cũng theo ông Nghĩa, mới đây có một tập đoàn của Mỹ khảo sát quả gấc và cho rằng, nếu áp dụng công nghệ, có thể tạo ra sản lượng 200 tấn/hecta.
Theo một chuyên gia ngân hàng, việc cho vay khu vực nông thôn hiện nay phần lớn là cho vay hộ (xét về số lượng khách hàng vay) mà thiếu vắng những hợp đồng lớn cấp cho doanh nghiệp đứng đầu chuỗi từ giống đến sản xuất, phân phối và tiêu thụ.
Do cho vay theo hộ nên mặc dù có rất nhiều chương trình như “cho vay hộ nghèo”, “cho vay nuôi tôm”, “cá tra”, “tạm trữ thóc gạo”, “hộ nuôi bò sữa”... nhưng tính liên kết của các chương trình này với nhau lại rất lỏng lẻo, giống như sự rời rạc của củ khoai tây kể cả khi đã cho vào túi.
“Chính sách tín dụng tam nông như ném cát bụi tre, thiếu đi những trọng điểm cần thiết và không phù hợp với phương thức sản xuất quy mô hàng hóa lớn hiện nay”, ông này nói.
Theo đó, mặc dù Chính phủ rất quan tâm đến khu vực nông thôn và cố gắng hướng dòng vốn tín dụng vào đây nhưng mức độ hiệu quả chưa được như mong muốn, nếu như không muốn nói, càng cho vay nhiều, càng... lo!

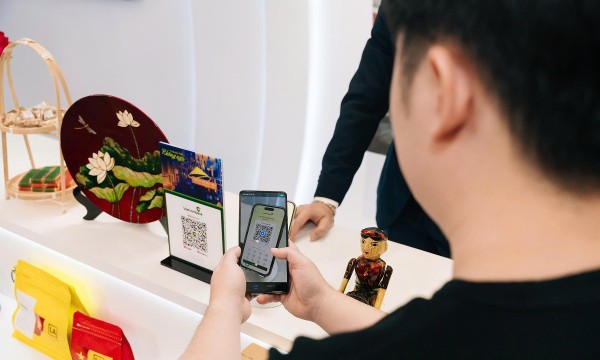
Kết nối QR xuyên biên giới: Củng cố “chủ quyền thanh toán”, thêm động lực cho tăng trưởng
Mở rộng kết nối QR xuyên biên giới là bước tiến quan trọng trong quá trình tự chủ hạ tầng thanh toán của Việt Nam, từ đó nhân lên lợi thế trong hội nhập quốc tế. Trải nghiệm thanh toán liền mạch, chi phí cạnh tranh không chỉ kích thích tiêu dùng, giao thương, du lịch mà còn góp phần minh bạch dòng tiền vào - ra, tạo nguồn dữ liệu sát thực tiễn cho điều hành kinh tế và hoạch định chính sách, góp phần tạo thêm động lực cho tăng trưởng...
Tỷ giá ổn định trước làn sóng tăng lãi suất toàn cầu nhờ điều tiết thanh khoản linh hoạt
Trong bối cảnh Fed, ECB và BOJ dồn dập tăng lãi suất, gia tăng sức ép lên thị trường ngoại hối, tỷ giá trong nước chưa xuất hiện biến động lớn. Ngân hàng Nhà nước linh hoạt điều tiết thanh khoản qua thị trường mở, góp phần duy trì chênh lệch lãi suất VND - USD dương ở các kỳ hạn ngắn, hỗ trợ tỷ giá nhưng vẫn bảo đảm nhu cầu vốn cho hệ thống ngân hàng...

Chính phủ sẽ tăng tính độc lập của Ngân hàng Nhà nước trong điều hành chính sách tiền tệ
Trong giai đoạn 2026 - 2030, Chính phủ đặt định hướng tăng tính độc lập của Ngân hàng Nhà nước Việt Nam trong điều hành chính sách tiền tệ, chuyển dần từ điều hành theo khối lượng sang chủ yếu điều hành theo giá và sử dụng các công cụ gián tiếp. Ngân hàng Nhà nước Việt Nam nâng cao năng lực phân tích, dự báo, cảnh báo sớm và ra quyết định kịp thời dựa trên dữ liệu...
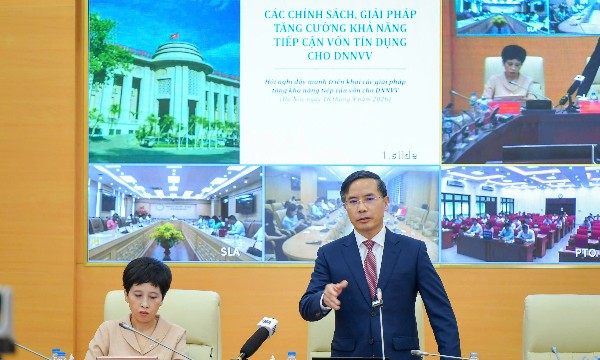
Muốn vay theo dòng tiền, doanh nghiệp phải minh bạch tài chính
Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn nhấn mạnh, muốn vay vốn dựa trên dòng tiền, trước hết doanh nghiệp phải minh bạch tài chính và thực hiện đầy đủ nghĩa vụ thuế với Nhà nước; không thể để tồn tại hai hệ thống báo cáo tài chính: lợi nhuận kê khai với cơ quan thuế ở mức thấp, trong khi báo cáo cung cấp cho ngân hàng để vay vốn lại được “tô hồng”....

Loại trừ dư nợ tăng thêm của khách sạn, khu nghỉ dưỡng khi tính tăng trưởng tín dụng bất động sản năm 2026
Sau nhà ở xã hội, khu công nghiệp và các dự án trọng điểm, Ngân hàng Nhà nước tiếp tục điều chỉnh cách kiểm soát tín dụng bất động sản, lần này với nhà hàng, khách sạn, khu du lịch, sinh thái và nghỉ dưỡng...



Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...




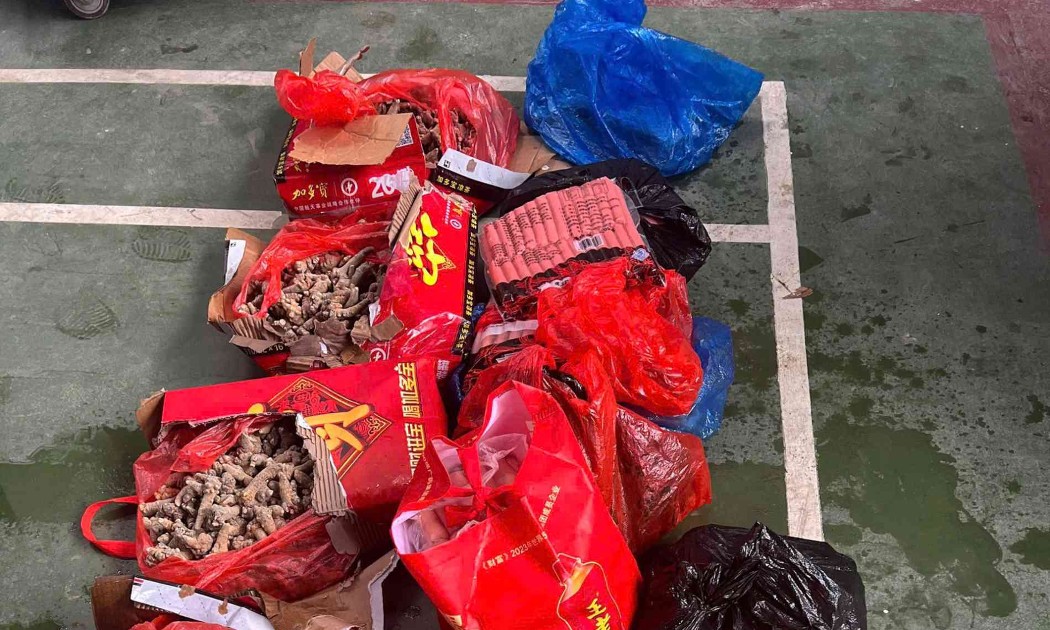
 Phát hiện hàng trăm kg lạp xưởng, xúc xích, thịt xiên đông lạnh không rõ nguồn gốc
Hàng trăm kg lạp xưởng, xúc xích, thịt xiên, trứng non đông lạnh, củ tam thất bị mốc vừa được lực lượng Hải quan phát hiện, thu giữ. Các lô hàng này đều không rõ nguồn gốc, không có hóa đơn, chứng từ hợp pháp.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

